


A 26 de outubro, a Anthropic apresentou uma declaração de registo no Formulário S-1 à Securities and Exchange Commission dos EUA. Solicitou a admissão das suas ações ordinárias de Classe A no Nasdaq Global Select Market sob o símbolo ANT, com a Goldman Sachs e a Morgan Stanley a liderarem a oferta. O registo ainda não entrou em vigor e não foi definida qualquer faixa de preço.
Três dias depois, um perpetual ANT ficou disponível na ApeX.
O documento apresentou um número que circulou mais do que qualquer outro: um prejuízo líquido de 80,7 mil milhões de dólares no primeiro semestre de 2026. É um valor real, retirado diretamente do documento, mas quase não serve para descrever o desempenho da empresa.
Há também um nível que importa ter em mente. O contrato coloca a Anthropic em cerca de 1,85 biliões de dólares. Os 2 biliões estão 8,3% acima desse nível no ecrã, e outras plataformas estiveram a menos de 1% dele dois meses antes.
Seguem-se seis secções sobre o que o documento diz, o que o contrato faz com essa informação e o que separa 1,85 biliões de 2 biliões.
1. O que a Anthropic apresentou realmente
Comecemos pelo documento, porque os resumos têm feito esse trabalho para a maioria dos leitores.
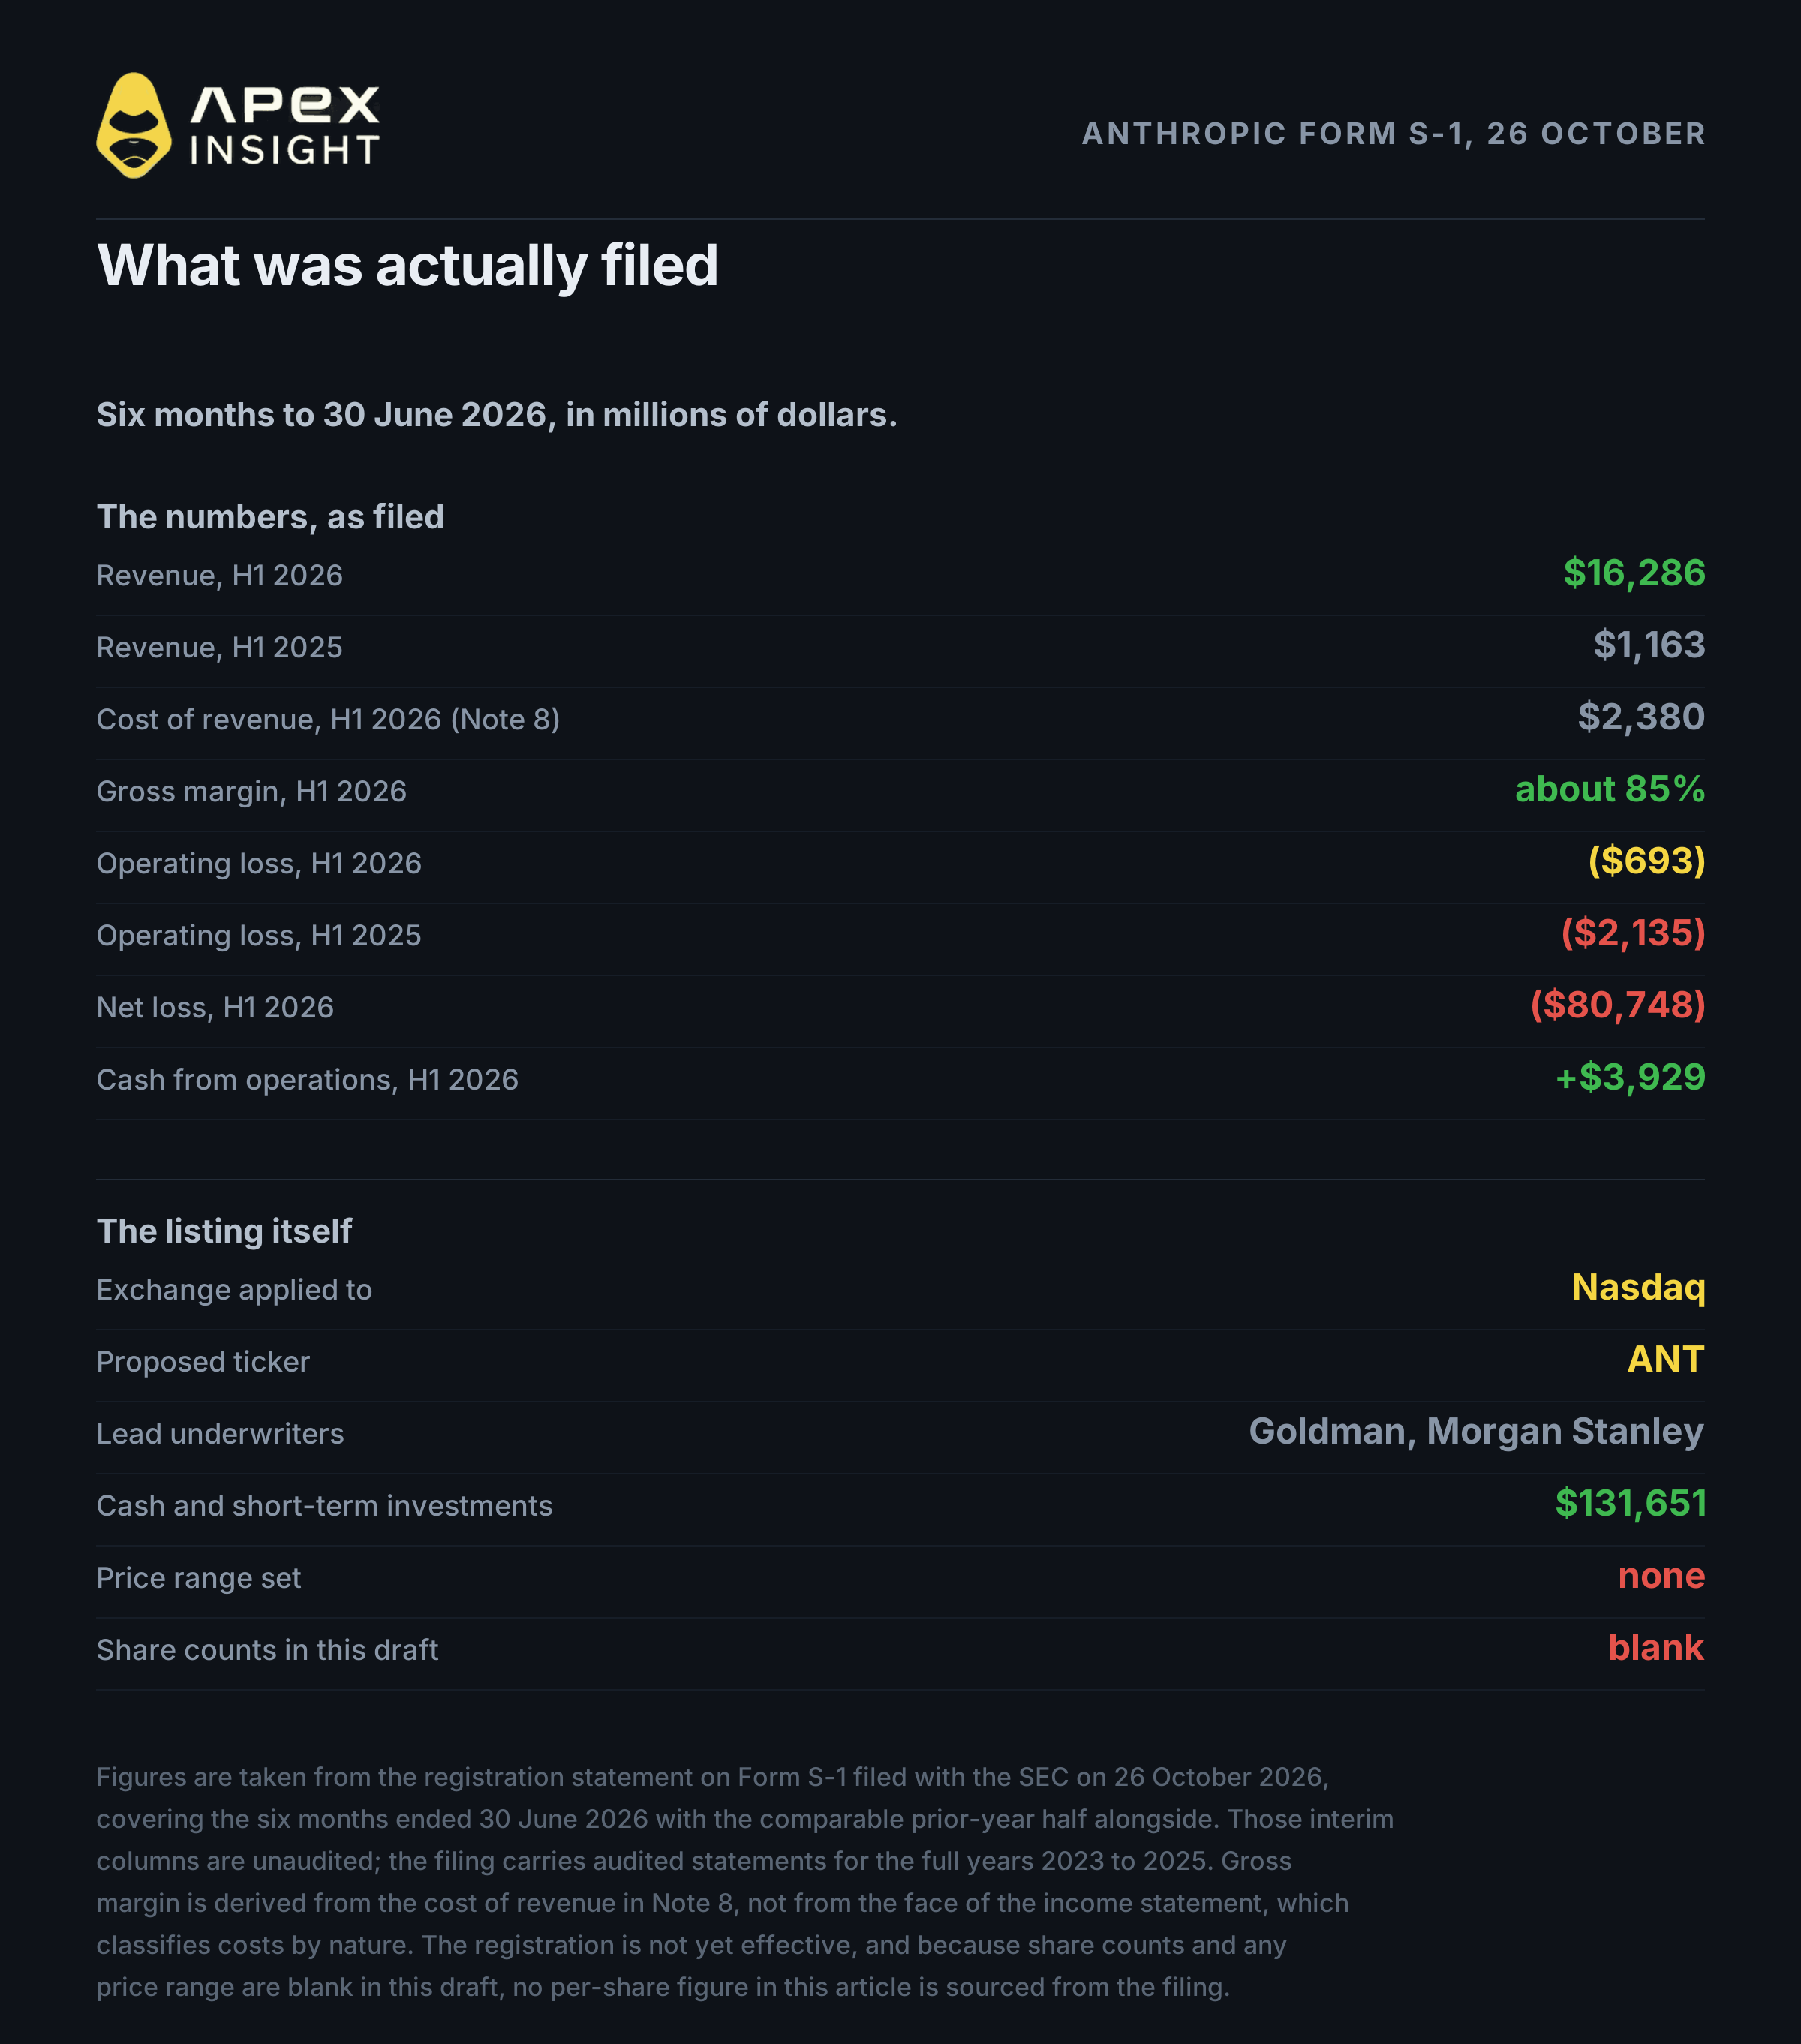
O S-1 é público e está disponível no EDGAR. Abrange os seis meses terminados a 30 de junho de 2026, com o semestre do ano anterior como comparação. Os principais valores, em milhões de dólares, são:
Item | 1S 2026 | 1S 2025 |
|---|---|---|
Receita | 16.286 | 1.163 |
Custo da receita (Nota 8) | 2.380 | 1.019 |
Prejuízo operacional | (693) | (2.135) |
Prejuízo líquido | (80.748) | (12.969) |
Alteração no justo valor de notas convertíveis, passivos derivados e SAFE | (72.388) | (10.942) |
O caixa e os investimentos de curto prazo ascendiam a 131,7 mil milhões de dólares no final de junho: 112,4 mil milhões em caixa e equivalentes e 19,3 mil milhões em investimentos de curto prazo. O caixa líquido gerado pelas atividades operacionais foi de 3.929 milhões de dólares, contra 1.513 milhões consumidos nas operações um ano antes.
Uma ressalva importante: as colunas do primeiro semestre de 2026 são não auditadas. O S-1 inclui demonstrações auditadas para os anos completos de 2023 a 2025 e apresenta o semestre intercalar como informação financeira intercalar não auditada.
A receita cresceu 14 vezes num ano. O prejuízo operacional diminuiu, de 2.135 milhões para 693 milhões, enquanto a receita crescia. A linha do custo da receita implica uma margem bruta de cerca de 85%, contra aproximadamente 12% um ano antes.
O documento não contém igualmente informações importantes para quem avalia o contrato. As quantidades de ações das Classes A e N estão em branco, não existe faixa de preço e não foi indicada uma avaliação. Qualquer valor atribuído à Anthropic esta semana baseia-se em rondas privadas ou inferências, não no prospeto.
2. O prejuízo de 80,7 mil milhões é sobretudo um reflexo contabilístico
Esta é a parte mais importante e aquela que a maioria da cobertura tratou mal.
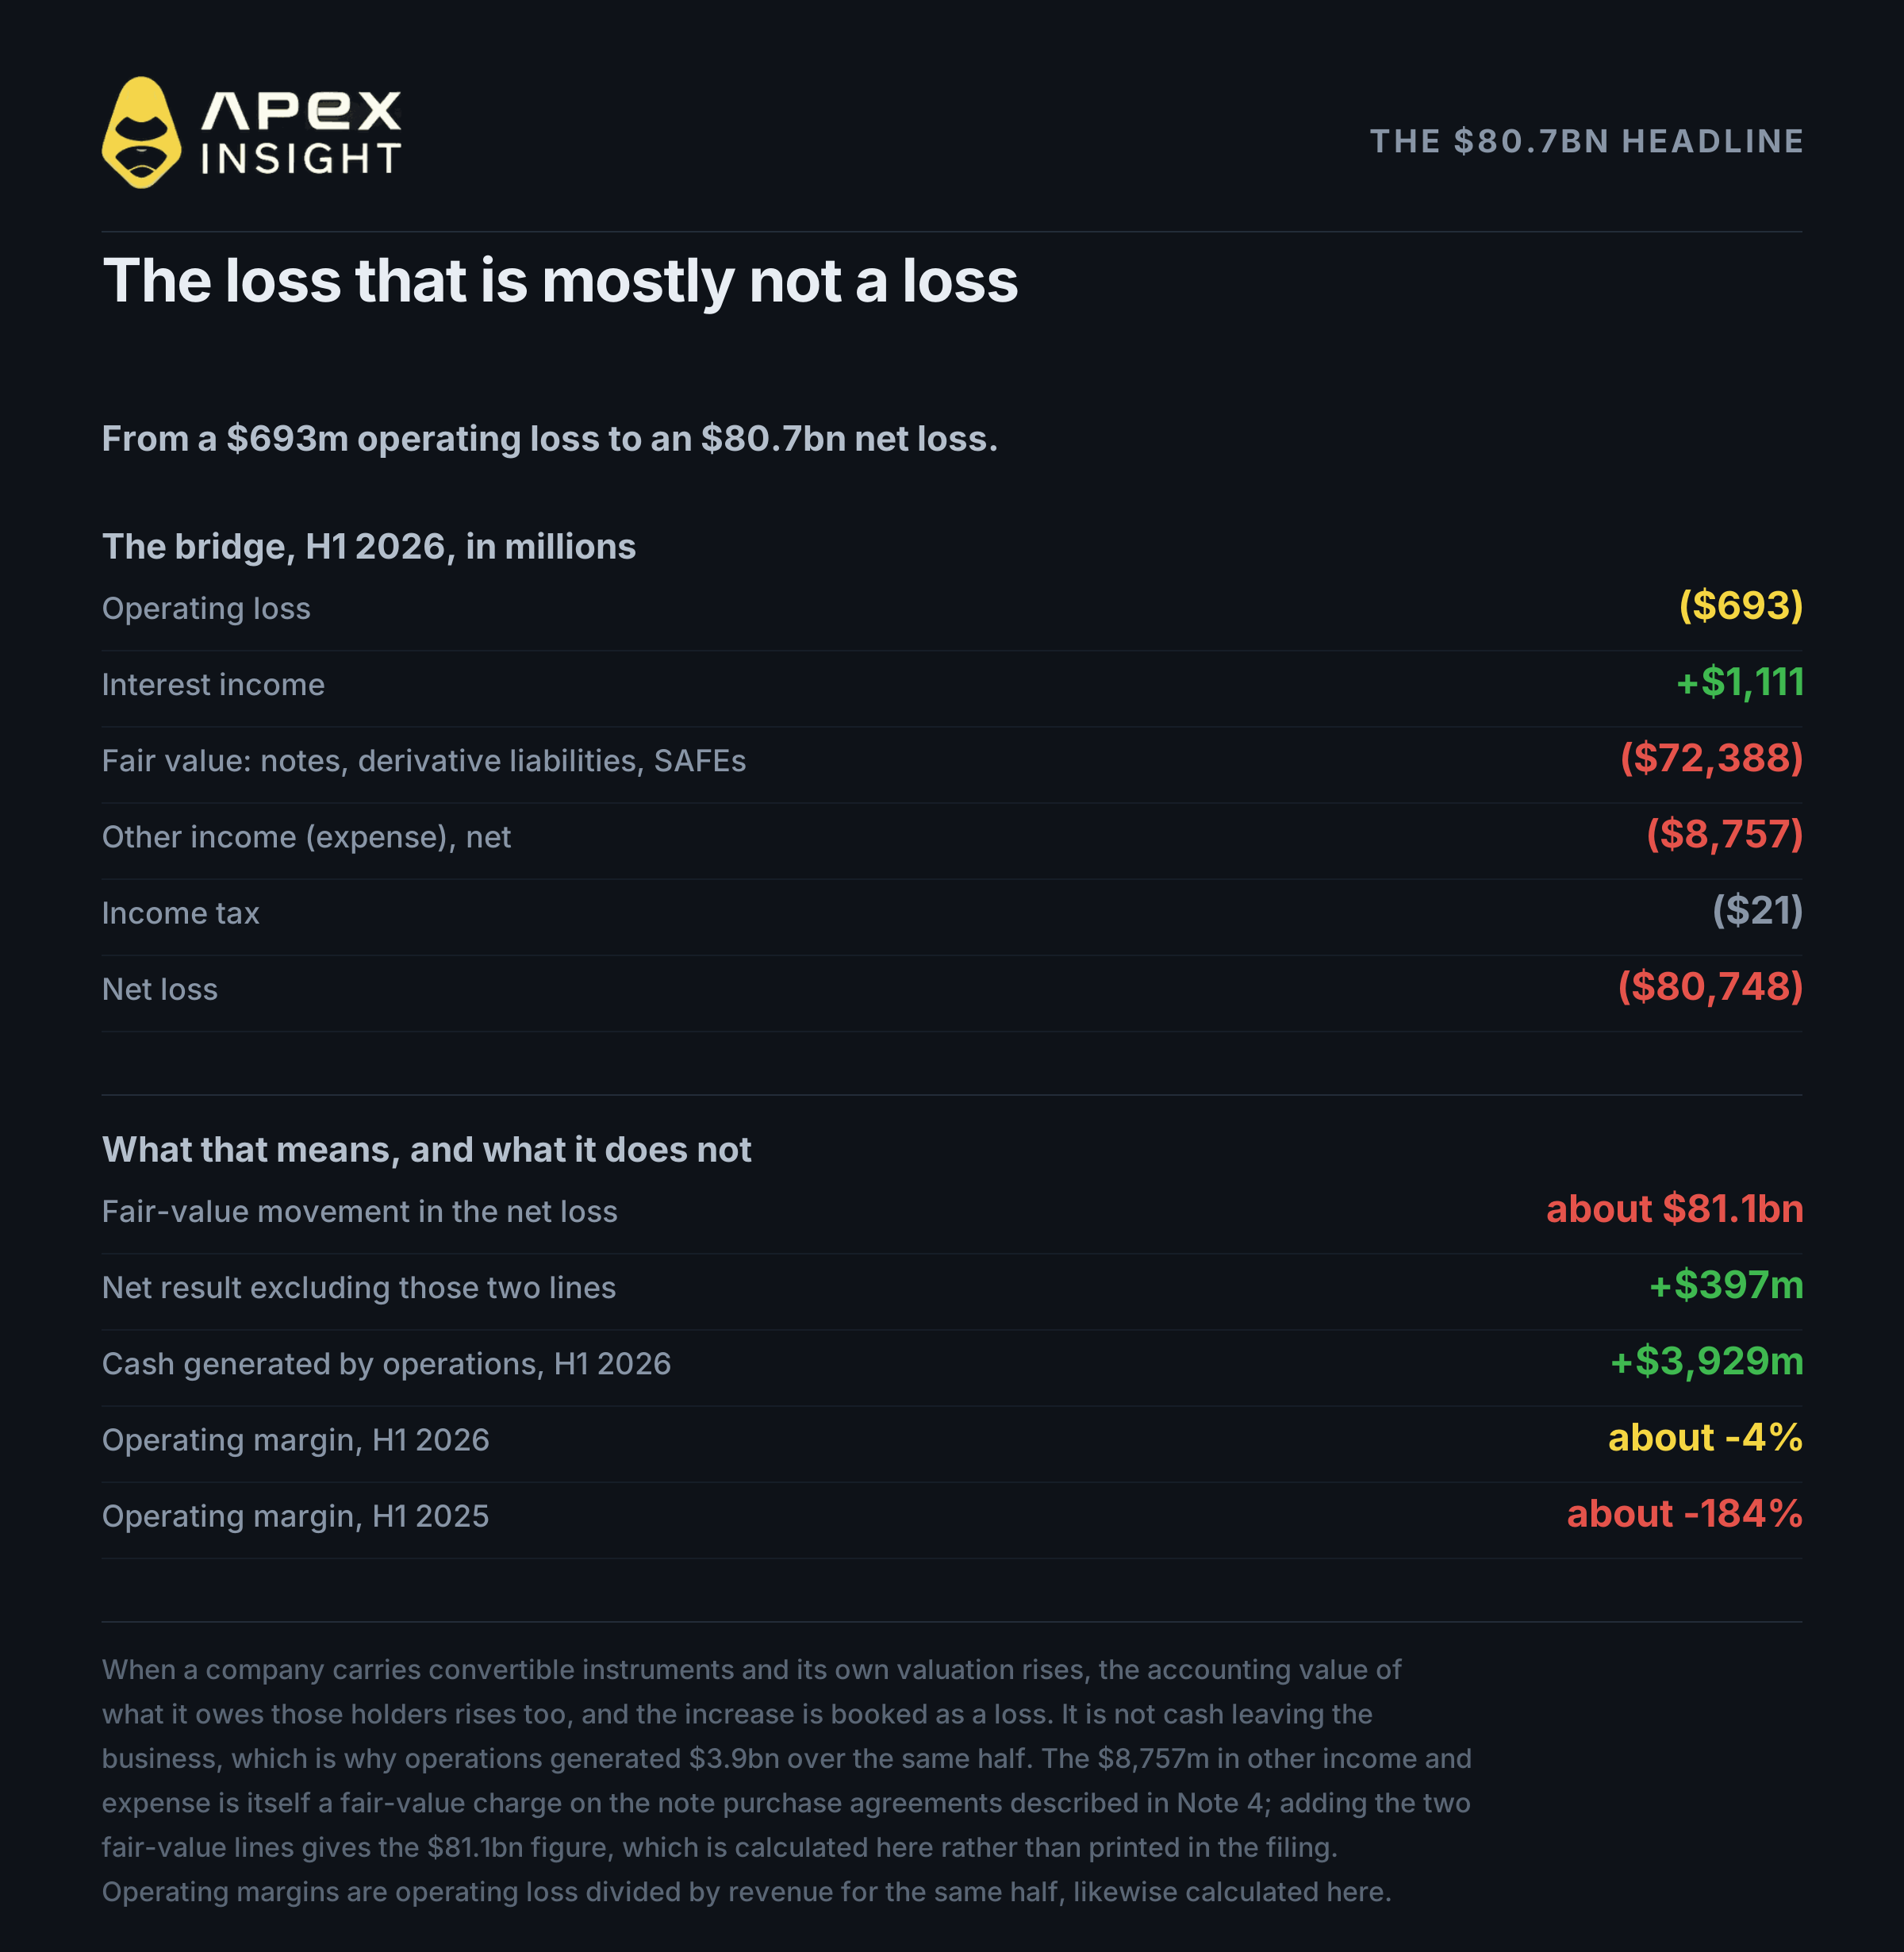
Dos 80.748 milhões de dólares de prejuízo líquido, 72.388 milhões correspondem a uma única linha: a alteração no justo valor de notas convertíveis, passivos derivados e SAFE. Trata-se de uma remensuração não monetária. Quando uma empresa tem instrumentos convertíveis em circulação e a sua própria avaliação aumenta, o valor contabilístico do que deve aos titulares também aumenta, sendo esse aumento reconhecido na demonstração de resultados como prejuízo.
A linha de outros gastos, no valor de 8.757 milhões de dólares, é também uma despesa de justo valor relacionada com os acordos de compra de notas descritos na Nota 4. Em conjunto, os dois valores representam 81,1 mil milhões de dólares de movimento de justo valor entre um prejuízo operacional de 693 milhões e um prejuízo líquido de 80,7 mil milhões.
Excluindo estas linhas, a aritmética muda. O prejuízo operacional de 693 milhões, mais 1.111 milhões de juros recebidos, menos 21 milhões de impostos, resulta num rendimento líquido de 397 milhões de dólares no semestre. Este não é um valor apresentado pelo documento nem um resultado GAAP, mas descreve melhor o que a empresa fez.
Em termos simples, quase todo o prejuízo de 80,7 mil milhões é a consequência contabilística de a Anthropic ter aumentado de valor. Não foi dinheiro que saiu da empresa; a demonstração dos fluxos de caixa mostra 3,9 mil milhões gerados pelas operações no mesmo semestre.
Se retirarmos o movimento de justo valor, a realidade operacional é um prejuízo de 693 milhões sobre 16,3 mil milhões de receita, uma margem de aproximadamente menos 4%, contra menos 184% no mesmo semestre do ano anterior.
3. O que o contrato ANT está realmente a cotar
É aqui que muitos traders terão problemas, porque o número no ecrã não é aquilo que parece.
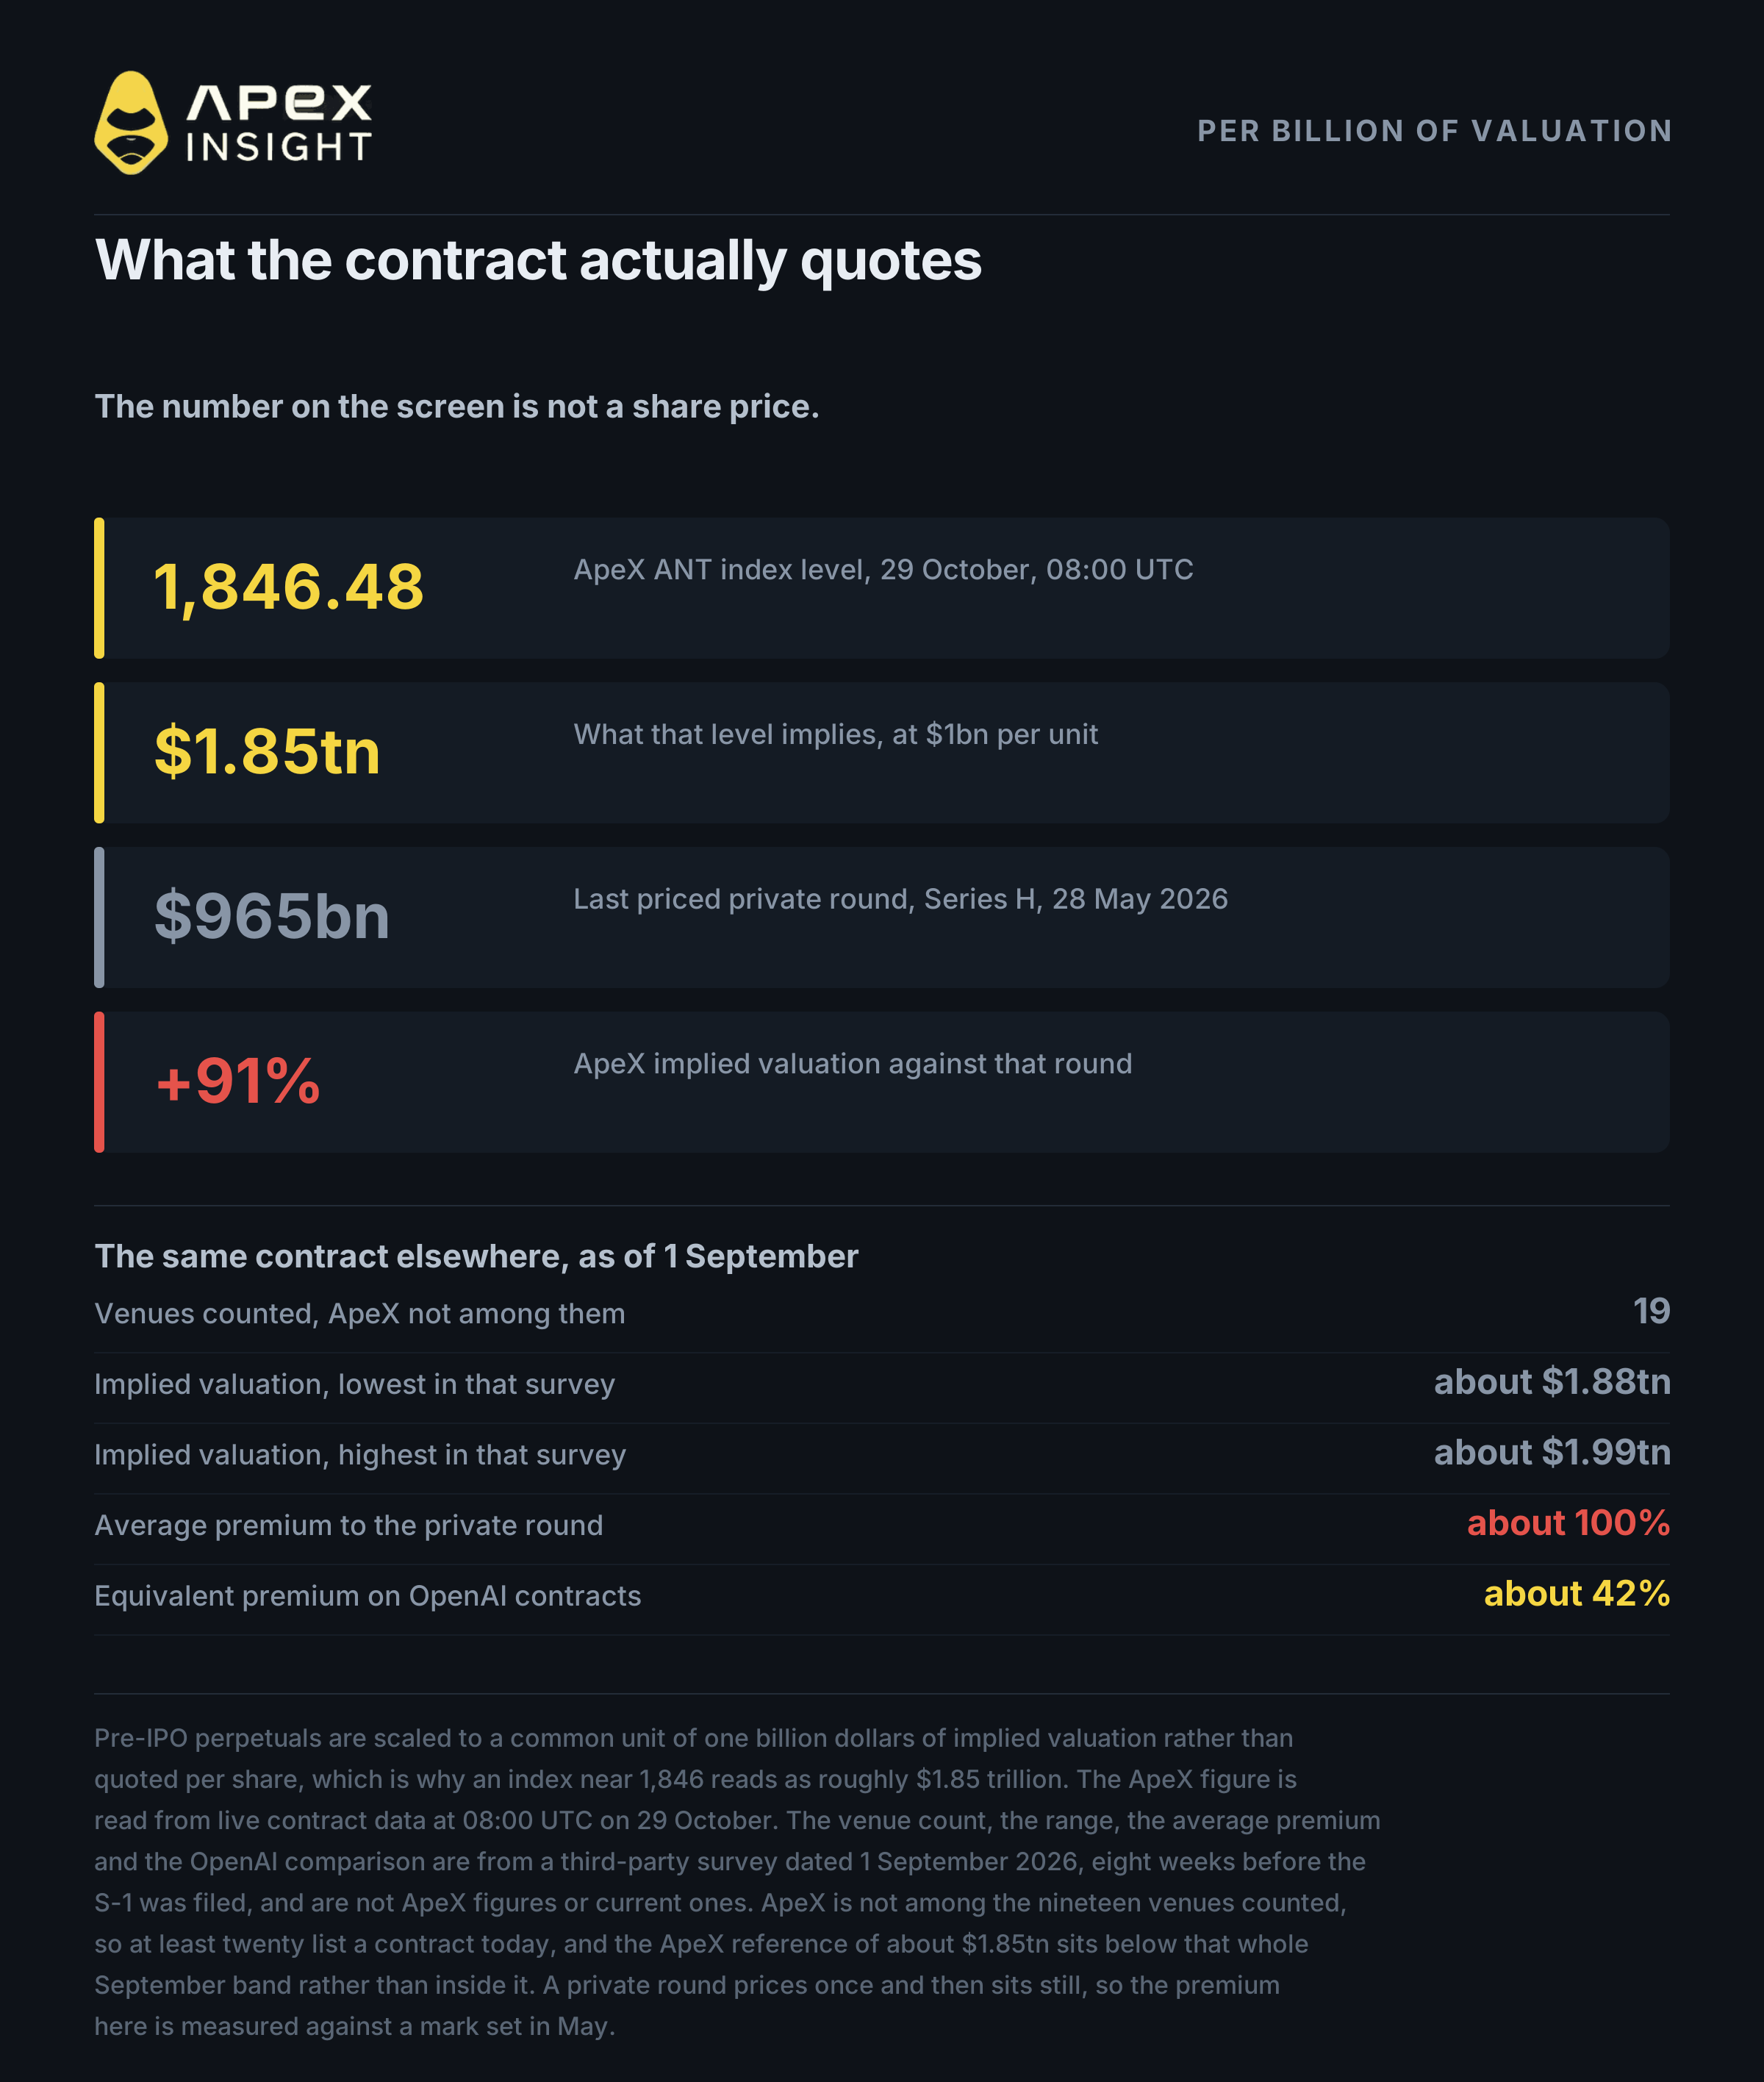
Um perpetual pré-IPO não apresenta uma cotação por ação. Estes contratos são escalados para uma unidade comum de mil milhões de dólares de avaliação implícita. A cotação representa o valor implícito da empresa, em milhares de milhões.
Assim, o índice ANT da ApeX em 1.846,48 não significa 1.846 dólares por ação. Representa uma avaliação implícita de cerca de 1,85 biliões de dólares.
A última ronda privada com preço da Anthropic foi a Series H, a 965 mil milhões de dólares, em 28 de maio de 2026. O índice da ApeX está cerca de 91% acima desse valor.
Neste contrato, uma avaliação implícita de 2 biliões de dólares corresponde exatamente ao índice 2.000,00. A partir de 1.846,48, está 8,3% distante.
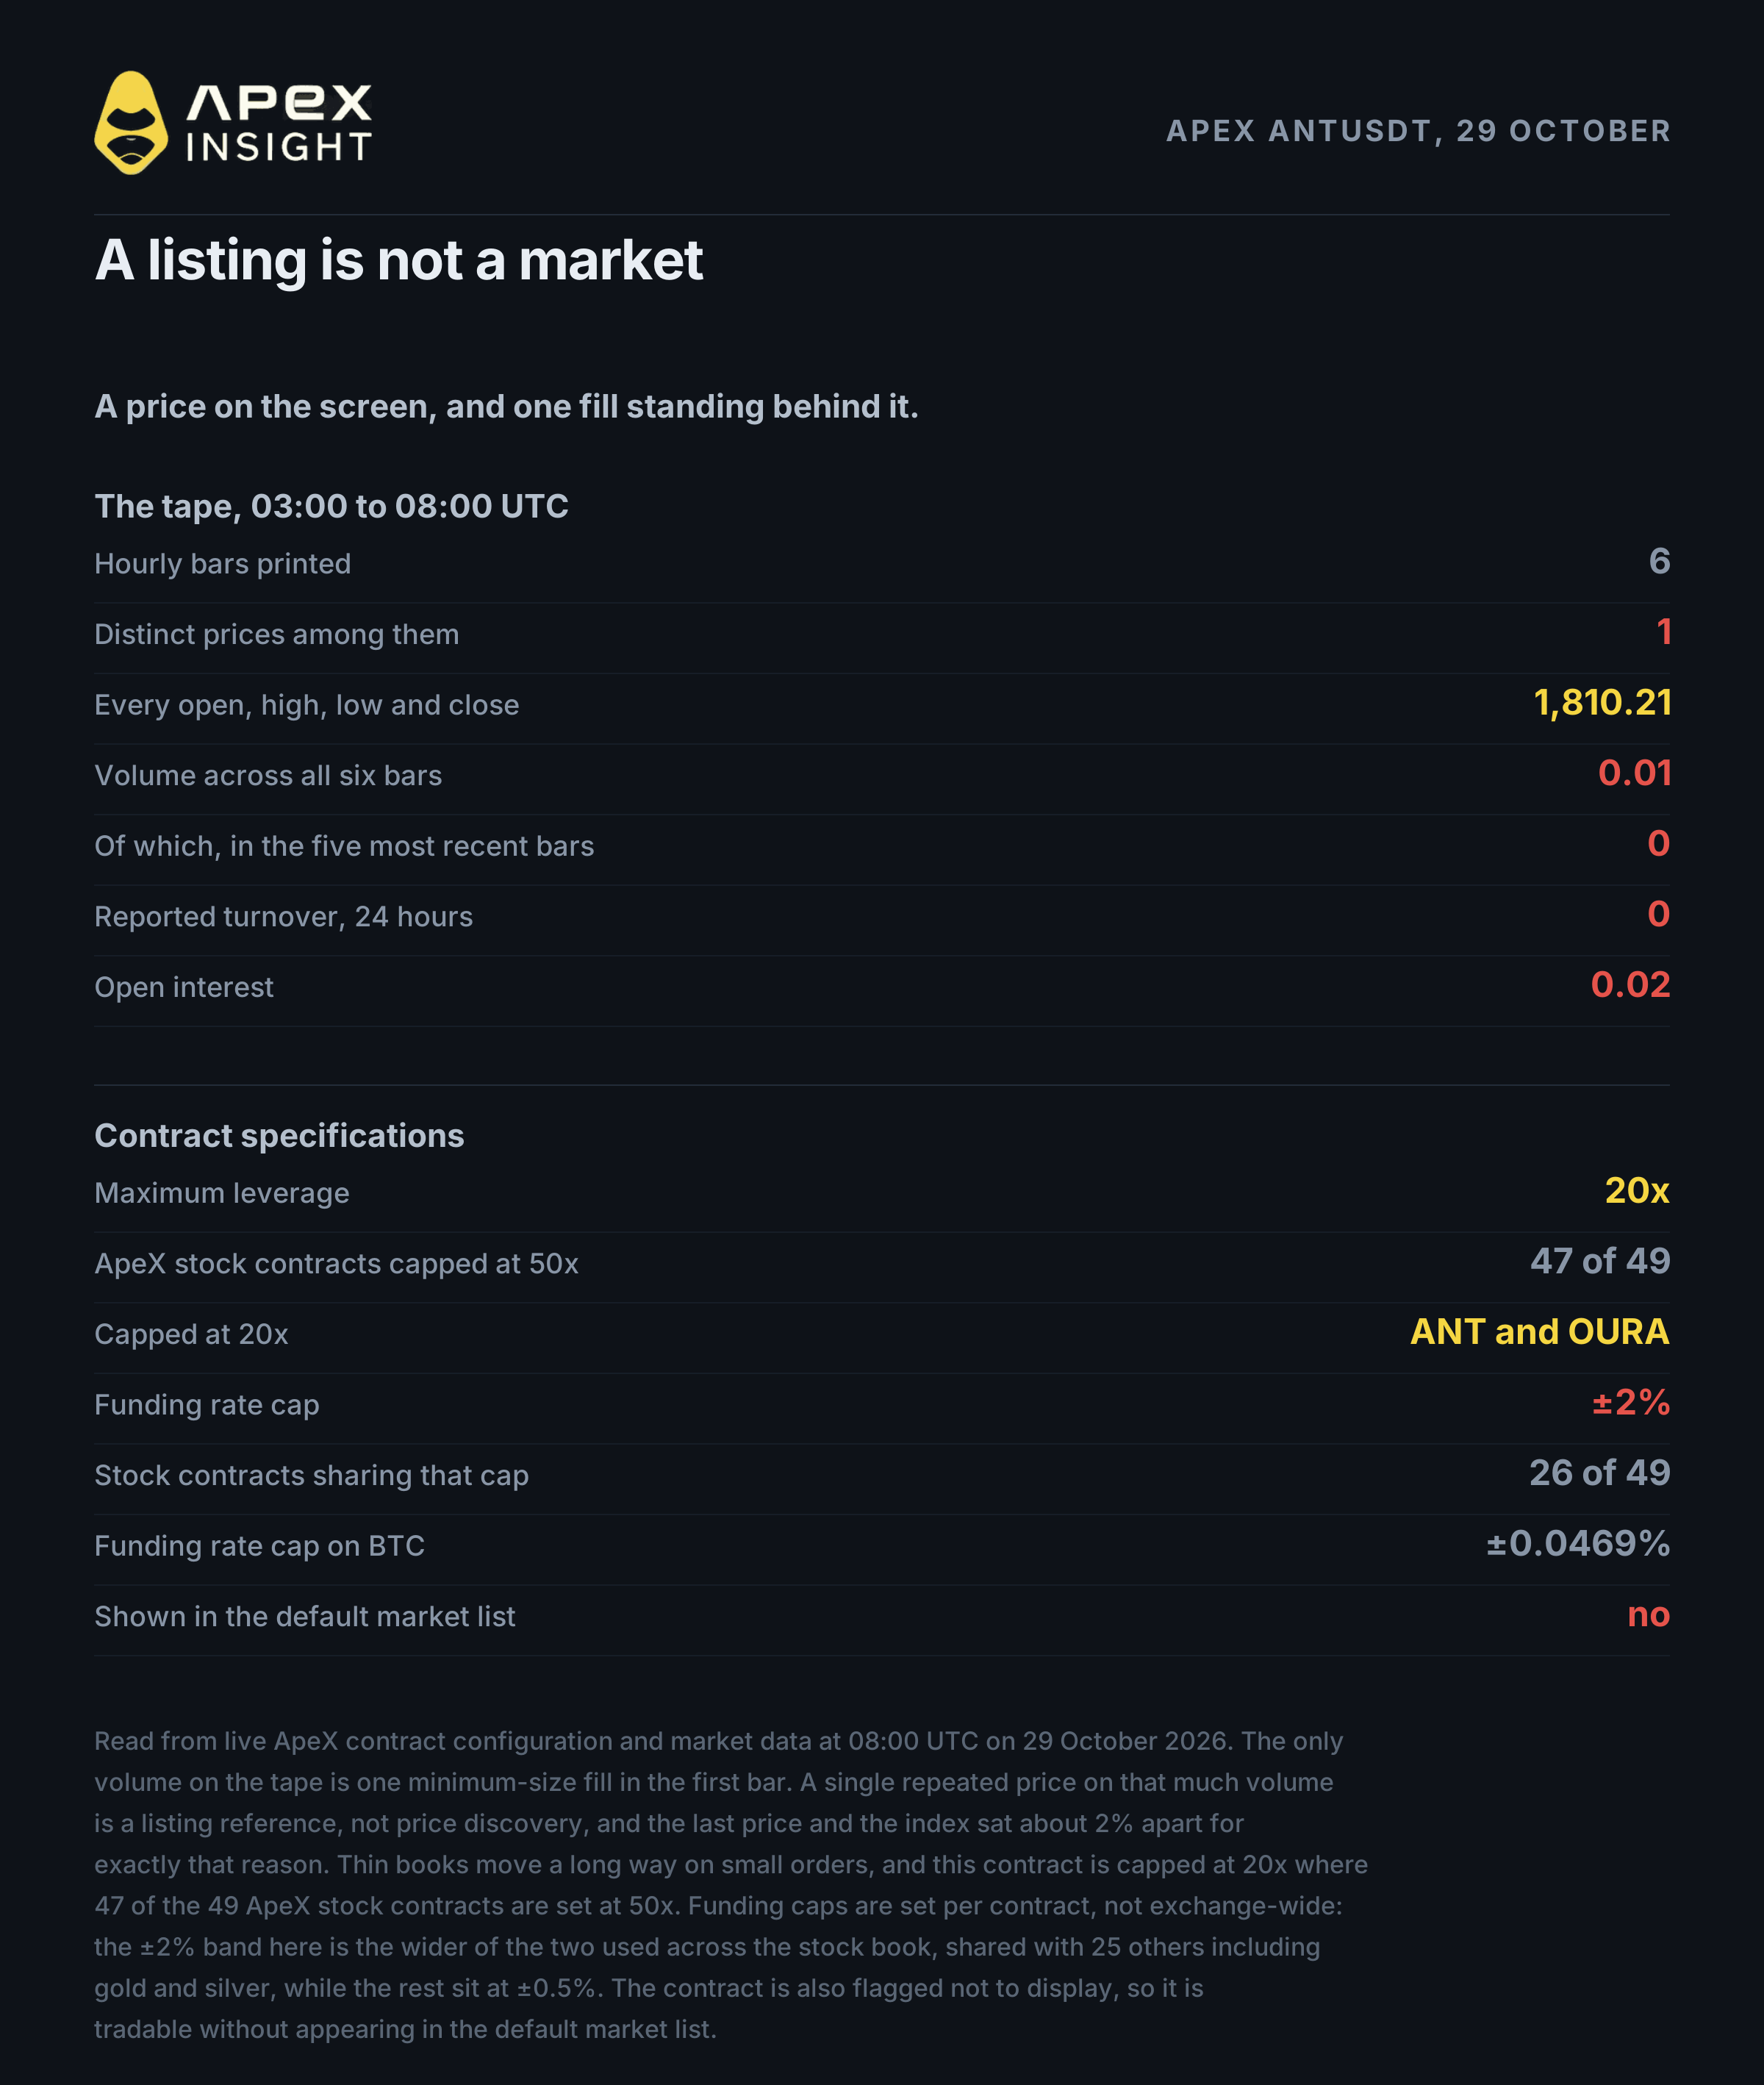
Contudo, ainda não existe verdadeira descoberta de preço. Às 08:00 UTC de 29 de outubro, o contrato ANT da ApeX tinha seis barras horárias, todas fixas em 1.810,21. O volume total foi de 0,01 contrato e o open interest era de 0,02 contratos. Quem hoje fala no “preço” do ANT está a falar de uma referência de admissão, não de um mercado.
4. Uma admissão à negociação ainda não é um mercado
Um livro de ordens sem profundidade move-se muito com uma ordem pequena, e um contrato com alavancagem de 20x num livro vazio é uma forma rápida de descobrir isso.
A alavancagem máxima é de 20x, o limite da taxa de financiamento é de ±2% e o tamanho mínimo do tick é 0,01. O ANT-USDT está atualmente configurado para não aparecer na lista de mercados predefinida, embora possa ser negociado.
5. O que um perpetual pré-IPO não é
Seis palavras, as mais importantes do artigo: não está a comprar qualquer participação.
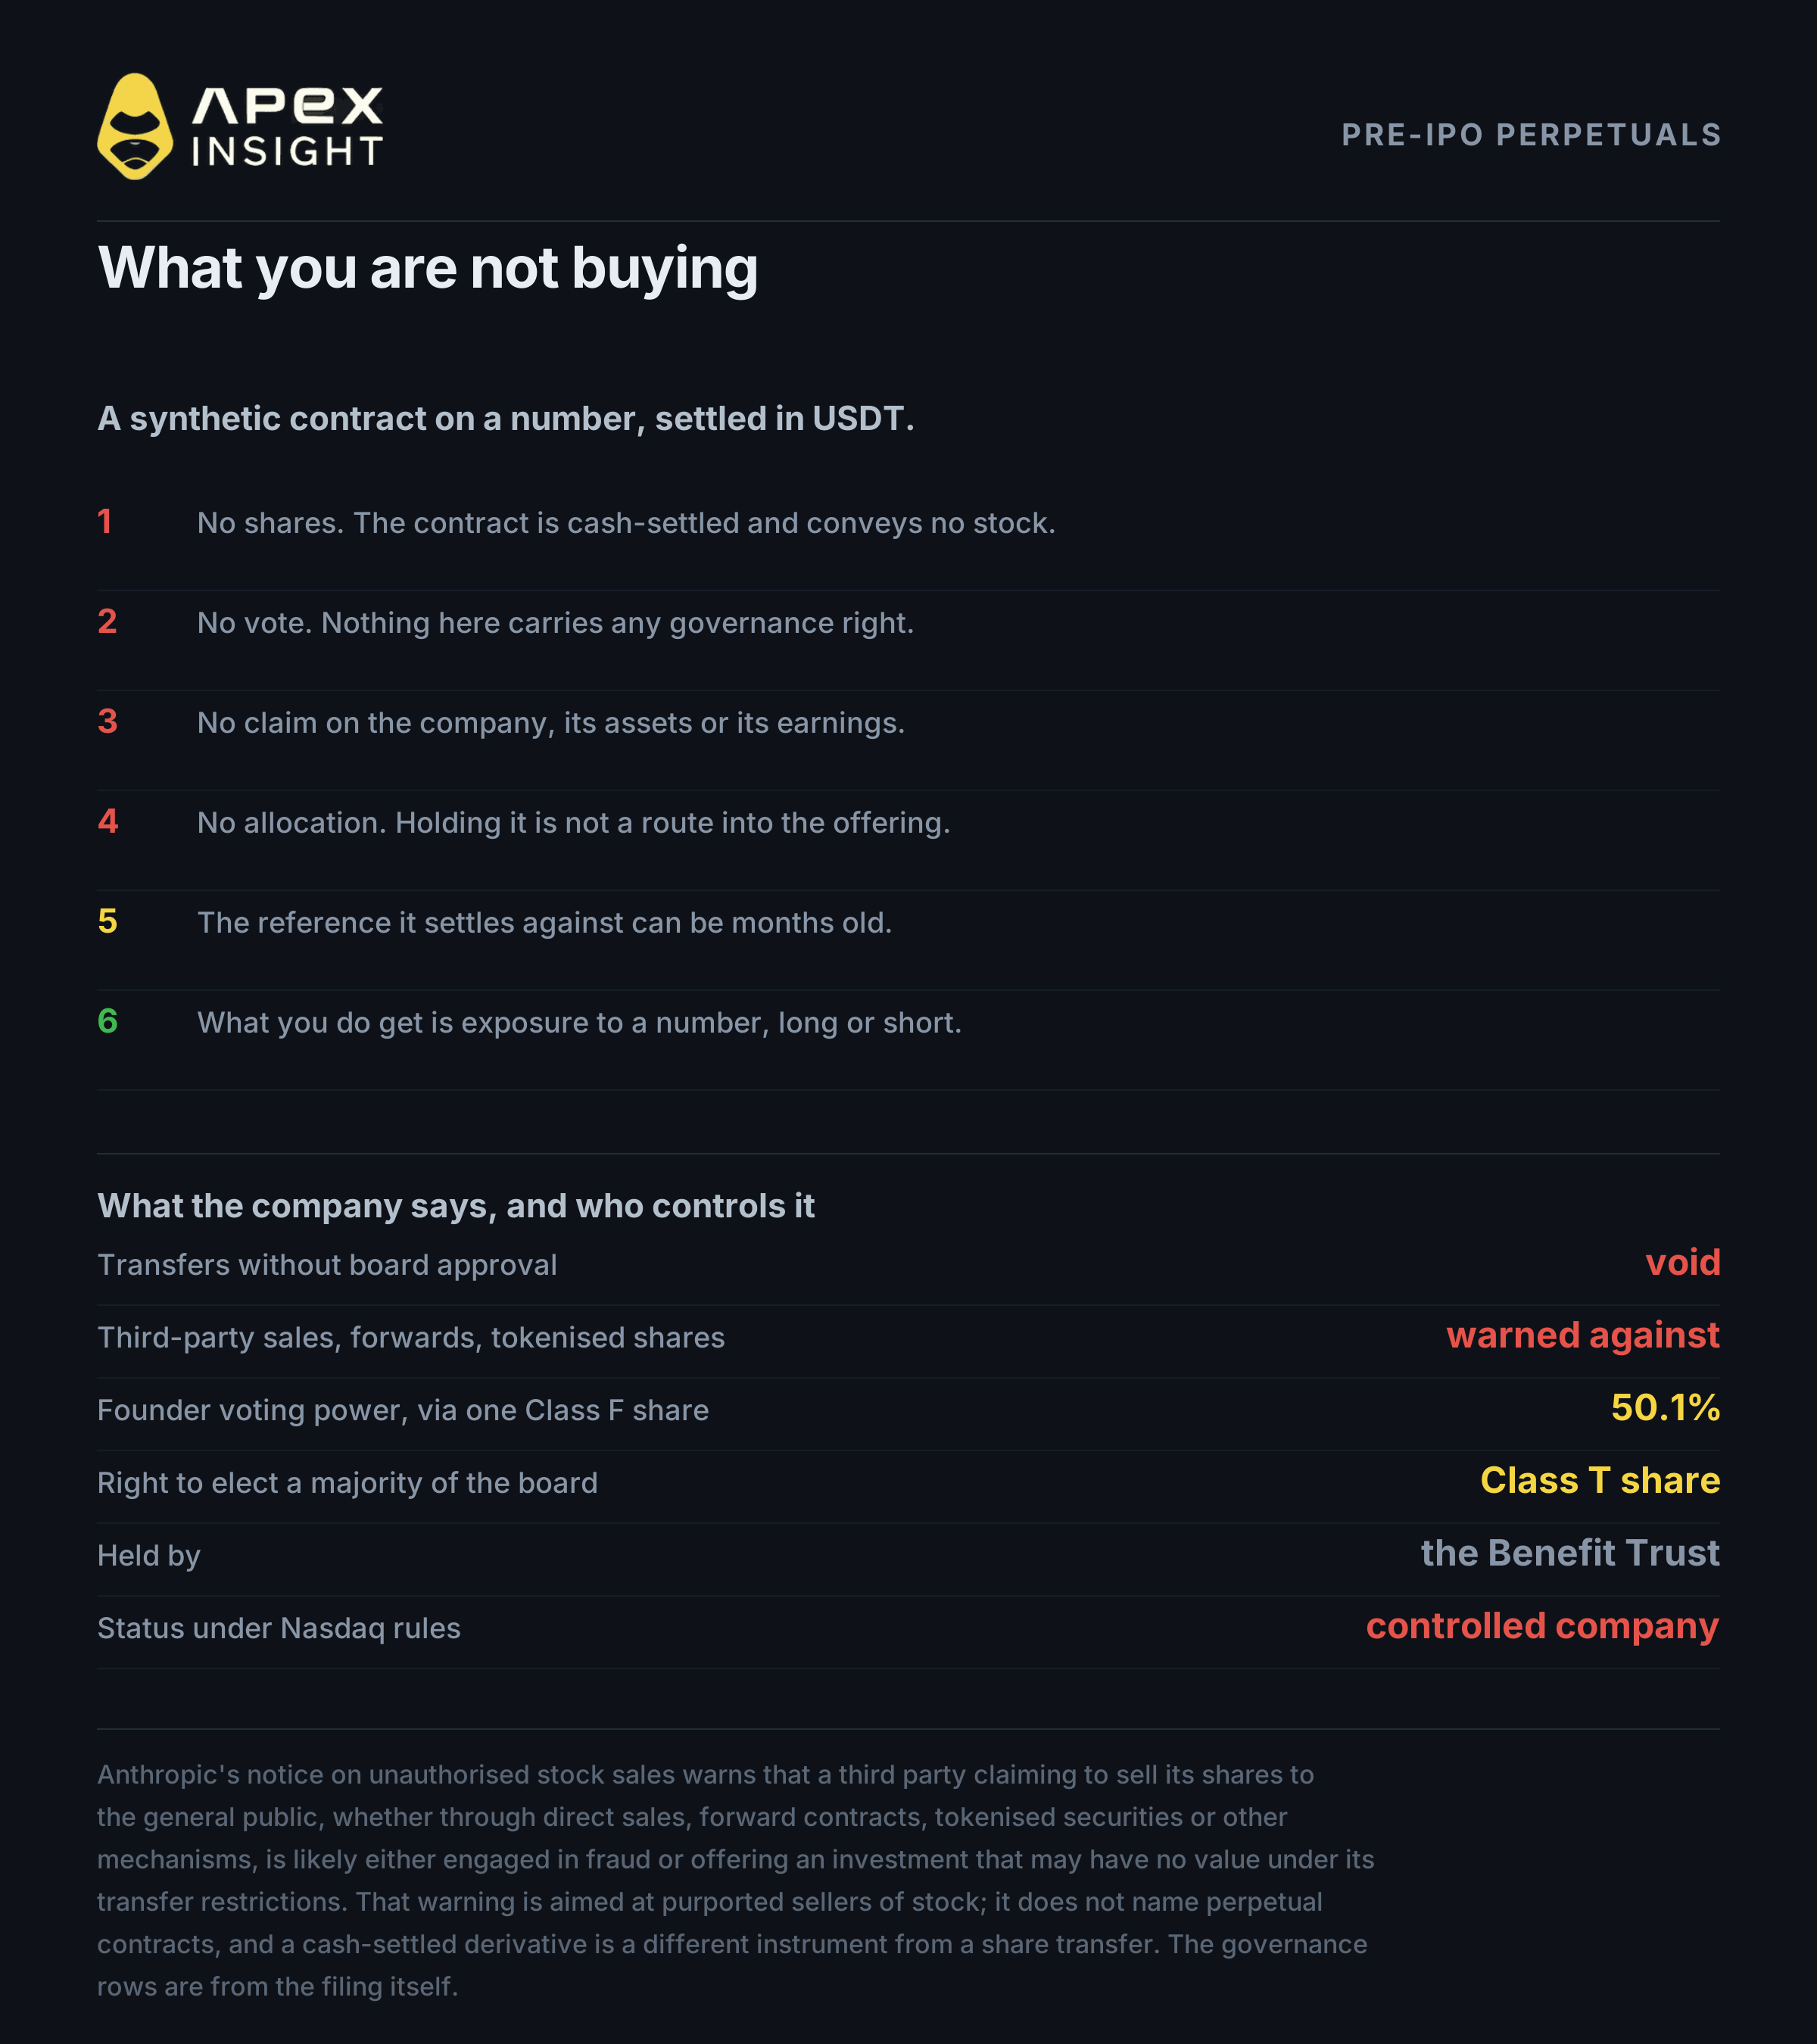
Um perpetual pré-IPO é um contrato sintético liquidado em dinheiro. Não confere ações, direitos de voto nem qualquer direito sobre a empresa. É uma aposta num número derivado pela exchange a partir de dados de avaliações privadas.
A Anthropic alertou que terceiros que aleguem vender ações ao público através de vendas diretas, “contratos forward”, valores mobiliários tokenizados ou outros mecanismos podem estar envolvidos em fraude ou oferecer um investimento sem valor devido às restrições de transferência. A empresa afirmou também que as transferências realizadas sem aprovação do conselho são nulas.
Os sete cofundadores da Anthropic detêm uma única ação de Classe F, sem direitos económicos, com votos equivalentes a 50,1% do poder de voto total. Separadamente, uma ação de Classe T detida pelo Long-Term Benefit Trust confere o direito de eleger a maioria do conselho. A Anthropic será cotada como empresa controlada segundo as regras da Nasdaq.
6. Quais são os riscos segundo a empresa
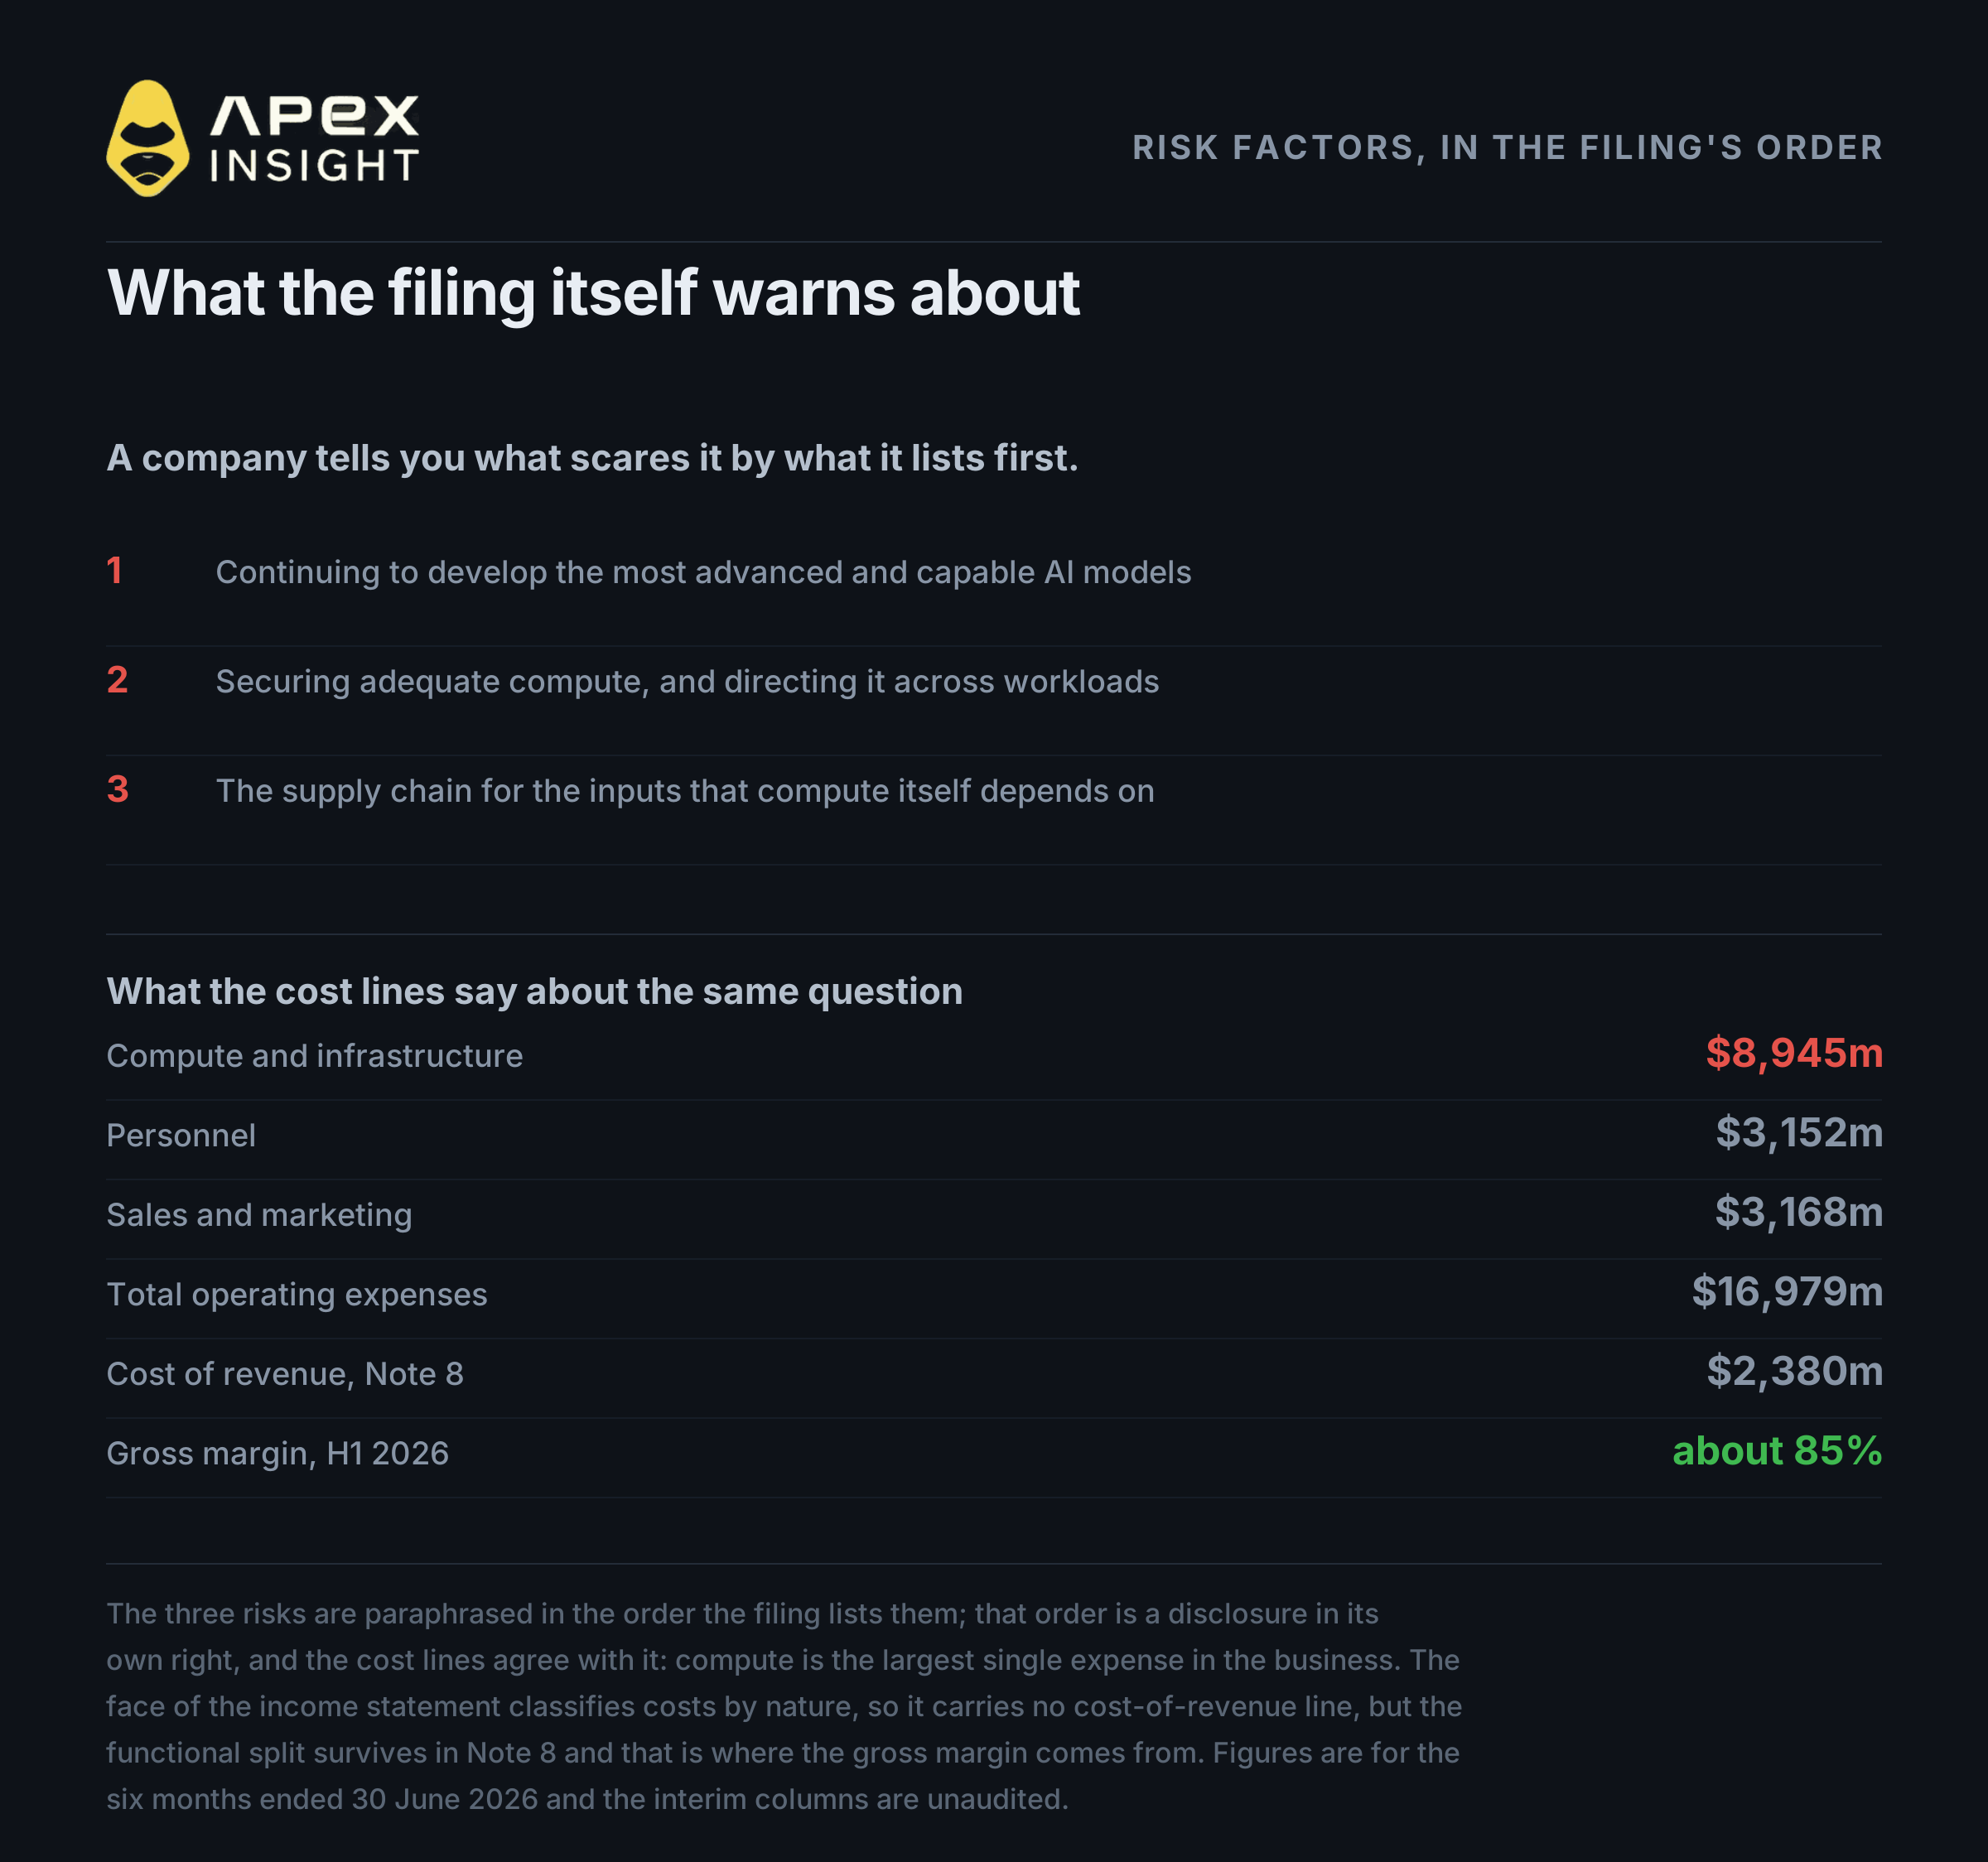
Os três primeiros riscos da Anthropic são continuar a desenvolver os modelos de IA mais avançados, garantir capacidade computacional suficiente e assegurar os componentes da cadeia de fornecimento de que essa capacidade depende.
A empresa afirma que o risco central é o acesso a chips e ao capital para os comprar. Computação e infraestrutura são a maior despesa individual, com 8.945 milhões de dólares num total de 16.979 milhões de despesas operacionais.
O cenário otimista e o pessimista usam os mesmos factos: a receita cresceu 14 vezes num ano, o prejuízo operacional diminuiu significativamente e a margem bruta é elevada. A continuidade depende de uma cadeia de fornecimento computacional que a própria empresa enumera entre os seus três primeiros riscos.
Isto não diz se 1,85 biliões é o valor correto. Diz aquilo sobre que está realmente a tomar uma posição ao negociar o contrato: não o produto da Anthropic, mas a diferença entre uma avaliação privada definida em maio e o valor que o mercado público decidir nas próximas semanas.
Negocie os mercados deste artigo
Tudo o que é discutido aqui pode ser negociado na ApeX Omni como perpetual TradFi, liquidado em USDT, em posições long ou short, sem KYC.
Os contratos TradFi da ApeX são liquidados contra um índice e não contra o ativo subjacente. As especificações variam por contrato; confirme-as antes de dimensionar uma posição.
ANT já está disponível na ApeX
ANTUSDT está listado e aberto para negociação, long ou short, com até 20x de alavancagem e liquidação em USDT. Sem KYC.
ANT já está disponível na ApeX
Negocie o perpetual pré-IPO da Anthropic em posições long ou short, com até 20x de alavancagem. Liquidado em USDT, sem KYC.
A negociação de contratos perpetual envolve um elevado nível de risco e pode resultar na perda total da sua posição. A alavancagem aumenta tanto os ganhos como as perdas. Um contrato recém-listado, com pouco ou nenhum histórico de negociação, envolve riscos adicionais: os livros de ordens são pouco profundos, os spreads são amplos e ordens pequenas podem mover significativamente o preço. Nada neste artigo constitui aconselhamento financeiro. Faça a sua própria investigação e nunca arrisque mais do que pode perder.
Se precisar de ajuda, contacte a nossa equipa através do Discord.
Declaração: este artigo foi elaborado com o Claude, um produto da Anthropic, a empresa que analisa. Foi verificado com base em fontes primárias e as conclusões são da própria equipa, mas os leitores devem ter em conta essa relação.