


26 октября Anthropic подала в Комиссию по ценным бумагам и биржам США регистрационное заявление по форме S-1. Компания подала заявку на листинг обыкновенных акций класса A на Nasdaq Global Select Market под символом ANT; размещение организуют Goldman Sachs и Morgan Stanley. Регистрация ещё не вступила в силу, диапазон цены не установлен.
Три дня спустя бессрочный контракт ANT появился на ApeX.
В заявлении была одна цифра, которая разошлась шире остальных: чистый убыток $80,7 млрд за первую половину 2026 года. Это реальная цифра, прямо взятая из отчётности, но она почти ничего не говорит о фактических результатах бизнеса.
Перед дальнейшим чтением стоит держать в голове ещё один уровень. Контракт оценивает Anthropic примерно в $1,85 трлн. До двух триллионов от этого уровня 8,3%, а два месяца назад другие площадки находились в пределах одного процента от него.
Ниже — шесть разделов о том, что говорится в отчётности, как контракт это отражает и что находится между $1,85 трлн и $2 трлн.
1. Что именно подала Anthropic
Начнём с документа, поскольку большинство читателей знакомится с пересказами.
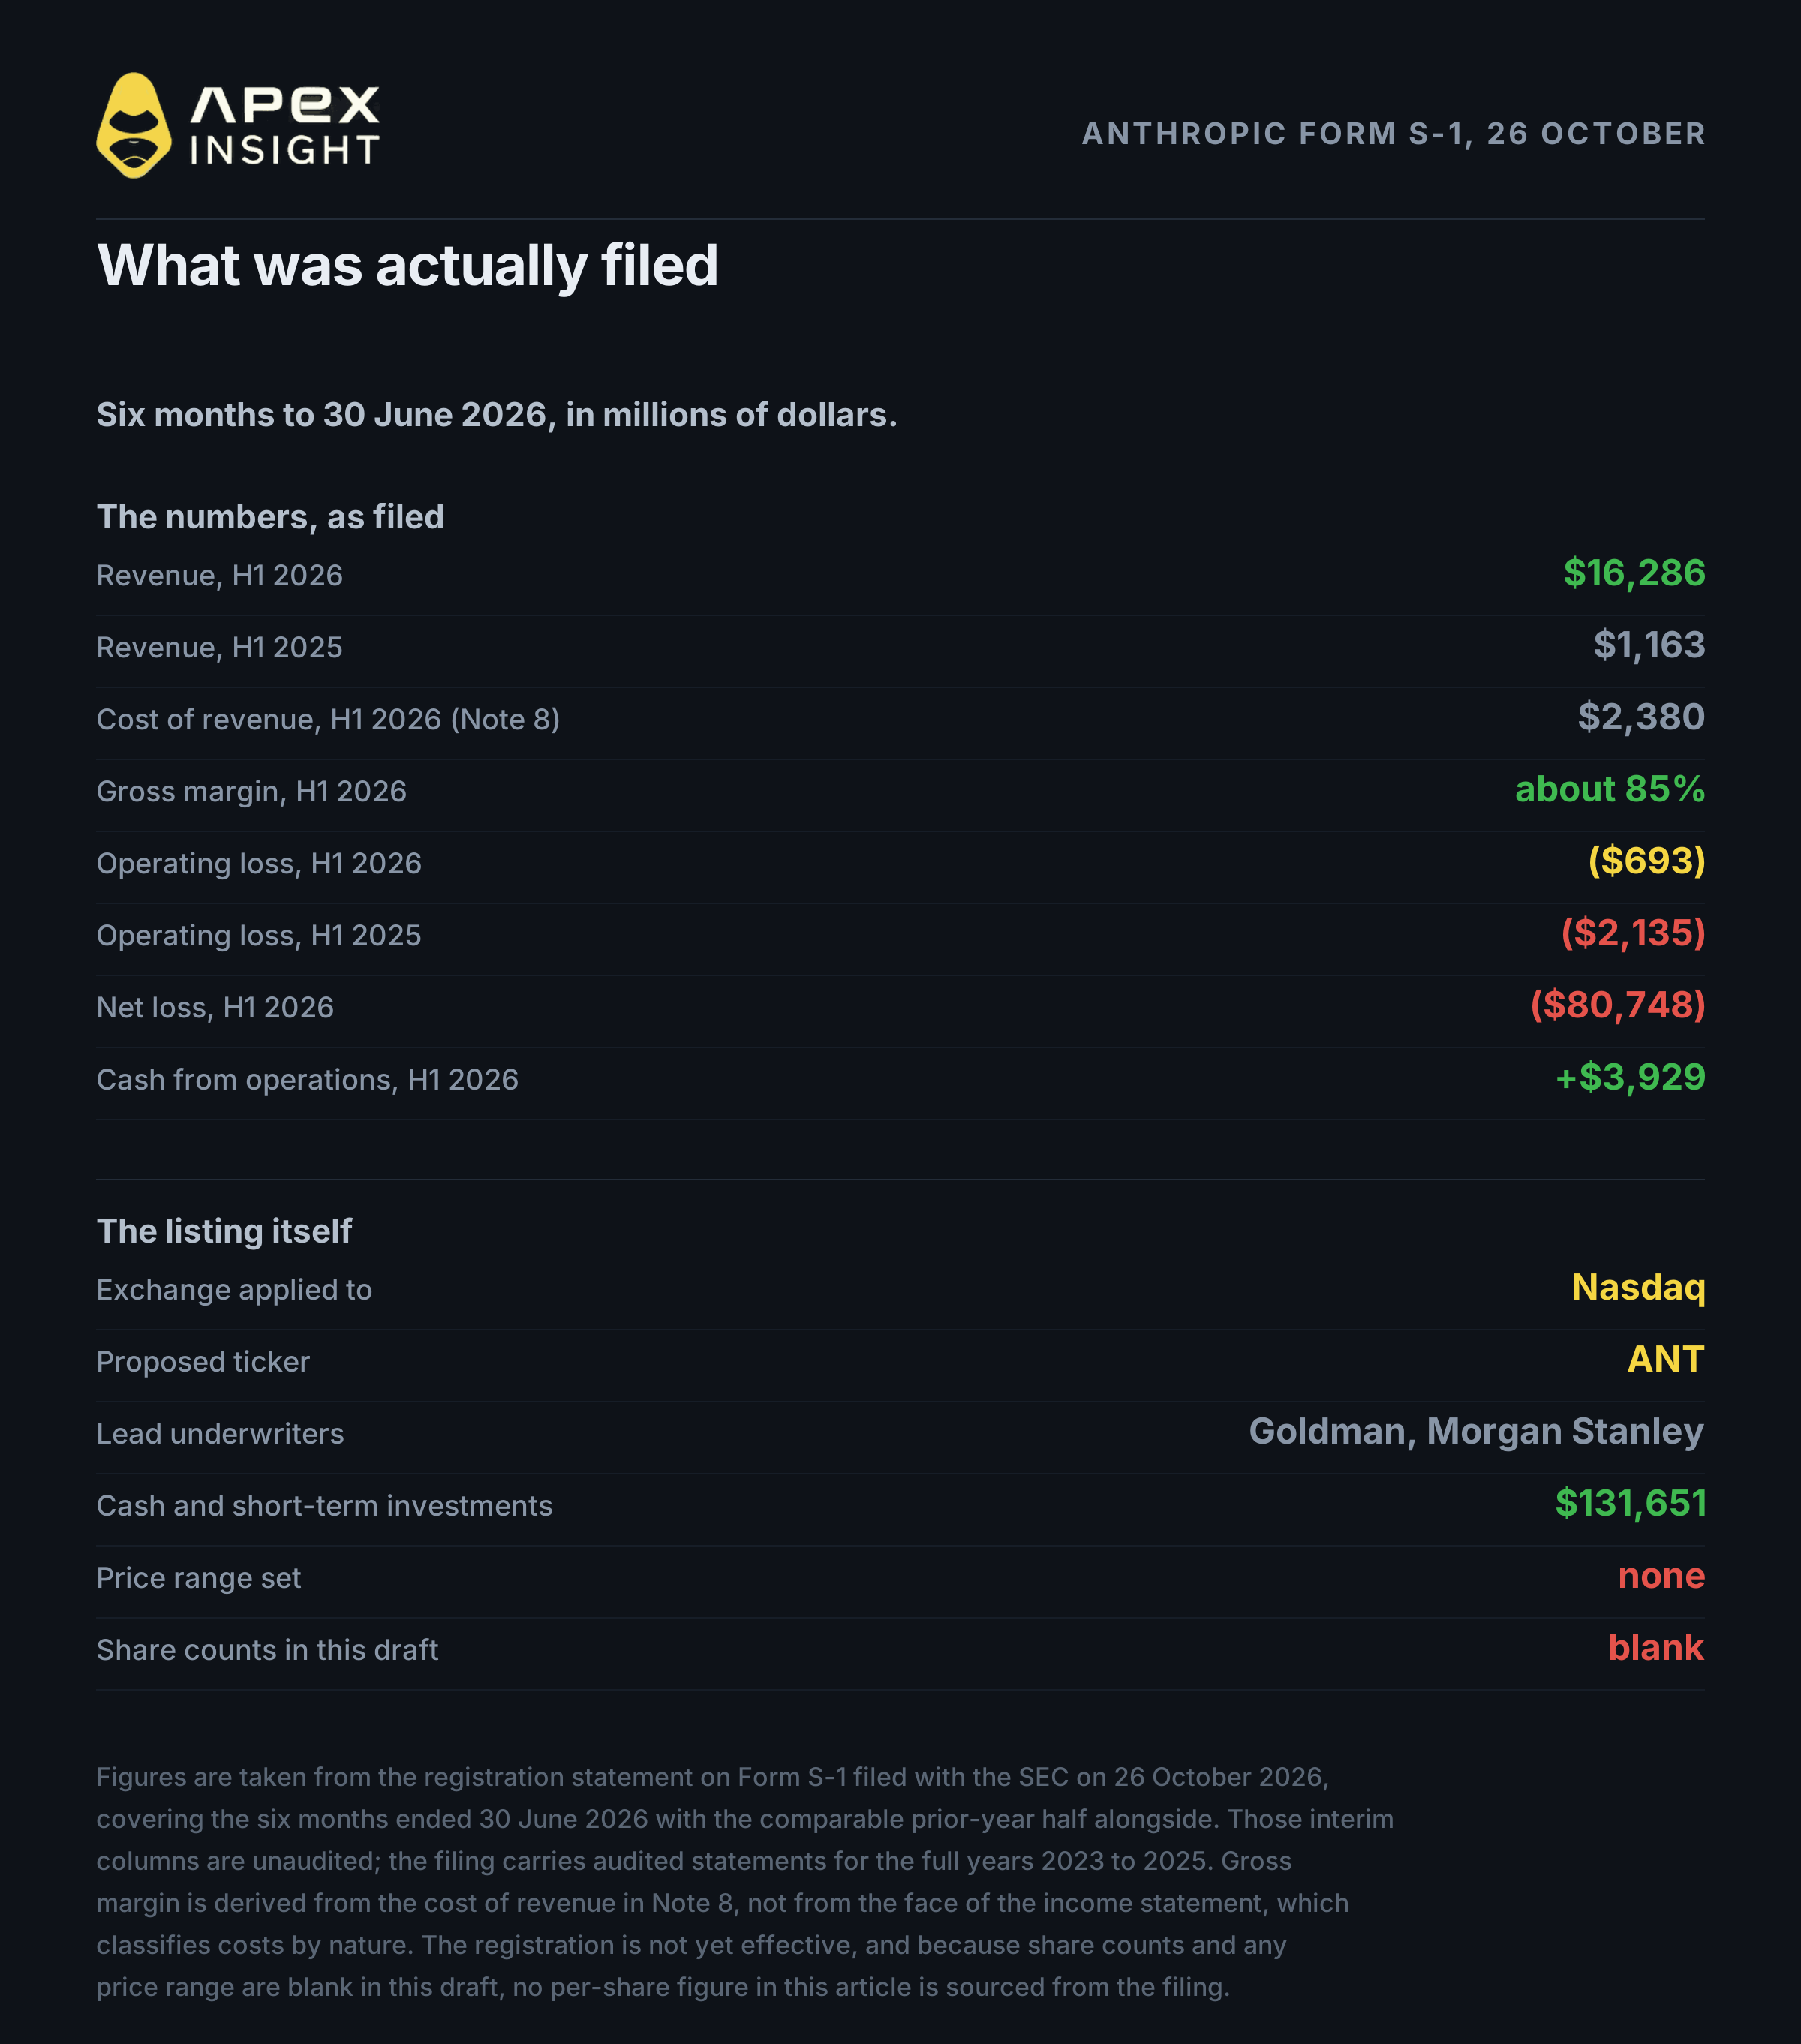
S-1 опубликована и доступна в EDGAR. Она охватывает шесть месяцев, завершившихся 30 июня 2026 года, с аналогичным периодом предыдущего года для сравнения. Основные показатели, взятые непосредственно из заявления, в миллионах долларов:
Показатель | 1П 2026 | 1П 2025 |
|---|---|---|
Выручка | 16 286 | 1 163 |
Себестоимость выручки (Примечание 8) | 2 380 | 1 019 |
Операционный убыток | (693) | (2 135) |
Чистый убыток | (80 748) | (12 969) |
Изменение справедливой стоимости конвертируемых облигаций, производных обязательств и SAFE | (72 388) | (10 942) |
Денежные средства и краткосрочные инвестиции на конец июня составляли $131,7 млрд: $112,4 млрд денежных средств и их эквивалентов плюс $19,3 млрд краткосрочных инвестиций. Чистый приток денежных средств от операционной деятельности составил $3 929 млн против $1 513 млн, использованных годом ранее.
Важная оговорка: показатели за 1П 2026 года неаудированы. S-1 содержит аудированную отчётность за полные 2023–2025 годы, а промежуточный период представлен как неаудированная промежуточная финансовая информация. Для такого документа это нормально, но об этом стоит помнить.
Перед тем как двигаться дальше, важны три момента. Выручка выросла в четырнадцать раз год к году. При этом операционный убыток сократился с $2 135 млн до $693 млн. А строка себестоимости выручки даёт валовую маржу около 85% против примерно 12% годом ранее.
Не менее важно то, чего в заявлении нет. Количество акций классов A и N в этой подаче не указано. Диапазона цены нет. Объявленной оценки нет. Любая цифра стоимости Anthropic, которую вы увидите на этой неделе, основана на частных раундах или выводах, а не на проспекте.
2. Убыток $80,7 млрд — в основном бухгалтерский эффект
Это ключевой момент, и именно его большинство публикаций объяснило неправильно.
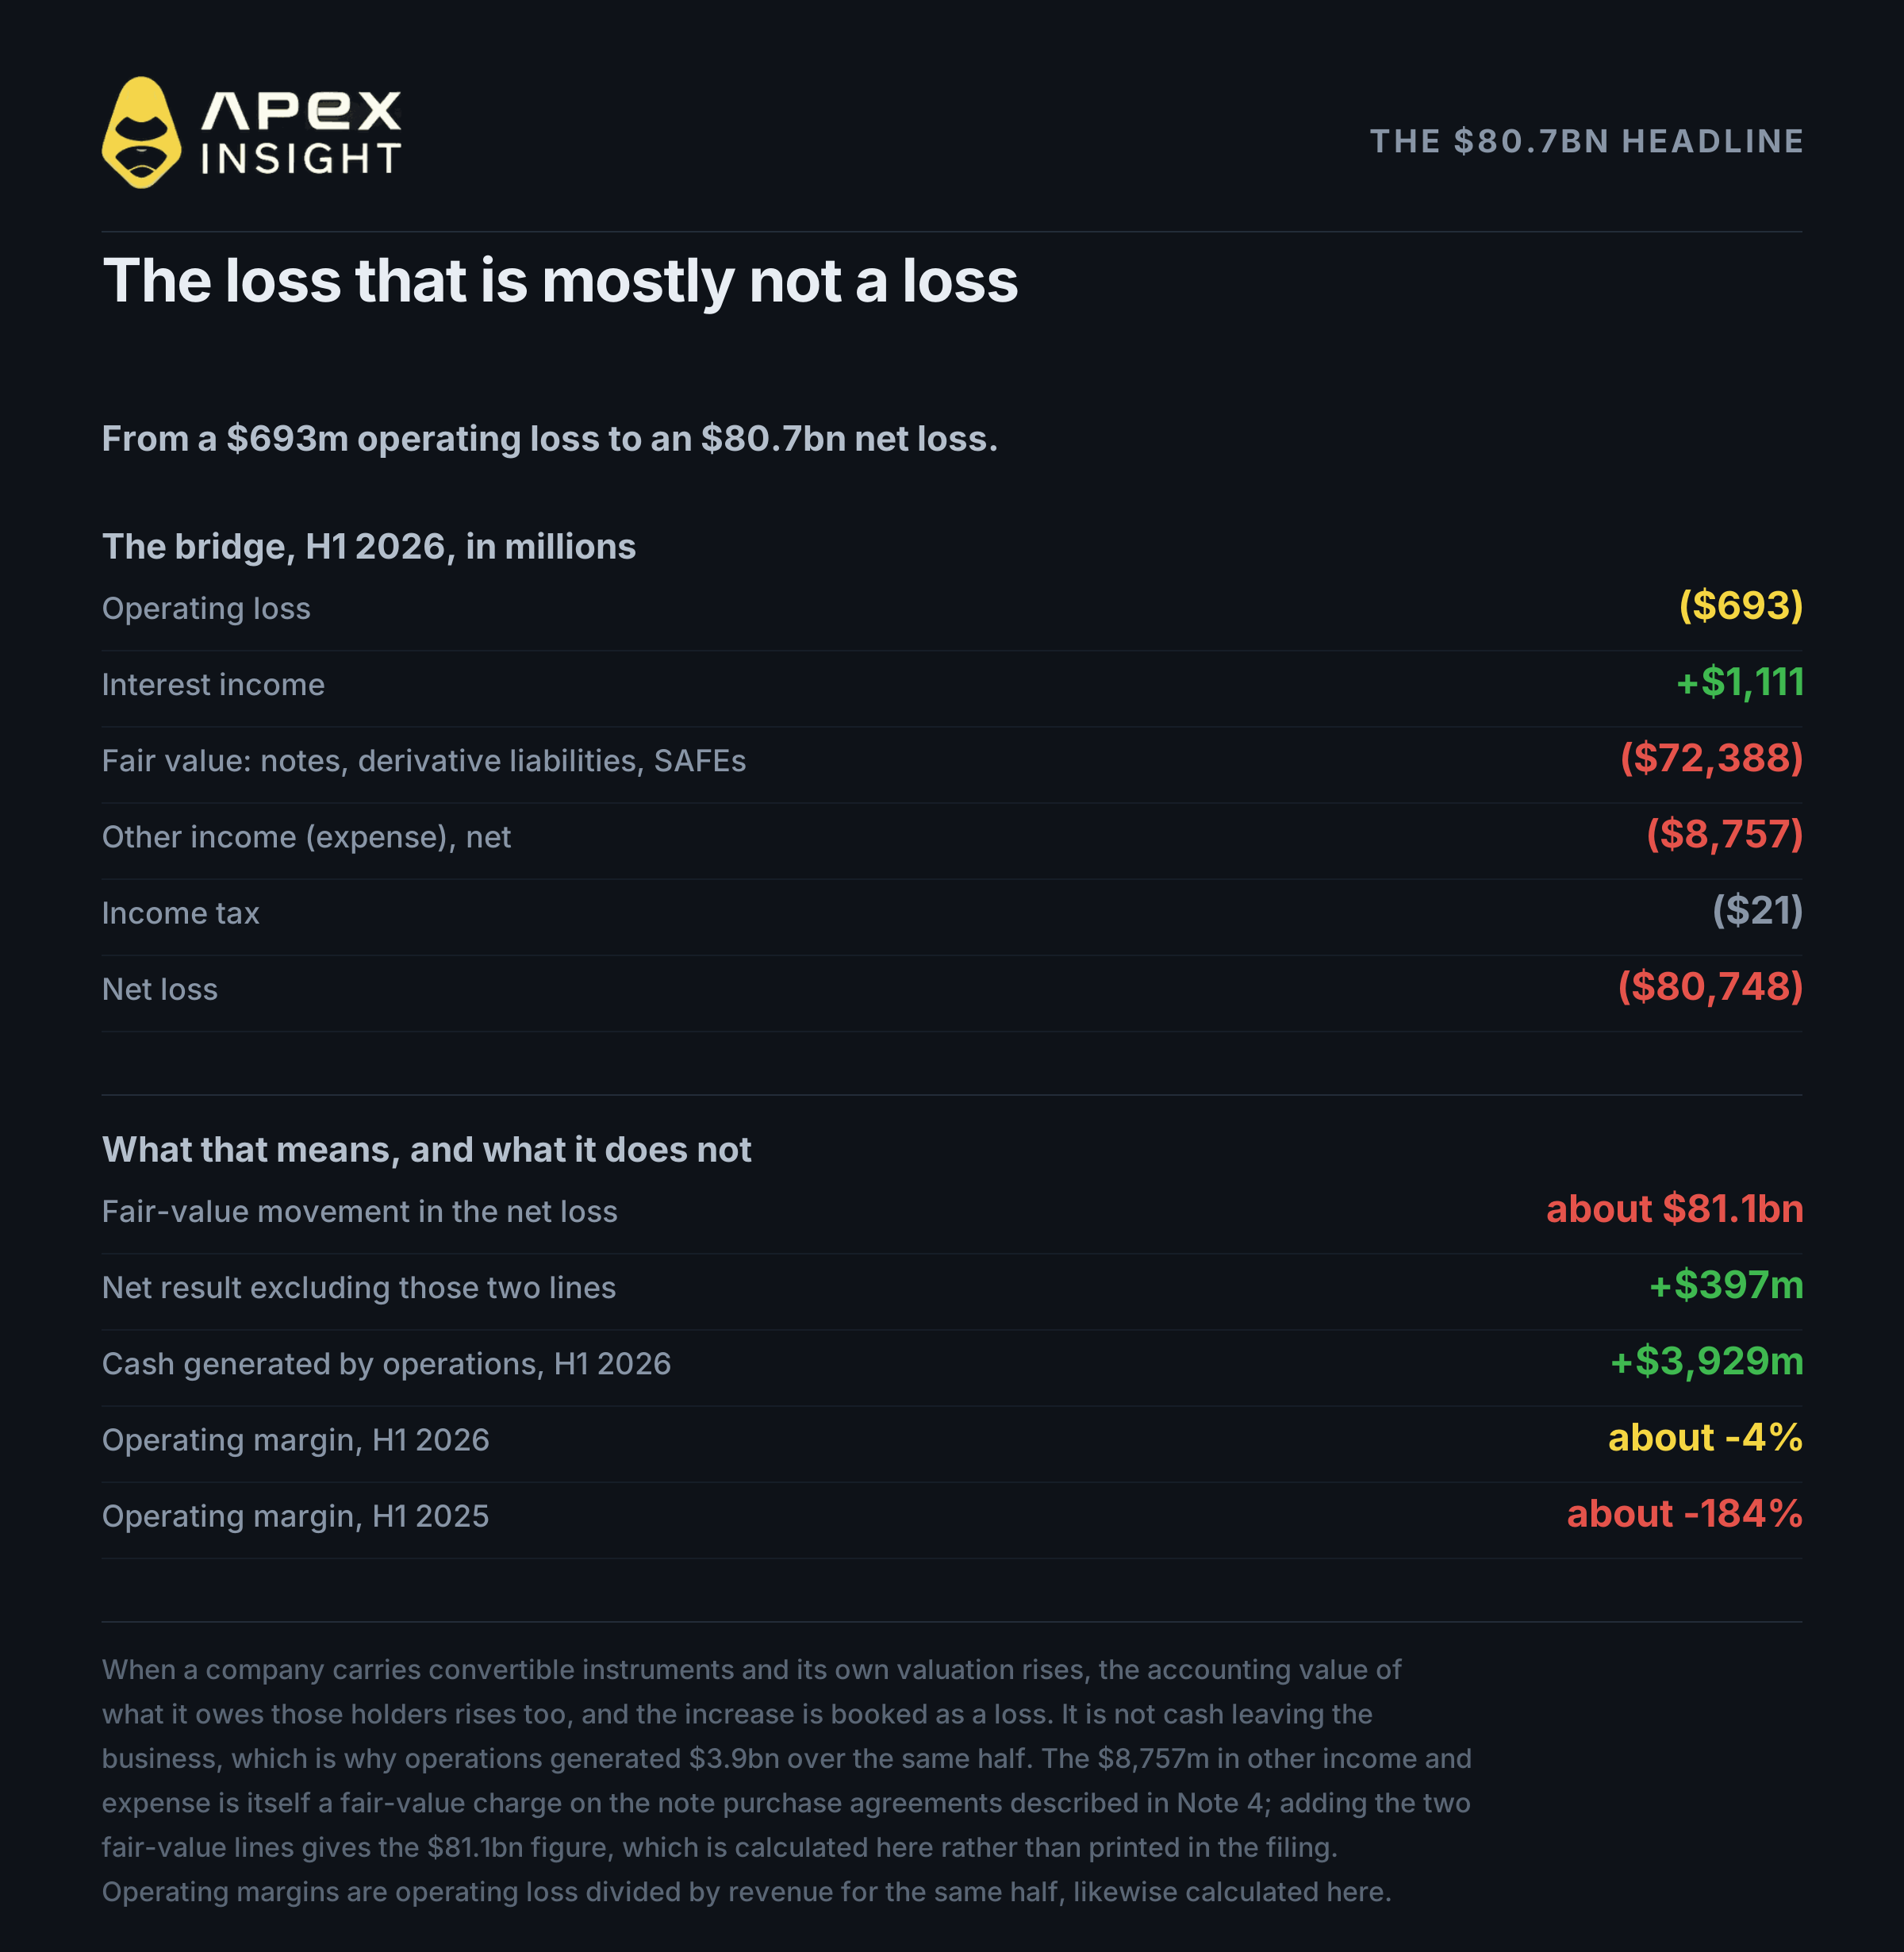
Из чистого убытка в $80 748 млн $72 388 млн приходится на одну строку: изменение справедливой стоимости конвертируемых облигаций, производных обязательств и SAFE. Это безденежная переоценка. Когда у компании есть конвертируемые инструменты, а её собственная оценка растёт, бухгалтерская стоимость обязательств перед их держателями также увеличивается, и рост отражается в отчёте о прибылях и убытках как убыток.
Но это не единственный фактор. Ниже — полный переход от операционного убытка к чистому, в миллионах:
Строка | 1П 2026 |
|---|---|
Операционный убыток | (693) |
Процентный доход | 1 111 |
Изменение справедливой стоимости конвертируемых облигаций, производных обязательств и SAFE | (72 388) |
Прочие доходы (расходы), нетто | (8 757) |
Налог на прибыль | (21) |
Чистый убыток | (80 748) |
Эти $8 757 млн также являются начислением по справедливой стоимости — по соглашениям о покупке облигаций, описанным в Примечании 4. Вместе две строки дают $81,1 млрд движения справедливой стоимости между операционным убытком $693 млн и чистым убытком $80,7 млрд.
Если исключить обе строки, арифметика меняется. Операционный убыток $693 млн плюс процентный доход $1 111 млн минус $21 млн налога дают чистую прибыль $397 млн за полугодие. Это не показатель, напечатанный в заявлении, и не результат по GAAP, но он лучше описывает работу бизнеса.
Проще говоря, почти весь убыток $80,7 млрд — бухгалтерское следствие роста стоимости Anthropic. Эти деньги не покидали компанию; это подтверждает отчёт о движении денежных средств, согласно которому за тот же период операционная деятельность принесла $3,9 млрд.
Это не новый паттерн, что указывает на его структурный характер. В первой половине 2025 года только строка конвертируемых облигаций составляла $10 942 млн при чистом убытке $12 969 млн. В обоих периодах переоценка составляла подавляющую часть отражённого убытка: около 84% в прошлом году и около 90% в этом году.
Если исключить движение справедливой стоимости, операционная картина — это операционный убыток $693 млн при выручке $16,3 млрд, то есть маржа около минус 4% против минус 184% годом ранее.
3. Что именно котирует контракт ANT
Здесь многие трейдеры могут ошибиться: число на экране не означает то, чем кажется.
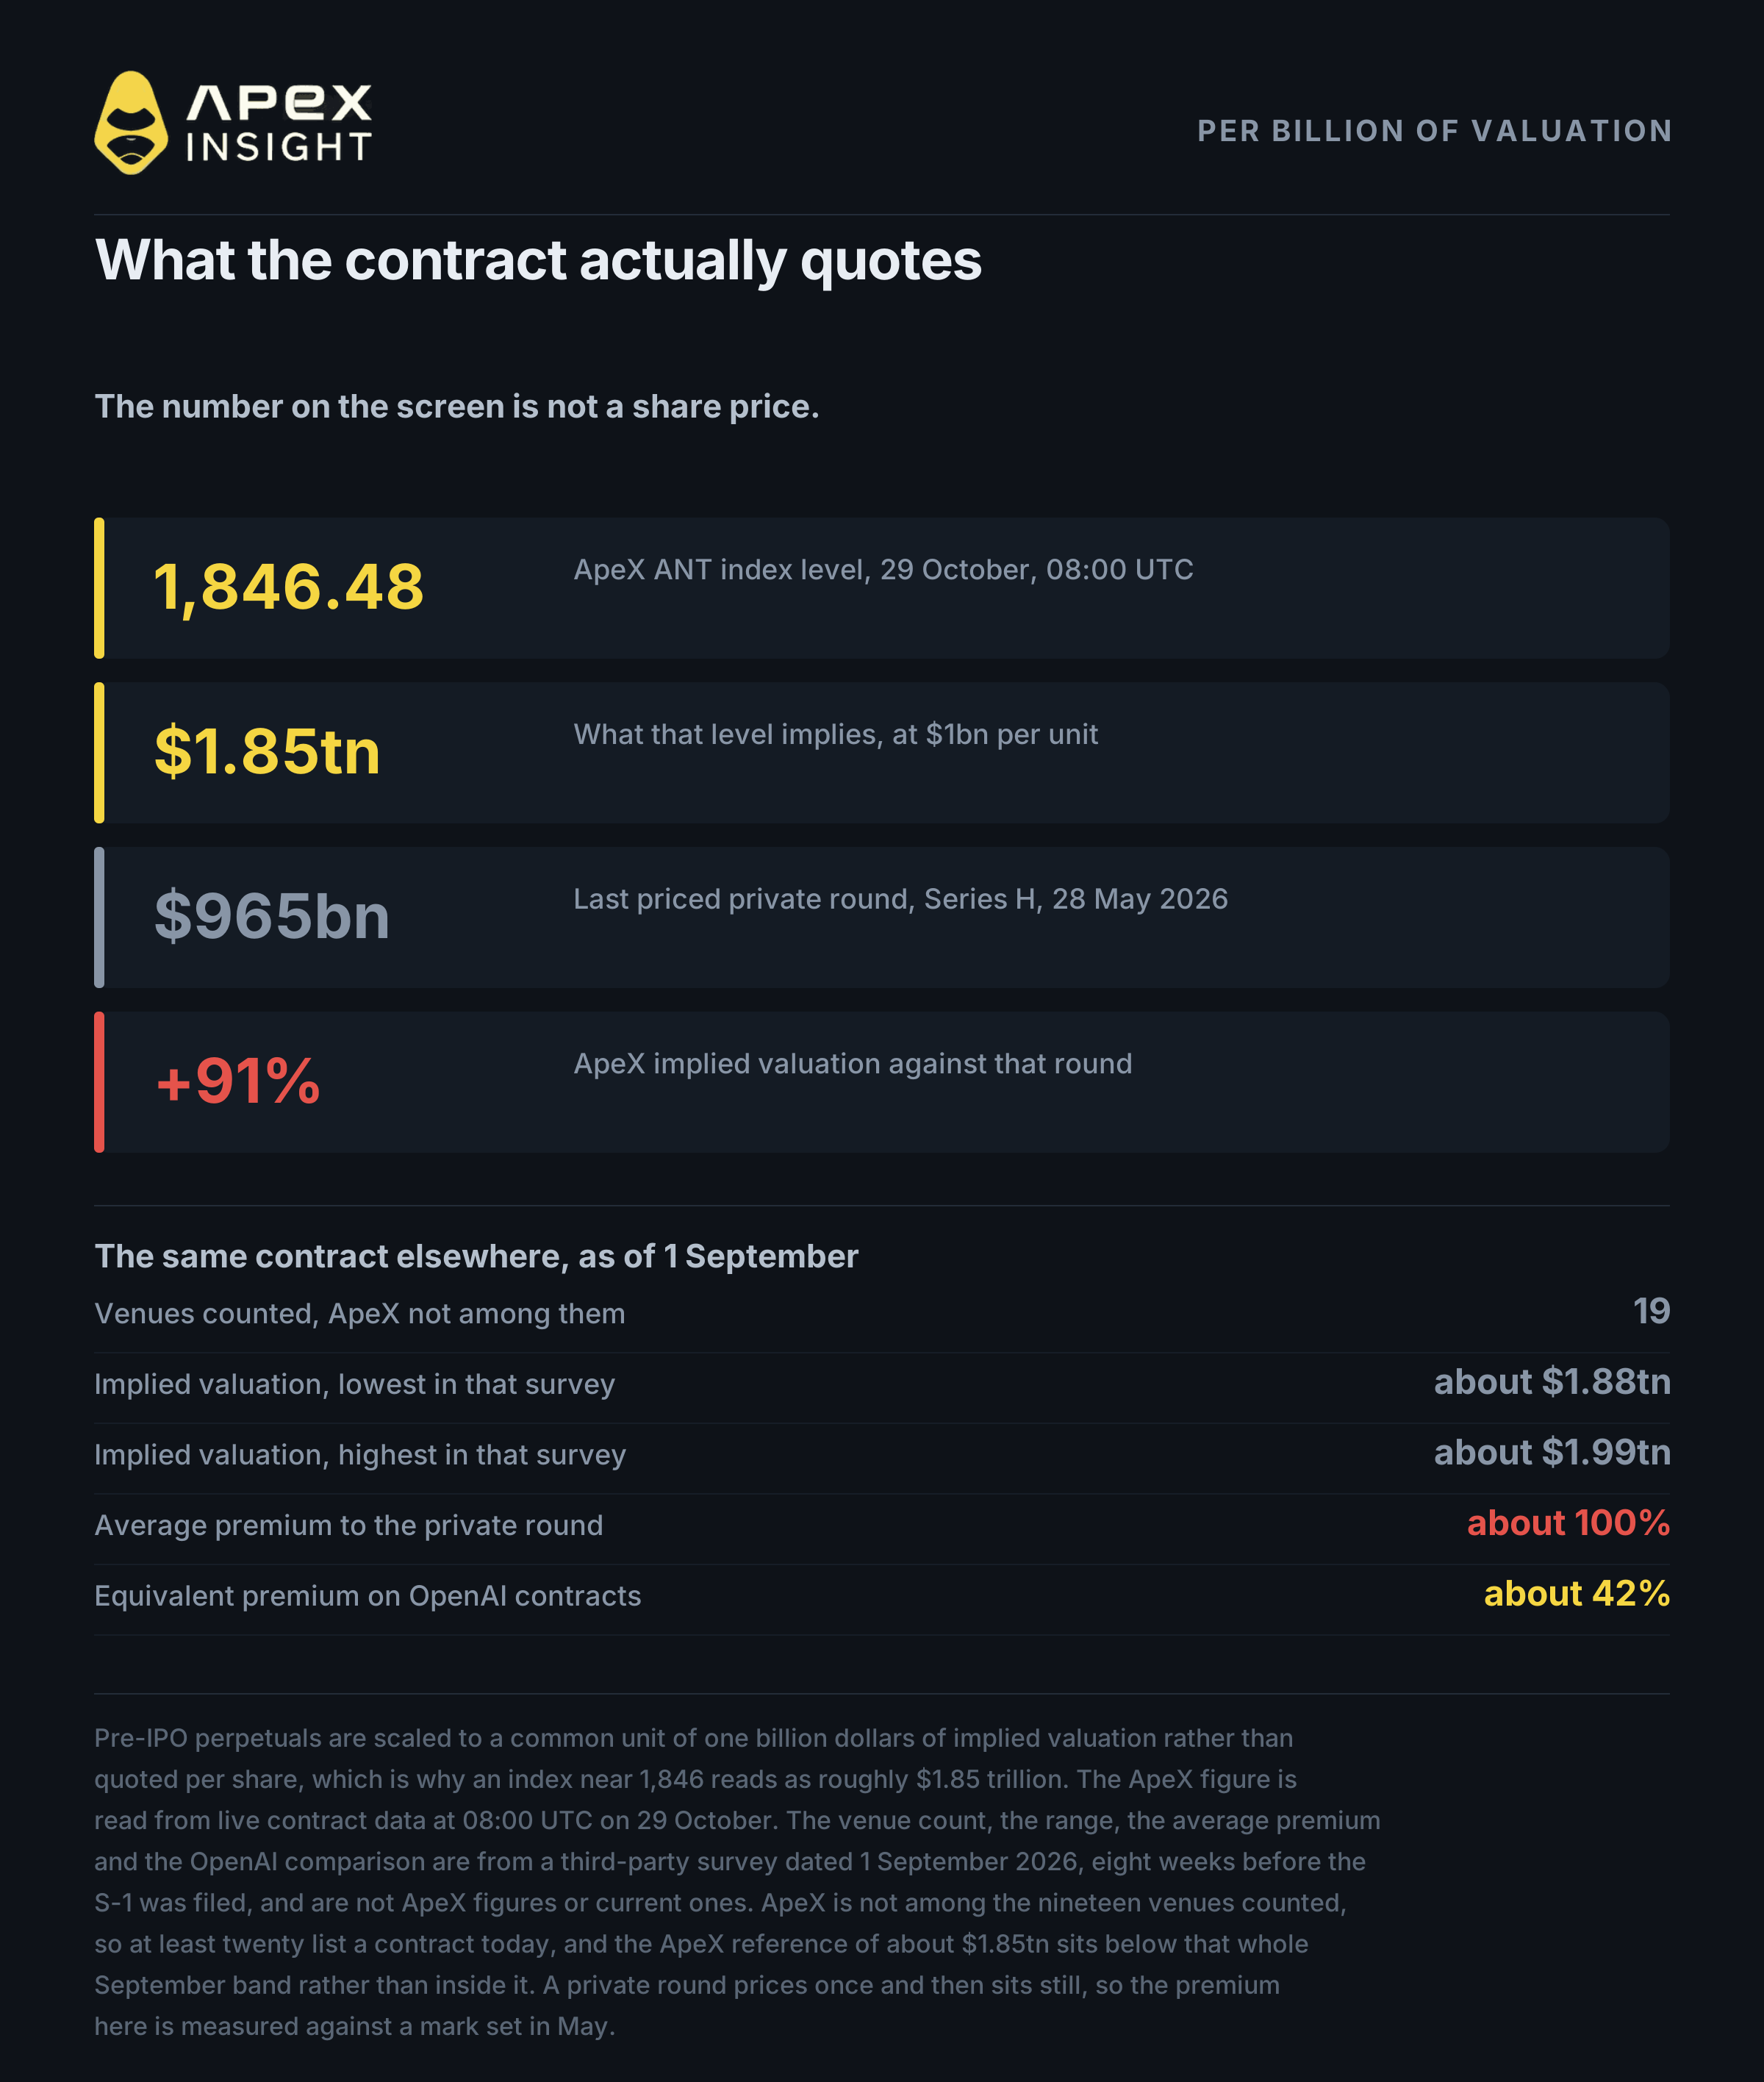
Бессрочный контракт до IPO не котирует цену акции. Такие контракты масштабированы до общей единицы — одного миллиарда долларов подразумеваемой оценки. Котировка — это предполагаемая стоимость компании в миллиардах.
Поэтому индекс ApeX ANT на уровне 1 846,48 — не $1 846 за акцию. Он означает оценку примерно в $1,85 трлн.
Это различие меняет смысл всех остальных цифр. Последний оценённый частный раунд Anthropic — Series H с оценкой $965 млрд от 28 мая 2026 года. По сравнению с ним индекс ApeX примерно на 91% выше.
Важно также сравнить этот уровень с остальным рынком. Лучший найденный межплощадочный снимок датирован 1 сентября 2026 года, за восемь недель до подачи S-1, и насчитывал 19 площадок с контрактом Anthropic — без ApeX, поэтому сейчас их не менее 20. Тогда подразумеваемые оценки находились примерно между $1,88 трлн и $1,99 трлн, со средней премией около 100% к частной оценке.
Отсюда следуют два вывода. Уровень ApeX около $1,85 трлн ниже всего сентябрьского диапазона, а не у его дешёвого края. И сентябрьский снимок нельзя считать текущим спредом: между ним и сегодняшним днём была подача заявления. Для актуального сравнения нужно самостоятельно посмотреть котировки других площадок.
Для понимания нормы: в том же сентябрьском снимке эквивалентная премия по контрактам OpenAI была ближе к 42% на 18 площадках.
Это подводит нас к круглому уровню. Поскольку котировка масштабирована на миллиард долларов, оценка $2 трлн соответствует ровно индексу 2 000,00. От 1 846,48 это 8,3%. Площадки из сентябрьского обзора уже показывали до $1,99 трлн, менее чем в одном проценте от него.
Уровень близок и ранее уже достигался в других местах. Сможет ли он быть пробит, эта статья ответить не может. В S-1 нет диапазона цены, по ещё не размещённым акциям нет аналитического покрытия, а на ApeX пока нет полноценной ленты сделок. Остальная часть материала лишь объясняет, что находится между текущим уровнем и $2 трлн.
4. Листинг ещё не означает наличие рынка
Это самый практический раздел статьи — факт о ленте, а не о компании.
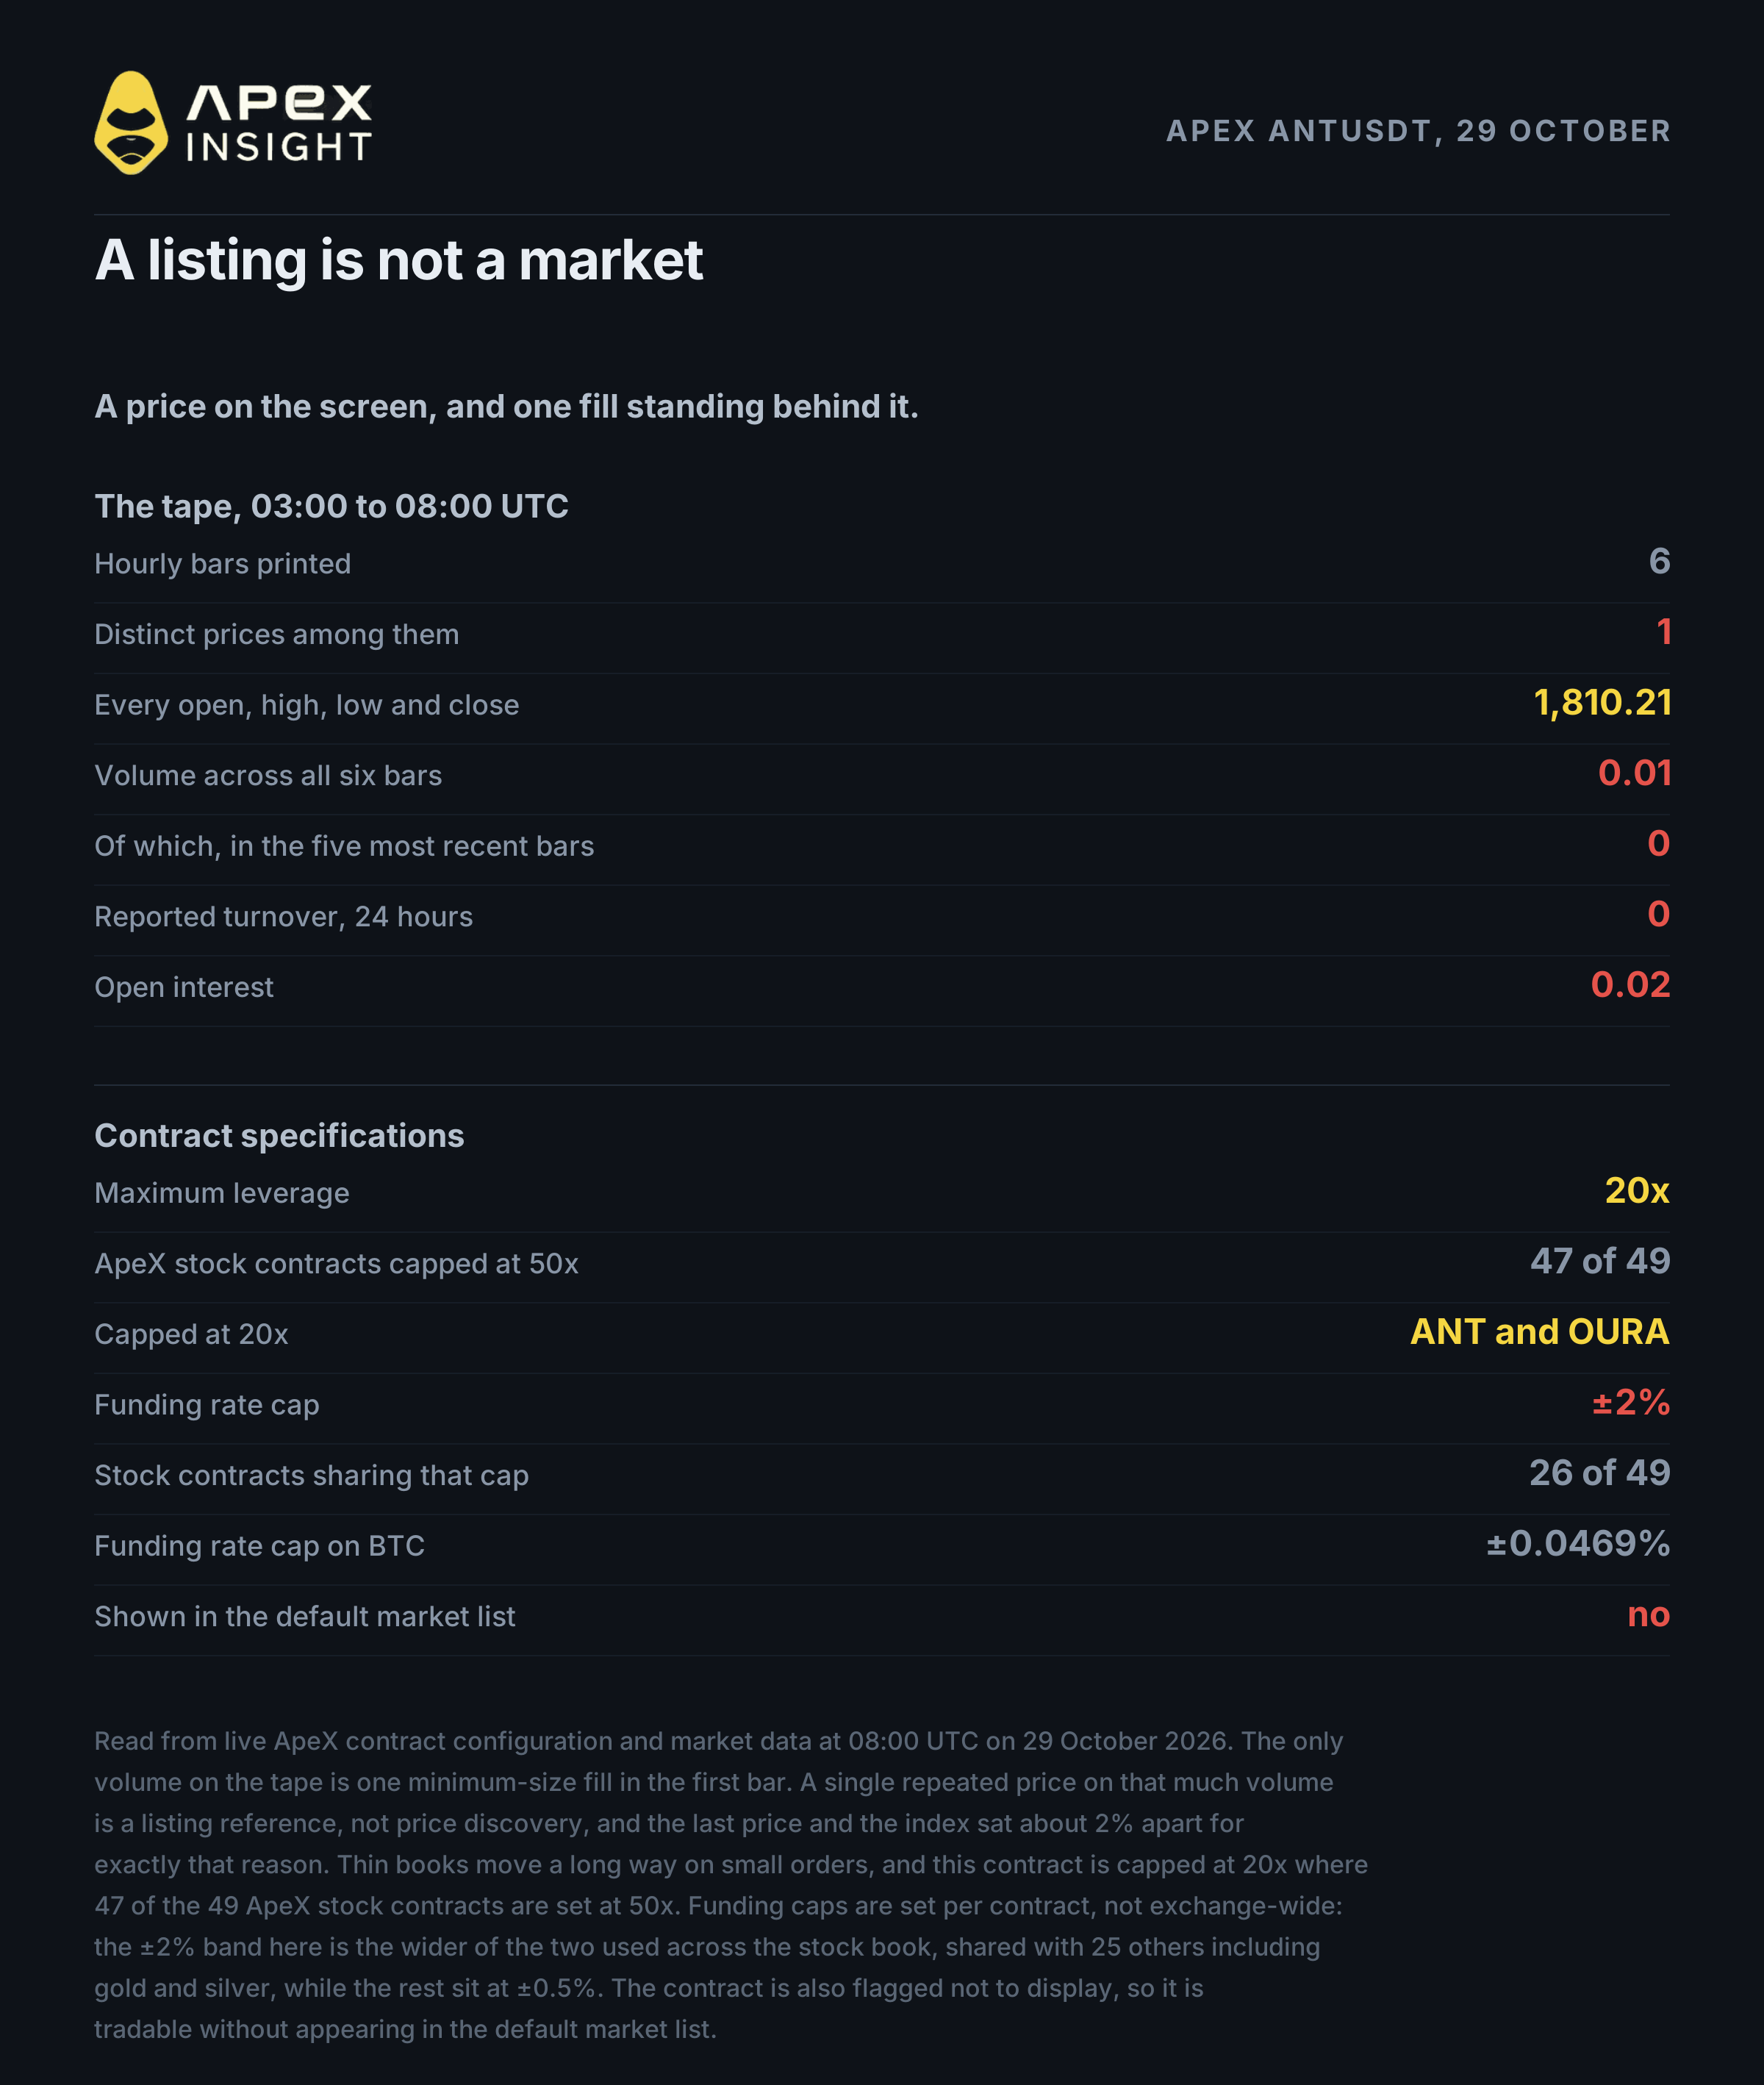
По состоянию на 08:00 UTC 29 октября контракт ApeX ANT сформировал шесть часовых свечей, каждая на уровне 1 810,21. Общий объём составил 0,01 контракта — одна минимальная сделка в первой свече; пять последующих имели нулевой объём. Оборот за 24 часа был нулевым. Открытый интерес — 0,02 контракта. Последняя цена и индекс отличались примерно на 2%, поскольку почти отсутствующие сделки не подтягивали марку к справочному уровню.
Итак, контракт и справочная цена есть, но фактически нет ценового обнаружения. Тот, кто сегодня говорит о «цене» ANT, говорит о справочной цене листинга, а не о рынке.
Это важно для исполнения, а не для инвестиционной идеи. Тонкий стакан сильно двигается от небольшого ордера, а контракт с плечом 20x на пустом рынке быстро это демонстрирует. Разумно дождаться формирования ленты в первые сессии, прежде чем считать какой-либо уровень информационно значимым.
Параметры контракта из актуальных данных: максимальное плечо — 20x. Это необычно: из 49 фондовых контрактов ApeX у 47 установлен лимит 50x, и только ANT и OURA ограничены 20x. Лимит ставки финансирования — ±2%, самая широкая полоса среди фондовых контрактов ApeX; в ней находятся 26 из 49 контрактов, включая золото и серебро. У остальных 23, включая Nvidia, лимит ±0,5%. Для сравнения, BTC ограничен ±0,0469%. Размер тика — 0,01.
Ещё одна деталь конфигурации: ANT-USDT сейчас помечен как скрытый, то есть им можно торговать, но он не отображается в стандартном списке рынков.
5. Чем не является бессрочный контракт до IPO
Шесть слов, и они важнее всего: вы не покупаете долю в капитале.
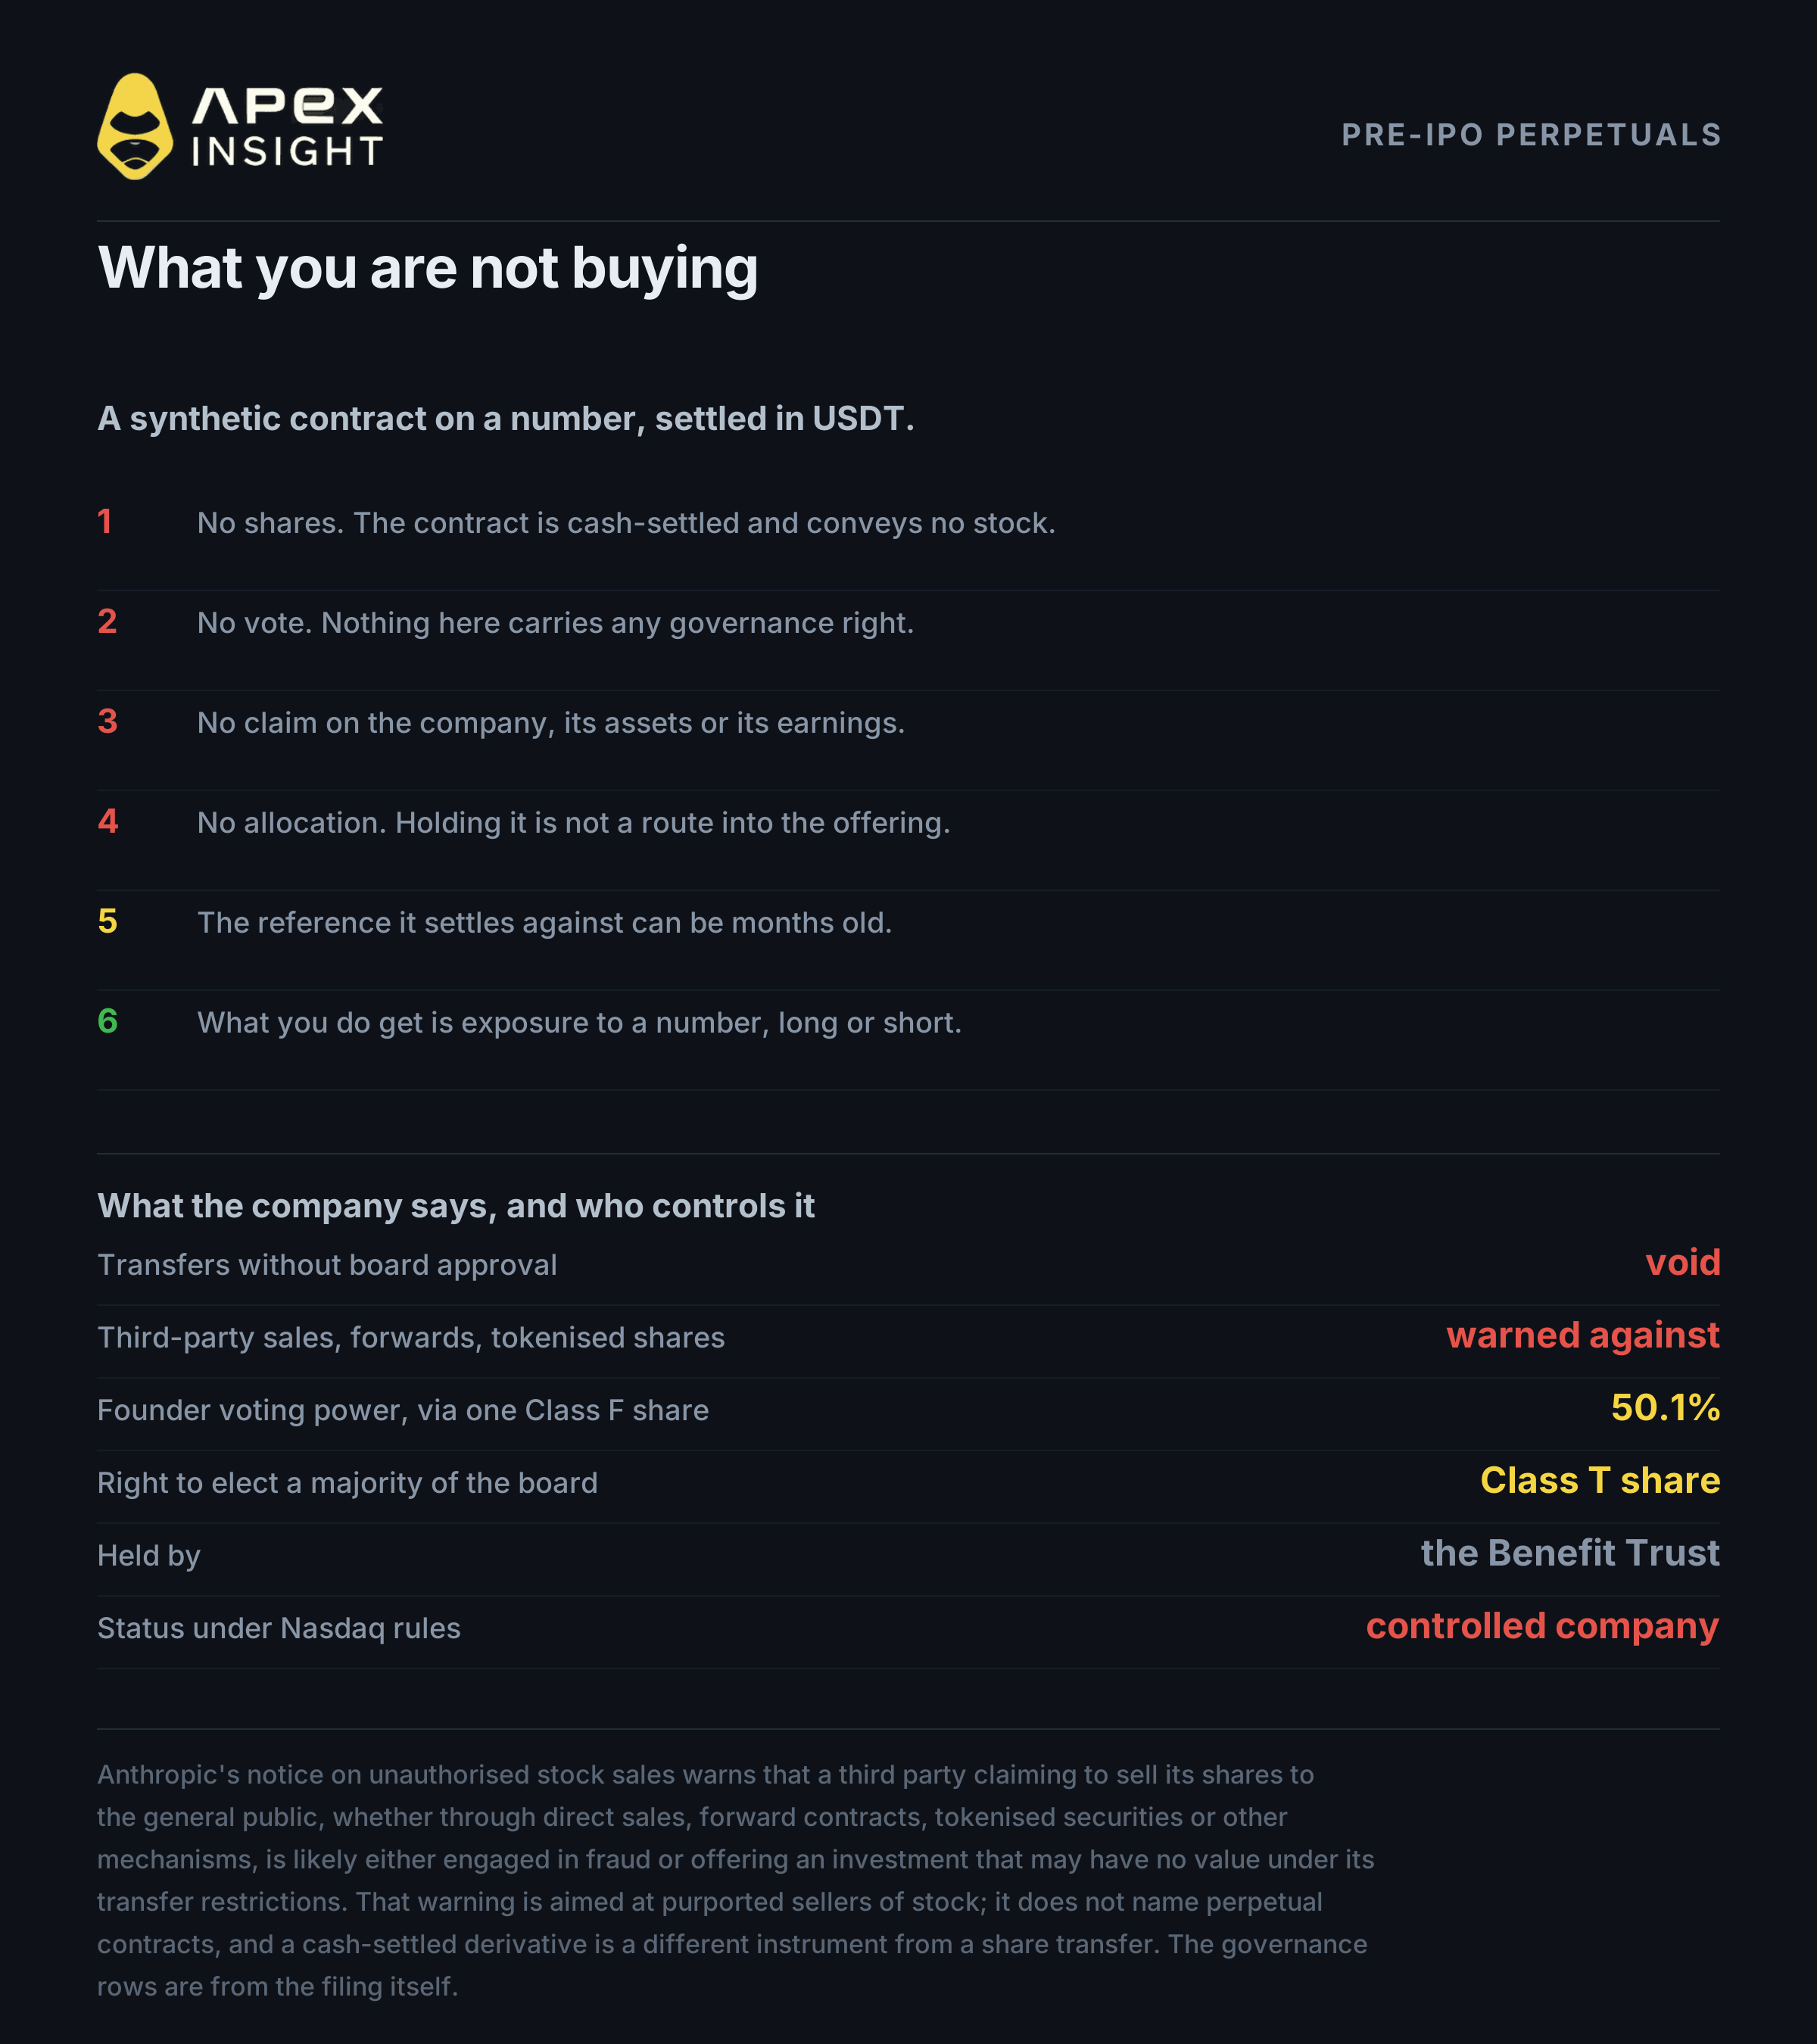
Бессрочный контракт до IPO — это синтетический контракт с расчётами в денежных средствах. Он не даёт акций, права голоса или каких-либо требований к компании. Это ставка на число, которое биржа выводит из данных о частной оценке.
Сама Anthropic высказывалась о более широкой категории продуктов. В уведомлении о несанкционированных продажах акций компания предупреждает, что третья сторона, заявляющая о продаже её акций широкой публике, посредством прямых продаж, «форвардных контрактов», токенизированных ценных бумаг или иных механизмов, «вероятно, занимается мошенничеством либо предлагает инвестицию, которая может не иметь стоимости из-за ограничений на передачу». Компания отдельно заявила, что предполагаемые передачи без одобрения совета директоров недействительны.
Важно точно понимать формулировку. Предупреждение адресовано тем, кто пытается продать акции Anthropic; в нём не упоминаются бессрочные контракты, а дериватив с денежными расчётами отличается от передачи акций. Но трейдер должен знать публичную позицию компании, чья оценка лежит в основе торговли.
Ещё два структурных момента есть в самой отчётности. Семь сооснователей Anthropic владеют одной акцией класса F — без экономических прав, но с голосами, равными 50,1% общей голосующей силы, через Founder LLC. Кроме того, акция класса T, принадлежащая Long-Term Benefit Trust, даёт право избрать большинство совета директоров. В разделе факторов риска говорится, что такая структура может фактически лишить владельцев класса A возможности влиять на важные решения, включая смену контроля. По правилам Nasdaq Anthropic будет контролируемой компанией.
Наконец, справочные цены таких контрактов могут месяцами оставаться устаревшими: частный раунд устанавливает цену один раз, после чего рынок продолжает двигаться.
6. Какие риски называет компания
Полезно читать факторы риска S-1 в порядке, выбранном компанией: этот порядок сам по себе является раскрытием информации.
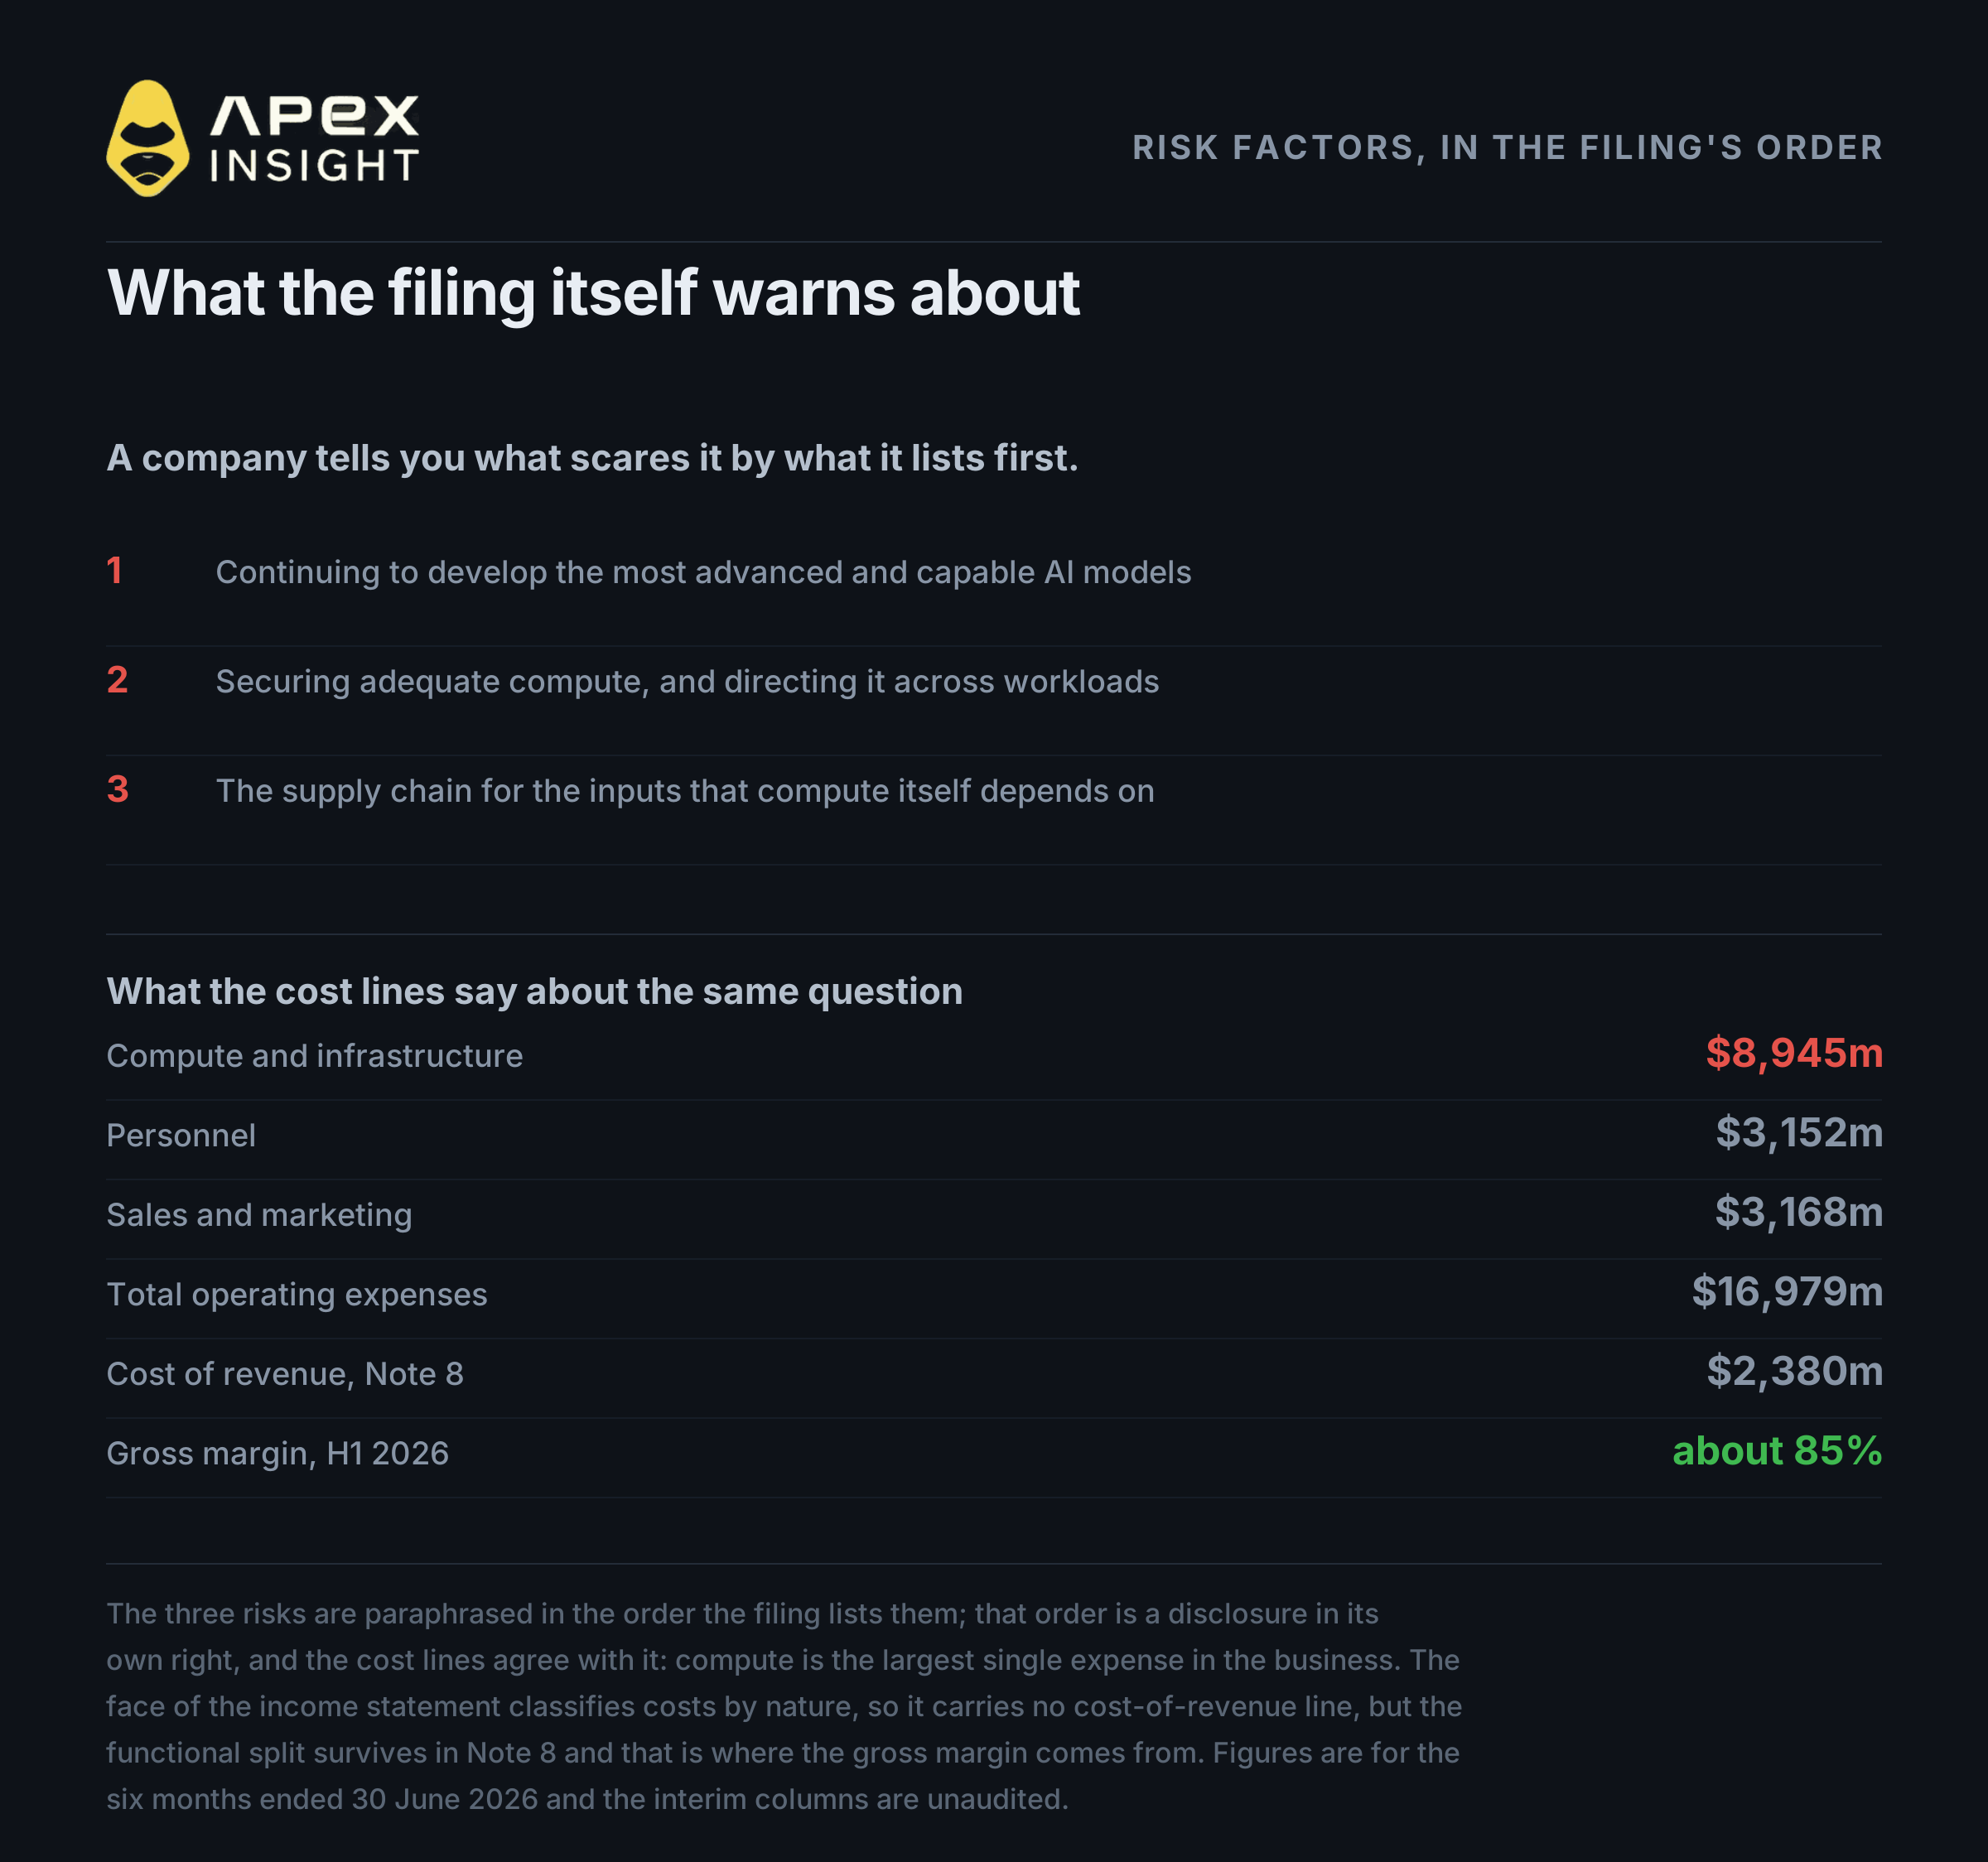
Первые три риска Anthropic в последовательности заявления — варианты одной проблемы. Первый: успех зависит от дальнейшей разработки наиболее продвинутых и мощных моделей ИИ, что требует вычислительных ресурсов, талантов, роста выручки и доступа к капиталу. Второй: обеспечение достаточных вычислительных мощностей и их распределение между задачами, включая конкуренцию и зависимость от облачных провайдеров. Третий — цепочка поставок, от которой зависят сами вычисления.
Компания говорит, что её главный риск — доступ к чипам и капиталу для их покупки, и собственные расходы это подтверждают. Вычисления и инфраструктура — крупнейшая статья расходов: $8 945 млн из $16 979 млн общих операционных расходов, значительно больше продаж и маркетинга ($3 168 млн) и расходов на персонал ($3 152 млн).
Есть особенность представления данных, о которой стоит знать при расчёте валовой маржи. В самом отчёте о прибылях и убытках расходы классифицированы по природе, поэтому отдельной строки себестоимости выручки нет; Anthropic перешла к такому представлению в 2025 году. Функциональная разбивка сохраняется в Примечании 8: себестоимость выручки составляет $2 380 млн, почти полностью это вычисления для обслуживания клиентских задач. Именно отсюда берётся валовая маржа 85%.
Таким образом, бычий и медвежий сценарии опираются на одни и те же факты. Выручка выросла в четырнадцать раз за год, операционный убыток резко сократился, а валовая маржа высока. Продолжится ли это, зависит от цепочки поставок вычислительных ресурсов, которую сама компания называет в первых трёх рисках.
Но ни один из этих фактов не говорит, является ли $1,85 трлн правильной оценкой. Они показывают, на что вы фактически делаете ставку при торговле контрактом: не на продукт Anthropic, а на разрыв между частной оценкой, установленной в мае, и тем, что публичный рынок решит в ближайшие недели.
Торгуйте рынками из этой статьи
Всеми упомянутыми здесь инструментами можно торговать на ApeX Omni как бессрочными TradFi-контрактами с расчётами в USDT, в лонг или шорт, без KYC.
Главный контракт:
ANTUSDT, Anthropic, до 20x
Ближайшее сравнение — другая частная компания, торгующаяся бессрочным контрактом до листинга:
SPCXUSDT, SpaceX, до 50x
А также публичная компания, чьи результаты сильнее всего связаны с ограничениями вычислительных ресурсов из шестого раздела:
NVDAUSDT, Nvidia, до 50x
TradFi-контракты на ApeX рассчитываются по индексу, а не по базовому активу, и отдельно представлены в данных о контрактах. Параметры различаются, поэтому проверяйте их перед открытием позиции: для ANT лимит составляет 20x, тогда как SpaceX и Nvidia предлагают до 50x, а лимиты финансирования также отличаются.
ANT уже доступен на ApeX
ANTUSDT размещён и открыт для торговли в лонг или шорт с плечом до 20x и расчётами в USDT. KYC не требуется.
Перед размещением ордера учитывайте всё, сказанное в четвёртом разделе. Стакан новый, в ленте пока одна сделка, а контракт не отображается в стандартном списке рынков — переходите по ссылке, учитывайте отсутствие глубины и помните, что лимит 20x установлен не случайно.
ANT уже доступен на ApeX
Торгуйте бессрочным контрактом Anthropic до IPO в лонг или шорт с плечом до 20x. Расчёты в USDT, KYC не требуется.
Торговля бессрочными контрактами сопряжена с высоким риском и может привести к полной потере позиции. Плечо увеличивает как прибыль, так и убытки. Недавно размещённый контракт с небольшой или отсутствующей историей торгов несёт дополнительный риск: стаканы неглубокие, спреды широкие, а небольшие ордера могут сильно сдвинуть цену. Эта статья не является финансовой рекомендацией. Проводите собственное исследование и никогда не рискуйте суммой, которую не можете позволить себе потерять.
Если вам нужна помощь, свяжитесь с нашей командой в Discord.
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Раскрытие информации: эта статья подготовлена при помощи Claude — продукта Anthropic, компании, которую она анализирует. Материал проверен по первичным источникам, а выводы принадлежат исследовательской команде, однако читателям следует учитывать эту связь.
Финансовые показатели в разделах один, два и шесть взяты из формы S-1 Anthropic, поданной в SEC 26 октября 2026 года, и указаны в миллионах долларов за шесть месяцев, завершившихся 30 июня 2026 года, с сопоставимым периодом предыдущего года. Промежуточные показатели неаудированы; аудированная отчётность охватывает полные 2023–2025 годы. Валовая маржа рассчитана на основе себестоимости выручки из Примечания 8, а не по лицевой стороне отчёта о прибылях и убытках, где расходы классифицированы по природе. Данные о корпоративном управлении в пятом разделе, включая акции классов F и T, взяты из заявления. Количество акций и диапазон цены в поданном регистрационном заявлении не указаны, поэтому ни одна цена за акцию в статье не взята из заявления. Данные по контракту ApeX, включая уровень индекса, последнюю цену, часовые свечи, лимит плеча, лимиты финансирования и флаг отображения, считаны из актуальной конфигурации и рыночных данных в 08:00 UTC 29 октября 2026 года. Контракт ANT котируется за миллиард долларов подразумеваемой оценки, а не за акцию; все оценки в статье следуют этой конвенции. Межплощадочные оценки, количество площадок, средние премии и сравнение с OpenAI взяты из стороннего обзора от 1 сентября 2026 года, за восемь недель до подачи S-1; в тексте они обозначены этой датой. Это не данные ApeX и их не следует считать актуальными. Частная оценка Series H также взята из стороннего источника. Бессрочный контракт до IPO является деривативом с расчётами в денежных средствах и не даёт доли в капитале; ничто в статье не следует воспринимать как способ владеть акциями Anthropic.