


Am 26. Oktober hat Anthropic bei der US-Börsenaufsicht SEC eineRegistrierungserklärung auf Formular S-1 eingereicht. Das Unternehmen beantragt die Notierung seiner Stammaktien der Klasse A am Nasdaq Global Select Market unter dem Symbol ANT. Goldman Sachs und Morgan Stanley führen das Angebot. Die Registrierung ist noch nicht wirksam, und eine Preisspanne wurde noch nicht festgelegt.
Drei Tage später ging ein ANT-Perpetual auf ApeX live.
Die am weitesten verbreitete Zahl aus dem Filing war ein Nettoverlust von 80,7 Mrd. USD für die erste Hälfte des Jahres 2026. Sie steht tatsächlich im Filing, sagt aber nur sehr wenig darüber aus, wie das operative Geschäft lief.
Der ANT-Kontrakt bewertet Anthropic mit rund 1,85 Bio. USD. Zwei Billionen liegen 8,3 % darüber. Im Folgenden geht es darum, was das Filing aussagt, wie der Kontrakt diese Informationen verarbeitet und was zwischen 1,85 und 2 Bio. USD liegt.
1. Was Anthropic tatsächlich eingereicht hat
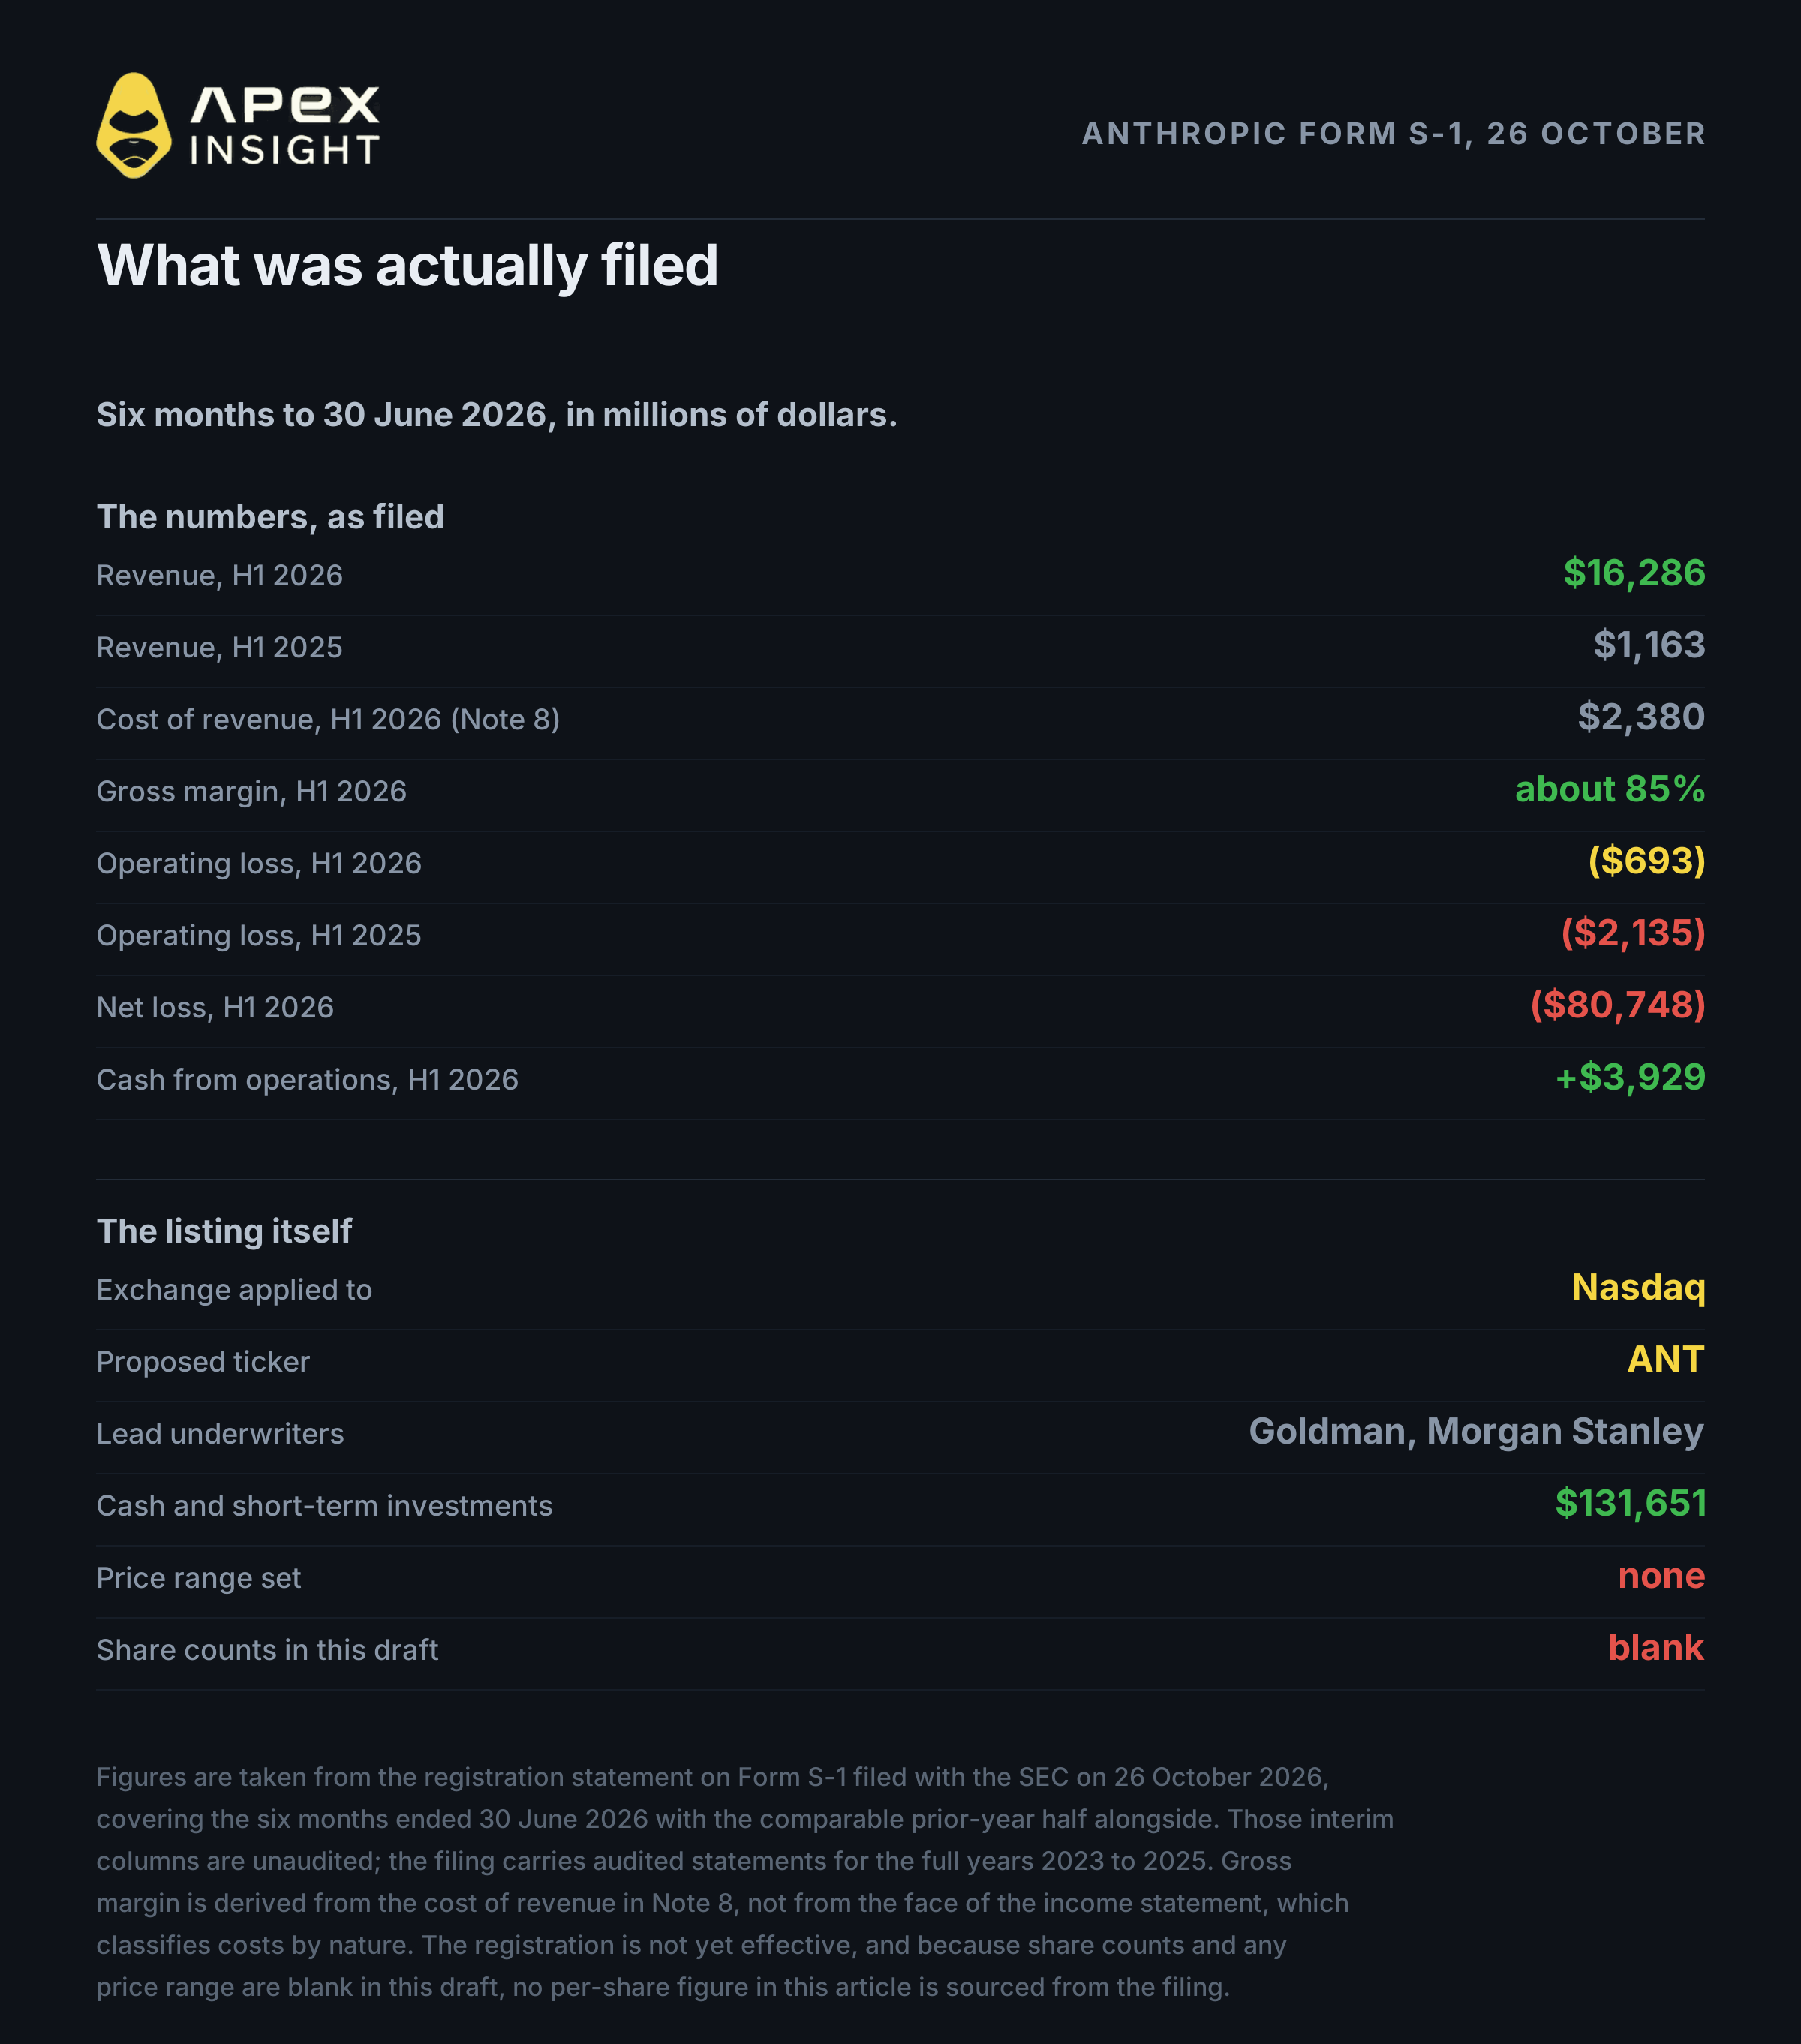
Beginnen wir mit dem Dokument. Der S-1 ist öffentlich und über EDGAR verfügbar. Er umfasst die sechs Monate bis zum 30. Juni 2026, mit dem Vorjahreszeitraum als Vergleich. Die wichtigsten Positionen sind in Millionen US-Dollar angegeben:
Position | H1 2026 | H1 2025 |
|---|---|---|
Umsatz | 16.286 | 1.163 |
Umsatzkosten (Anmerkung 8) | 2.380 | 1.019 |
Operativer Verlust | (693) | (2.135) |
Nettoverlust | (80.748) | (12.969) |
Veränderung des Fair Value von Wandelanleihen, Derivatverbindlichkeiten und SAFEs | (72.388) | (10.942) |
Barmittel und kurzfristige Anlagen beliefen sich Ende Juni auf 131,7 Mrd. USD. Der operative Cashflow betrug 3,929 Mrd. USD, gegenüber 1,513 Mrd. USD, die im Vorjahr für operative Aktivitäten verwendet wurden.
Ein wichtiger Hinweis: Die Spalten für H1 2026 sind ungeprüft. Die geprüften Abschlüsse im S-1 decken die Gesamtjahre 2023 bis 2025 ab; der Zwischenzeitraum wird als ungeprüfte Zwischenfinanzinformation dargestellt.
Der Umsatz stieg im Jahresvergleich um das Vierzehnfache. Gleichzeitig verringerte sich der operative Verlust von 2,135 Mrd. USD auf 693 Mio. USD. Aus den Umsatzkosten ergibt sich für das Halbjahr eine Bruttomarge von rund 85 %, verglichen mit etwa 12 % im Vorjahr.
Was das Filing nicht enthält, ist für die Bewertung des Kontrakts ebenso wichtig: Die Aktienzahlen der Klassen A und N sind nicht angegeben. Es gibt keine Preisspanne und keine ausgewiesene Bewertung. Jede Zahl zum Wert von Anthropic stammt daher aus privaten Finanzierungsrunden oder aus Schlussfolgerungen, nicht aus dem Prospekt.
2. Der Verlust von 80,7 Mrd. USD ist größtenteils ein Buchhaltungseffekt
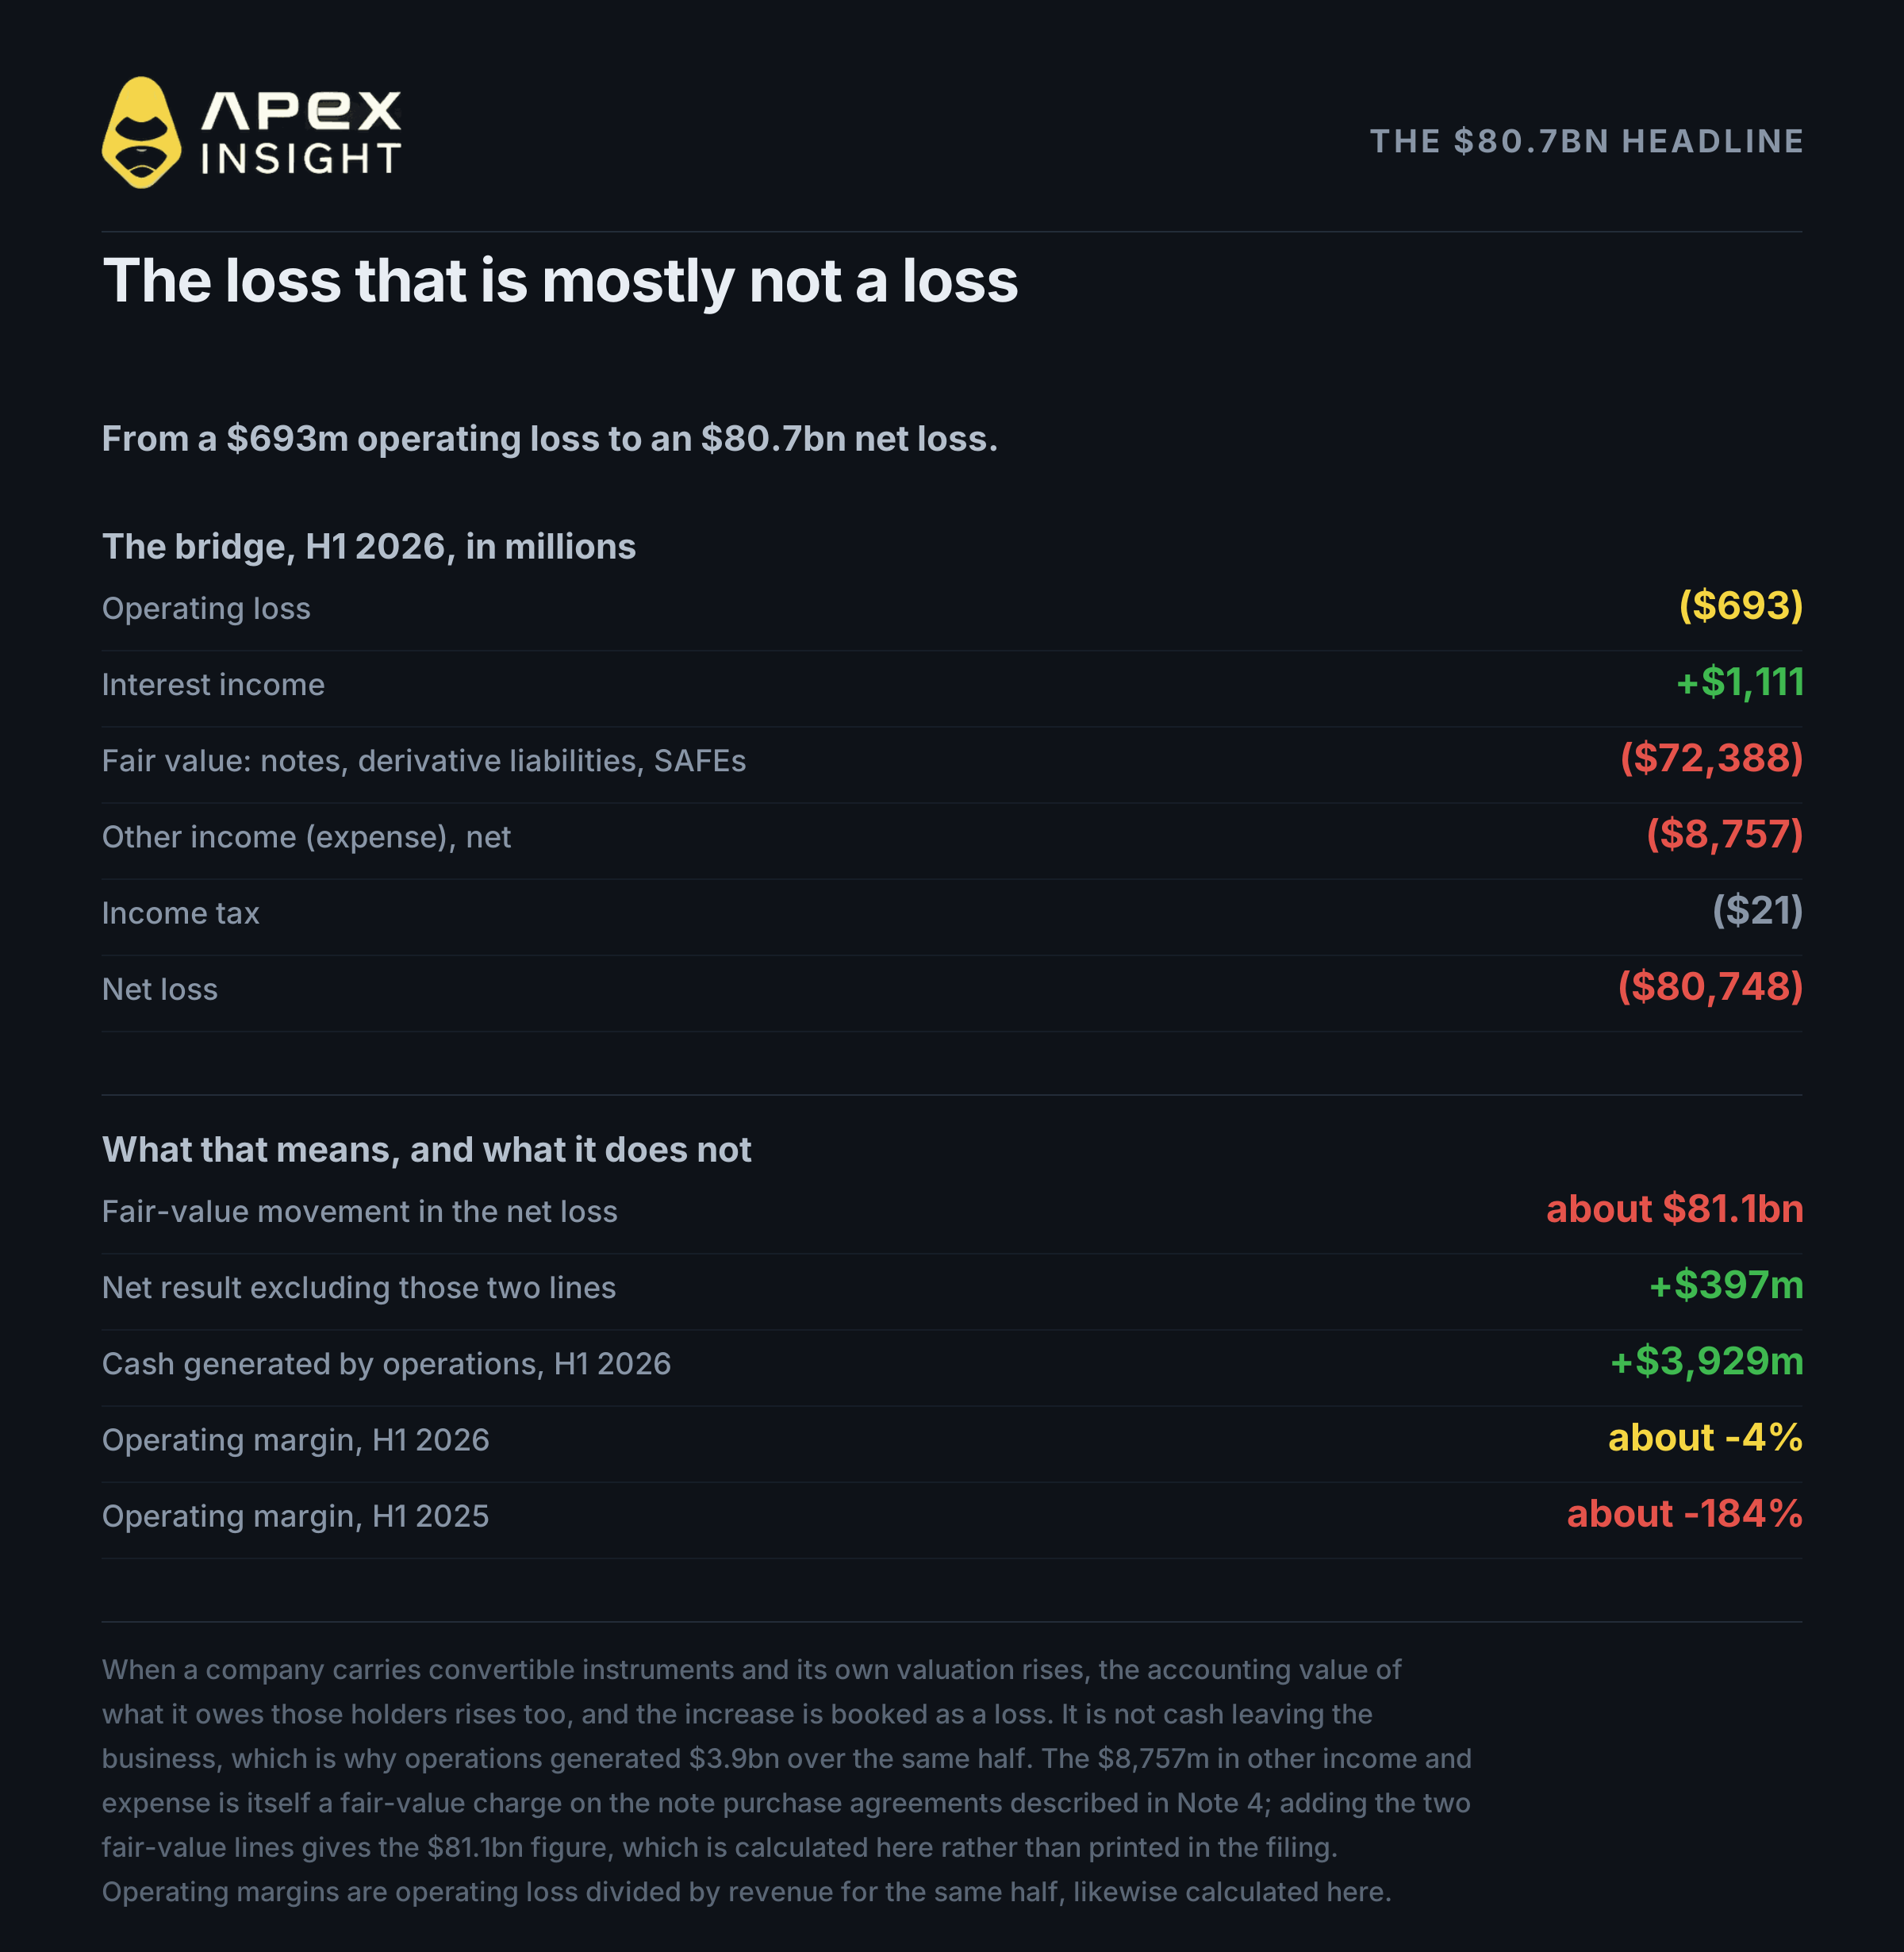
Von den 80,748 Mrd. USD Nettoverlust entfallen 72,388 Mrd. USD auf eine einzige Position: die Veränderung des Fair Value von Wandelanleihen, Derivatverbindlichkeiten und SAFEs. Dabei handelt es sich um eine nicht zahlungswirksame Neubewertung. Steigt die Bewertung eines Unternehmens, steigen bei ausstehenden Wandelinstrumenten auch die bilanziellen Verpflichtungen gegenüber deren Inhabern; der Anstieg wird als Verlust in der Gewinn- und Verlustrechnung erfasst.
Zusätzlich gab es eine Fair-Value-Belastung von 8,757 Mrd. USD aus den in Anmerkung 4 beschriebenen Note Purchase Agreements. Zusammengenommen liegen somit 81,1 Mrd. USD an Fair-Value-Bewegungen zwischen einem operativen Verlust von 693 Mio. USD und einem Nettoverlust von 80,7 Mrd. USD.
Nimmt man diese Positionen heraus, dreht sich die Rechnung um. Der operative Verlust von 693 Mio. USD plus 1,111 Mrd. USD Zinsertrag minus 21 Mio. USD Steuern ergibt einen Nettogewinn von 397 Mio. USD für das Halbjahr. Diese Zahl wird im Filing nicht ausgewiesen und ist kein GAAP-Ergebnis, beschreibt aber besser die operative Leistung.
Praktisch der gesamte Verlust von 80,7 Mrd. USD ist somit die buchhalterische Folge davon, dass Anthropic wertvoller geworden ist. Das Geld hat das Unternehmen nicht verlassen; der Cashflow zeigt vielmehr 3,9 Mrd. USD, die im gleichen Halbjahr aus dem operativen Geschäft generiert wurden.
Bereinigt um die Fair-Value-Bewegungen ergibt sich ein operativer Verlust von 693 Mio. USD bei einem Umsatz von 16,3 Mrd. USD – eine Marge von rund minus 4 %, verglichen mit minus 184 % im Vorjahreszeitraum.
3. Was der ANT-Kontrakt tatsächlich quotiert
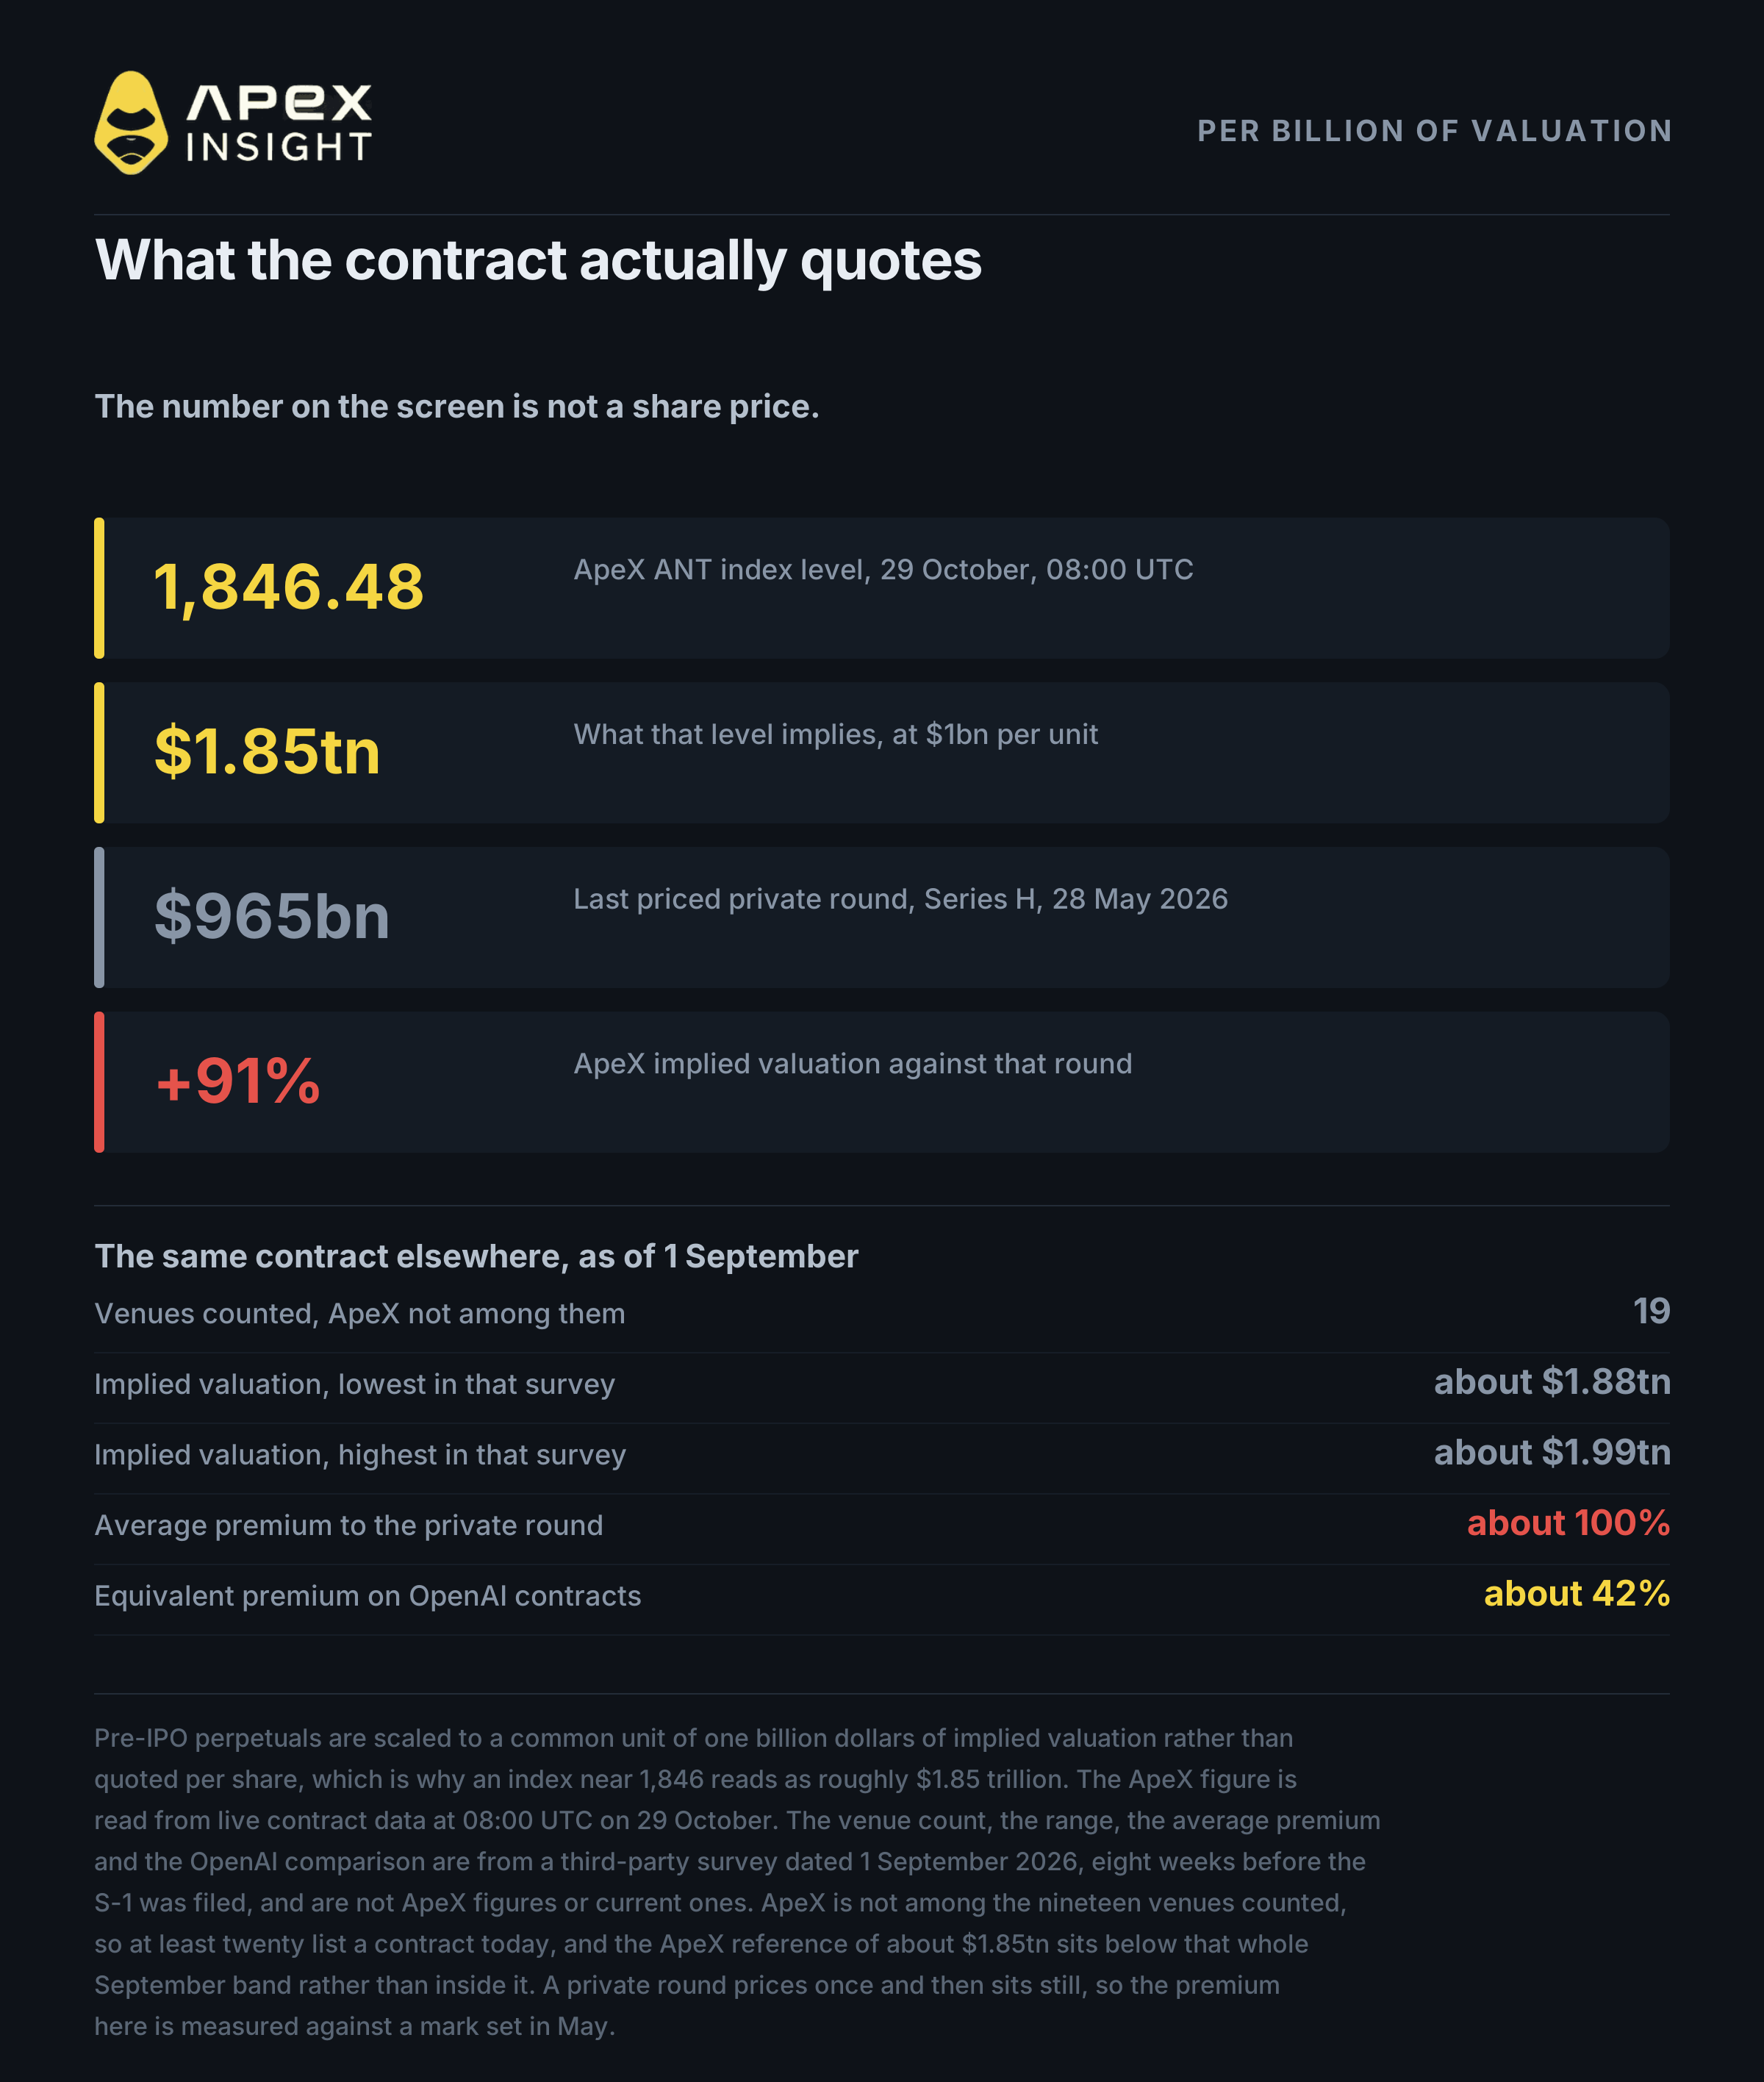
Ein Pre-IPO-Perpetual quotiert keinen Aktienkurs. Diese Kontrakte sindauf eine gemeinsame Einheit von einer Milliarde US-Dollar impliziter Bewertung skaliert. Der Kurs entspricht dem impliziten Unternehmenswert in Milliarden.
Der ApeX-ANT-Index von 1.846,48 bedeutet daher nicht 1.846 USD je Aktie, sondern eine implizite Bewertung von etwa 1,85 Bio. USD.
Anthropics letzte bepreiste private Finanzierungsrunde war die Series H mit 965 Mrd. USD am 28. Mai 2026. Der ApeX-Index liegt damit etwa 91 % höher.
Eine Marktübersicht vom 1. September 2026 zählte 19 Handelsplätze mit einem Anthropic-Kontrakt, ApeX nicht eingerechnet. Die impliziten Bewertungen lagen damals zwischen rund 1,88 und 1,99 Bio. USD, mit einer durchschnittlichen Prämie von fast 100 % gegenüber der privaten Bewertung.
Auf diesem Kontrakt ist die runde Zahl ungewöhnlich wörtlich zu nehmen: Da pro Milliarde quotiert wird, entspricht eine implizite Bewertung von 2 Bio. USD exakt einem Indexstand von 2.000,00. Von 1.846,48 ist das 8,3 % entfernt.
4. Eine Notierung ist noch kein Markt
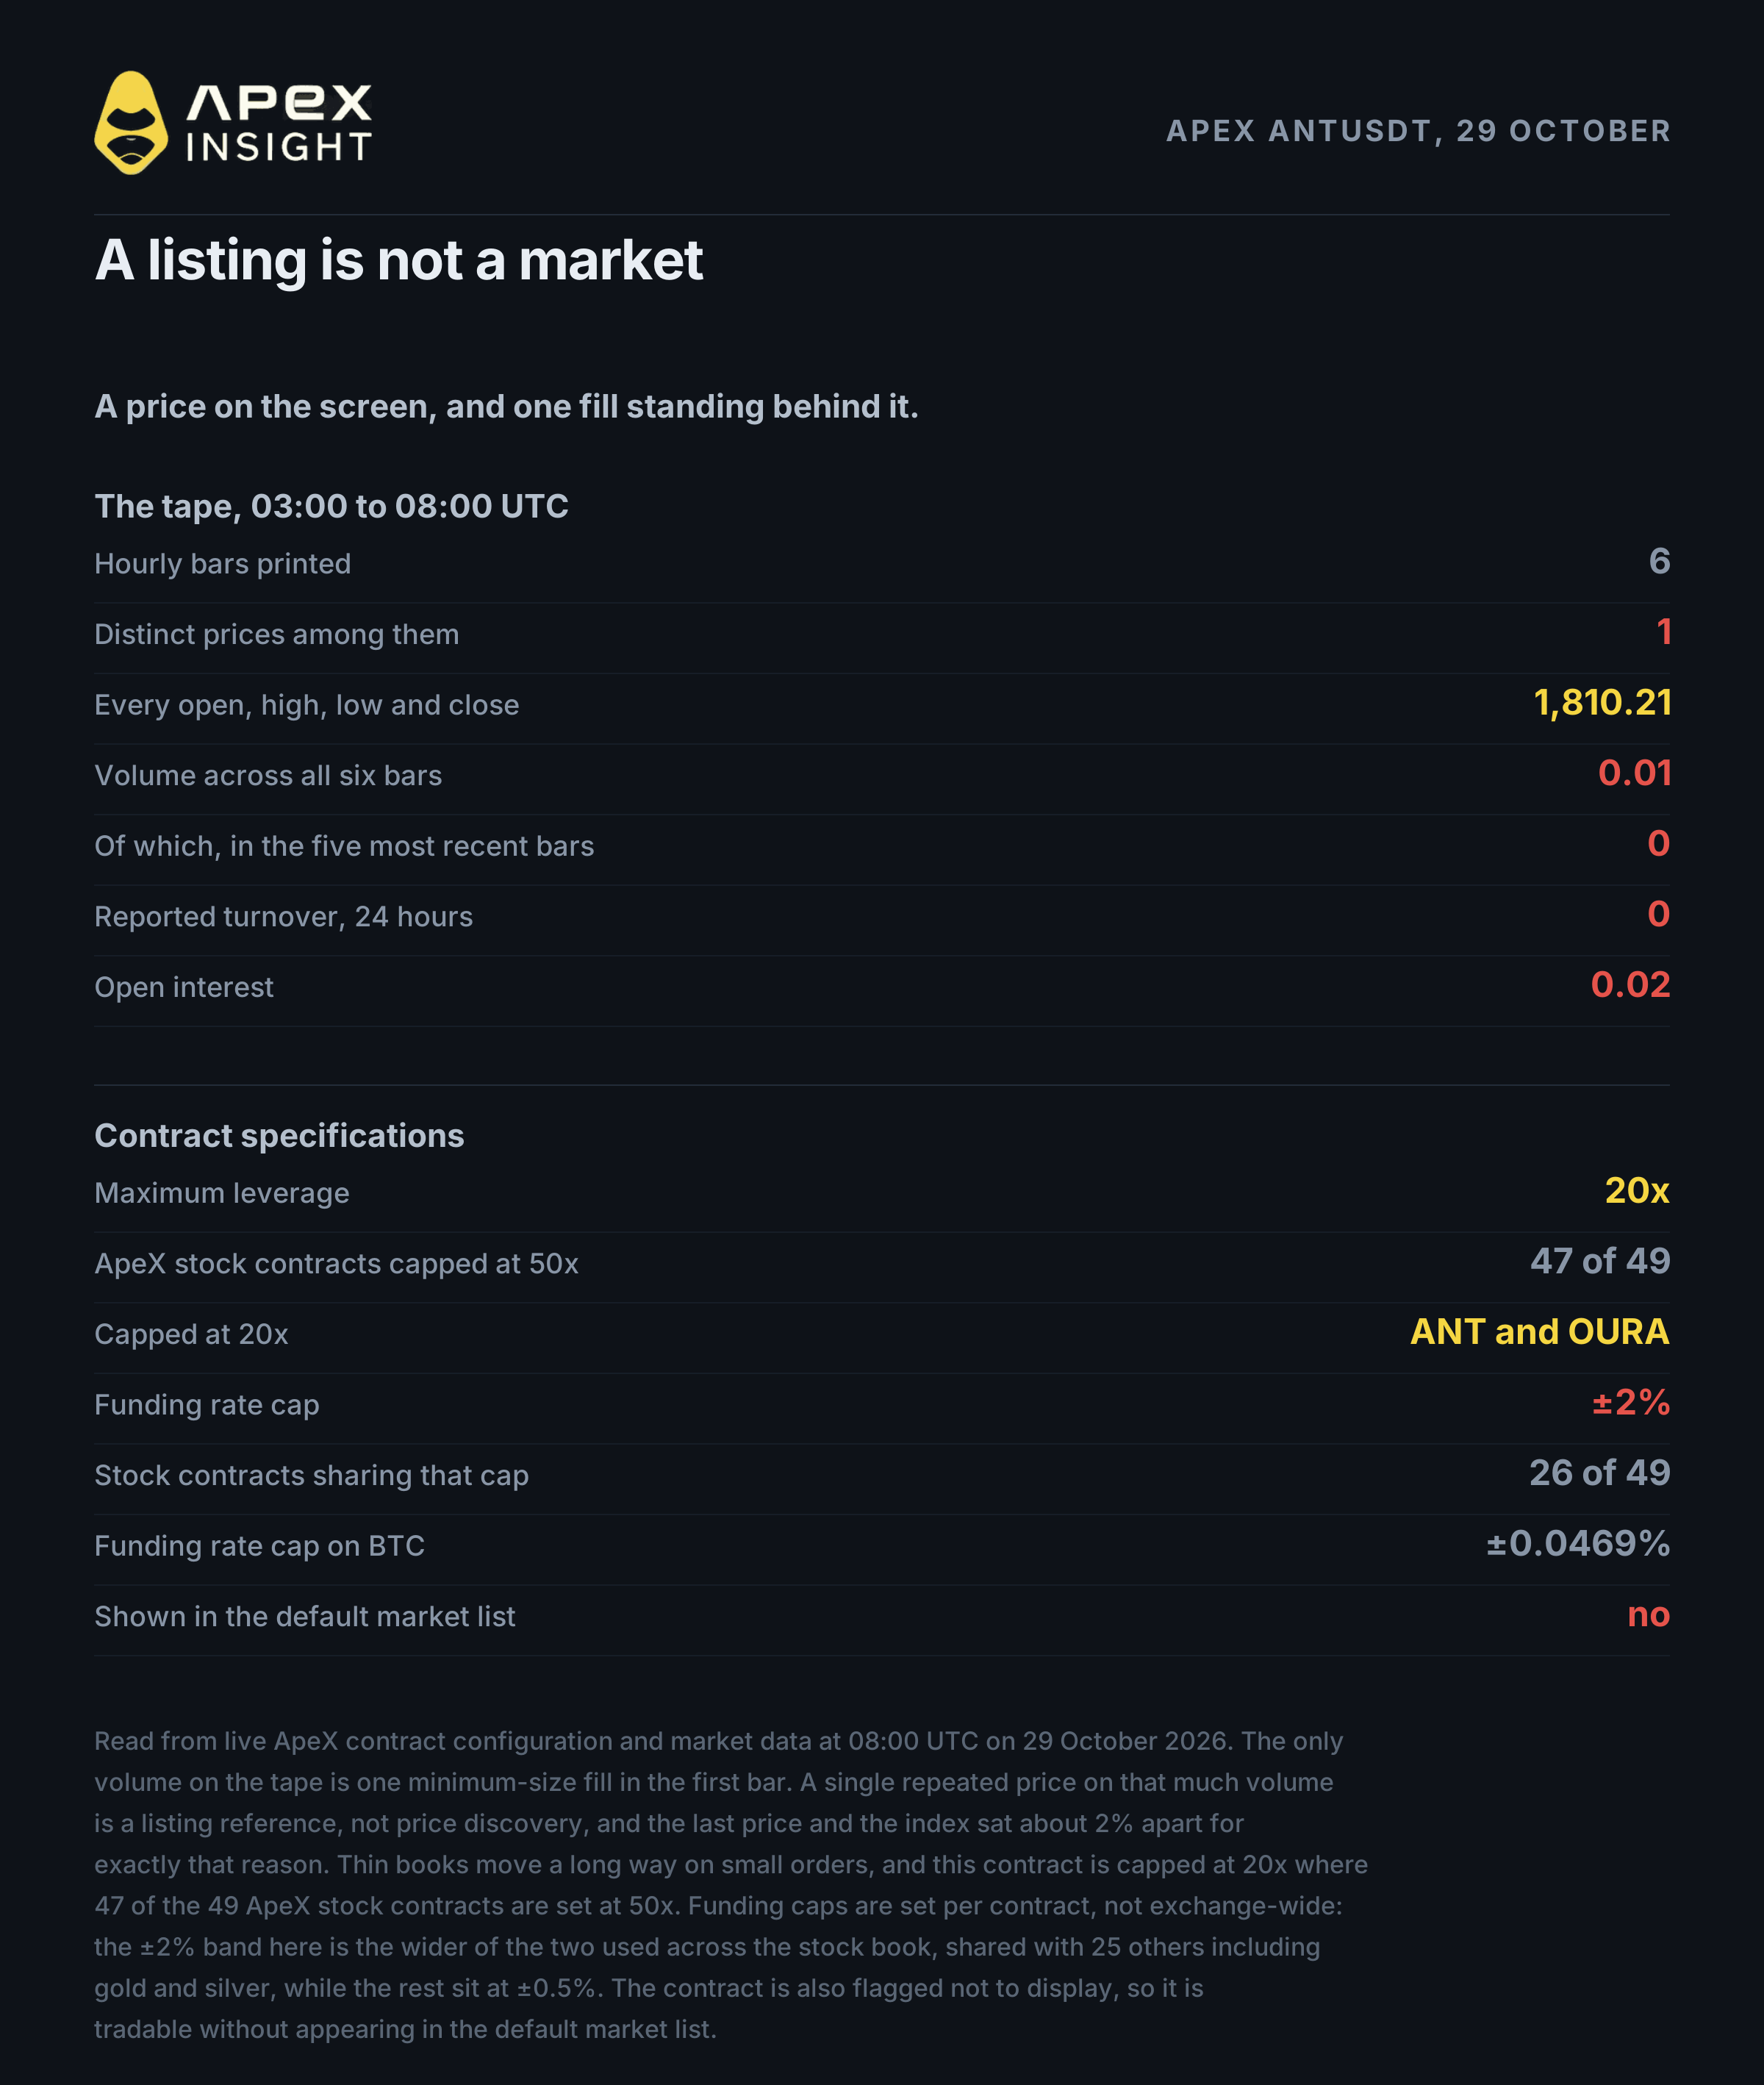
Am 29. Oktober um 08:00 UTC hatte der ApeX-ANT-Kontrakt sechs Stundenkerzen, jede davon unverändert bei 1.810,21. Das Gesamtvolumen betrug 0,01 Kontrakt; danach gab es fünf Kerzen lang keine Trades. Der 24-Stunden-Umsatz lag bei null, das Open Interest bei 0,02 Kontrakten.
Es gibt also einen Kontrakt und einen Referenzpreis, aber praktisch keine Preisfindung. Wer heute den „Preis“ von ANT nennt, nennt einen Listing-Referenzwert, keinen Marktpreis.
Die maximale Hebelwirkung beträgt 20x, das Funding-Limit ±2 % und die Tick-Größe 0,01. ANT-USDT ist derzeit als nicht anzuzeigen markiert: handelbar, aber nicht in der Standard-Marktliste sichtbar.
5. Was ein Pre-IPO-Perpetual nicht ist
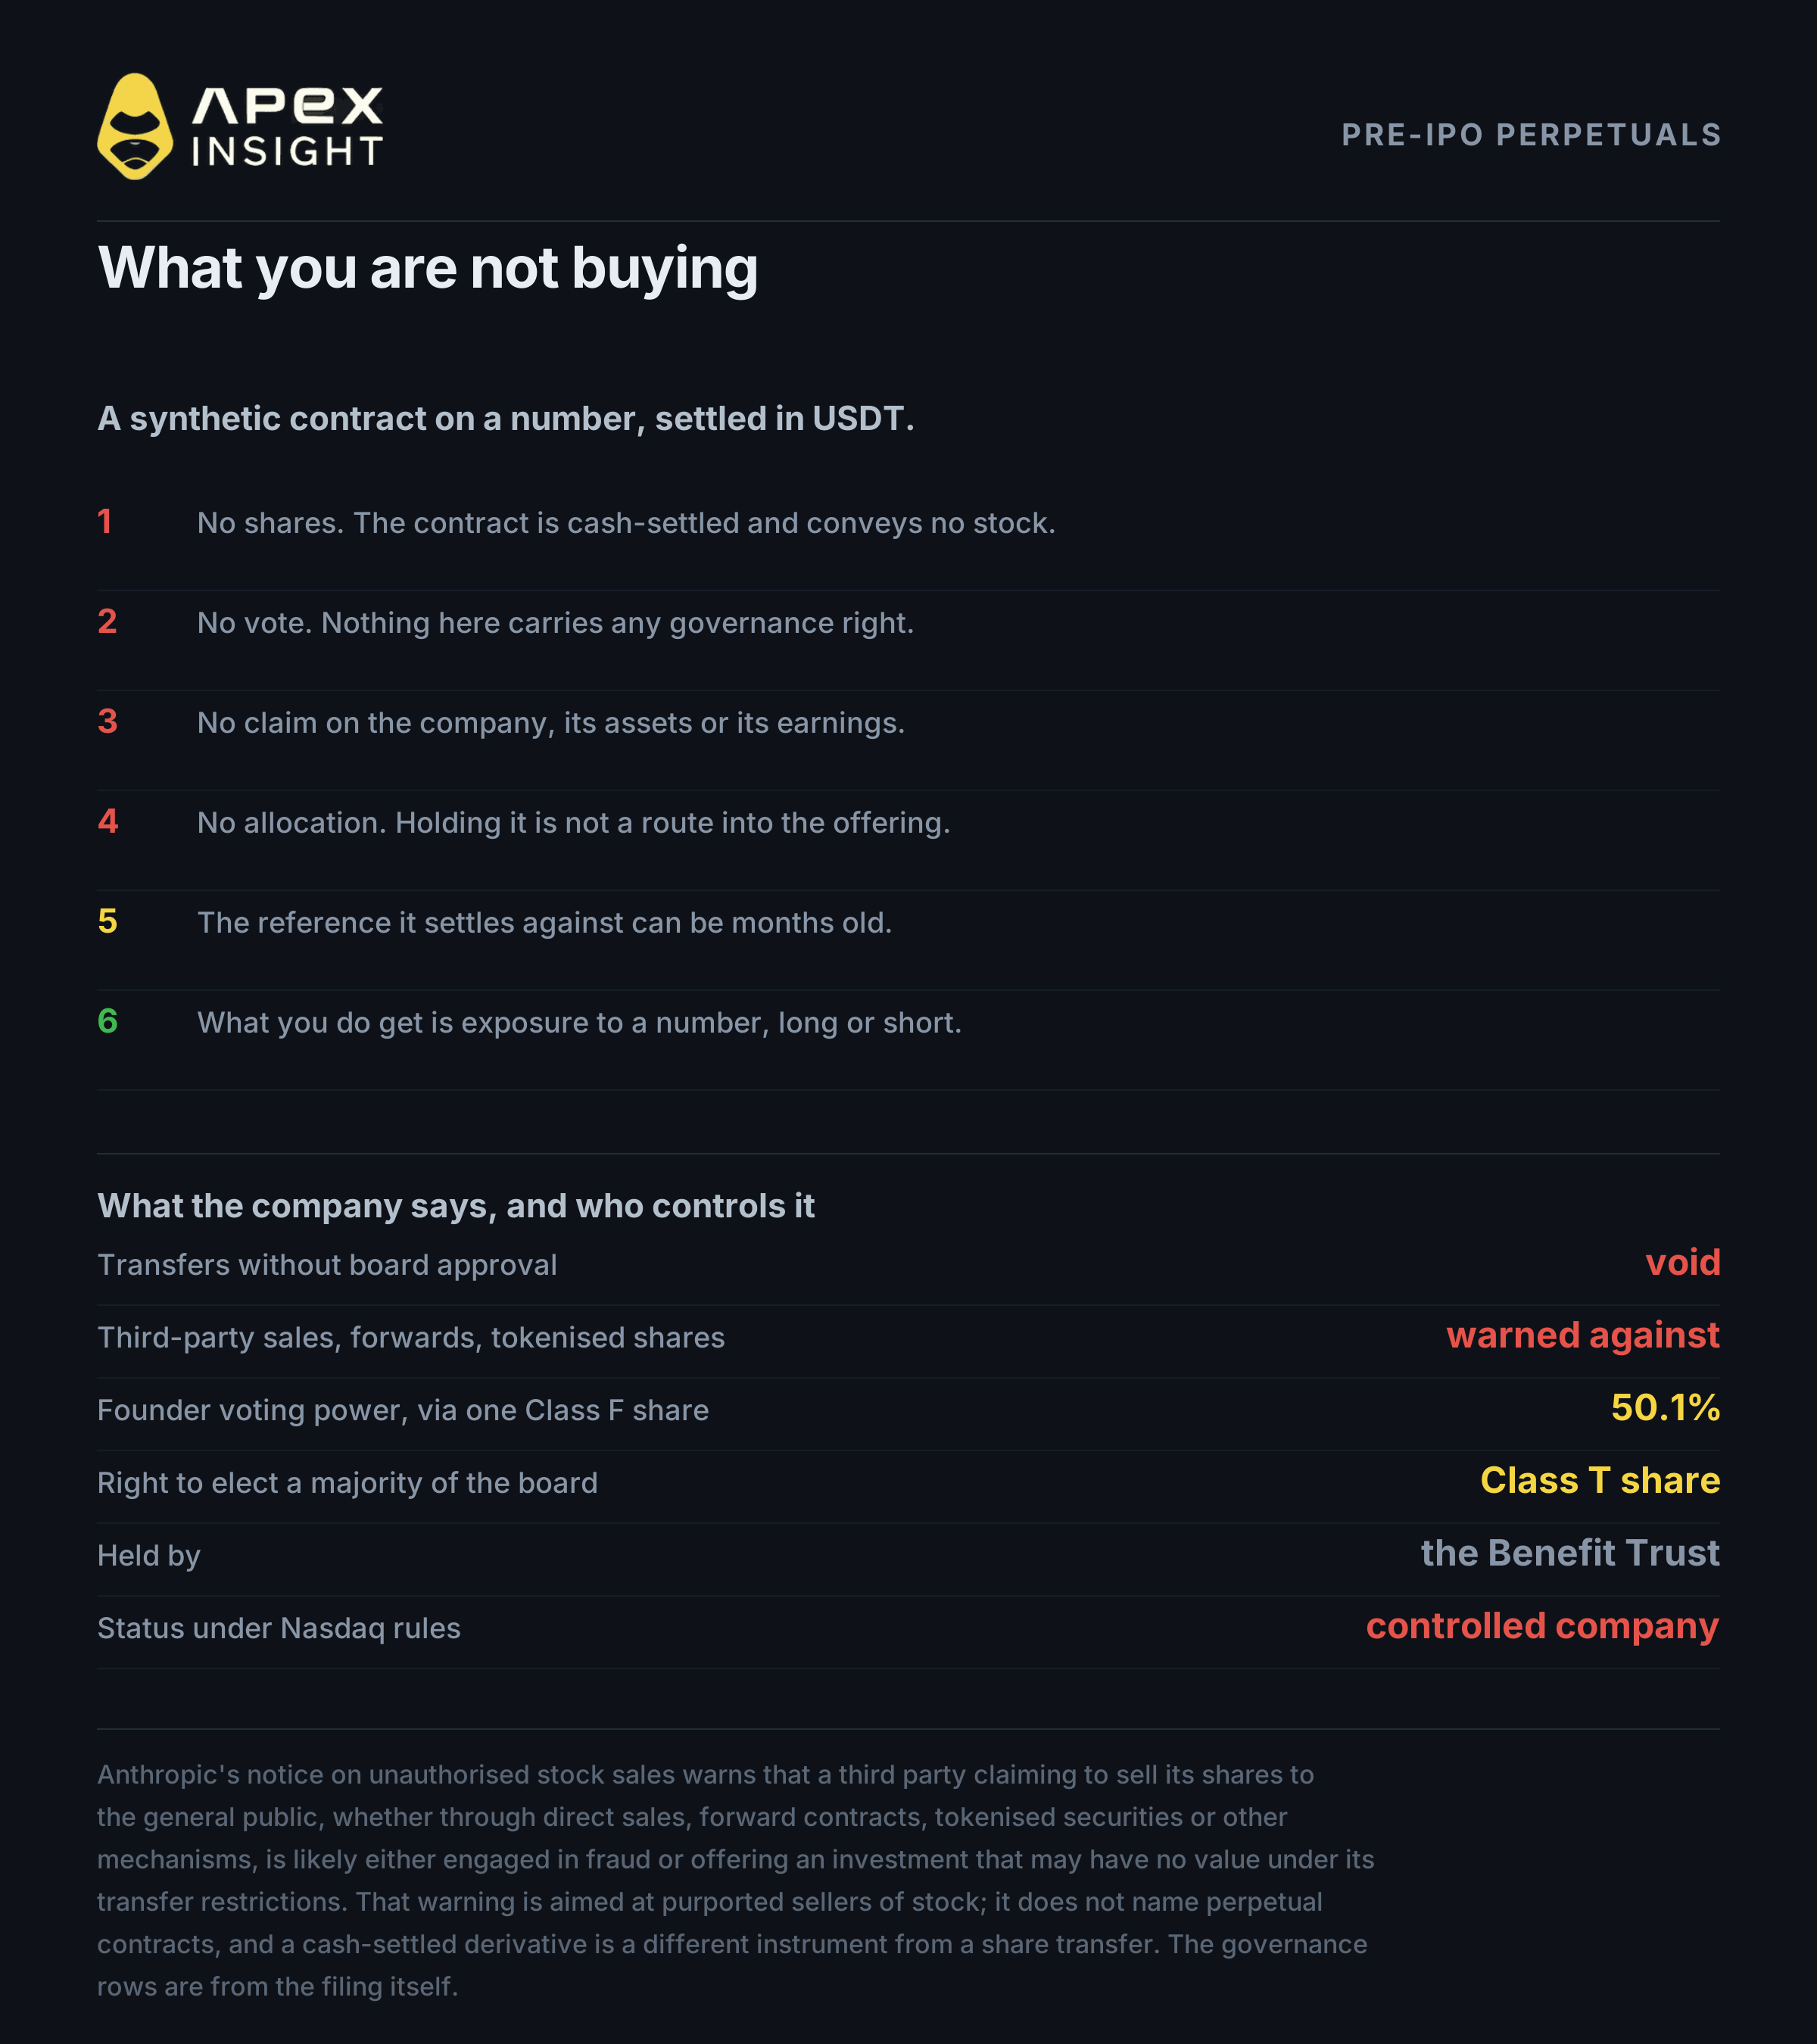
Die wichtigste Aussage lautet: Sie kaufen kein Eigenkapital.
Ein Pre-IPO-Perpetual ist ein synthetischer, bar abgerechneter Kontrakt. Er vermittelt keine Aktien, keine Stimmrechte und keinerlei Anspruch gegenüber dem Unternehmen. Es handelt sich um eine Wette auf eine Zahl, die eine Börse aus privaten Bewertungsdaten ableitet.
Anthropic hat vor nicht autorisierten Aktienverkäufen gewarnt. Dritte, die angeblich Aktien über Direktverkäufe, „Forward Contracts“, tokenisierte Wertpapiere oder andere Mechanismen anbieten, könnten laut Unternehmen entweder Betrug betreiben oder eine Anlage anbieten, die wegen der Übertragungsbeschränkungen wertlos sein kann. Angebliche Übertragungen ohne Genehmigung des Verwaltungsrats seien unwirksam.
Anthropics sieben Mitgründer halten über eine Founder LLC eine einzelne Class-F-Aktie ohne wirtschaftliche Rechte, die 50,1 % der gesamten Stimmrechte trägt. Eine vom Long-Term Benefit Trust gehaltene Class-T-Aktie besitzt das Recht, die Mehrheit des Verwaltungsrats zu wählen. Laut Risikofaktor kann diese Struktur den Einfluss der Class-A-Aktionäre auf wichtige Entscheidungen praktisch ausschließen.
6. Welche Risiken das Unternehmen nennt
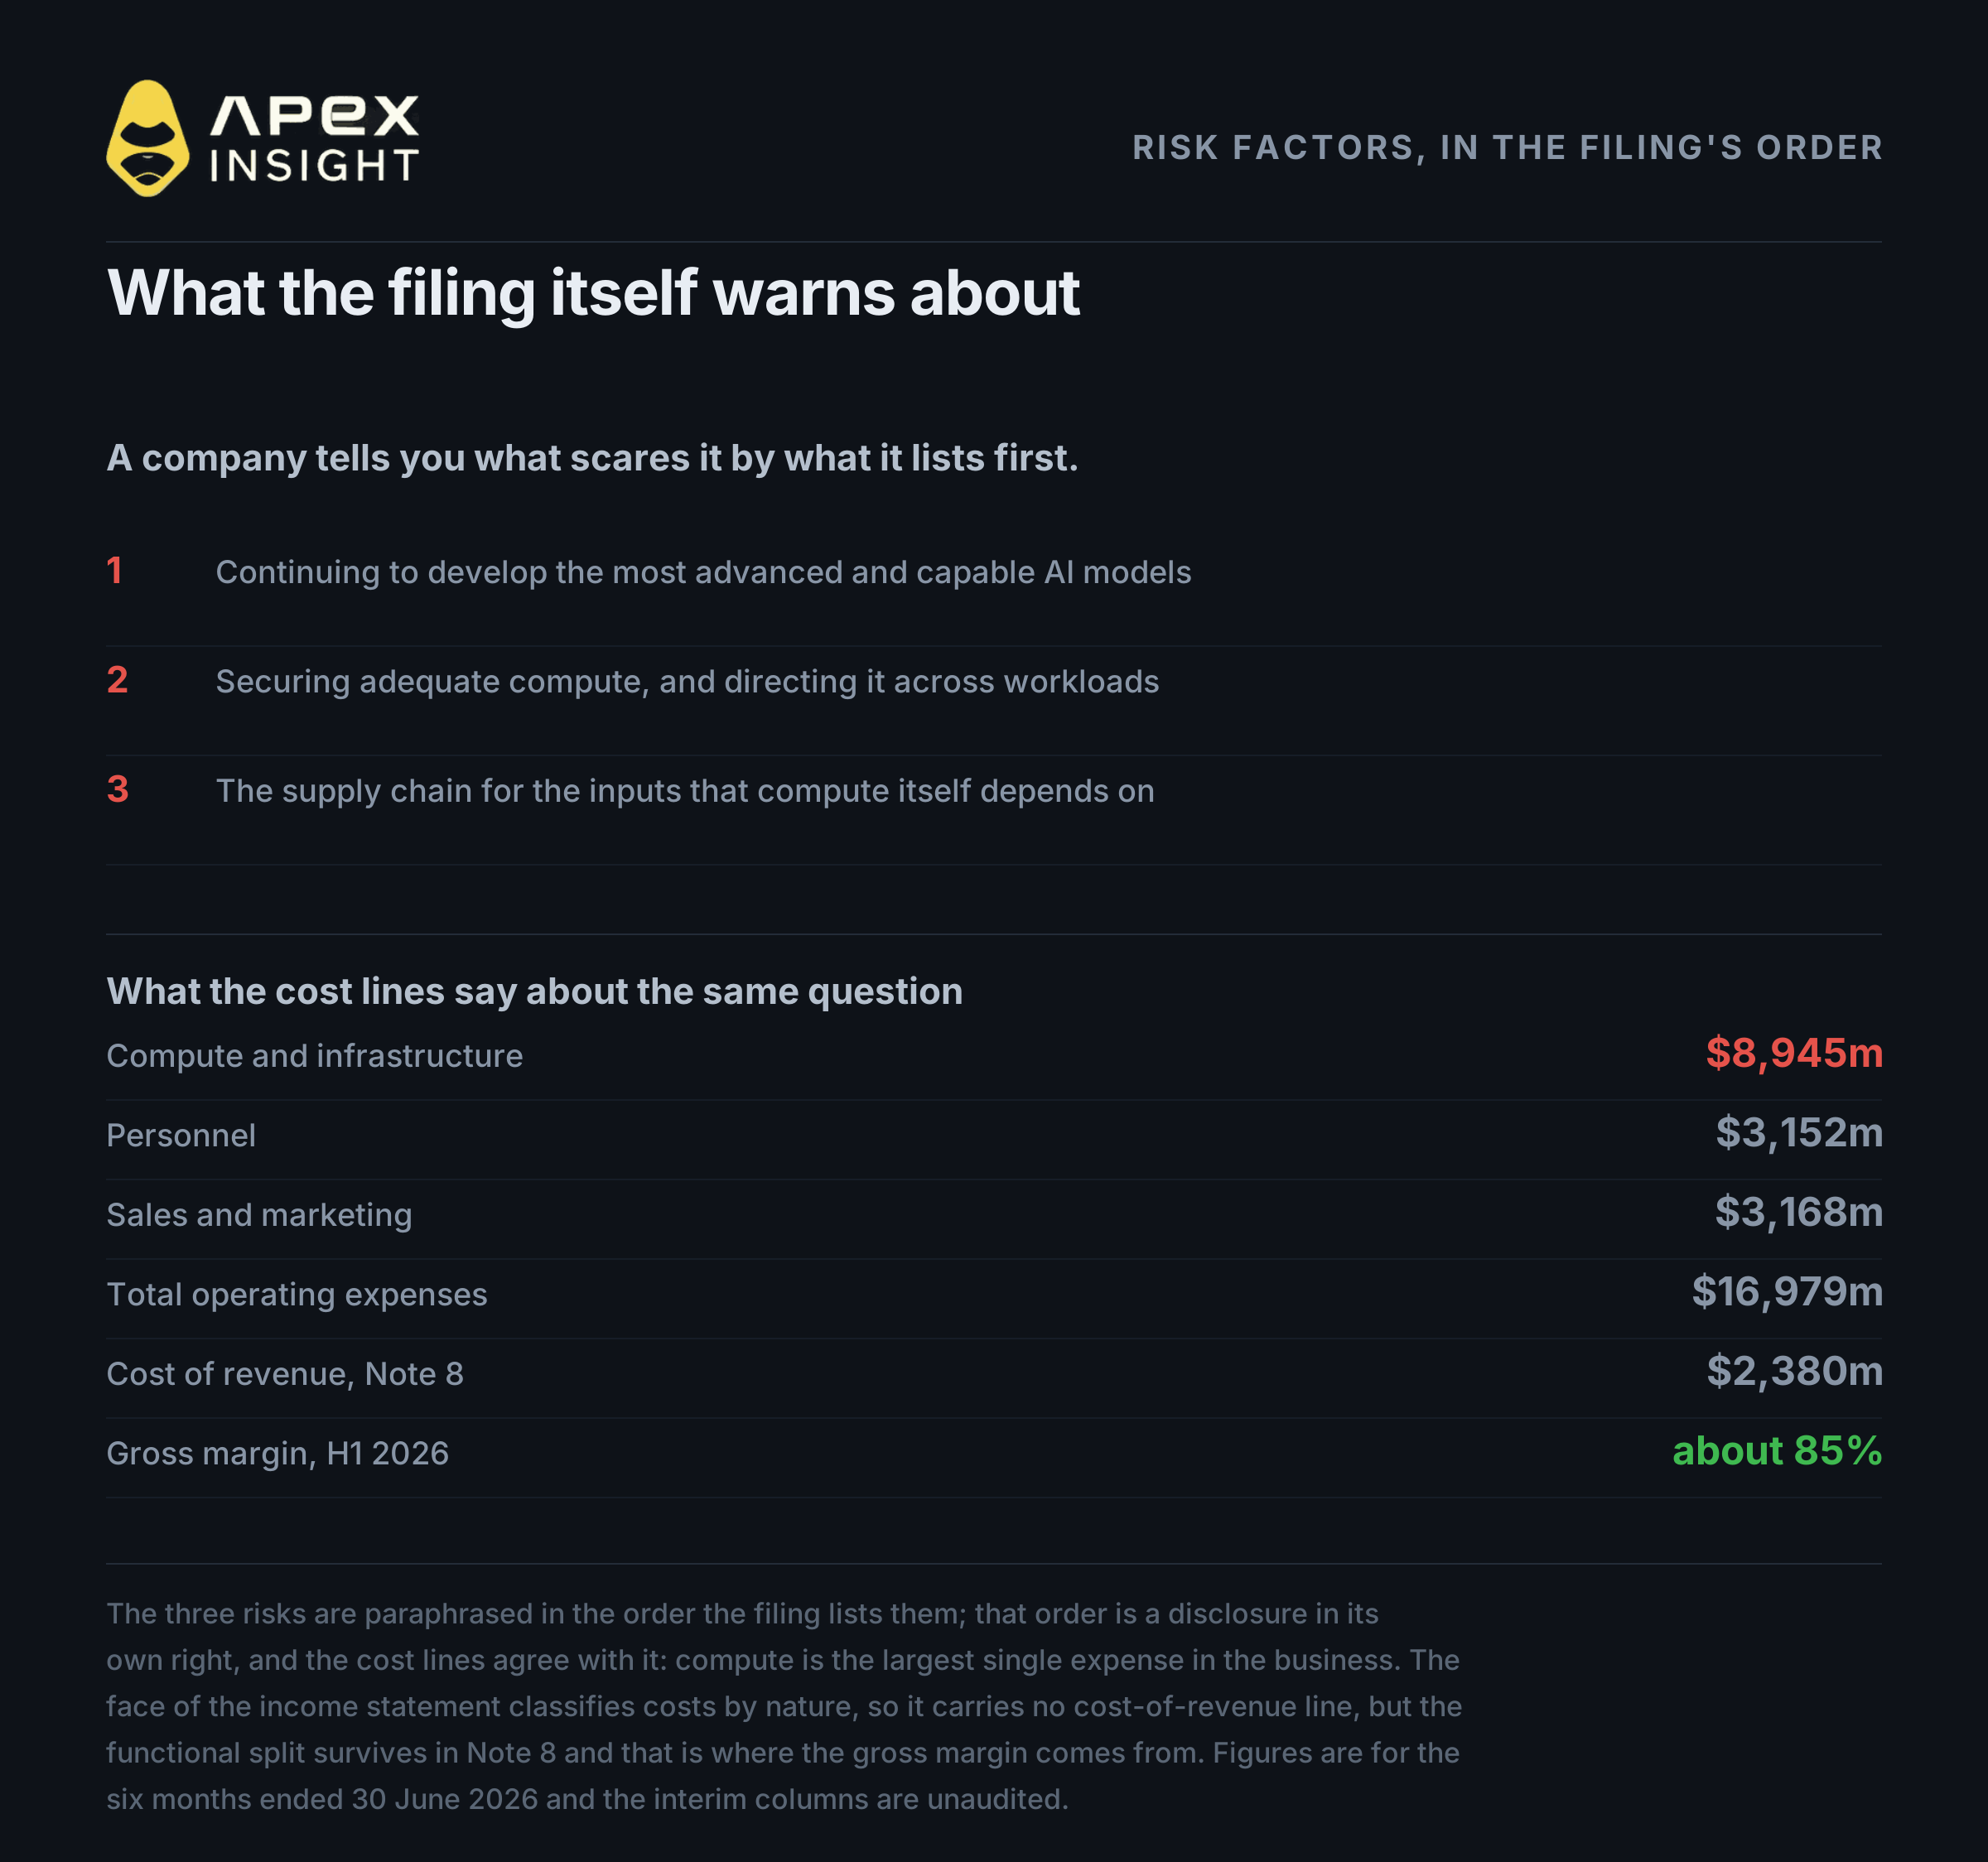
Die ersten drei Risiken von Anthropic betreffen im Kern dasselbe Problem: die fortlaufende Entwicklung fortschrittlicher KI-Modelle erfordert Rechenleistung, Talente, Umsatzwachstum und Zugang zu Kapital. Hinzu kommen die Sicherung und Verteilung ausreichender Rechenkapazität, der Wettbewerb darum und die Abhängigkeit von Cloud-Anbietern sowie die Lieferketten, von denen die Recheninfrastruktur abhängt.
Rechenleistung und Infrastruktur sind mit 8,945 Mrd. USD der größte einzelne Aufwandsposten bei gesamten operativen Aufwendungen von 16,979 Mrd. USD. Damit liegen sie deutlich vor Vertrieb und Marketing mit 3,168 Mrd. USD sowie Personalaufwendungen von 3,152 Mrd. USD.
Anmerkung 8 weist Umsatzkosten von 2,380 Mrd. USD aus, die größtenteils auf Rechenleistung für Kunden-Workloads entfallen. Daraus ergibt sich die Bruttomarge von rund 85 %.
Der Bullen- und der Bärenfall beruhen auf denselben Fakten: Der Umsatz hat sich innerhalb eines Jahres vervierzehnfacht, der operative Verlust ist stark geschrumpft und die Bruttomarge ist hoch. Ob das anhält, hängt von einer Rechenkapazitäts-Lieferkette ab, die Anthropic selbst als seine ersten drei Risiken nennt.
Die in diesem Artikel besprochenen Märkte handeln
Alle hier genannten Produkte sind auf ApeX Omni als TradFi-Perpetuals handelbar, in USDT abgerechnet, long oder short und ohne KYC.
TradFi-Kontrakte auf ApeX werden gegen einen Index und nicht gegen den Basiswert abgerechnet. Die Spezifikationen unterscheiden sich je nach Kontrakt; prüfen Sie sie daher vor der Positionsgröße.
ANT ist jetzt auf ApeX live
ANTUSDT ist gelistet und für Long- oder Short-Trades mit bis zu 20x Hebel und Abrechnung in USDT geöffnet. Kein KYC.
ANT ist jetzt auf ApeX live
Anthropics Pre-IPO-Perpetual long oder short handeln, mit bis zu 20x Hebel. In USDT abgerechnet, kein KYC.
Der Handel mit Perpetual-Kontrakten ist mit einem hohen Risiko verbunden und kann zum vollständigen Verlust Ihrer Position führen. Hebelwirkung vergrößert Gewinne und Verluste. Ein neu gelisteter Kontrakt mit geringer oder keiner Handelshistorie birgt zusätzliche Risiken: Orderbücher sind dünn, Spreads breit und kleine Orders können den Preis stark bewegen. Dieser Artikel stellt keine Finanzberatung dar. Recherchieren Sie selbst und riskieren Sie niemals mehr, als Sie sich leisten können zu verlieren.
Bei Fragen können Sie unser Team auf Discord kontaktieren.
Offenlegung: Dieser Artikel wurde mit Claude, einem Produkt von Anthropic, dem hier analysierten Unternehmen, entworfen. Er wurde anhand von Primärquellen überprüft; die Schlussfolgerungen stammen vom Research Desk. Leser sollten diese Beziehung bei der Einordnung berücksichtigen.