
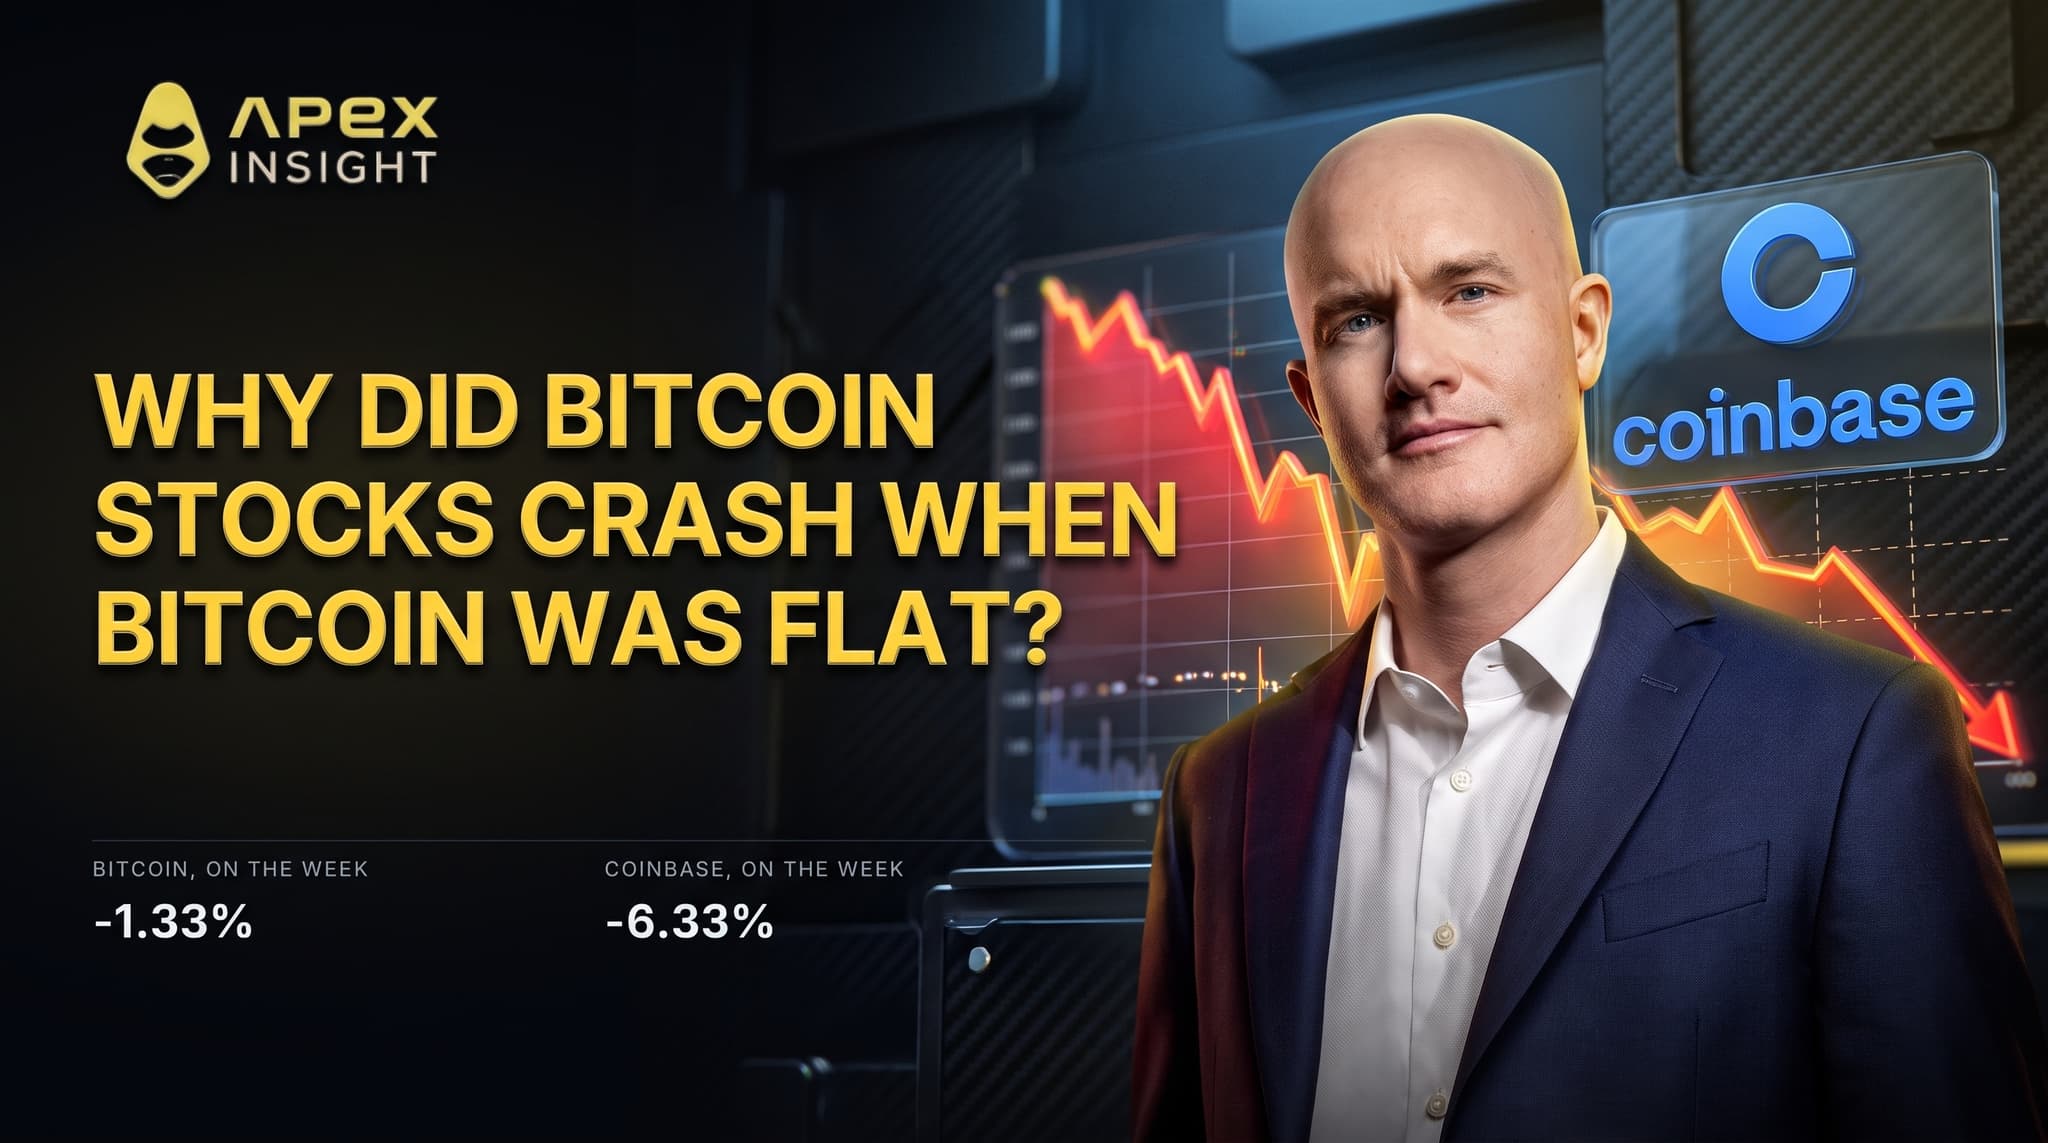


Bitcoin terminó la semana pasada con una caída del 1,33%. En la misma semana, Coinbase cayó un 6,33%, Circle un 5,98% y Bitmine un 7,11%.
El jueves, el día en que el Nasdaq tuvo su peor sesión desde abril de 2025, todos esos valores cayeron aproximadamente el doble que bitcoin.
Esa diferencia es el centro del artículo. El activo apenas se movió; las empresas construidas sobre él no tuvieron la misma semana. La razón se encuentra en un proyecto de ley que todavía no se ha redactado.
Los mercados estadounidenses están cerrados durante el fin de semana, por lo que todas las cifras se miden hasta el cierre del viernes. Estos contratos siguen cotizando el sábado y el domingo con una liquidez reducida que refleja más el posicionamiento que el activo subyacente, así que no se utiliza ningún precio del fin de semana.
Esto es lo que muestran seis aspectos del mercado.
1. Bitcoin tuvo una semana tranquila. Las empresas no
Comencemos por la diferencia.
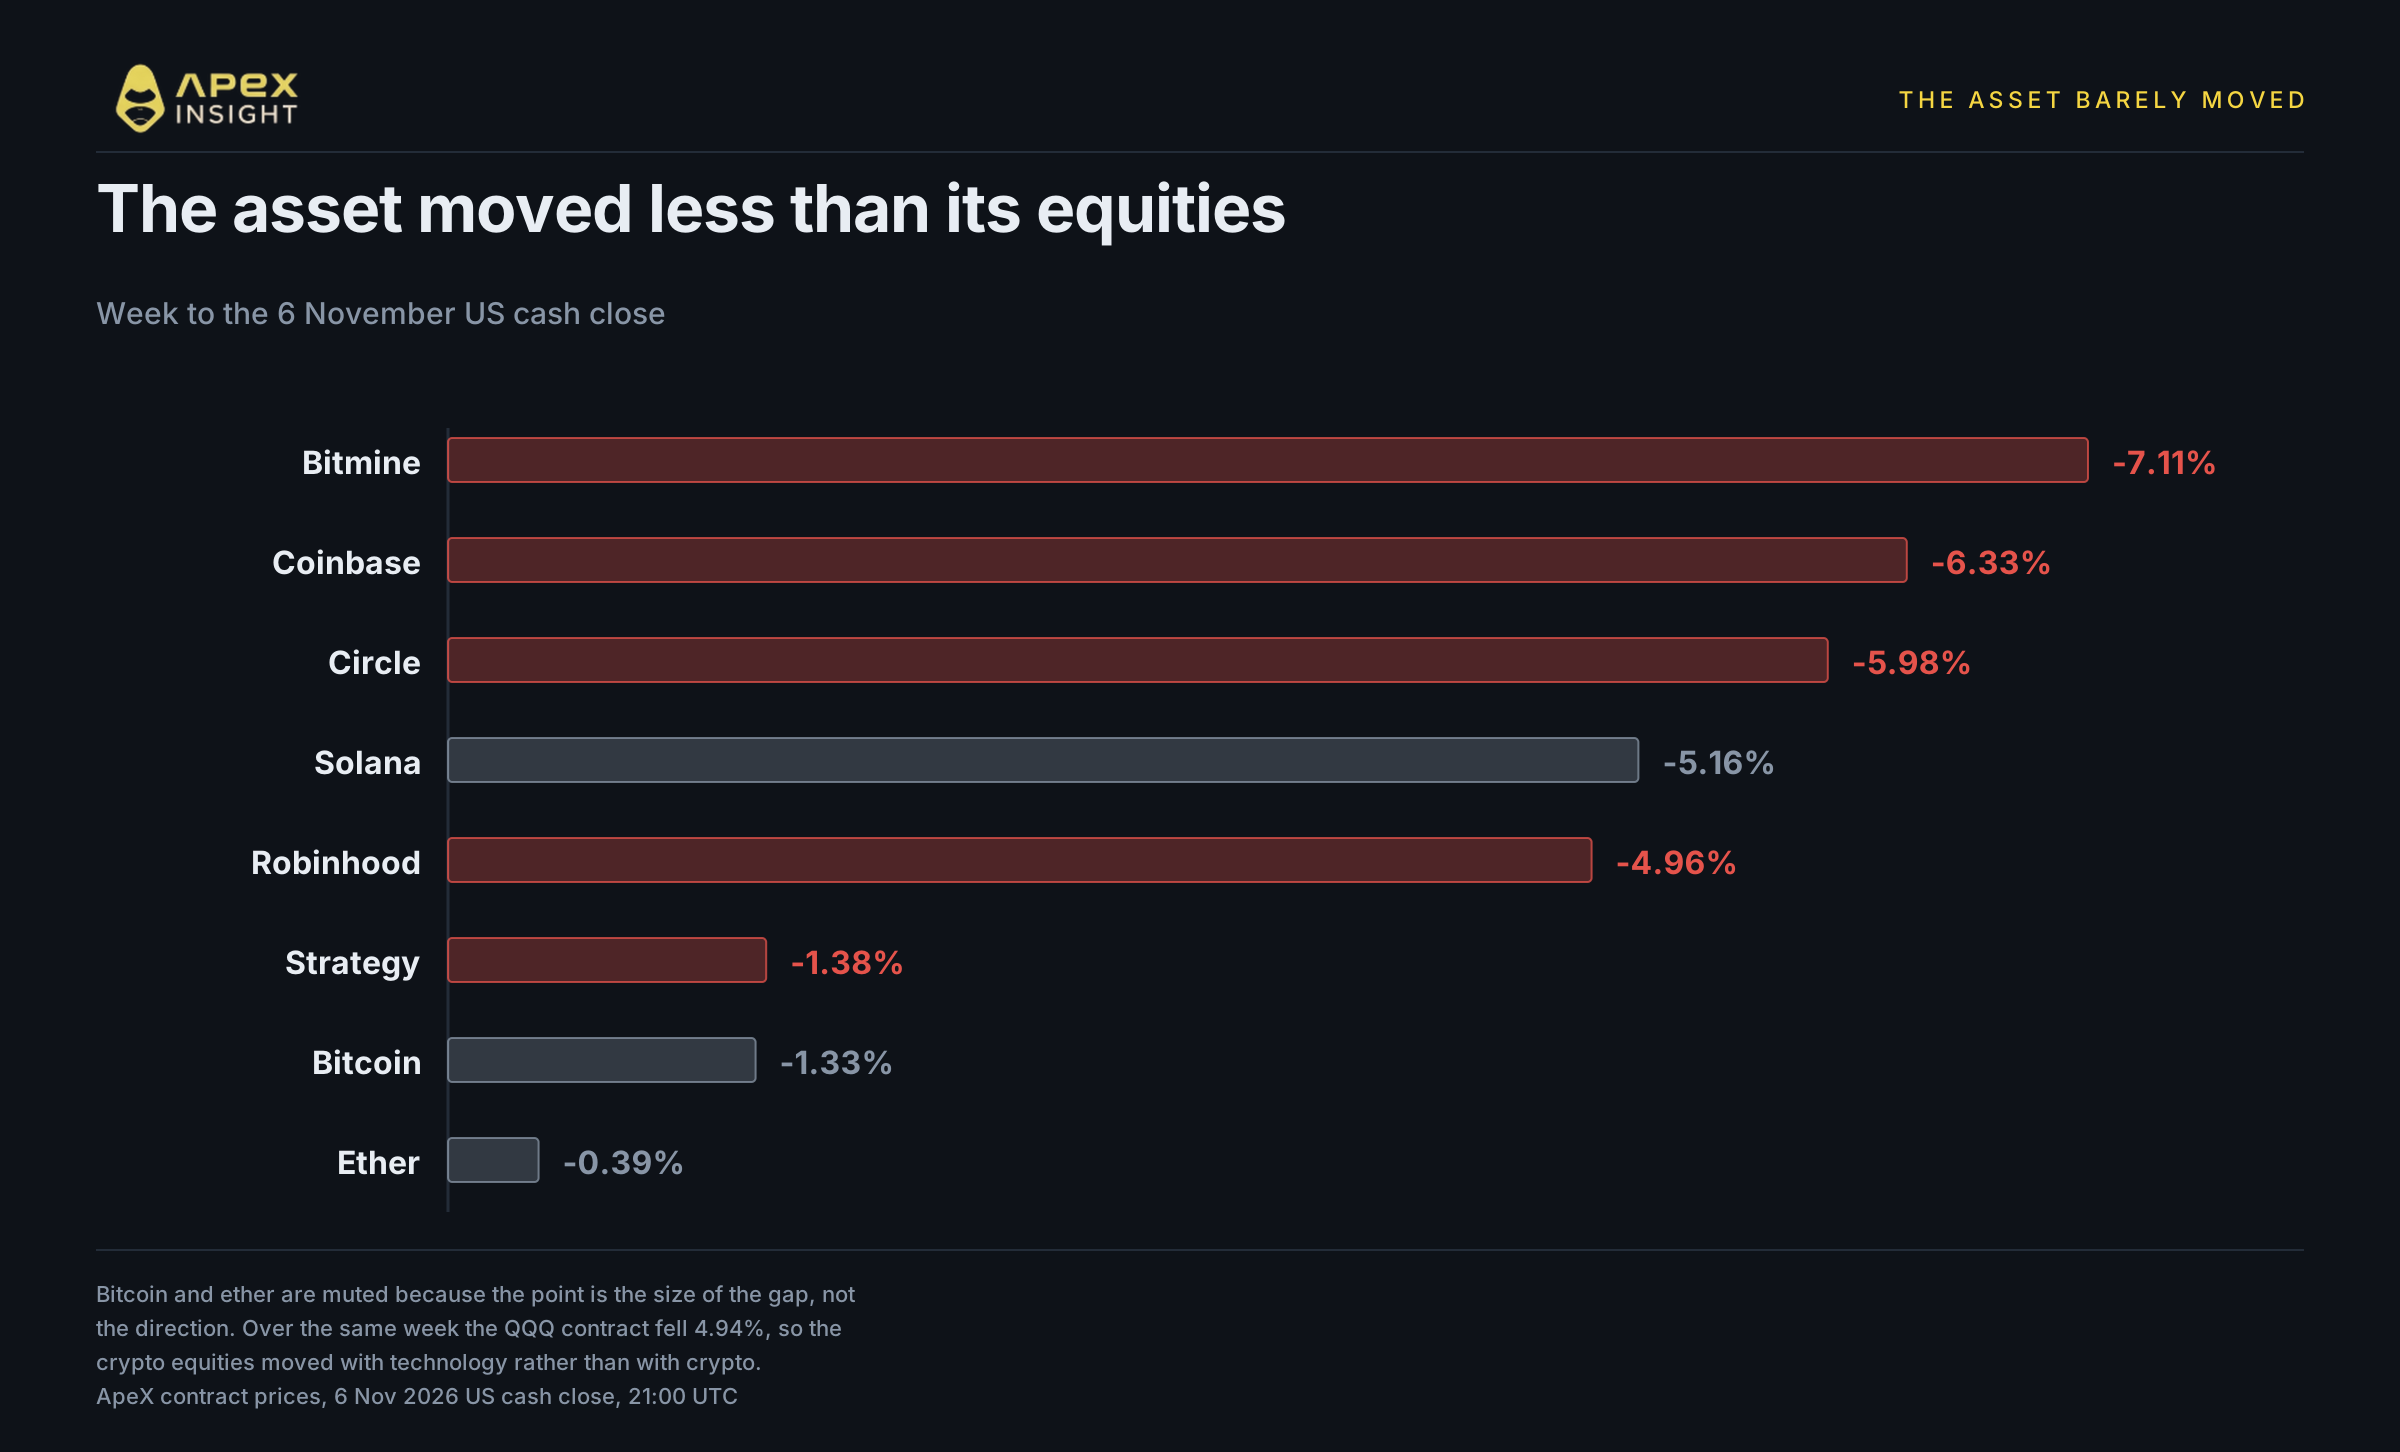
Durante la semana, bitcoin cayó un 1,33% y ether un 0,39%. En cambio, Bitmine cayó un 7,11%, Coinbase un 6,33%, Circle un 5,98% y Robinhood un 4,96%.
Solana complica esta lectura: cayó un 5,16%, una magnitud más propia de las acciones que de bitcoin. La división clara, por tanto, no es entre activos y acciones, sino entre bitcoin y ether y casi todo lo demás, incluida Solana.
En términos de proporción, Coinbase se movió 4,7 veces más que bitcoin durante la semana, Circle 4,5 veces y Bitmine 5,3 veces. Como comparación, el contrato QQQ cayó un 4,94%, 3,7 veces más que bitcoin.
Las acciones cripto no cotizaron como cripto durante la semana pasada. Cotizaron como acciones tecnológicas de beta alta, e incluso algo peor que el índice.
2. El jueves todas se movieron al unísono
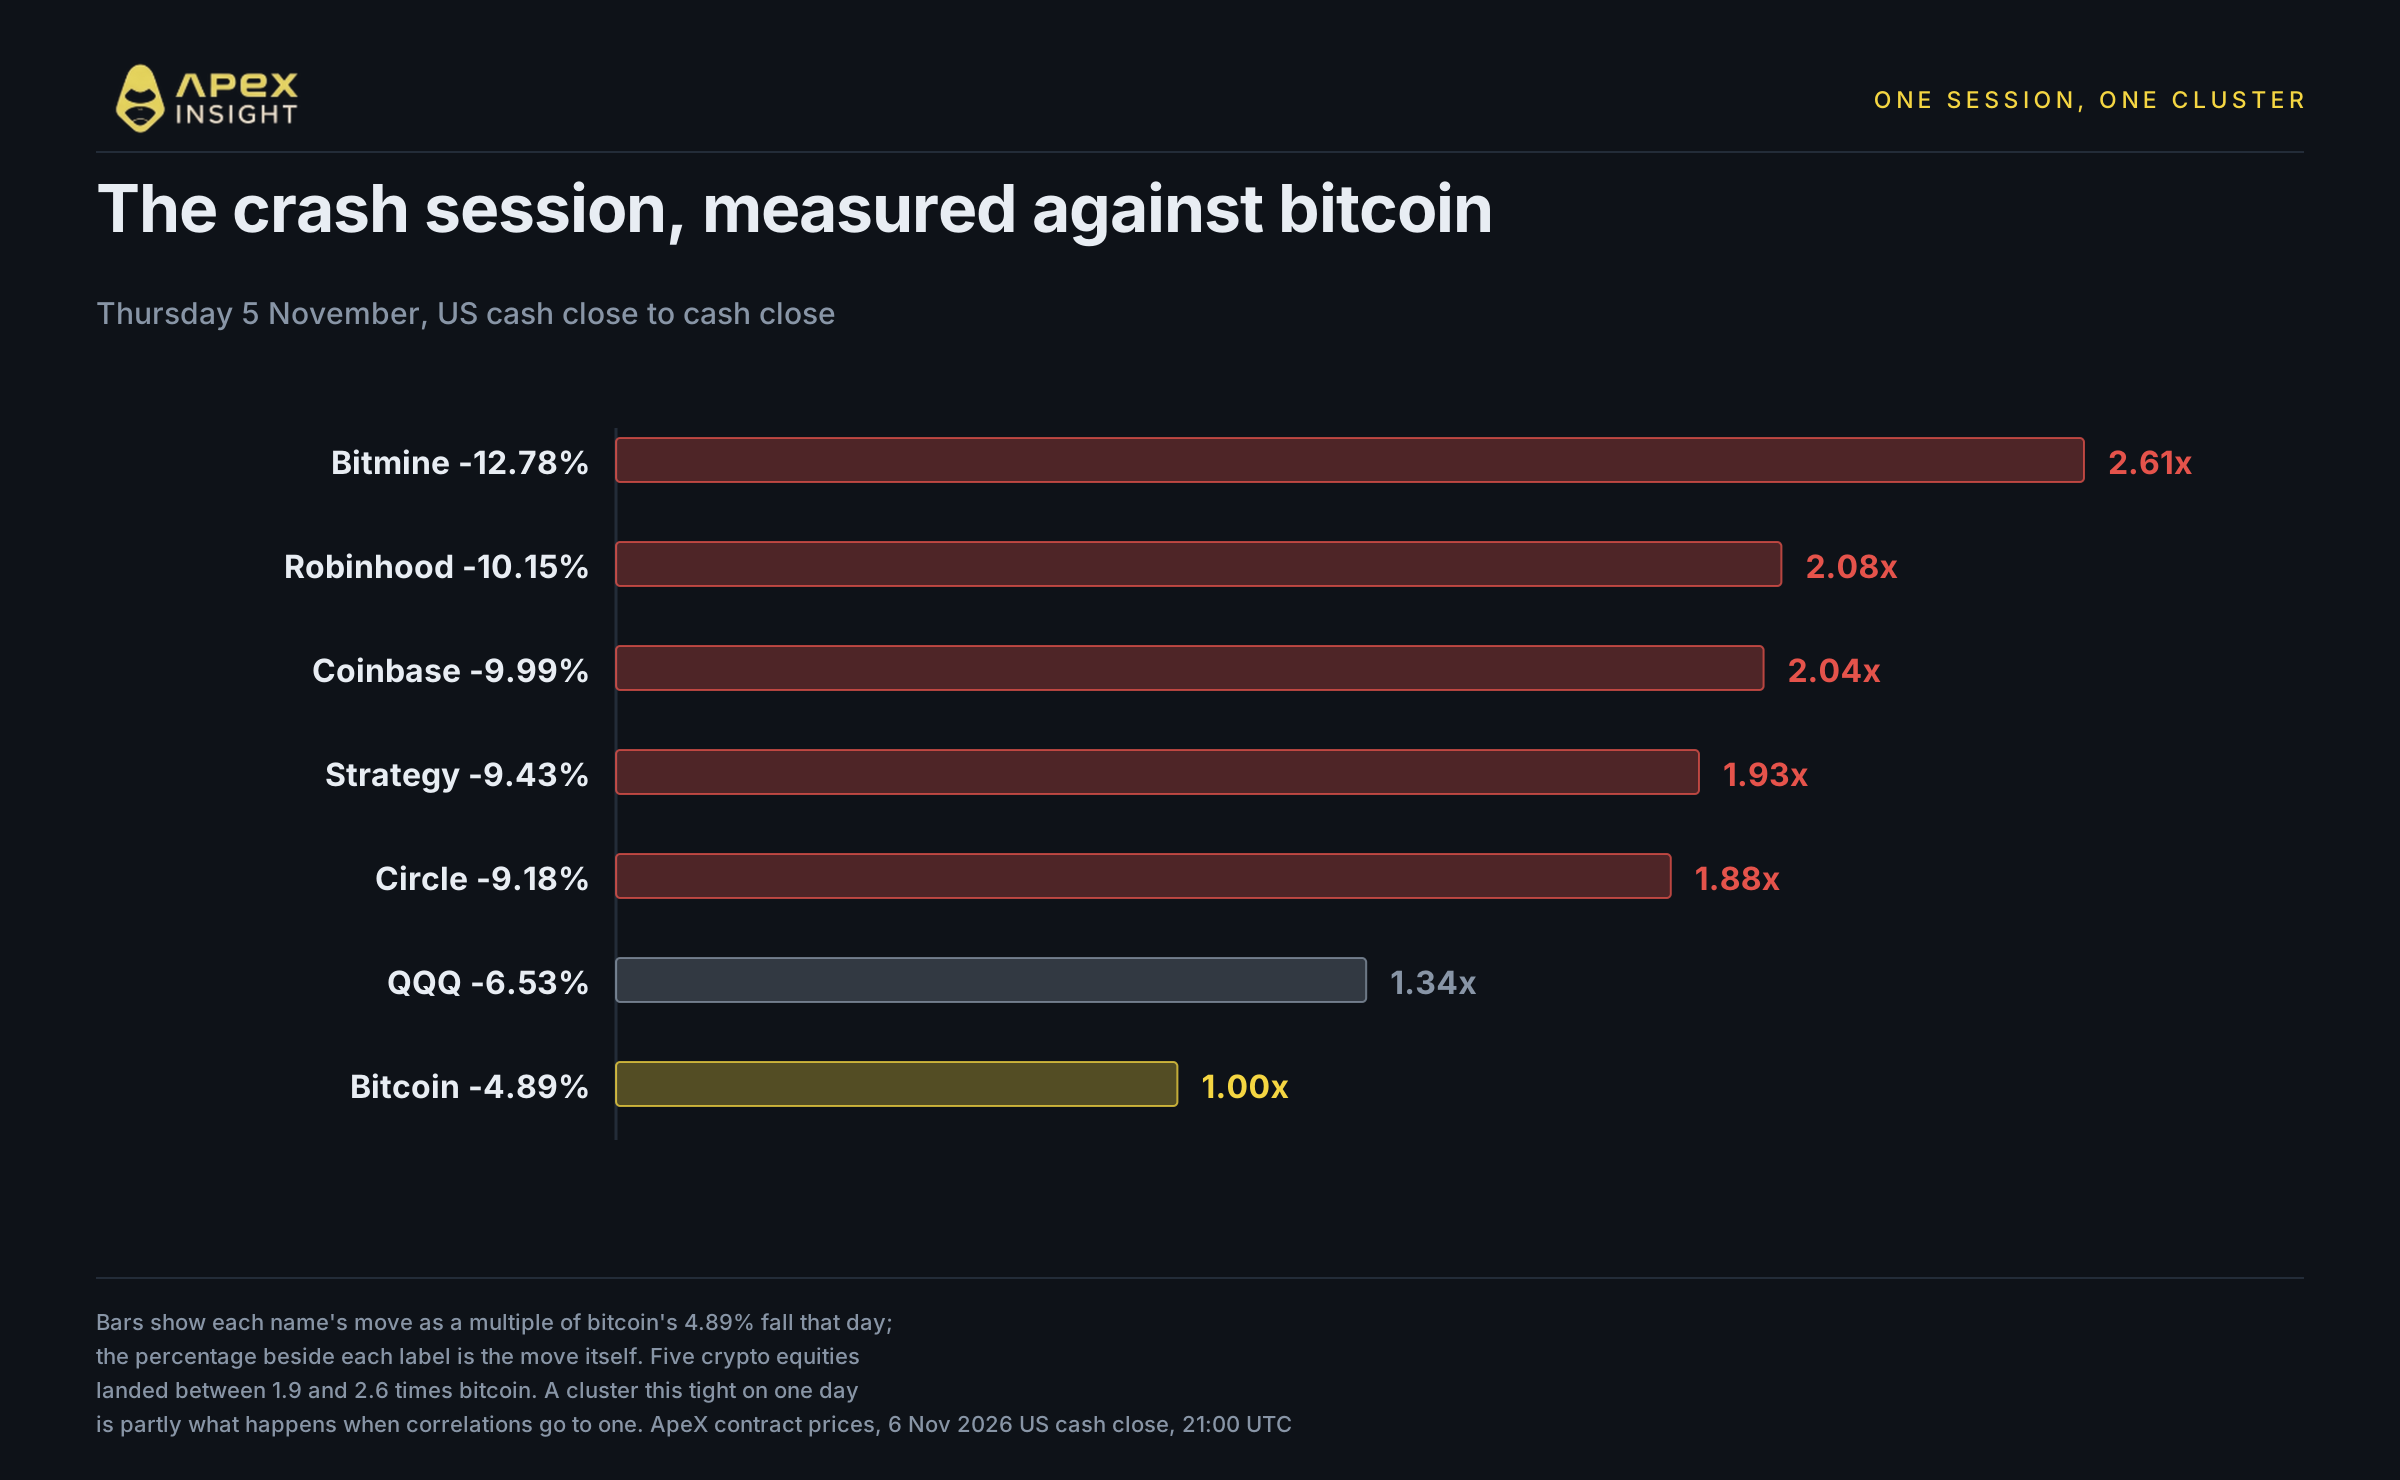
El jueves 5 de noviembre es el ejemplo más claro, porque fue una sola sesión violenta y no una semana de deriva.
Bitcoin cayó un 4,89% ese día. Coinbase cayó un 9,99%, Robinhood un 10,15%, Strategy (antes MicroStrategy) un 9,43%, Circle un 9,18% y Bitmine un 12,78%. Todas terminaron aproximadamente entre 1,9 y 2,6 veces el movimiento de bitcoin, agrupadas cerca del doble.
El Nasdaq cayó un 5,52% y el contrato QQQ un 6,53%. Ese día, las acciones cripto se comportaron como una apuesta apalancada por el Nasdaq, no como una apuesta por bitcoin.
Una sola sesión es solo una sesión, y una agrupación tan estrecha puede producirse cuando las correlaciones convergen durante una venta masiva. Las cifras semanales ofrecen una evidencia mejor porque sobreviven a un rebote.
3. La excepción es la empresa que principalmente posee bitcoin
Aquí está el detalle que convierte el patrón en una explicación.
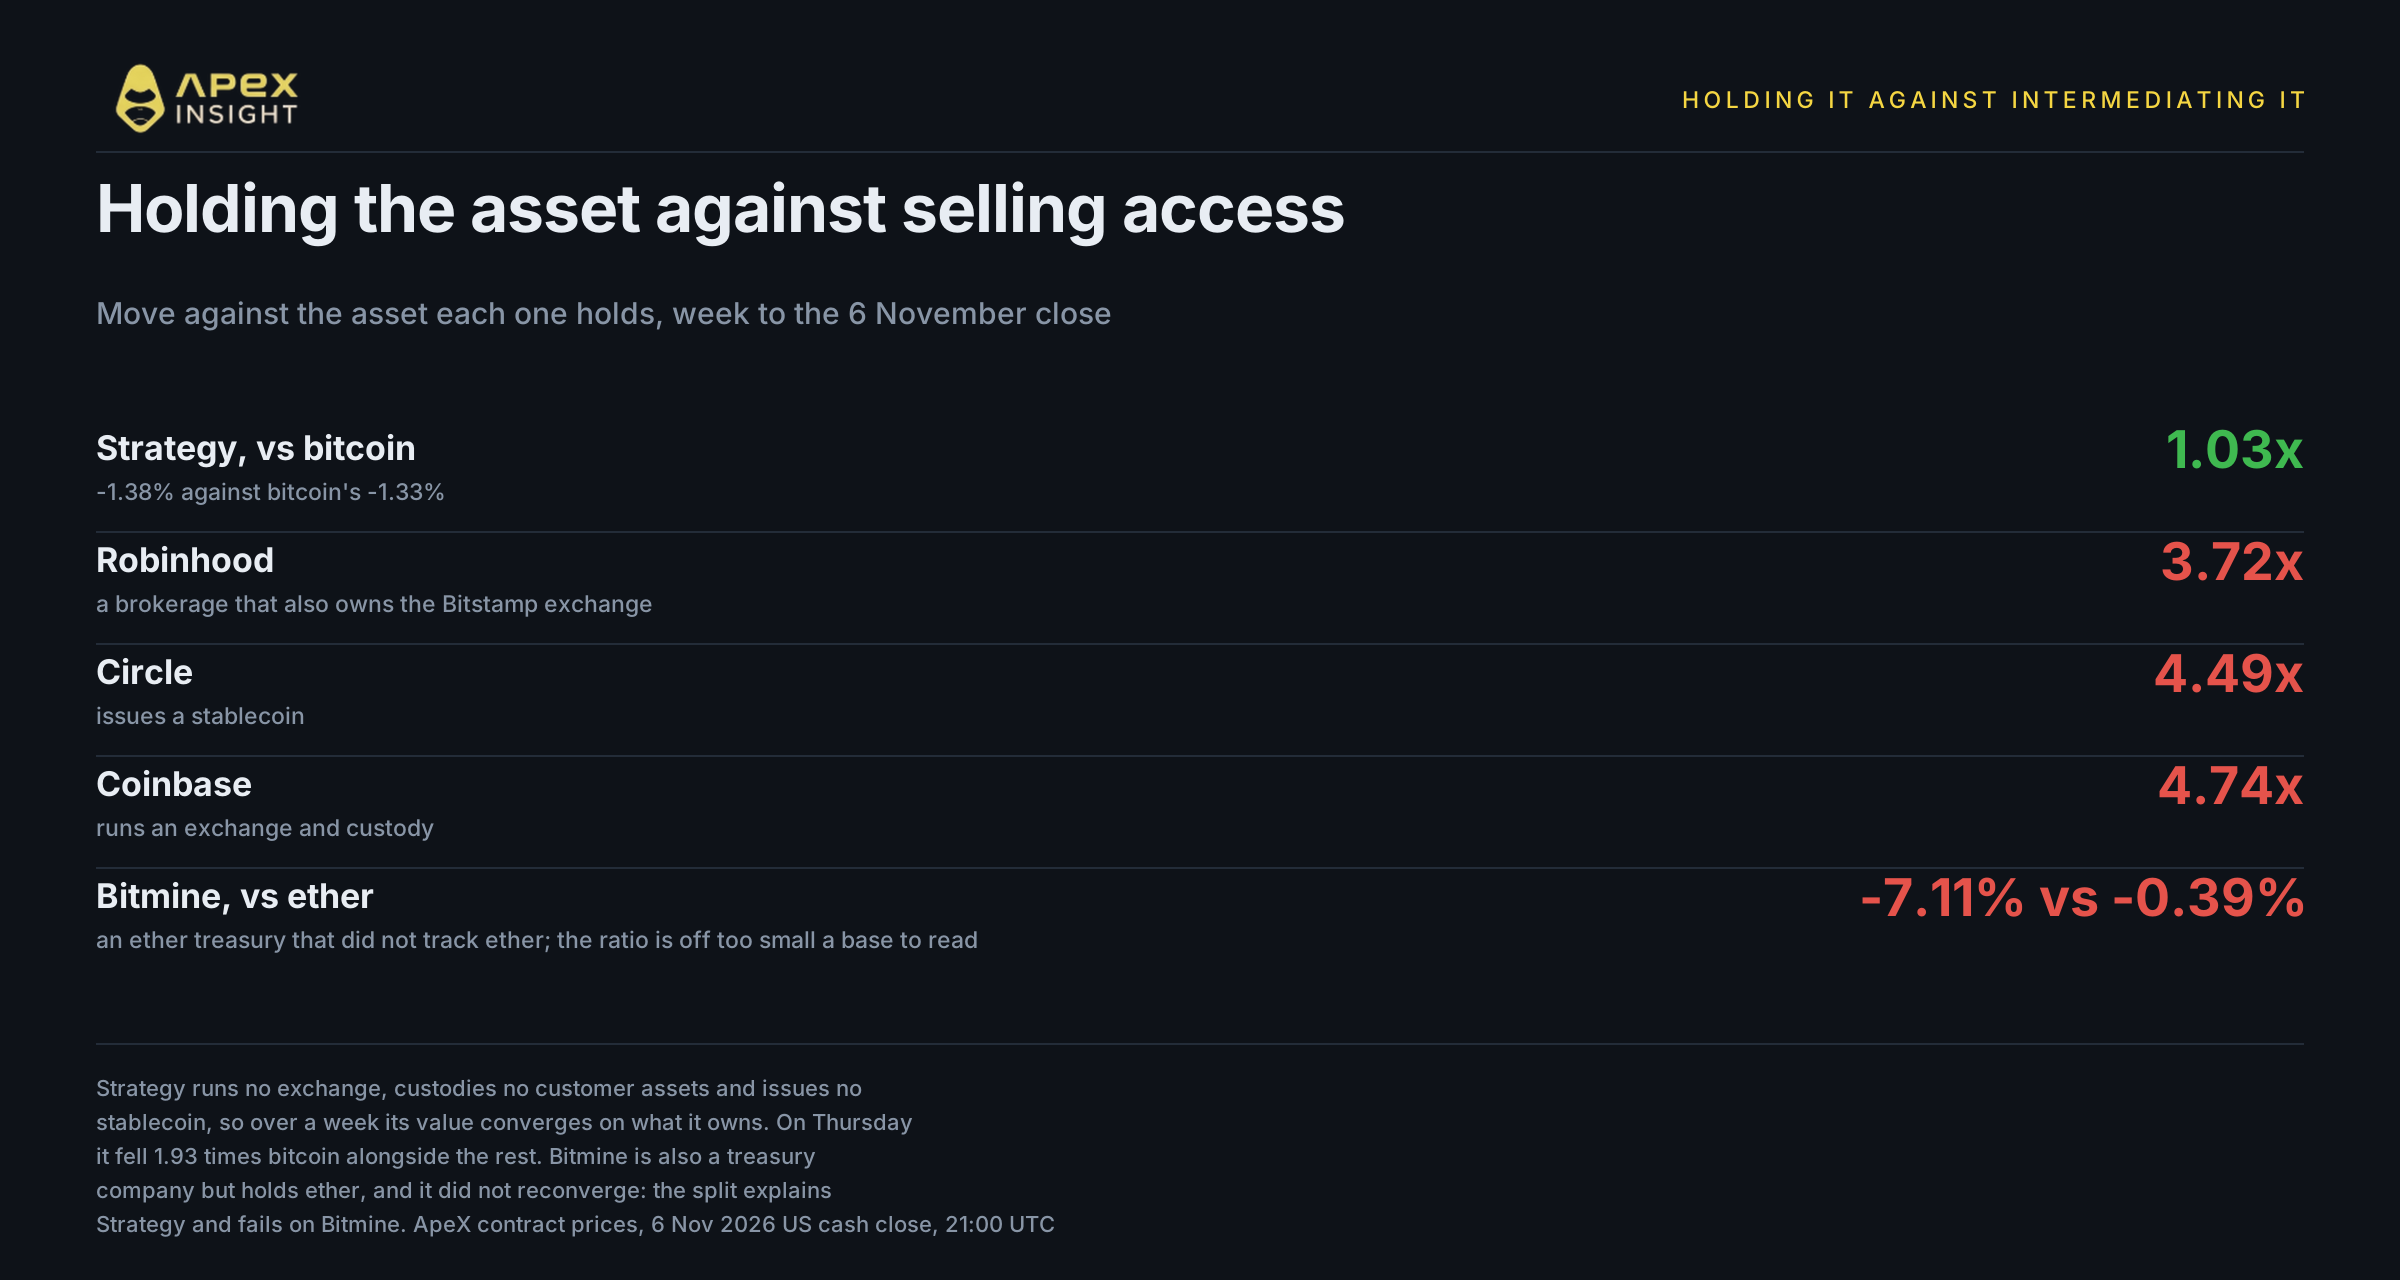
Strategy cayó un 1,38% durante la semana frente al 1,33% de bitcoin. Es una proporción de 1,03: siguió a bitcoin casi exactamente, mientras Coinbase se movió casi cinco veces más.
Strategy es la empresa cuyo negocio consiste, en esencia, en mantener bitcoin. También vende software de análisis, pero ese negocio es insignificante frente a sus tenencias. No opera un exchange, no custodia activos de clientes y no emite una stablecoin. En el transcurso de una semana, su valor converge con el valor de lo que posee.
Sin embargo, no escapó al jueves: cayó un 9,43%, o 1,9 veces el movimiento de bitcoin. Durante una liquidación intradía cotiza como cualquier otro valor de beta alta; a lo largo de una semana vuelve a converger con sus tenencias.
Bitmine ofrece el contrapunto. También es una empresa de tesorería, pero principalmente de Ethereum. Comenzó como minero de bitcoin, cambió de estrategia a mediados de 2025 y está presidida por Tom Lee. A principios de octubre poseía unos 6 millones de ether, aproximadamente el 94% de sus activos, además de bitcoin, efectivo y algunas participaciones. En la semana cayó un 7,11%, mientras ether cayó un 0,39%. La conclusión prudente es simplemente que uno cayó y el otro no.
Por tanto, «los tenedores siguen al activo» explica el caso de Strategy, pero falla en el de Bitmine. El tamaño, la liquidez, la pureza de las tenencias o la prima de valoración pueden ser factores. Una semana de precios no permite separarlos.
4. Qué estarían estudiando los demócratas
Esta es la parte que explica la diferencia.
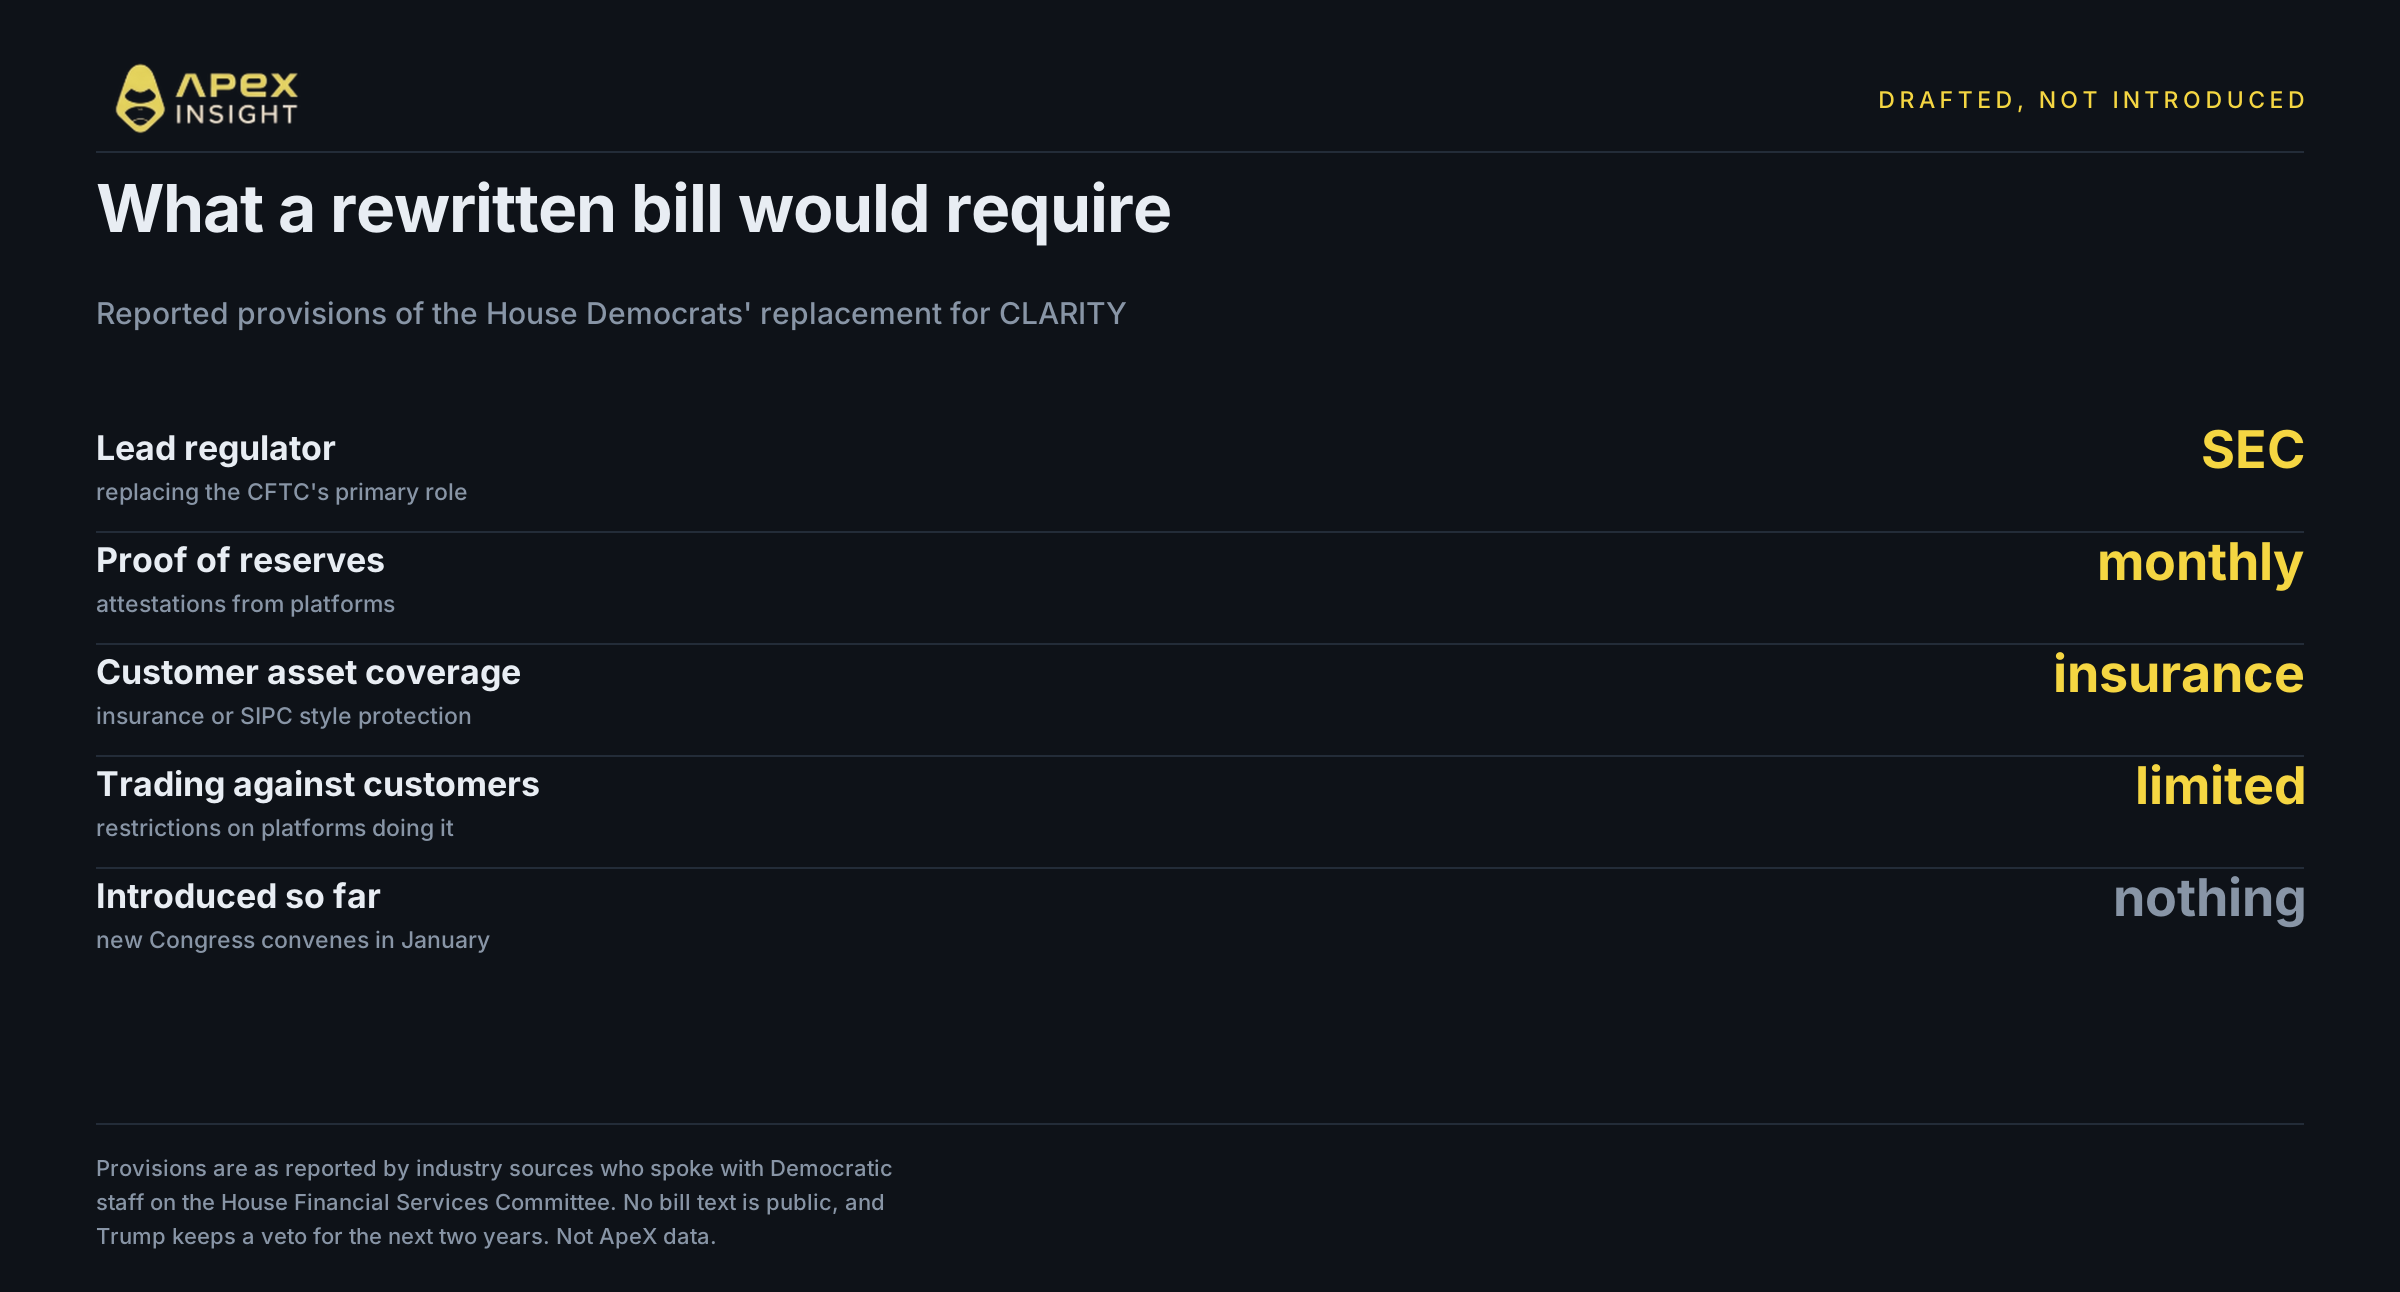
La Ley CLARITY fue aprobada por la Cámara por 294 votos frente a 134 en julio de 2025 y fue bloqueada en el Senado el 15 de septiembre de 2026. Después de obtener ambas cámaras el 3 de noviembre, los demócratas de la Cámara están debatiendo un proyecto alternativo sobre la estructura del mercado, todavía no público.
Según los informes, el plan se basa en la enmienda de 2025 de la representante Maxine Waters, la Crypto Investor and Consumer Bill of Rights. Sus disposiciones incluirían atención al cliente 24/7, cobertura de seguros o similar a SIPC para los activos de clientes, normas de custodia más estrictas, certificaciones mensuales de prueba de reservas y límites a las plataformas que operen contra sus propios clientes. También se esperan disposiciones éticas que limitarían la actividad cripto del presidente y otros funcionarios federales. La SEC tendría un papel mayor sobre los mercados de materias primas digitales al contado y la CFTC uno menor.
La lectura del sector es directa: «CLARITY está muerta». Los republicanos familiarizados con la iniciativa demócrata la consideran un proyecto de comunicación política.
Dos advertencias son importantes: todavía no se ha presentado ni aprobado nada, y el nuevo Congreso no se reunirá hasta enero. Además, Trump conserva el veto durante los próximos dos años.
5. Las normas apuntan a las empresas, no al activo
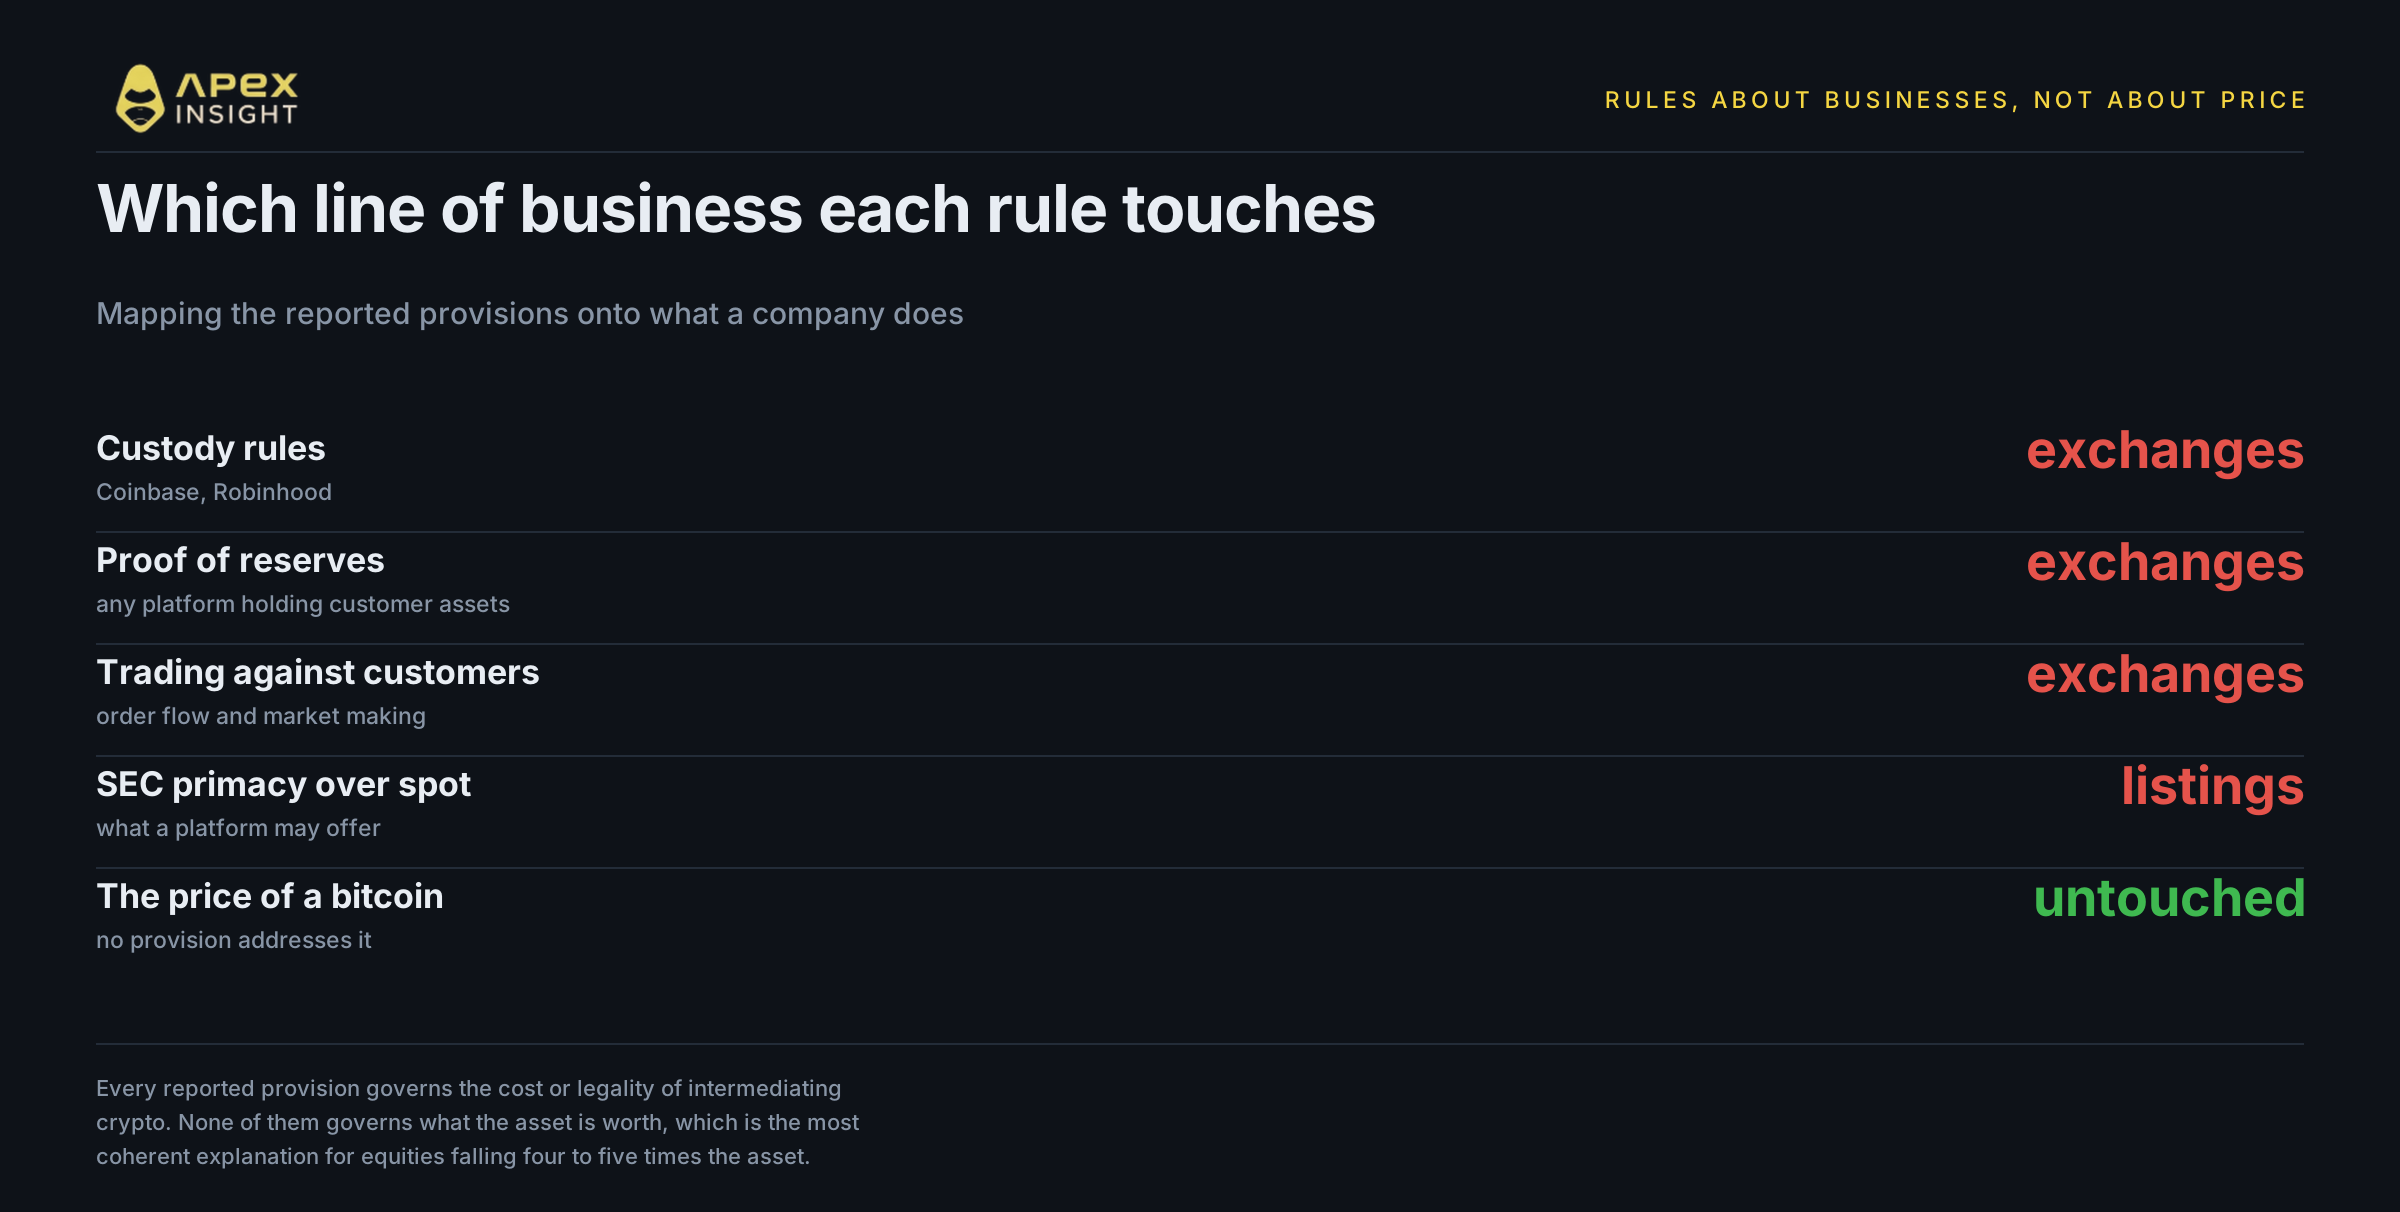
Las normas de custodia, las pruebas de reservas y los límites a operar contra clientes regulan el funcionamiento de un exchange. Los seguros y la atención al cliente regulan la custodia de activos. Un papel mayor de la SEC regula qué puede listar una plataforma y cómo.
Ninguna de estas disposiciones determina cuánto vale bitcoin. Regulan el coste y la legalidad de operar los negocios que conectan al cliente con el activo: precisamente el grupo de empresas que cayó entre tres y cinco veces más que el propio activo.
La excepción son las disposiciones éticas. Una restricción a los funcionarios que emitan o promocionen activos digitales afecta directamente al valor de determinados tokens, razón por la que la Trump coin cayó un 17% mientras XRP subió un 3,9%.
6. Cinco días, un patrón
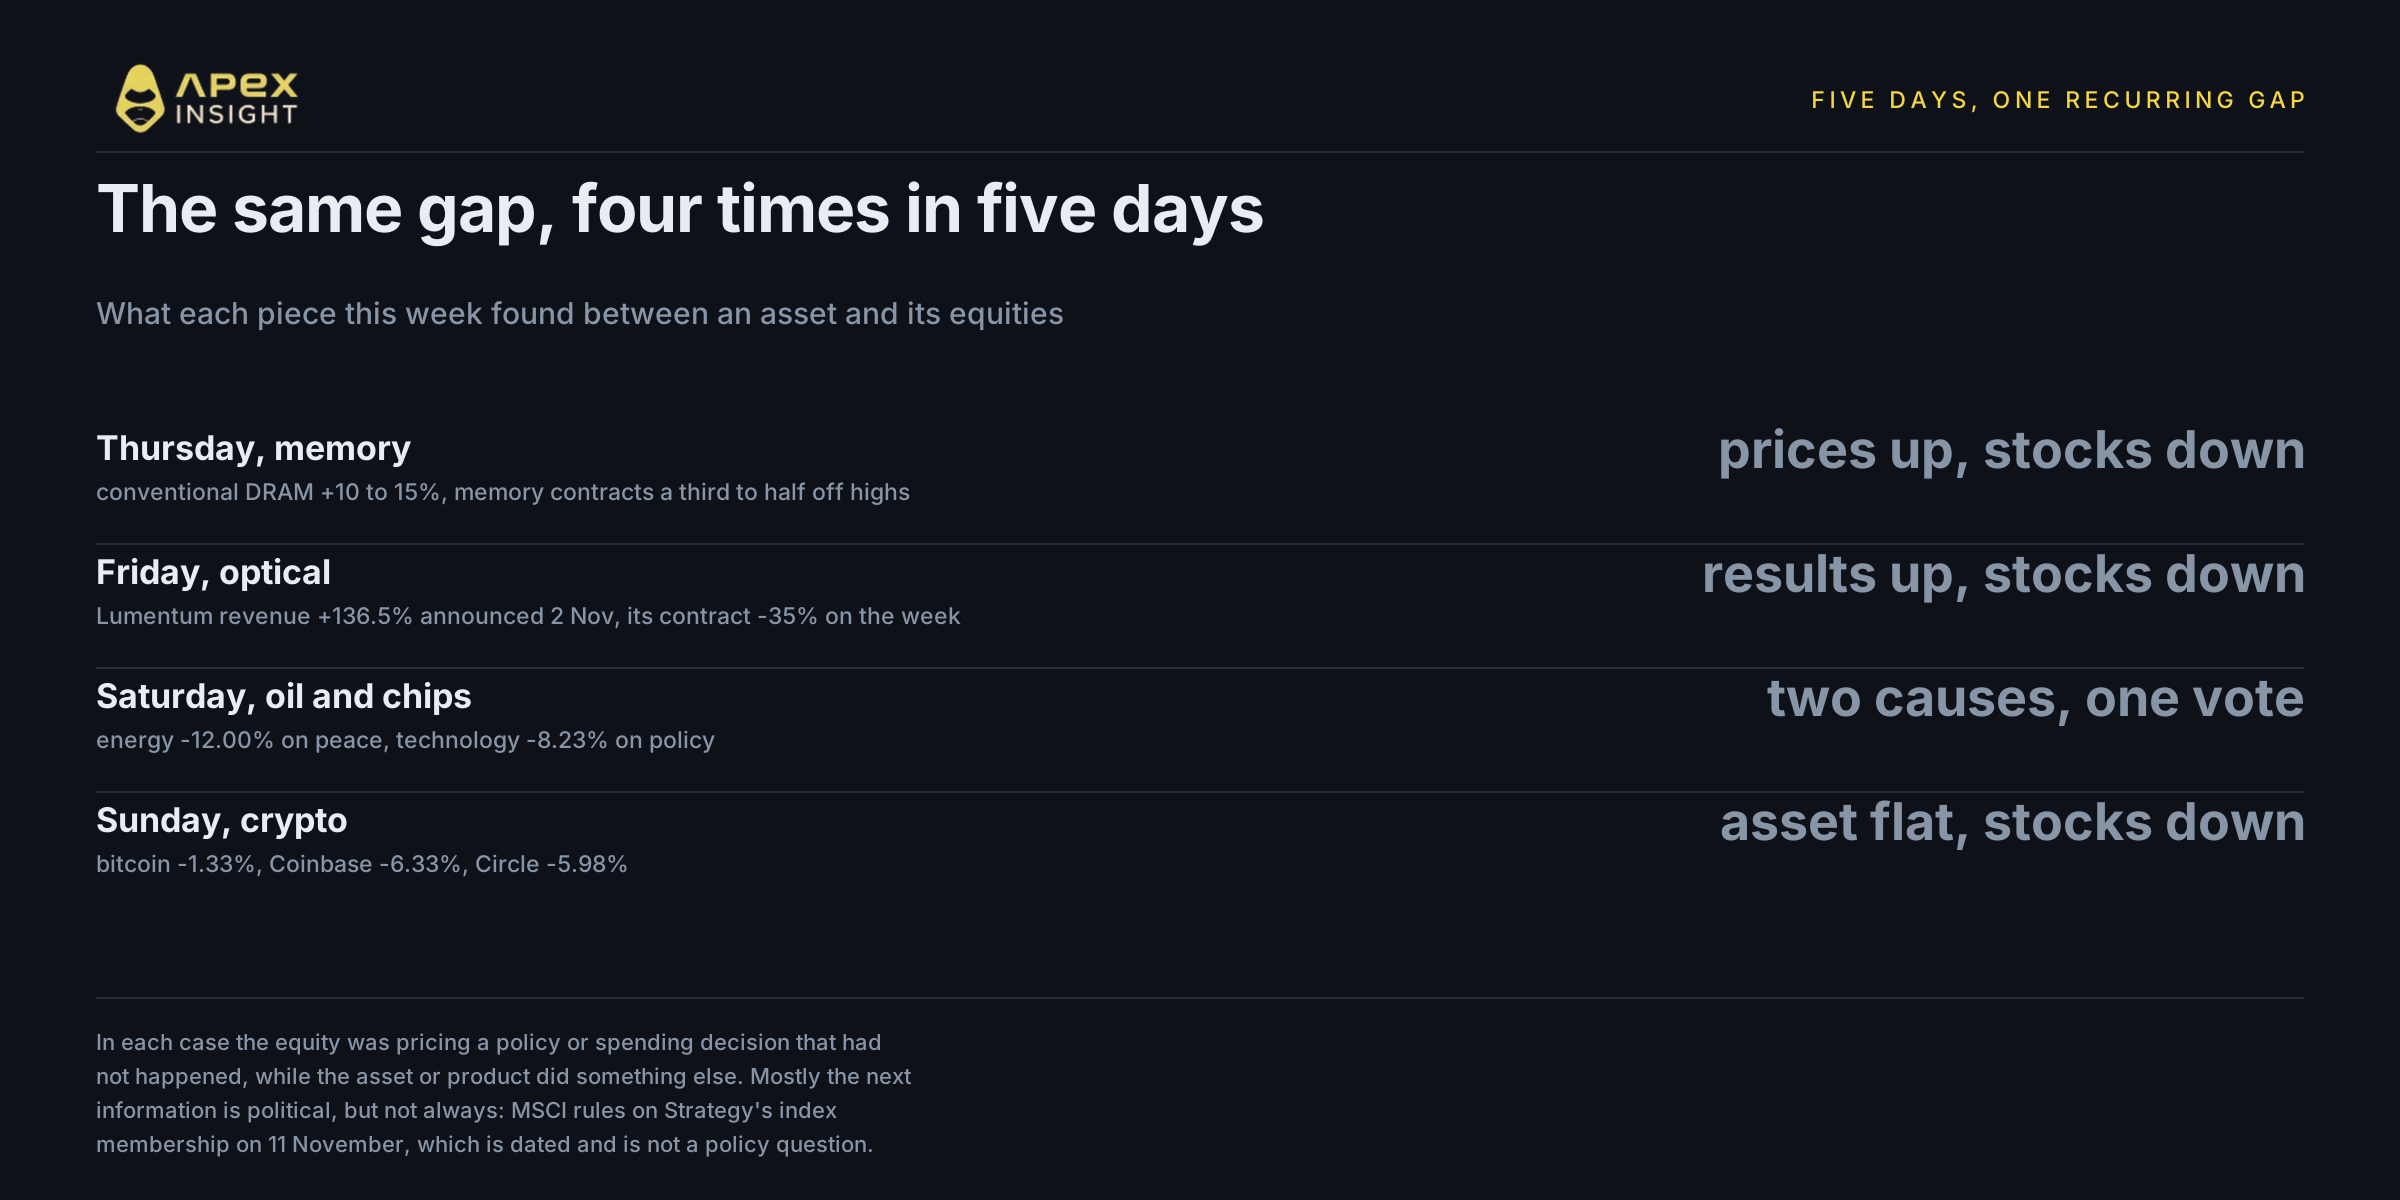
Este es el último artículo de una serie de cinco días, y la misma forma apareció en cuatro de ellos.
Cuatro zonas distintas del mercado muestran una diferencia recurrente: entre lo que vale algo y lo que valen las empresas vinculadas a ello. En cada caso, la acción estaba valorando una decisión política o de gasto que aún no había ocurrido, mientras el activo subyacente hacía algo completamente distinto.
No es una predicción. Es una observación sobre aquello a lo que este mercado ha prestado atención durante una semana: la política, más que los números.
Opera acciones cripto
Abre posiciones largas o cortas en Coinbase, Circle y Strategy desde la misma cuenta en la que operas Bitcoin.
Los exchanges y el emisor. Los nombres más expuestos a un proyecto de ley sobre la estructura del mercado.
HOOD-USDT, una correduría que también posee el exchange Bitstamp
CRCL-USDT, un emisor de stablecoins que ahora también opera un banco fiduciario nacional
Los tenedores. Empresas de tesorería que principalmente poseen el activo en lugar de intermediarlo. Strategy posee bitcoin y Bitmine principalmente ether.
Los propios activos. A lo que finalmente están expuestos todos los anteriores.
Todos los precios de ApeX de este artículo son precios de contratos perpetuos. Los contratos TradFi se liquidan frente a un índice y no frente al activo subyacente, y ApeX los muestra por separado de sus perpetuos cripto en sus propios datos contractuales.
La operativa con futuros perpetuos conlleva un alto riesgo de pérdida y el apalancamiento amplifica las pérdidas con la misma rapidez que las ganancias. Nada de lo aquí expuesto constituye asesoramiento financiero.
Si necesitas ayuda, ponte en contacto con nuestro equipo en Discord.
Sitio web: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Metodología: todos los movimientos de contratos se calculan a partir de las velas de ApeX. Las barras horarias llevan la marca de inicio, por lo que el precio de la hora H es el cierre de la barra marcada H menos uno. La semana va del cierre del mercado al contado estadounidense del 30 de octubre al cierre del 6 de noviembre; las cifras corresponden al cierre estadounidense de 2026. Las proporciones respecto a bitcoin y ether se calculan a partir de rendimientos no redondeados. Son una descripción de lo ocurrido, no una estimación de beta. Los mercados estadounidenses están cerrados el fin de semana y no se utiliza ningún precio del sábado o domingo. Los detalles legislativos, niveles de índices y citas proceden de las fuentes enlazadas y no son datos de ApeX. Cifras al cierre estadounidense del 6 de noviembre de 2026, 21:00 UTC.