


Esta semana todo el mundo estuvo pendiente de las acciones de chips. Sin embargo, debajo ocurrió algo más importante.
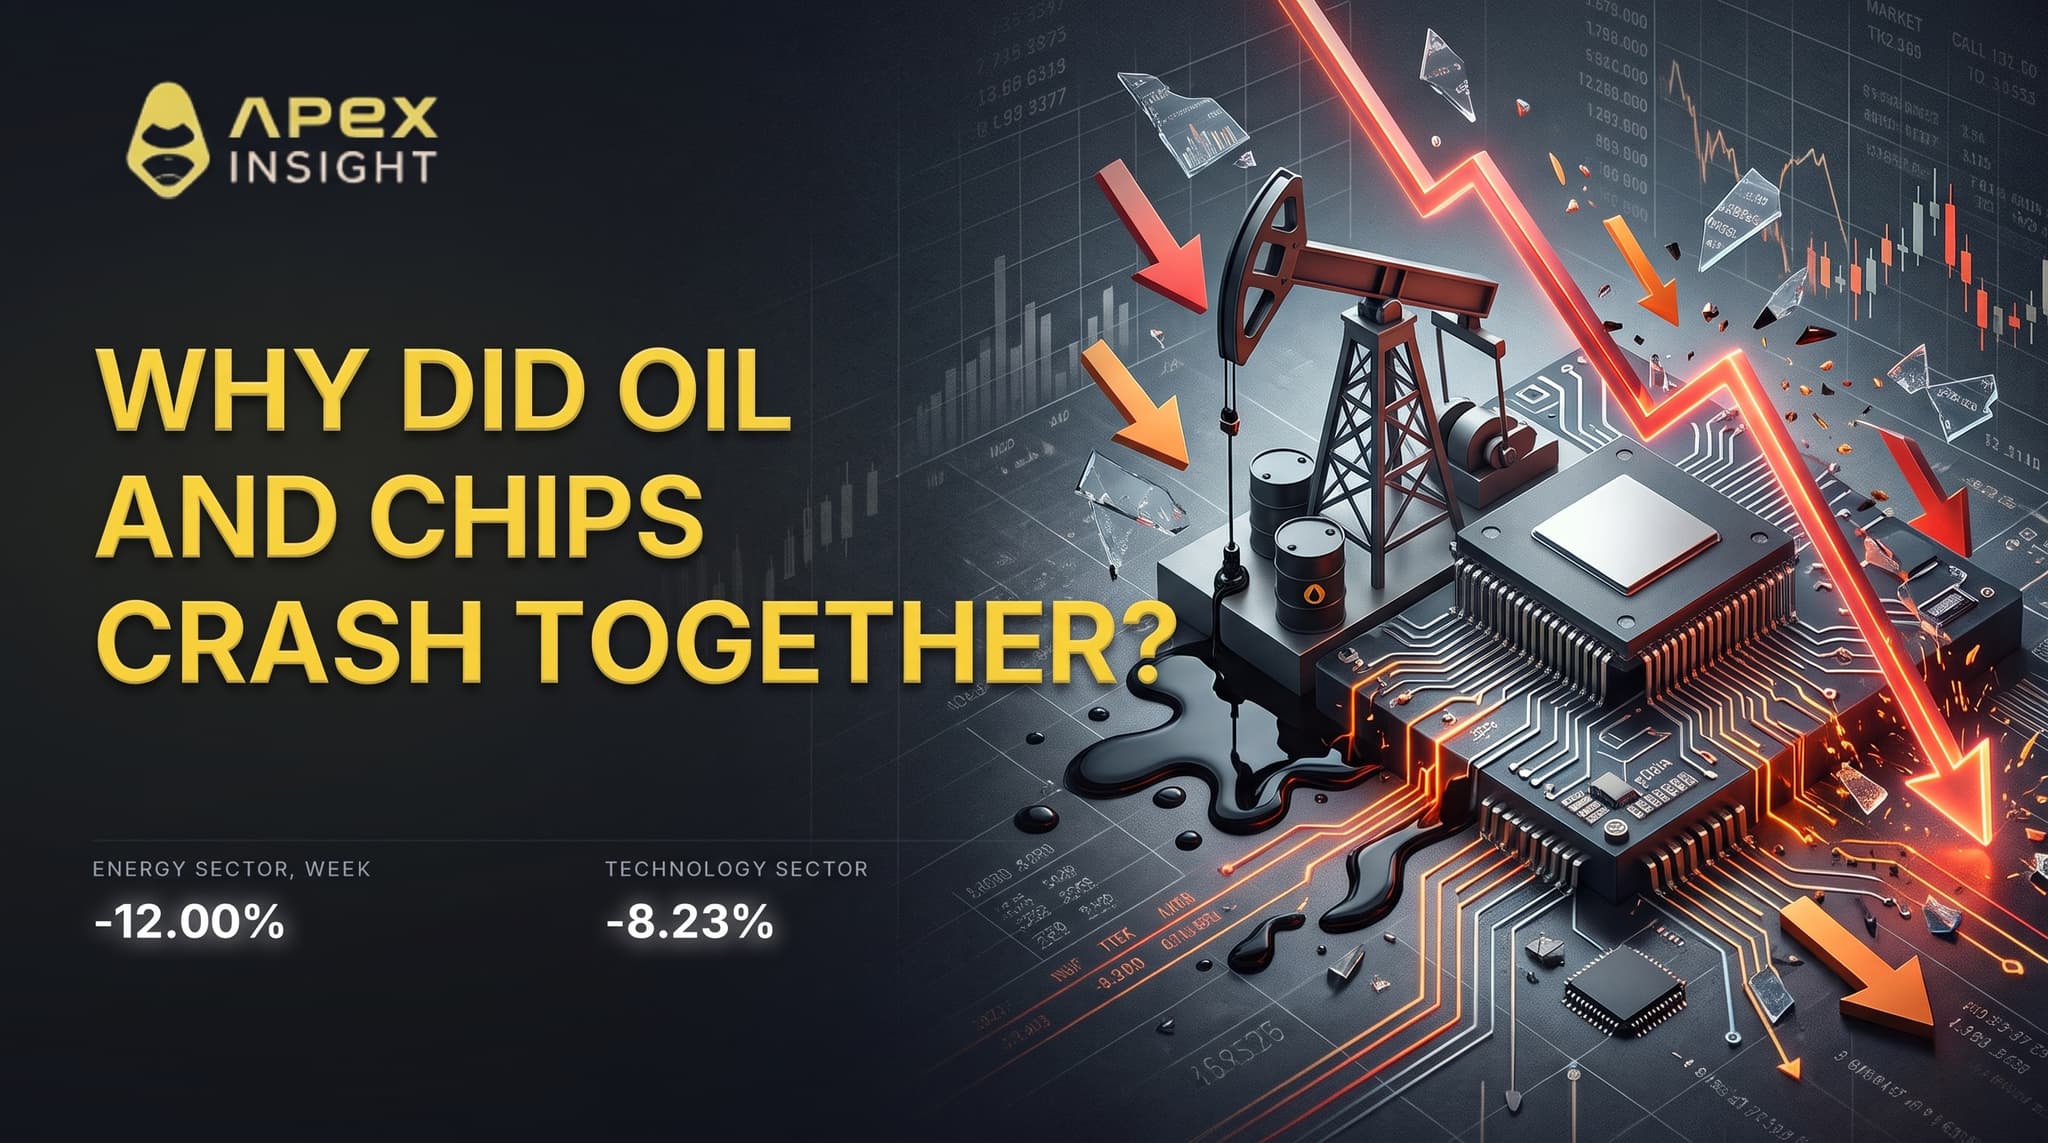
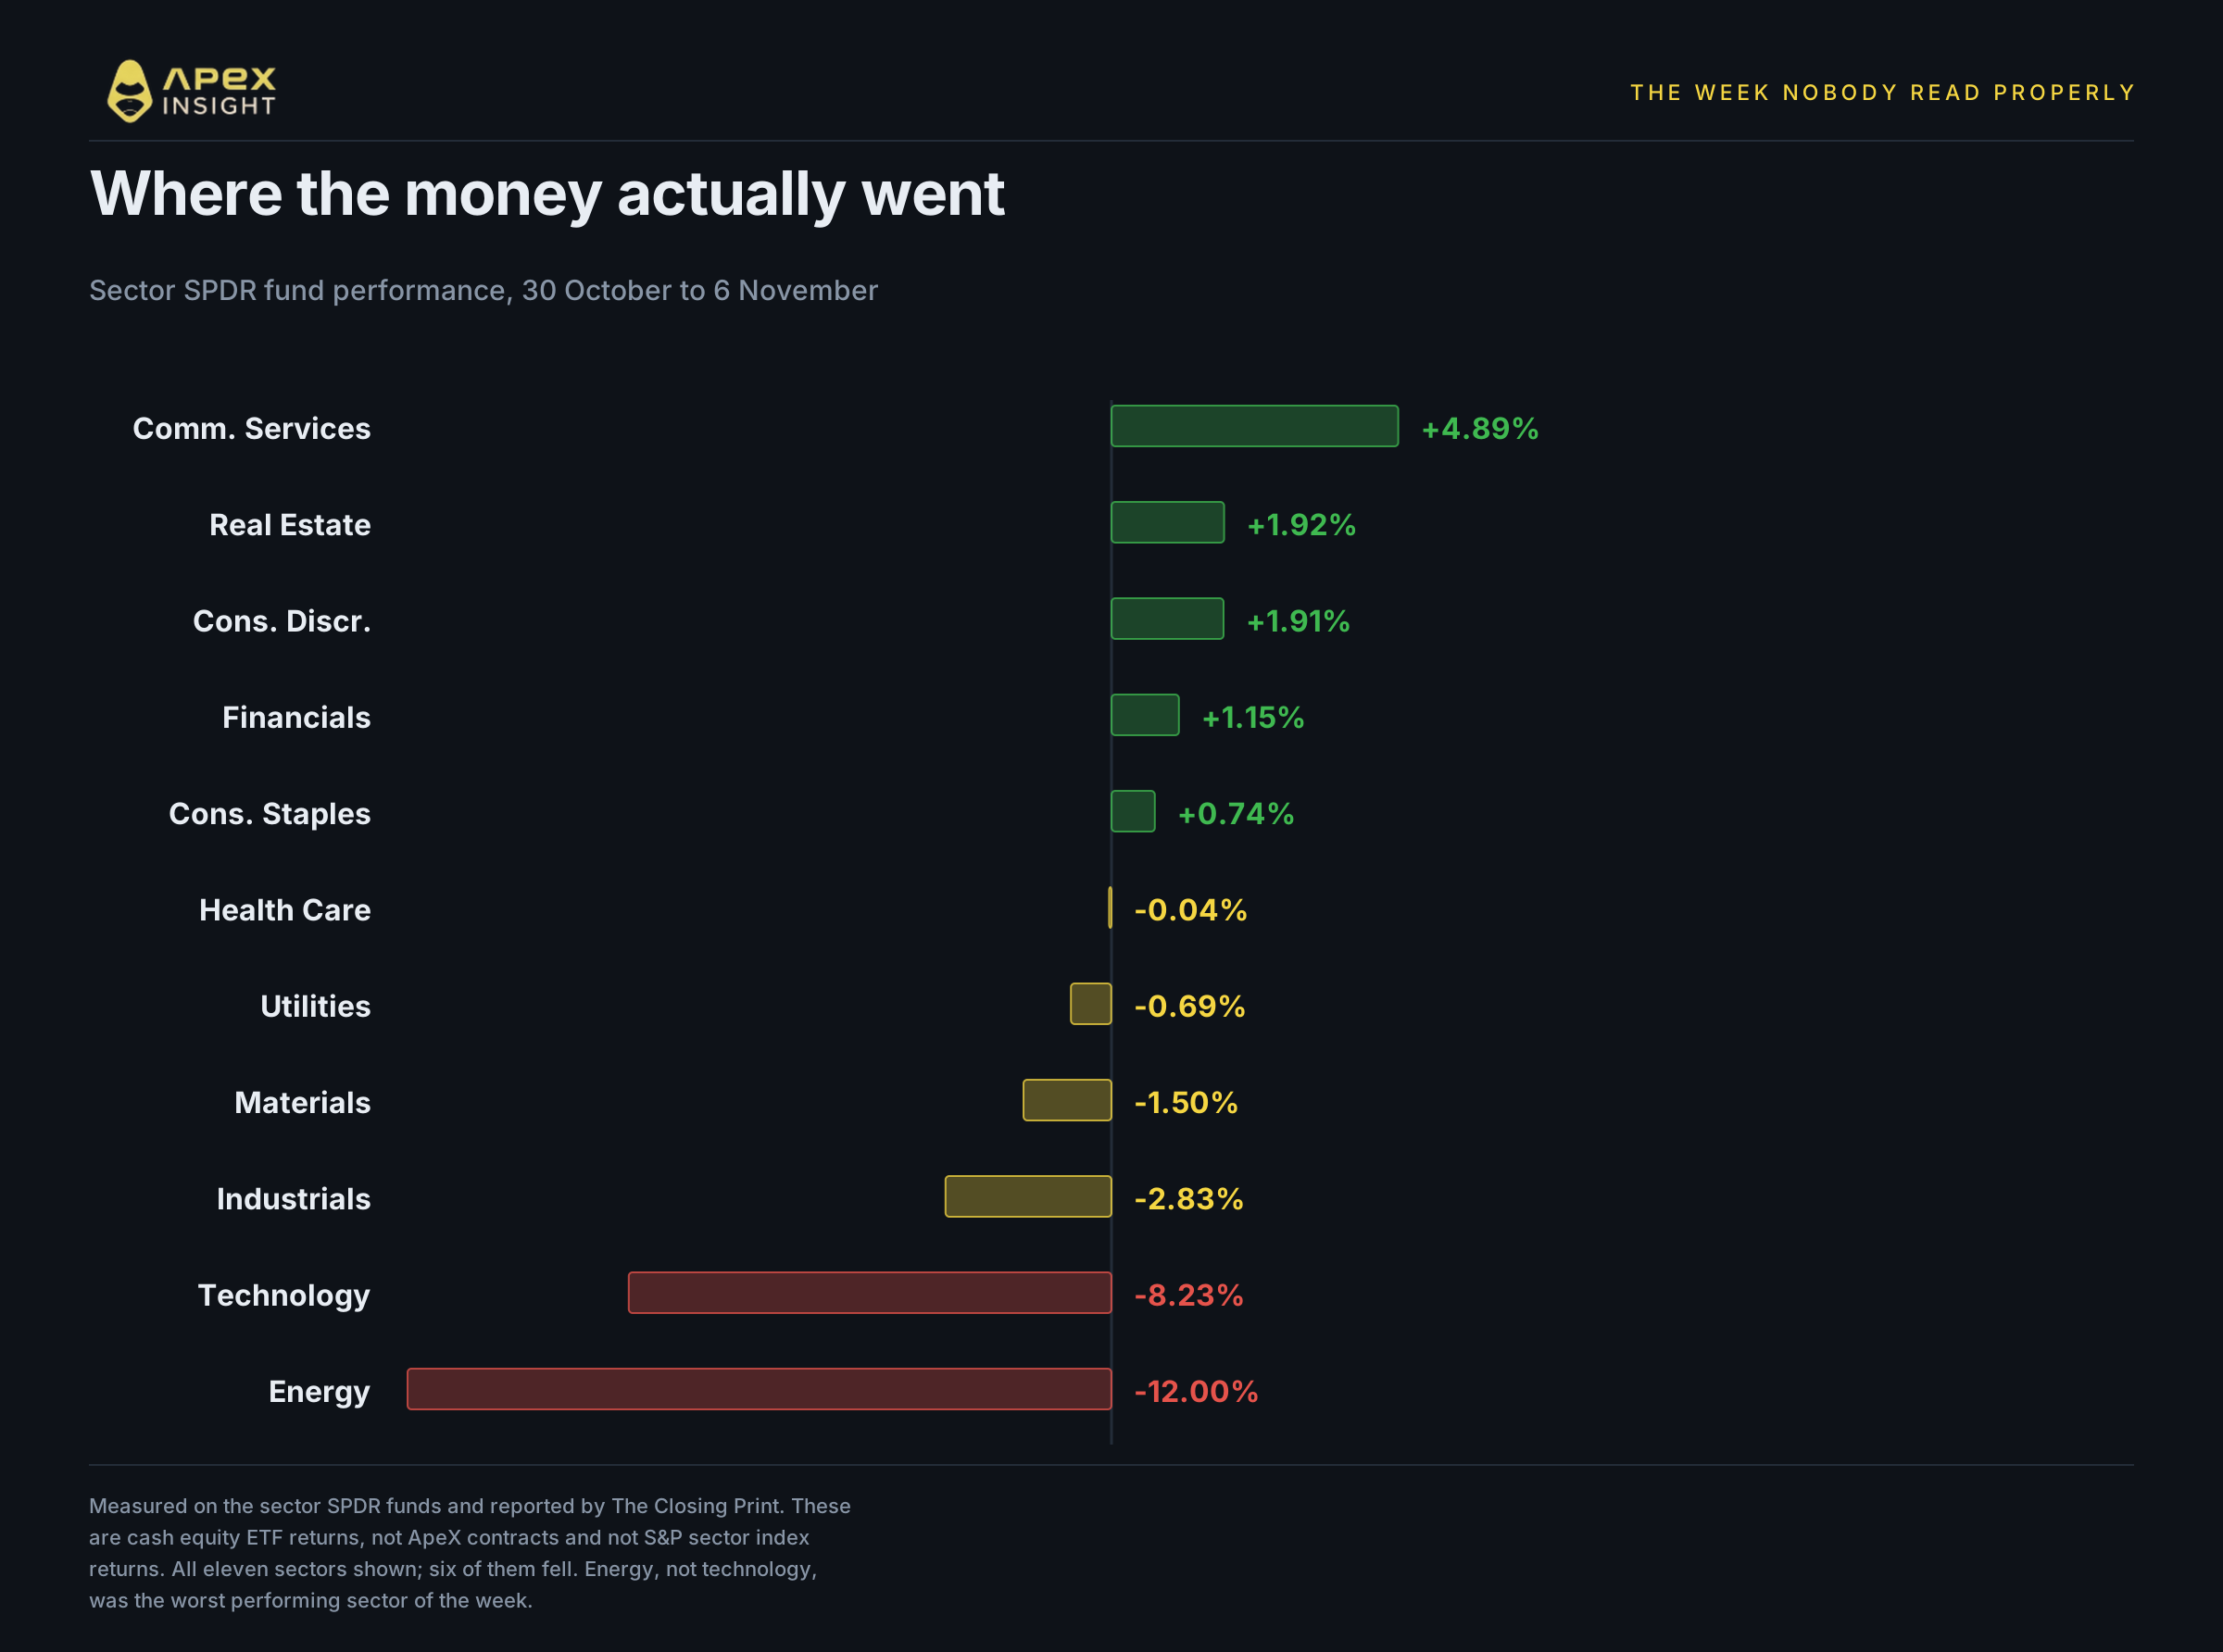
La energía fue el sector con peor comportamiento de la semana, no la tecnología. La energía cayó un 12,00%, frente al 8,23% de la tecnología. El Brent registró su peor semana desde abril de 2020.
Dos desplomes, una semana y una elección detrás de ambos. Más allá de eso, casi nada en común.
Los mercados estadounidenses están cerrados durante el fin de semana, por lo que todas las cifras se miden hasta el cierre del viernes. Los contratos de acciones y materias primas siguen cotizando el sábado y el domingo con un flujo de órdenes reducido que refleja las posiciones y no el activo subyacente; por eso no se utiliza ningún precio de fin de semana en este artículo.
Estas son seis conclusiones de la semana.
1. La energía, no la tecnología, fue el peor sector
Empecemos por lo que quedó enterrado.
Según los fondos SPDR sectoriales, la energía cayó un 12,00%, la tecnología un 8,23%, los industriales un 2,83%, los materiales un 1,50% y los servicios públicos un 0,69%. Salud terminó prácticamente plana, con una caída del 0,04%. En el lado positivo, los servicios de comunicación subieron un 4,89%, el inmobiliario un 1,92%, el consumo discrecional un 1,91%, el financiero un 1,15% y el consumo básico un 0,74%. De los once sectores, seis bajaron.
Los índices ocultaron buena parte de ese movimiento. El Nasdaq Composite terminó la semana un 3,37% más bajo, el S&P 500 un 2,68%, el Russell 2000 un 2,05% y el Dow un 0,94%. La caída del 2,68% del S&P 500 fue su peor semana desde abril de 2025. Aun así, los índices subestiman lo ocurrido debajo de la superficie, donde dos sectores perdieron cerca de una décima parte de su valor.
El viernes fue una sesión de rebote. El Nasdaq subió un 1,09%, el S&P un 0,31% y el Russell un 0,89%, mientras que el Dow cayó un 0,46%.
2. El petróleo cayó por la paz, no por la demanda
Esta es la mitad de la historia que no llegó a las portadas.
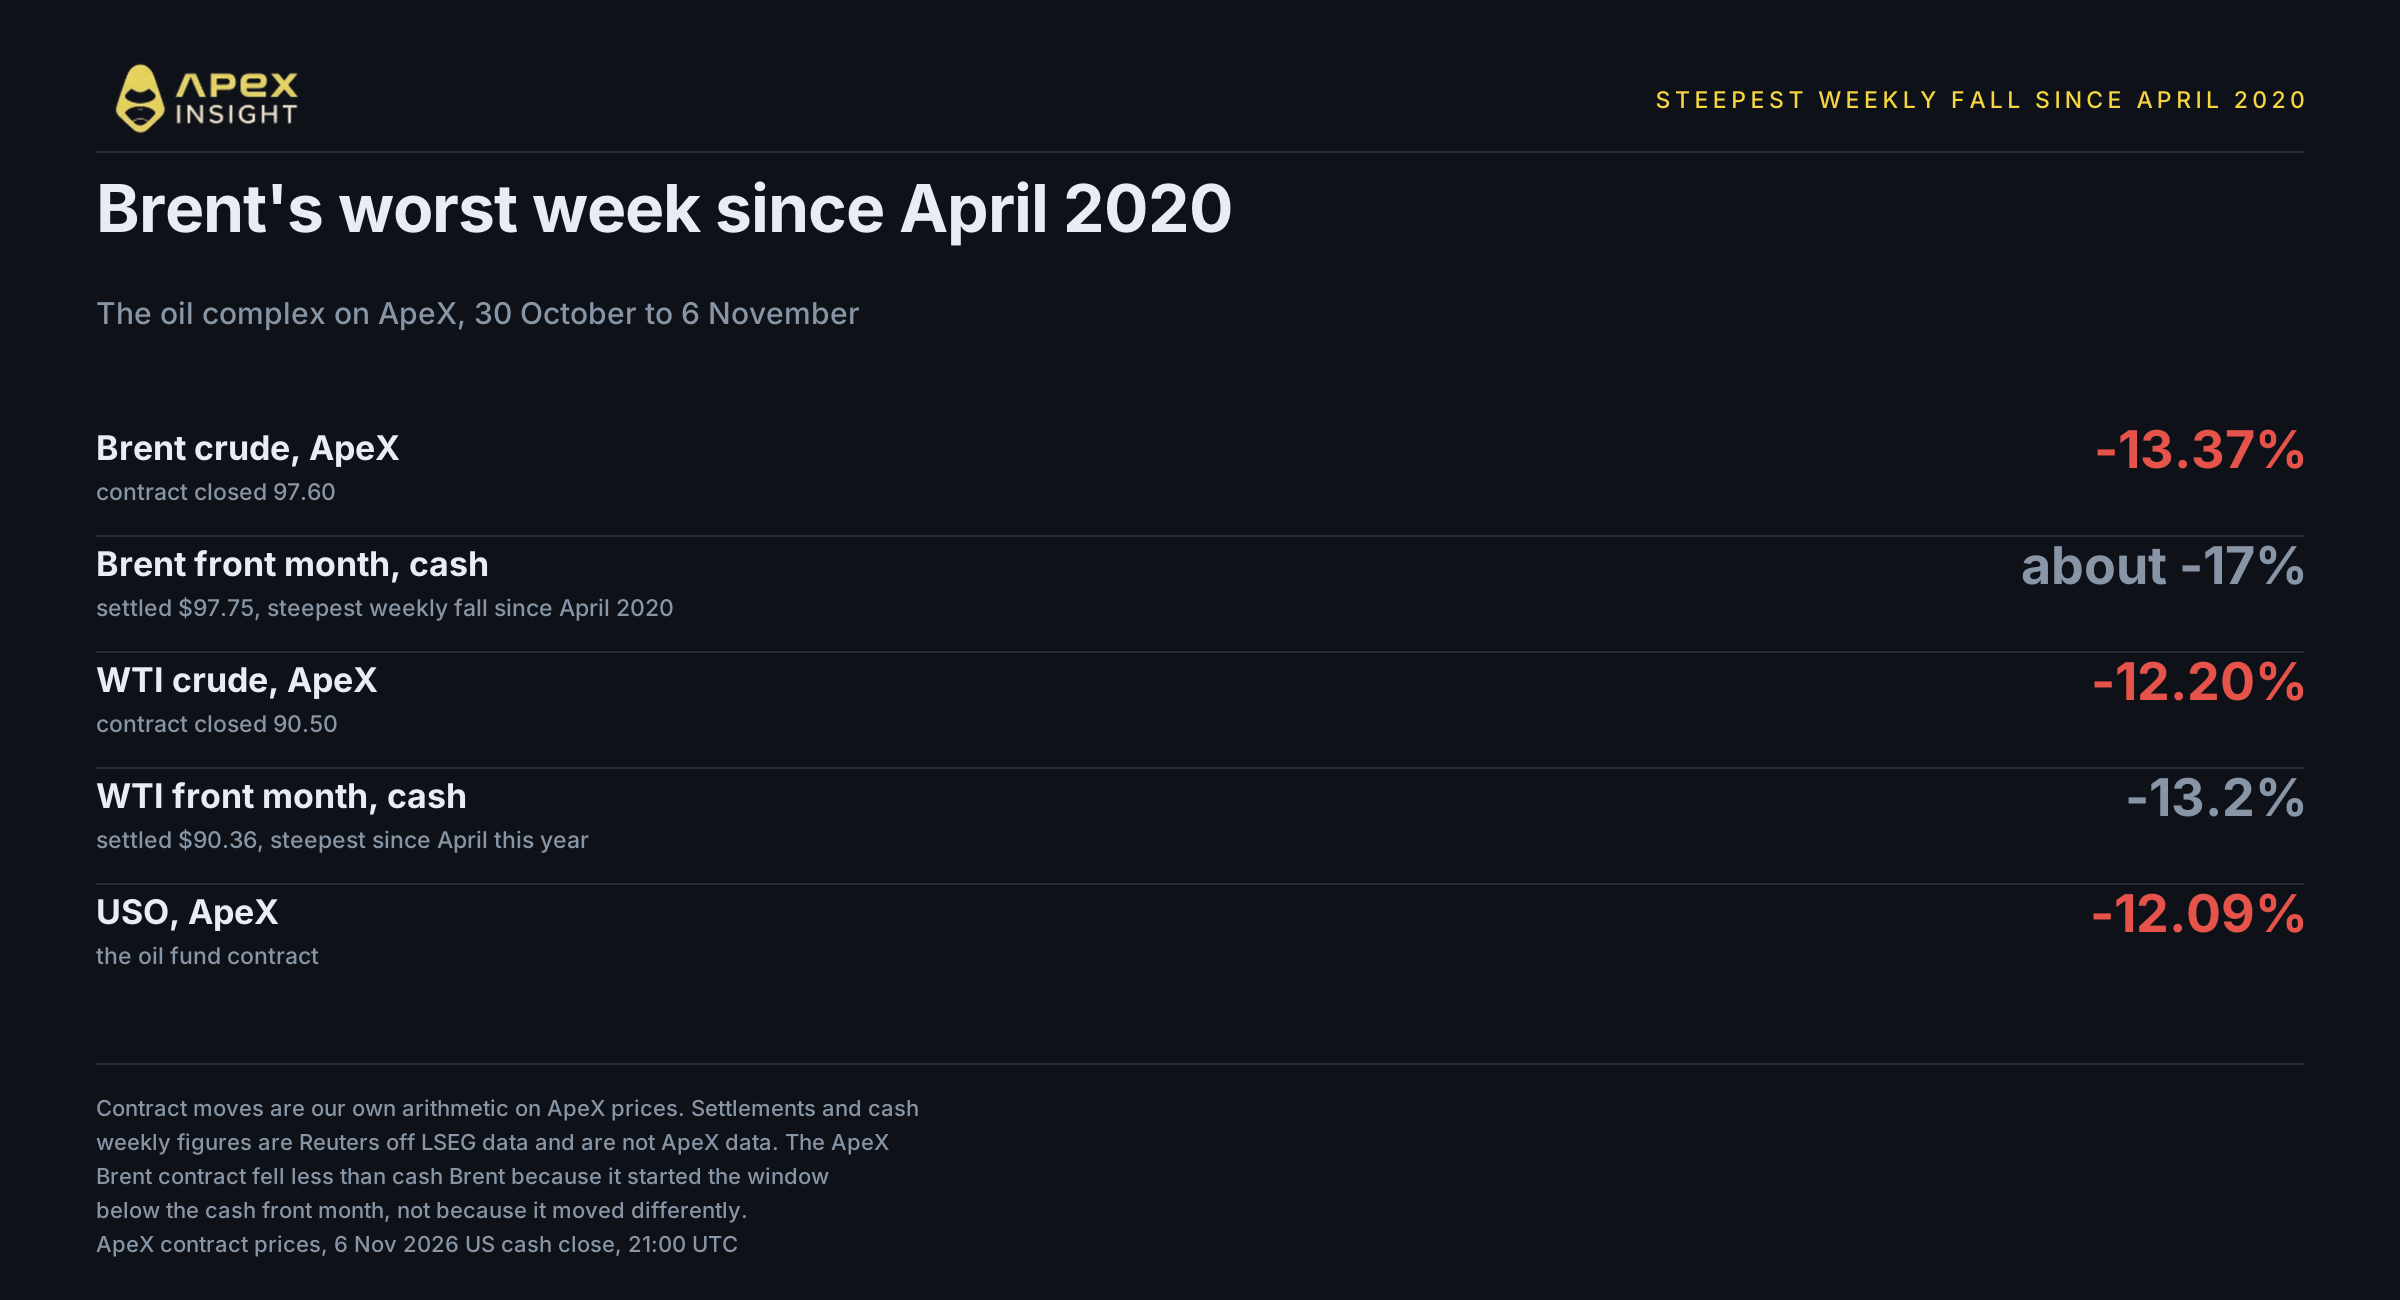
El Brent cayó alrededor de un 17% durante la semana, su mayor descenso porcentual semanal desde finales de abril de 2020 y, en términos absolutos, el mayor de los datos de LSEG desde 1988. La caída del WTI, del 13,2%, fue la más pronunciada desde abril de este año. El viernes, el Brent terminó en 97,75 dólares y el WTI en 90,36 dólares.
En ApeX, los contratos de Brent, WTI y USO cayeron un 13,37%, un 12,20% y un 12,09%, respectivamente. El contrato del WTI siguió de cerca al subyacente. El contrato del Brent no lo hizo: cayó unos 3,5 puntos porcentuales menos que el Brent al contado porque ya cotizaba por debajo del primer vencimiento al contado al inicio del periodo.
La razón es Irán. Los operadores pasaron la semana descontando un final más rápido de la guerra, y el resultado electoral modificó esa probabilidad. La oferta también contribuyó: las exportaciones de crudo del Golfo de Oriente Medio regresaron a niveles anteriores a la guerra y Arabia Saudí recortó sus precios de diciembre para los compradores asiáticos hasta un mínimo de seis años.
Dos factores impiden que esto sea una operación de paz sencilla. La diplomacia no ha terminado y las señales de distensión en el conflicto iraní siguen siendo ambiguas. Además, la prima de guerra está lejos de haberse deshecho por completo. El WTI comenzó 2026 cerca de 57 dólares y alcanzó casi 113 dólares en abril, por lo que, incluso después de esta semana, sigue aproximadamente un 60% por encima del inicio del año.
3. Los dos desplomes casi no tienen nada en común
Esta es la parte que merece una reflexión detenida.
Ambas caídas se remontan al mismo resultado del martes, pero los mecanismos difícilmente podrían ser más distintos.
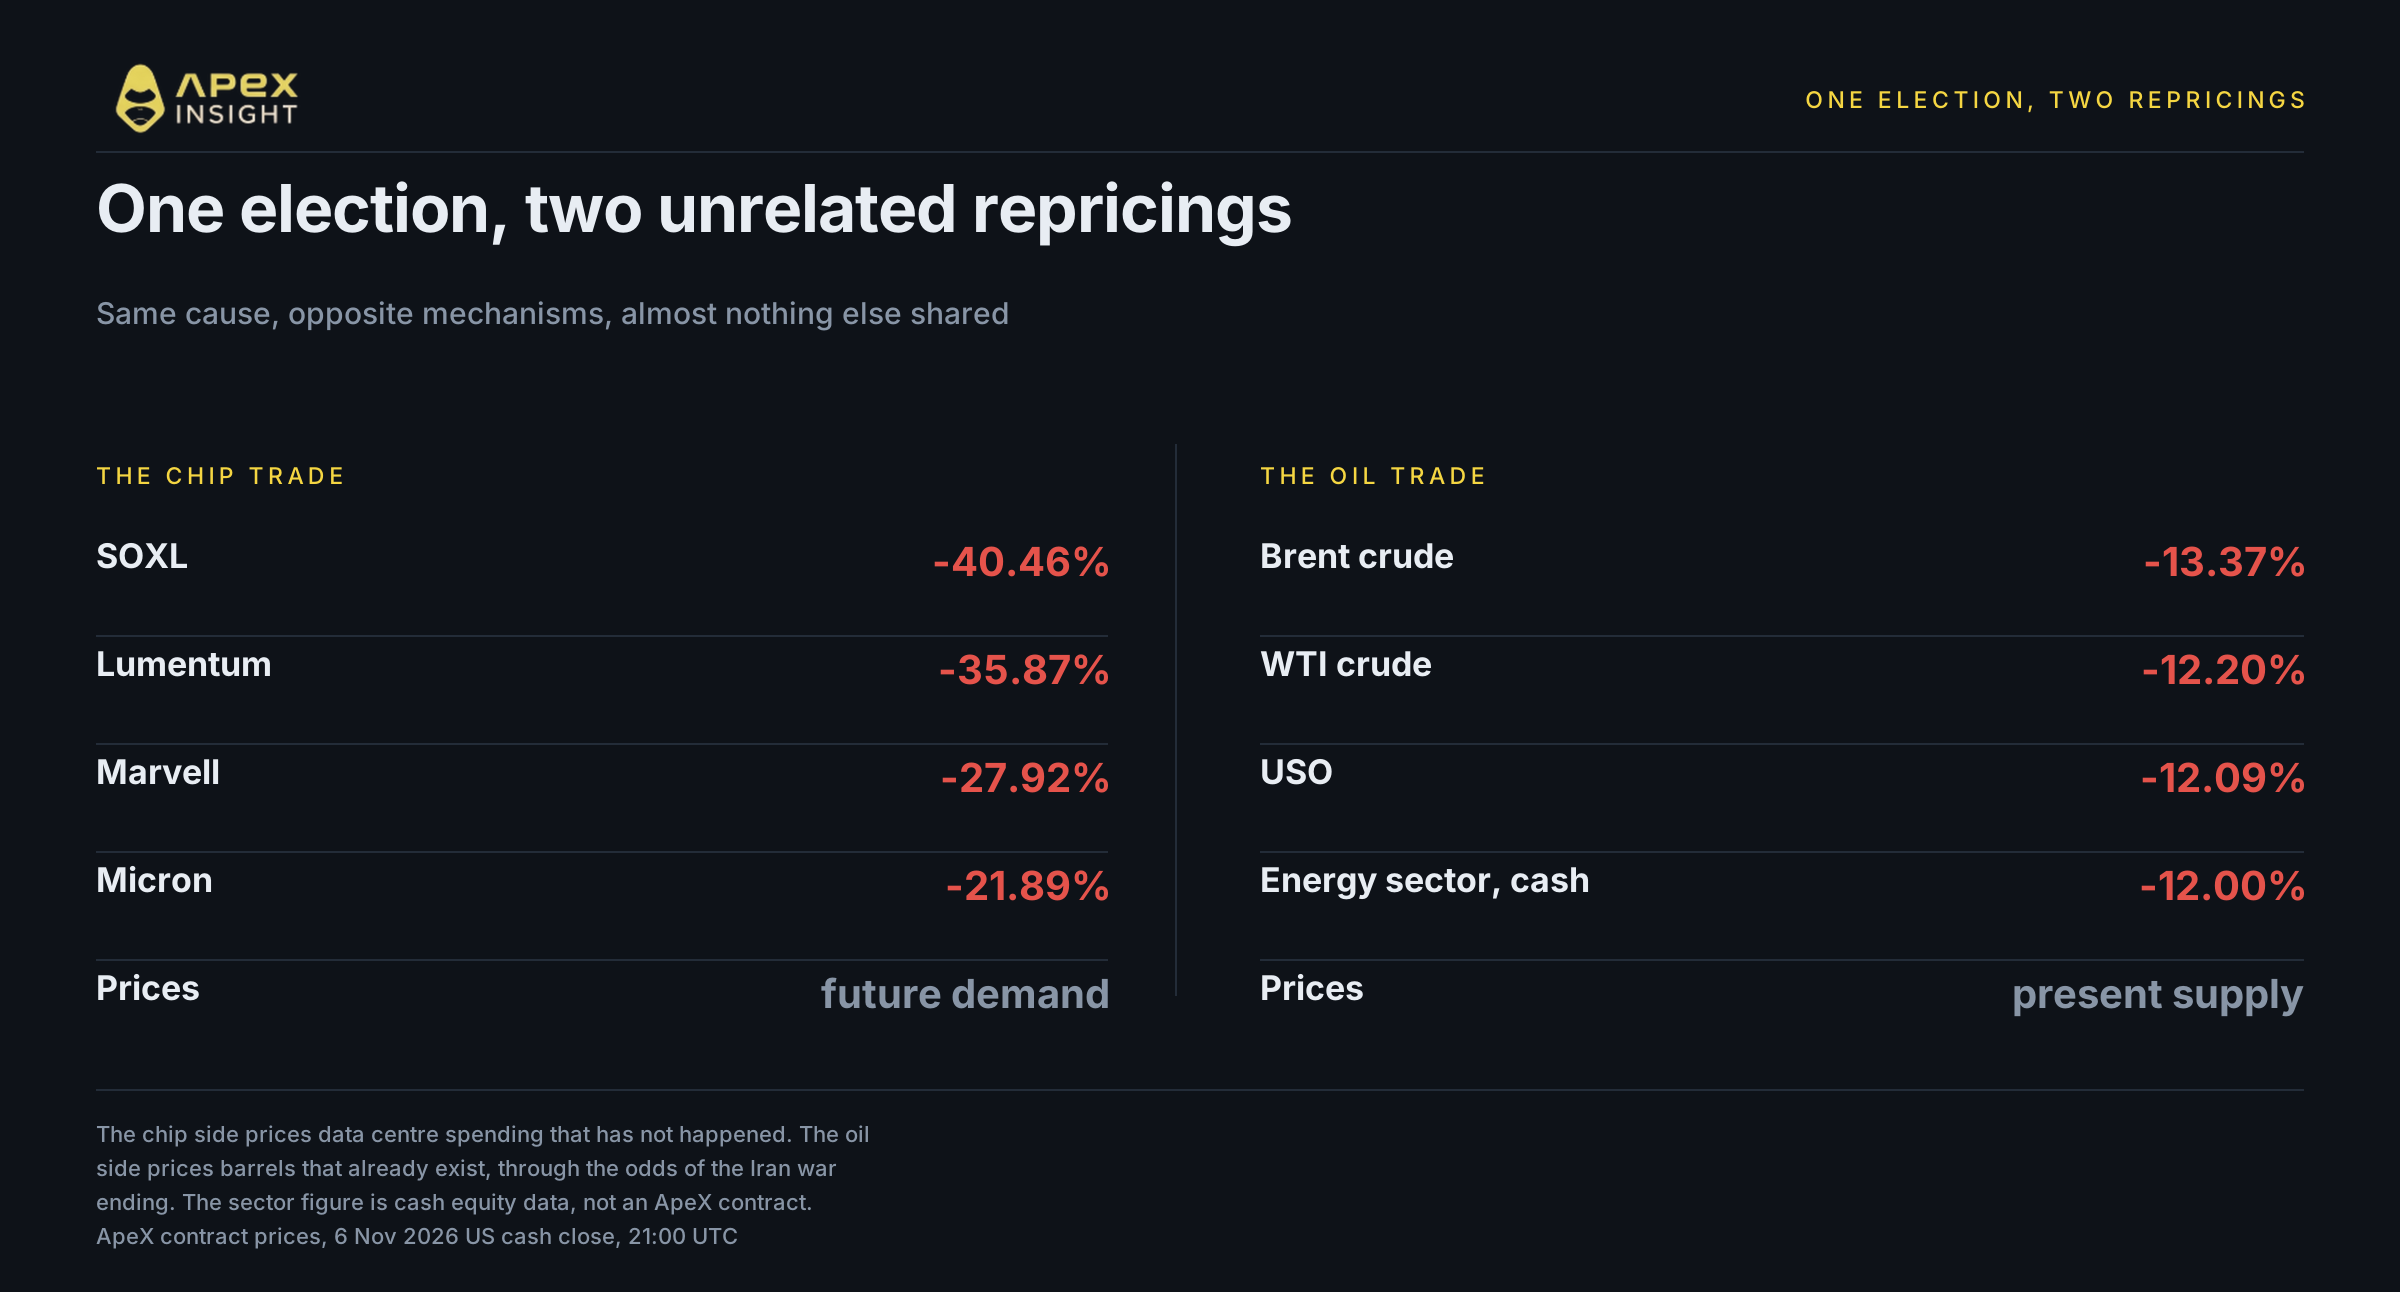
La operación de chips se reajustó porque una victoria demócrata elevó las probabilidades de que se ralentizaran las aprobaciones de centros de datos. Es una historia de demanda sobre un gasto que aún no ha ocurrido. En ApeX, el daño fue concentrado y grave: SOXL cayó un 40,46%, Lumentum un 35,87%, Marvell un 27,92% y Micron un 21,89%.
La operación del petróleo se reajustó porque el mismo resultado elevó las probabilidades de que terminara una guerra. Es una historia de oferta sobre barriles que ya existen. Una trata de construcción futura y la otra de producción presente.
El argumento contrario también es real: la caída de las acciones tecnológicas pudo afectar negativamente a los futuros del petróleo. El dólar se fortaleció el viernes y empujó en la misma dirección, aunque terminó la semana ligeramente más bajo.
Pero esa lectura tiene un problema. Si hubiera sido una única ola de aversión al riesgo, los activos que suelen caer primero también lo habrían hecho. No ocurrió, y eso nos lleva a la sección 5.
4. El dinero se dirigió a los metales y al gas
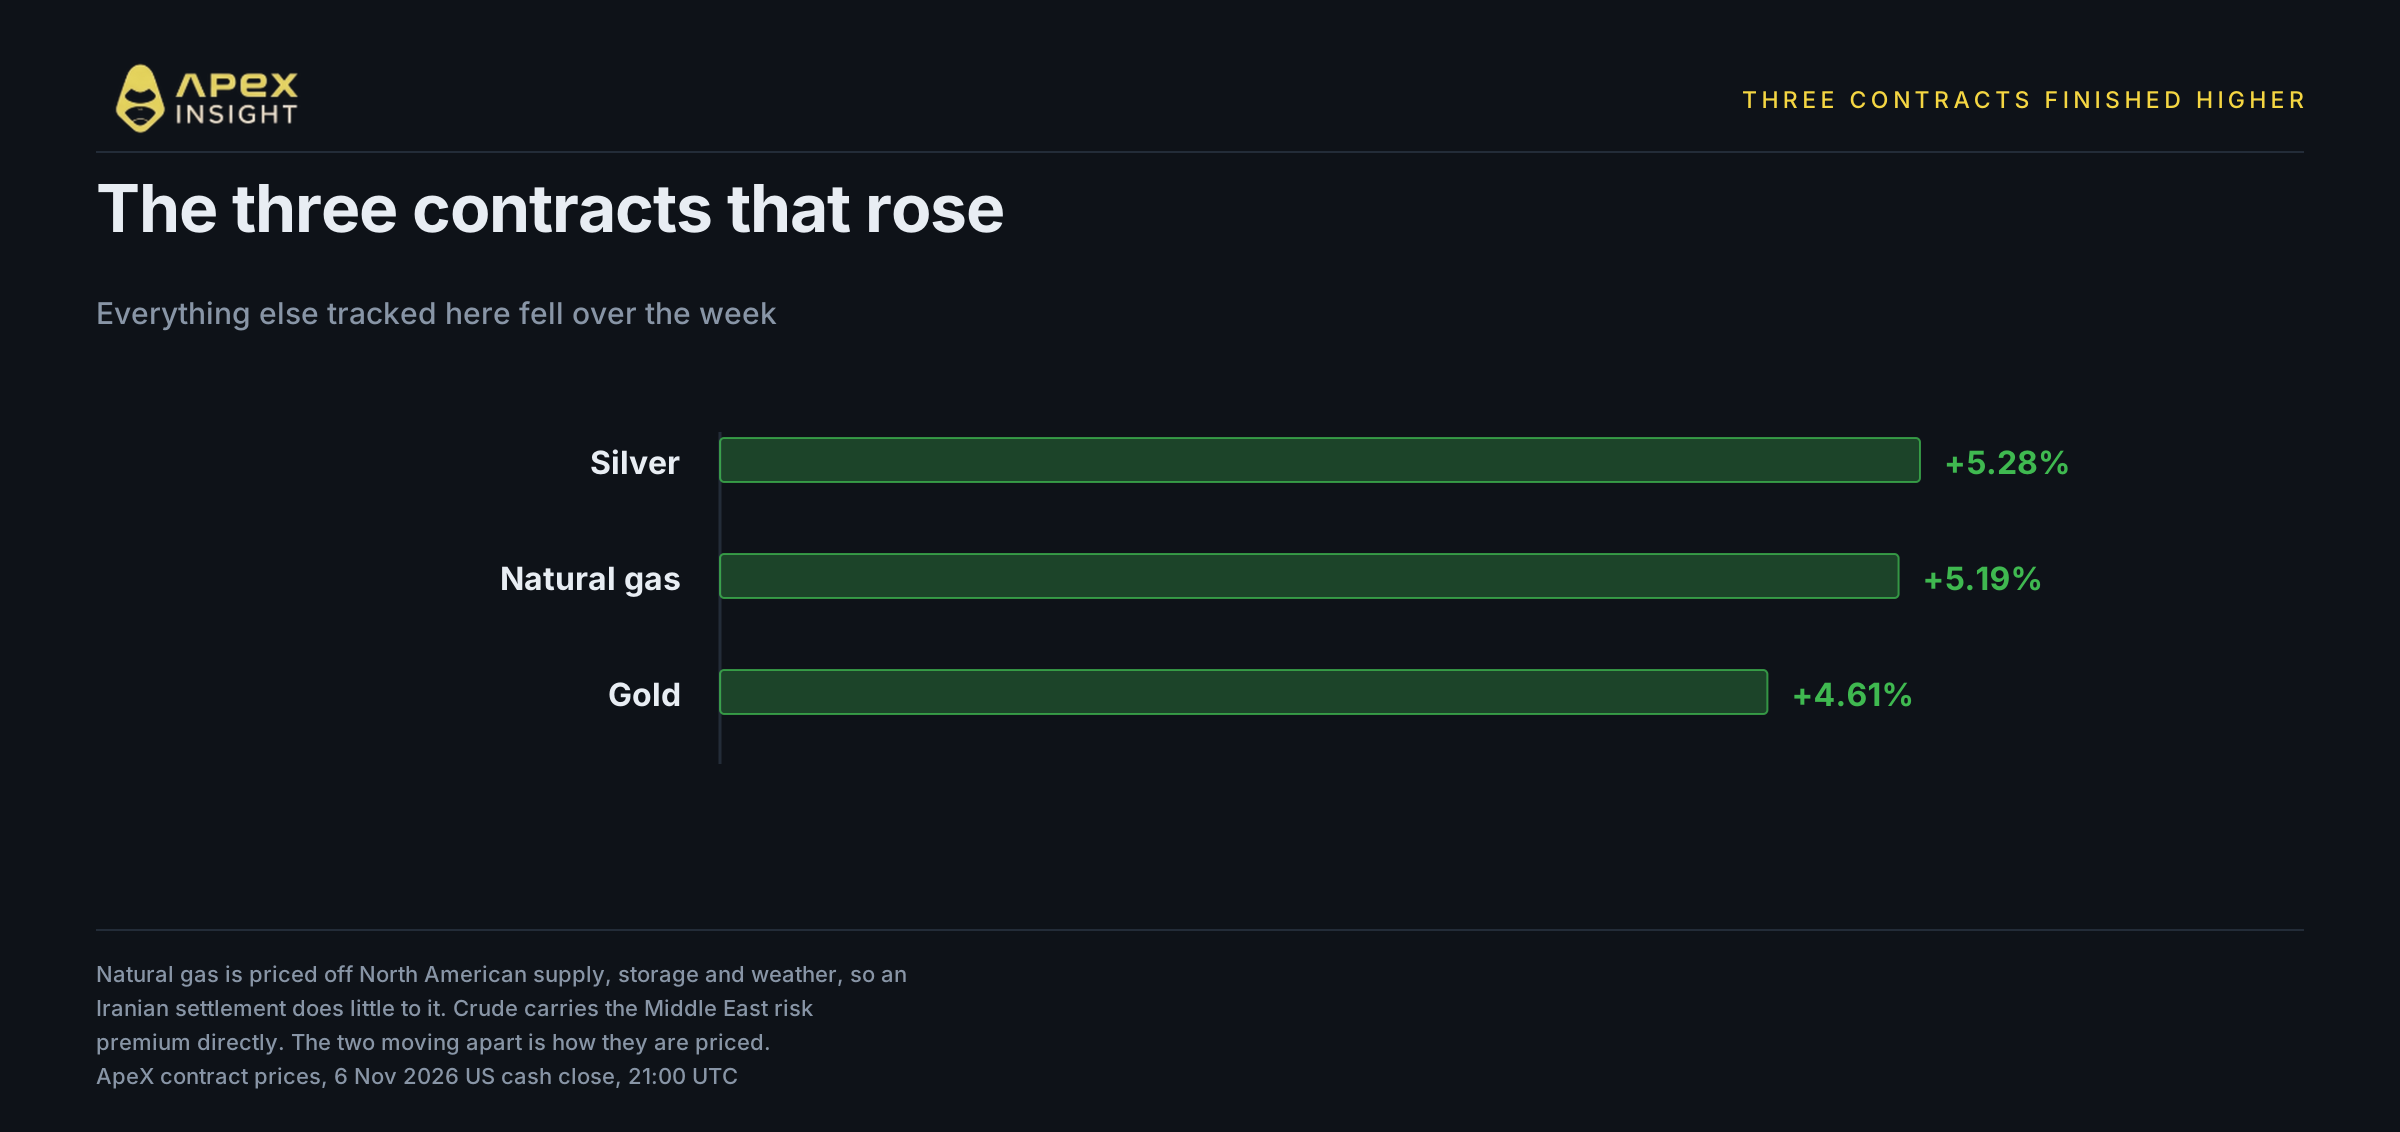
Tres de los contratos seguidos aquí terminaron la semana al alza, y los tres son materias primas.
La plata subió un 5,28%, el gas natural un 5,19% y el oro un 4,61%. Es importante señalar que fue la primera semana alcista de ambos metales en más de un mes.
Que el gas natural suba mientras el crudo se desploma parece extraño hasta recordar que no son el mismo mercado. El crudo tiene un precio global e incorpora directamente la prima de riesgo de Oriente Medio. El gas natural norteamericano es regional y depende de la oferta doméstica, el almacenamiento y el clima invernal.
Los metales son más difíciles de interpretar. Que el oro y la plata suban junto con la caída del petróleo y de las acciones encaja con un mundo en el que los inversores no quieren asumir ni riesgo de crecimiento ni riesgo energético. Pero este artículo no puede separar esas explicaciones a partir de una sola semana de precios.
5. Las criptomonedas apenas se movieron, y esa es la parte más extraña
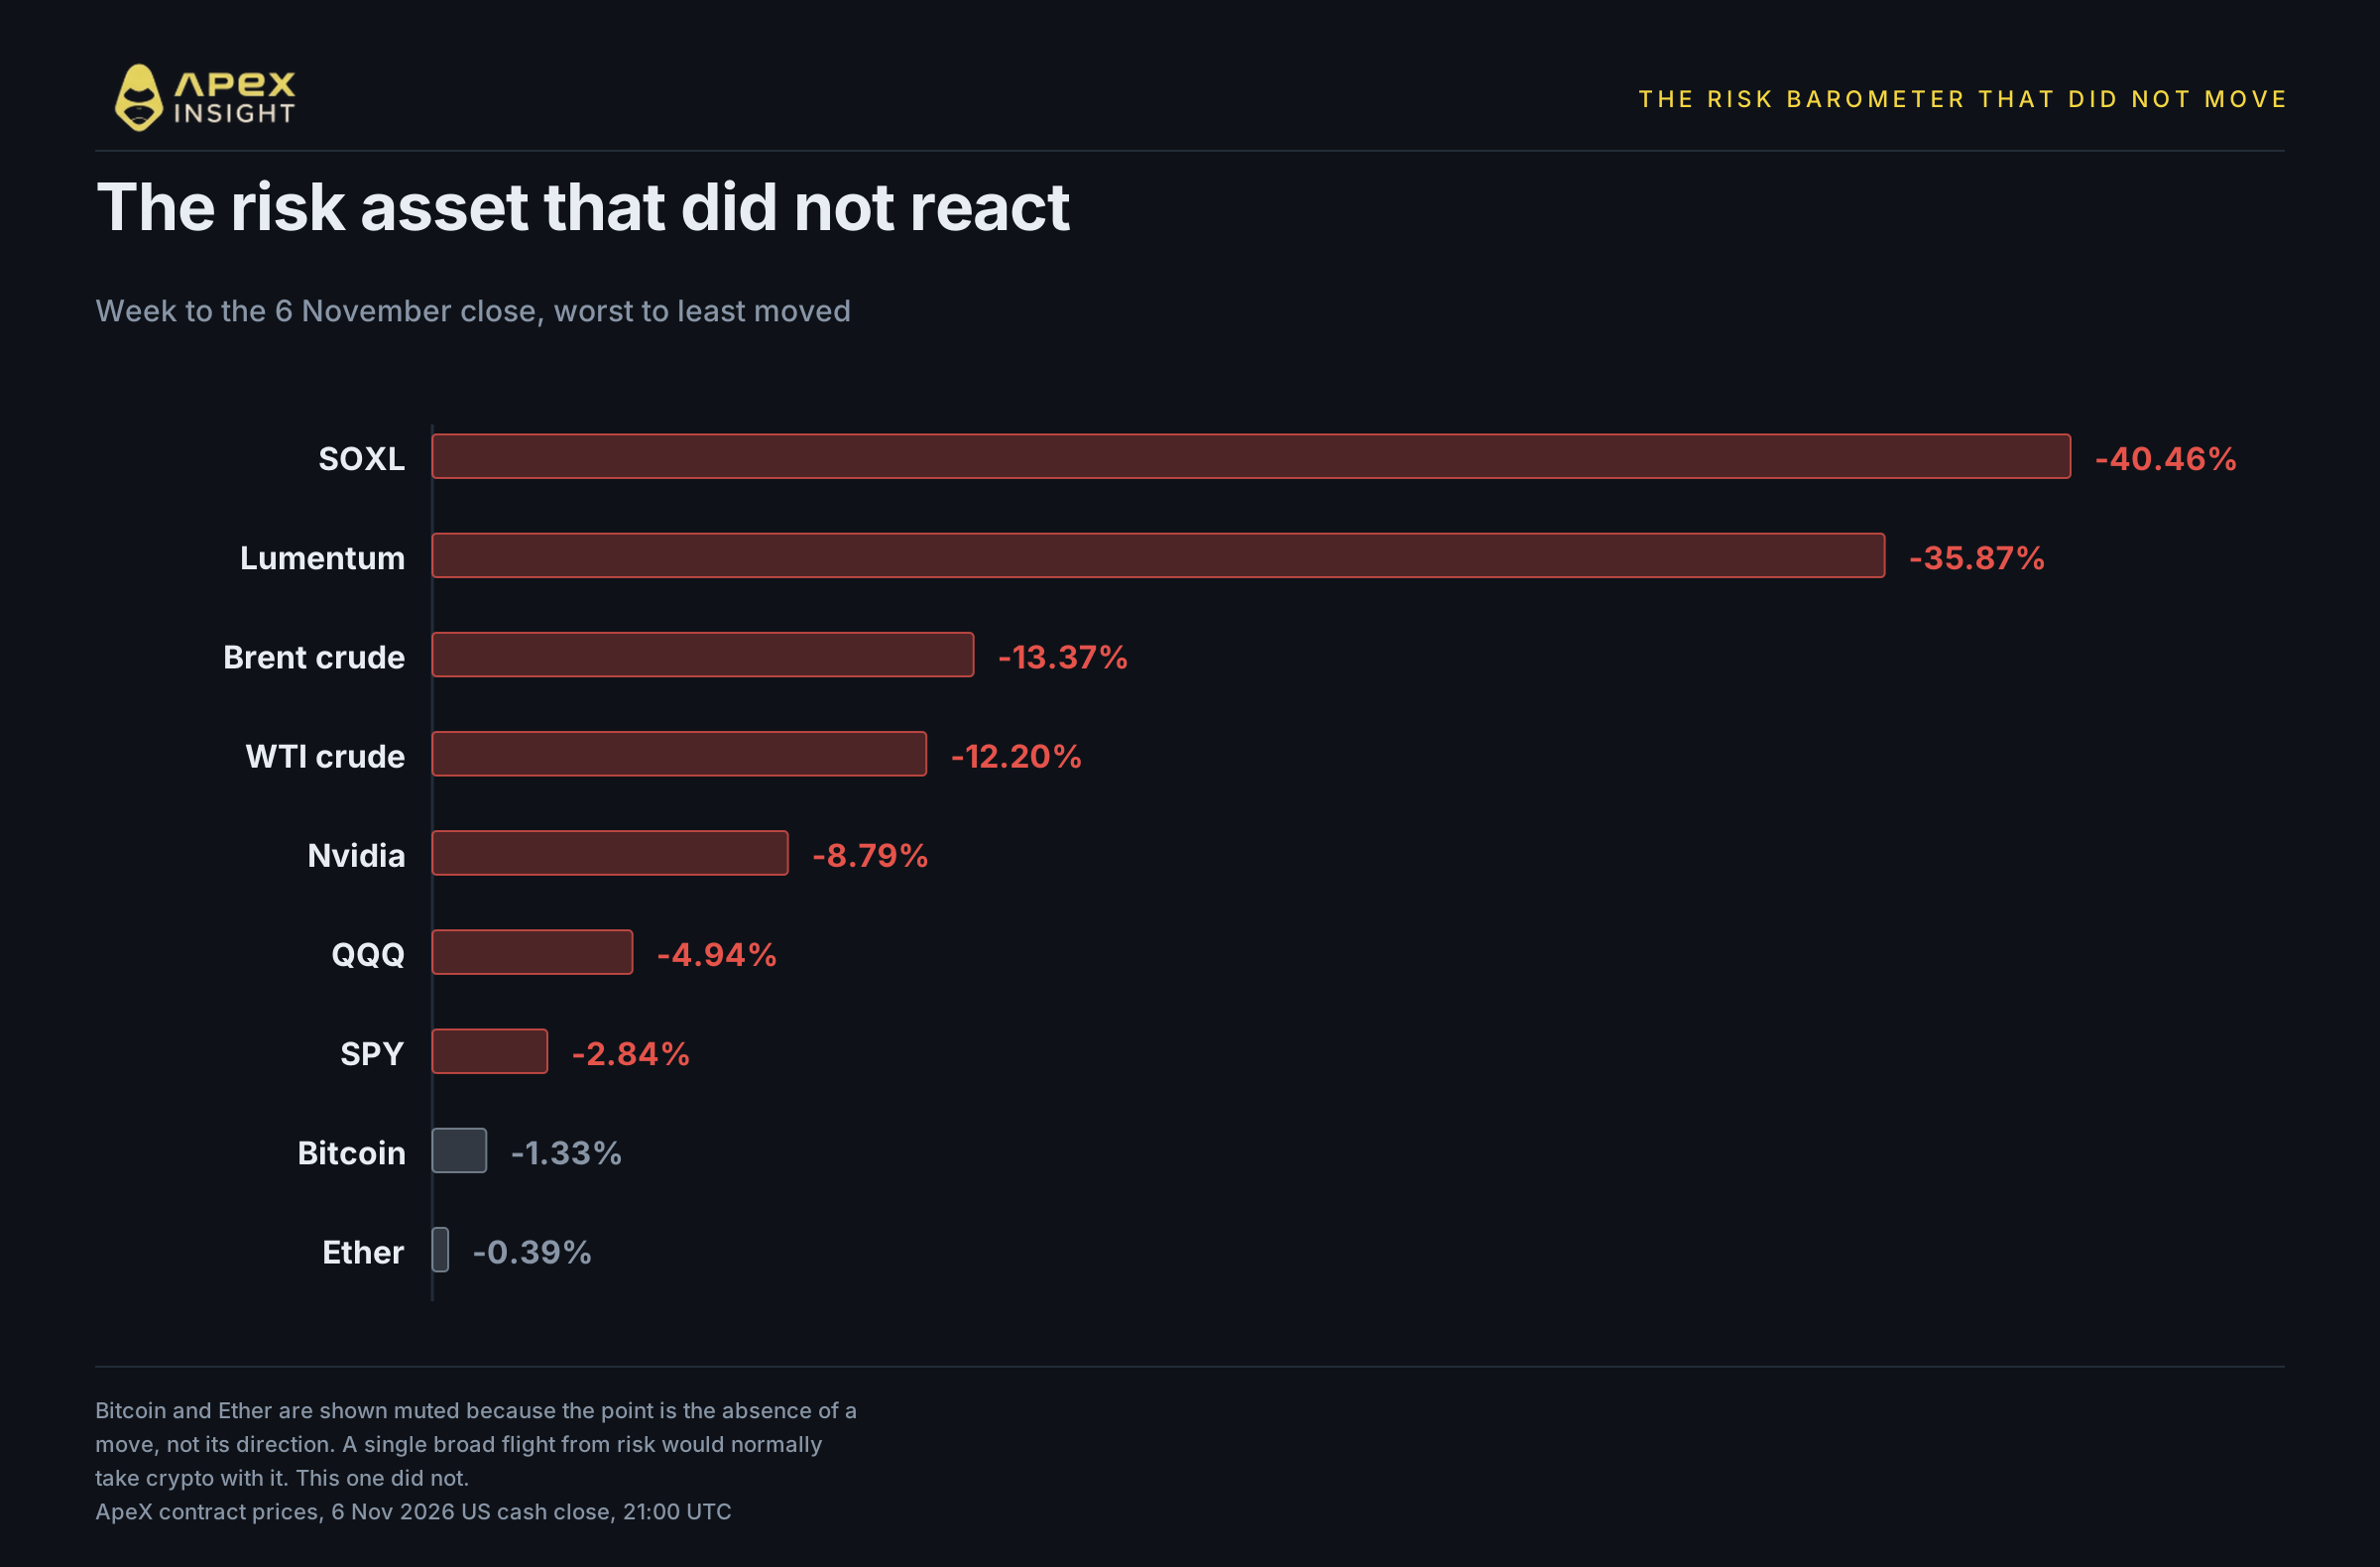
Ahora, el perro que no ladró.
Bitcoin terminó la semana un 1,33% más bajo y Ether un 0,39% más bajo. En una semana en la que un producto apalancado de semiconductores perdió el 40% de su valor y el Brent tuvo su peor semana desde abril de 2020, los dos activos descritos con mayor frecuencia como barómetros del riesgo del mercado prácticamente no hicieron nada.
Esto importa para el argumento de la sección 3. La explicación de una única ola de aversión al riesgo predice que las criptomonedas se venderían junto con todo lo demás. No ocurrió. Bitcoin y Ether quedaron al margen de una semana que restó una décima parte a dos grandes sectores.
La interpretación honesta es que no se trató de una huida generalizada del riesgo. Fueron dos operaciones concretas reajustándose por dos razones concretas, mientras el resto del mercado quedó en gran medida al margen.
6. Ambas operaciones ponen precio a un futuro que aún no ha llegado
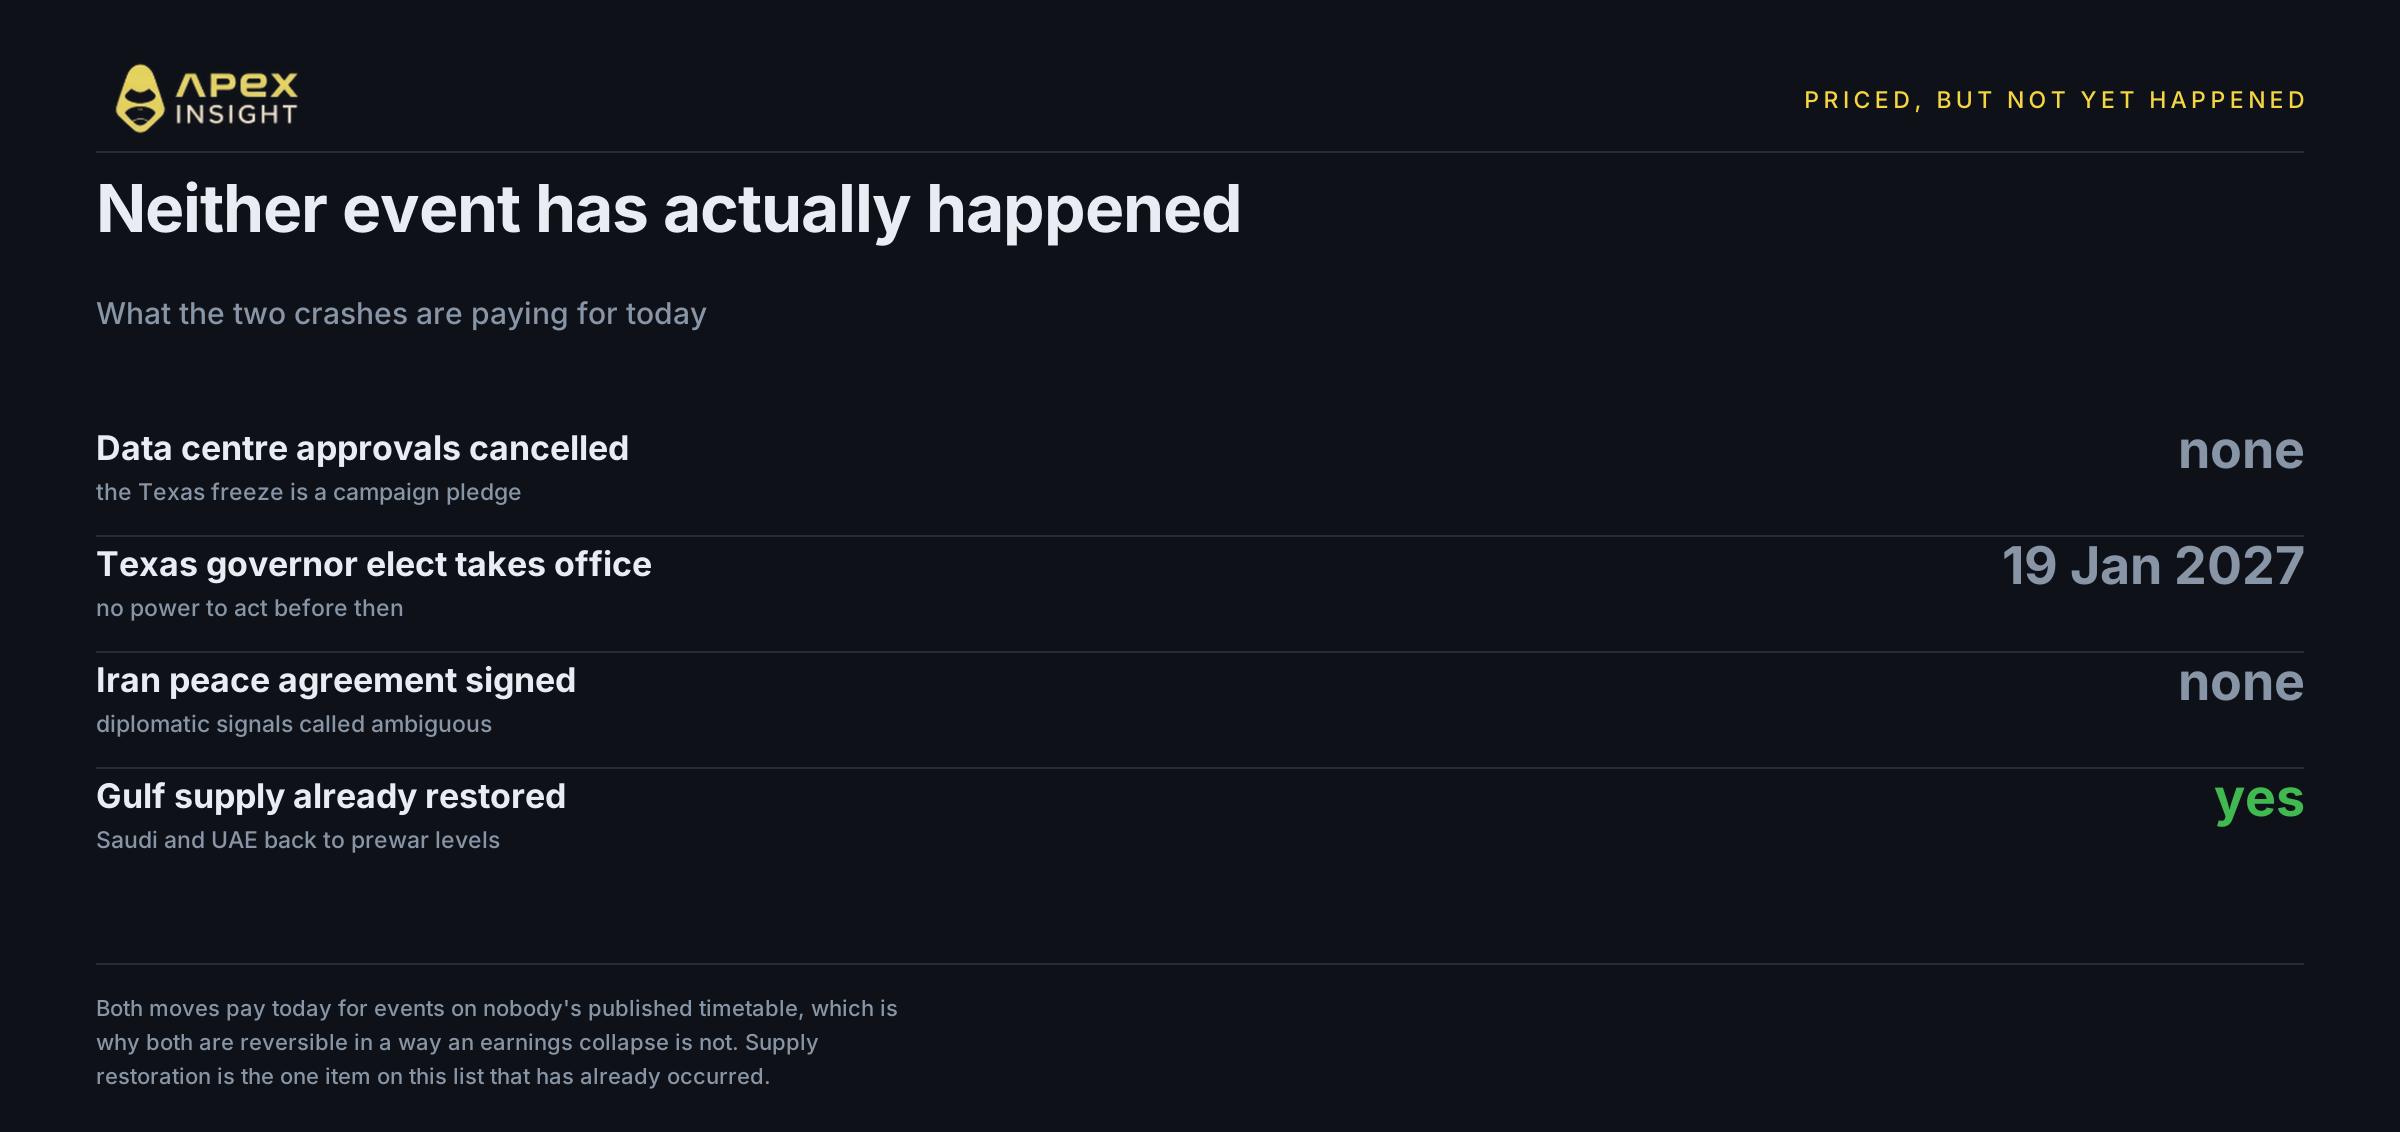
Esto es lo que comparten las dos mitades de la semana.
No se ha cancelado ninguna aprobación de centros de datos. No se ha firmado ningún acuerdo de paz. El gobernador electo de Texas que prometió congelar las aprobaciones no asumirá el cargo hasta enero. La diplomacia con Irán sigue siendo ambigua.
Ambos desplomes son el mercado pagando hoy por acontecimientos que pueden ocurrir o no, en un calendario que nadie ha publicado. Por eso ambos movimientos son reversibles de una forma que no lo sería un colapso de beneficios.
Opera perpetuos de petróleo
Abre posiciones largas o cortas en crudo WTI las 24 horas, con la misma cuenta con la que operas acciones y criptomonedas.
El complejo energético. Tres expresiones de la operación de paz.
El que se movió en sentido contrario. Gas norteamericano, prácticamente ajeno a la oferta de Oriente Medio.
Los metales. Ambos subieron durante la semana, después de tres semanas de pérdidas para el oro y cuatro para la plata.
El otro desplome. La operación de gasto de capital en IA.
Los que quedaron al margen.
Todos los precios de ApeX de este artículo corresponden a contratos perpetuos. Los contratos TradFi se liquidan frente a un índice y no frente al activo subyacente, y ApeX los lista por separado de sus perpetuos de criptomonedas.
Operar futuros perpetuos conlleva un alto riesgo de pérdida y el apalancamiento amplifica las pérdidas tan rápidamente como las ganancias. Nada de esto constituye asesoramiento financiero.
Si necesitas ayuda, ponte en contacto con nuestro equipo en Discord.
Metodología: todos los movimientos de los contratos se calculan a partir de las velas de ApeX. Las velas horarias llevan la marca del inicio, por lo que el precio de la hora H es el cierre de la vela marcada como H-1. Las cifras corresponden al cierre del mercado al contado estadounidense del 6 de noviembre de 2026, a las 21:00 UTC.