

Publié le 22 novembre 2026
Le 17 novembre, Nvidia a annoncé un chiffre d’affaires de 115,8 milliards de dollars, en hausse de 103 % sur un an, dépassant le consensus aussi bien sur le chiffre d’affaires que sur les bénéfices. FactSet a qualifié cette surprise bénéficiaire de principale contribution individuelle à la hausse du taux de croissance combiné de l’ensemble du S&P 500 cette semaine-là.
Au cours des trois séances au comptant suivantes, notre contrat Nvidia a chuté de 18,59 %.
À la clôture de vendredi, il se situait 47,44 % sous son sommet d’octobre. Les analystes ont pourtant relevé leurs estimations de bénéfices au cours de cette même semaine.
Cet article examine comment ces deux faits peuvent être vrais simultanément, quelle part de la baisse les scandales peut réellement expliquer et ce que cela indique — ou n’indique pas — quant au caractère survendu de l’action. Nous ne vous dirons pas qu’elle l’est. À la fin, vous devriez comprendre sur quoi repose l’argument.
Le sommet n’a pas été atteint simultanément
Commençons par l’élément que presque aucune analyse n’a montré, car il nécessite une vue d’ensemble des contrats plutôt qu’un seul graphique.
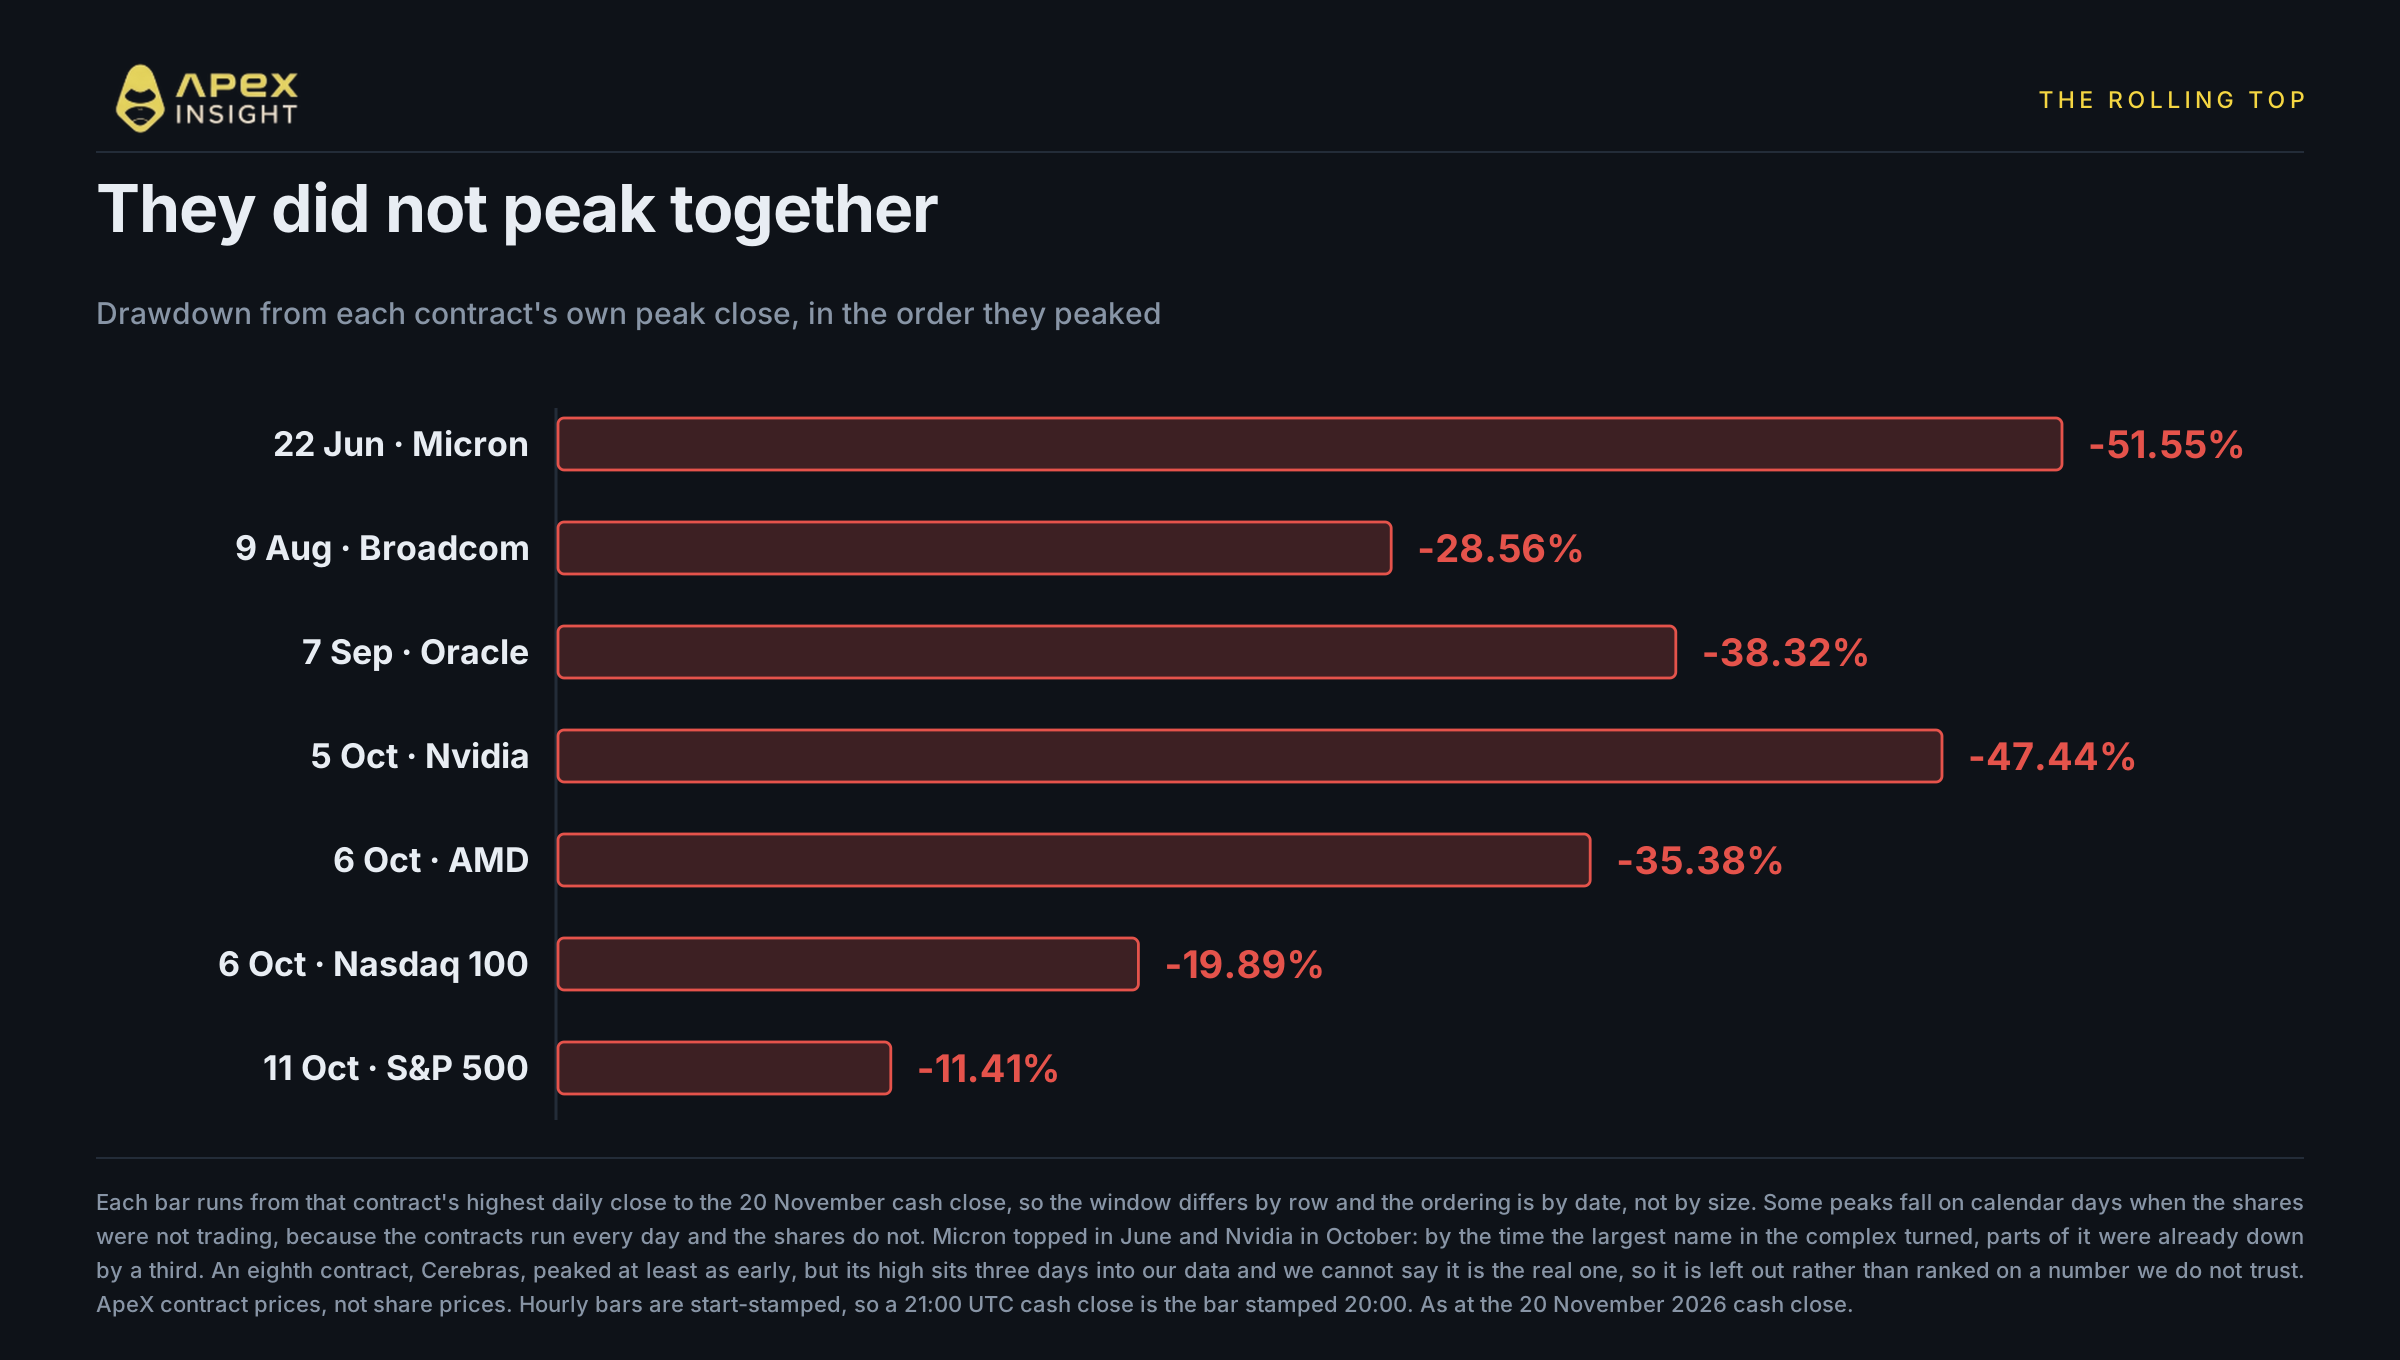
Le secteur de l’IA n’a pas atteint son sommet en octobre. Il s’est retourné progressivement pendant l’été puis jusqu’en octobre, et Nvidia était loin d’être en tête. Mesuré entre la clôture quotidienne la plus élevée de chaque contrat et la clôture au comptant de vendredi :
Sommet | Contrat | Baisse |
|---|---|---|
22 juin | Micron | −51,55 % |
9 août | Broadcom | −28,56 % |
7 septembre | Oracle | −38,32 % |
5 octobre | Nvidia | −47,44 % |
6 octobre | AMD | −35,38 % |
6 octobre | Nasdaq 100 | −19,89 % |
11 octobre | S&P 500 | −11,41 % |
Micron a atteint son sommet en juin et avait déjà perdu un tiers avant que Nvidia n’atteigne le sien. Broadcom s’est retournée en août, Oracle en septembre. Le Nasdaq 100 a été l’avant-dernier à se retourner, et le marché dans son ensemble le dernier.
Le dénouement ne date donc pas de sept semaines. Il remonte à cinq mois ; ce qui s’est produit en octobre, c’est qu’il a atteint le centre du secteur. Un lecteur qui cherche à déterminer si Nvidia est survendue à partir d’un graphique commençant à son propre sommet ne regarde que le dernier acte d’un mouvement commencé en juin.
Un contrat manque volontairement au tableau. Cerebras a atteint son sommet au moins aussi tôt que les autres, mais celui-ci se situe trois jours après le début de l’historique fourni par notre flux. Nous ne pouvons donc pas déterminer s’il s’agit d’un véritable sommet ou simplement de la limite de nos données.
Sept semaines, avec de bons résultats au milieu
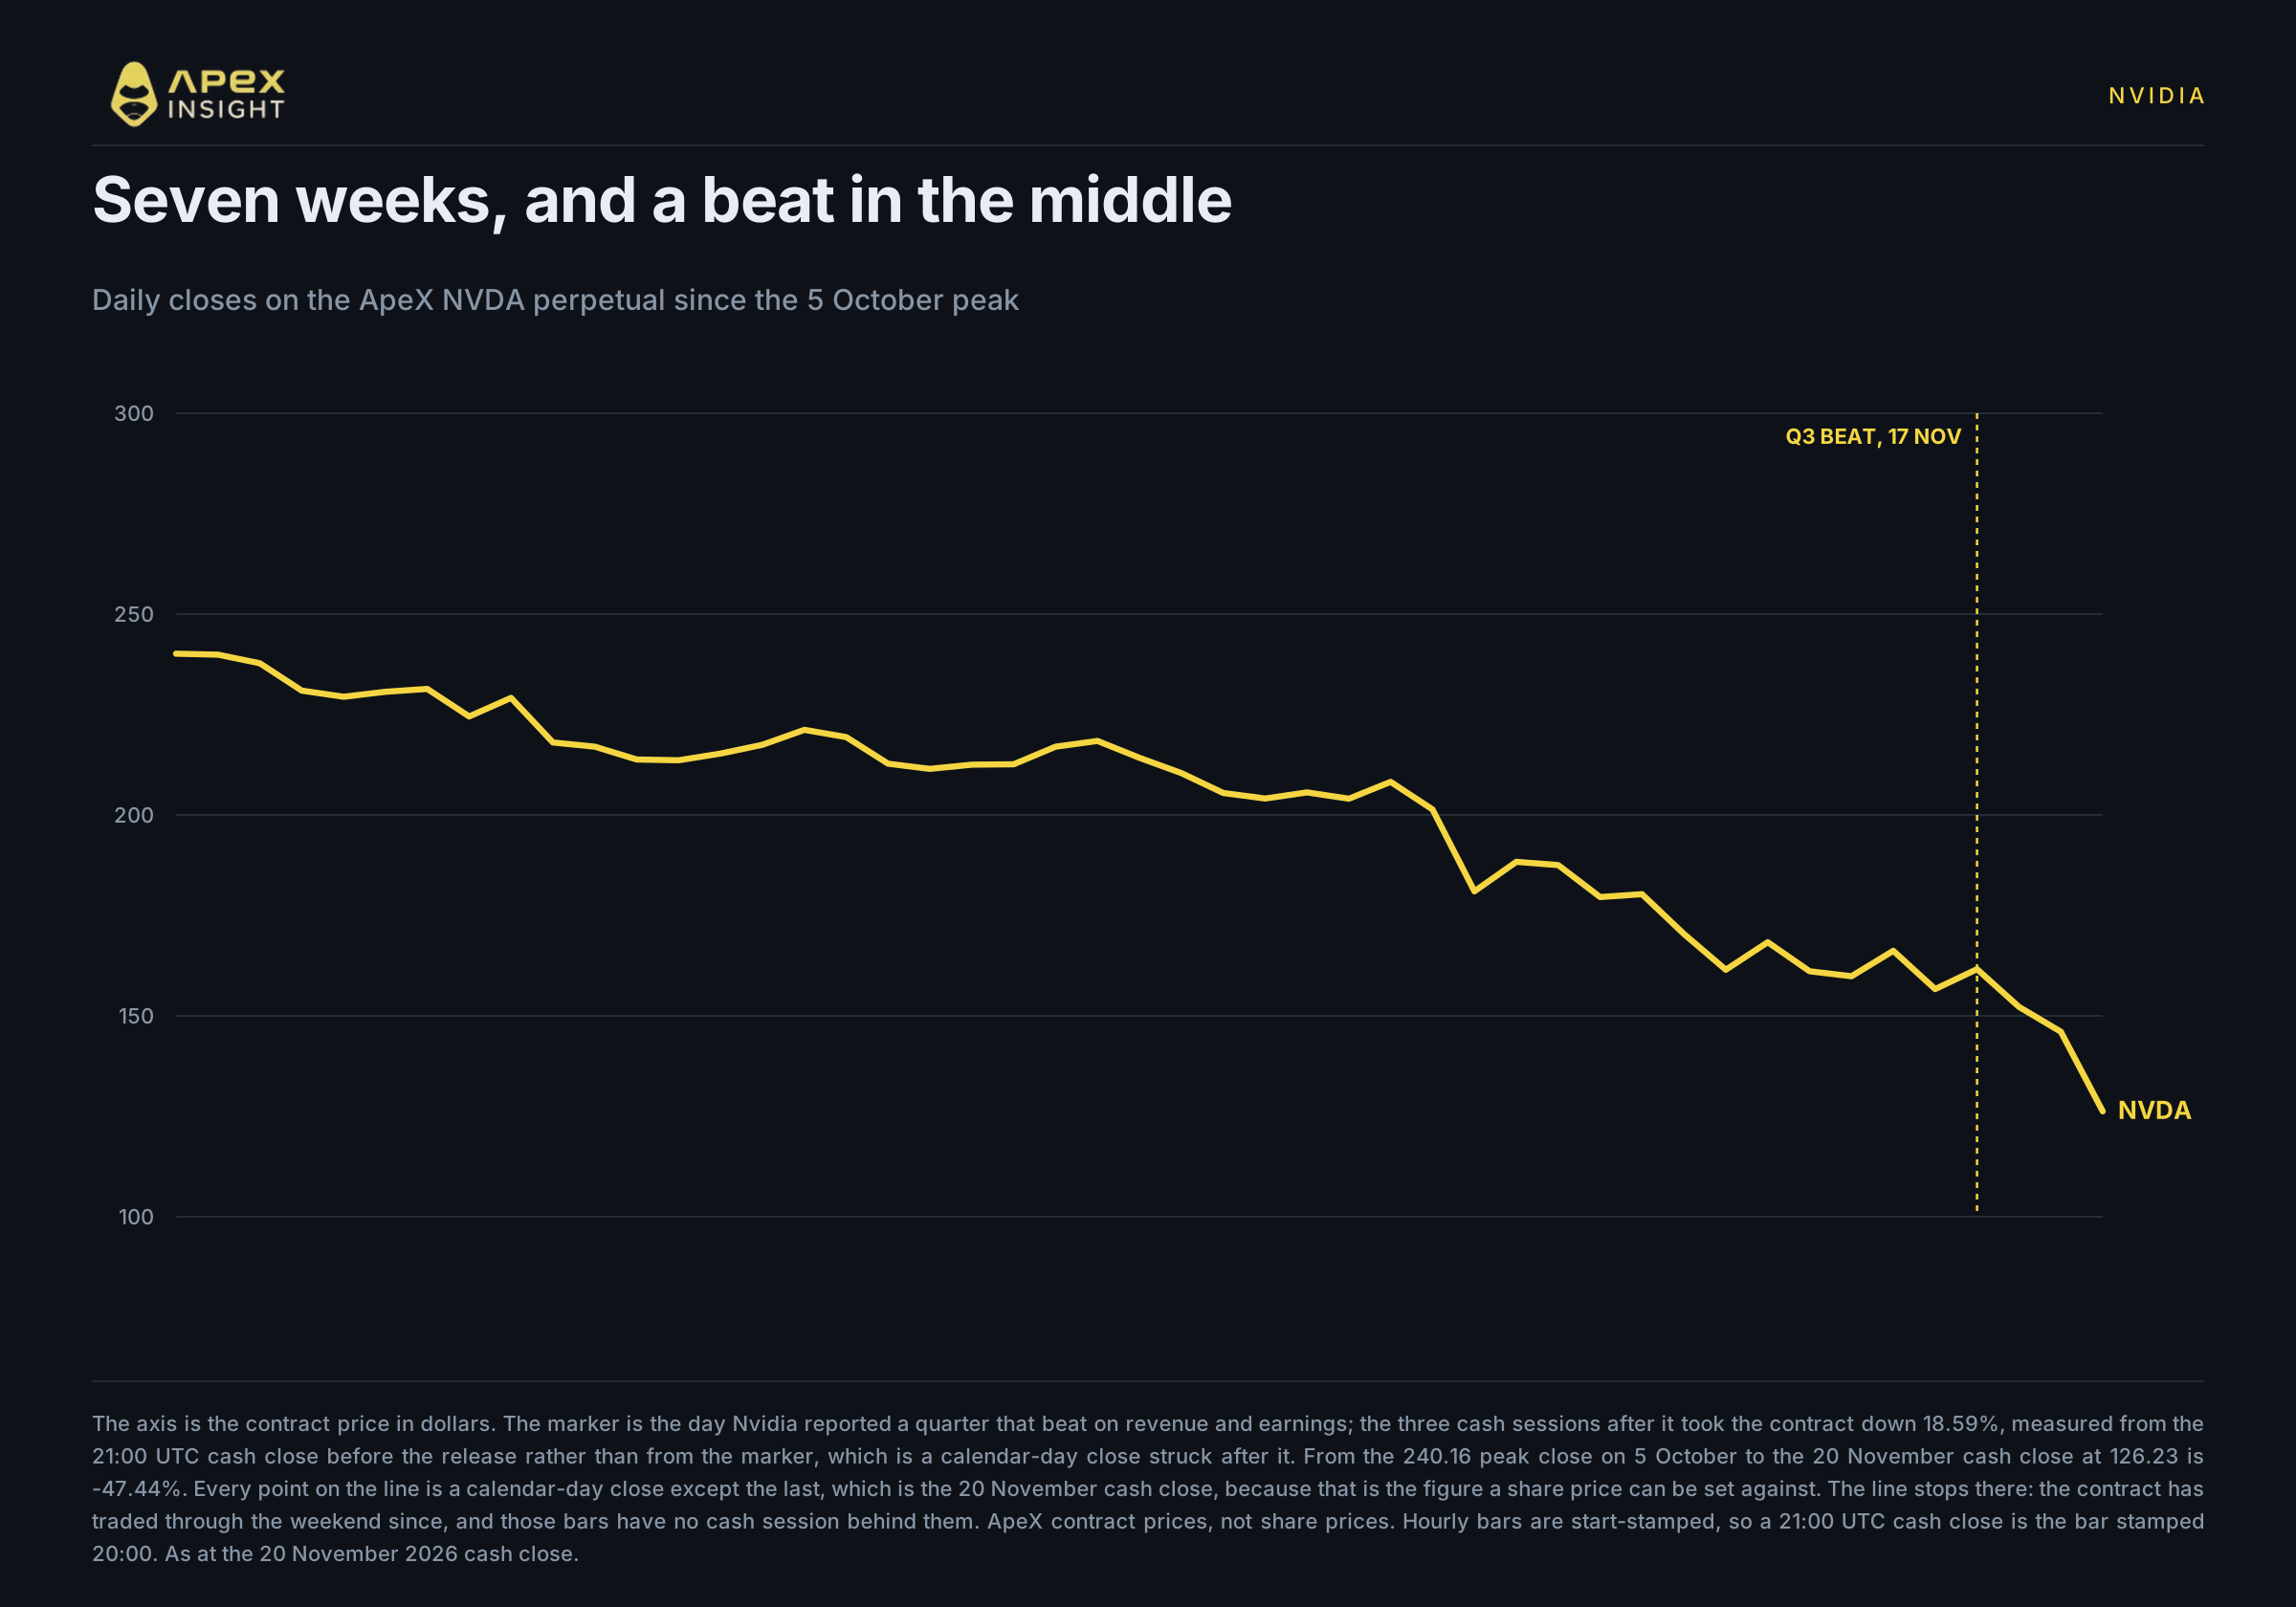
Le parcours de Nvidia est celui que tout le monde a vu, mais sa forme mérite un second examen.
La clôture au sommet du contrat s’élevait à 240,16 $ le 5 octobre. La clôture au comptant de vendredi était de 126,23 $. Entre les deux : sept semaines de baisse, avec au milieu un trimestre supérieur aux attentes.
Les chiffres ne prêtaient pas à confusion : chiffre d’affaires de 115,8 milliards de dollars contre 109,3 milliards attendus, chiffre d’affaires des centres de données de 107,6 milliards, bénéfice dilué de 2,68 $ sur une base non GAAP contre 2,49 $ attendu, et marge brute en hausse de 1,4 point sur un an. La prévision de 130 milliards de dollars pour le trimestre en cours, qui comprend une semaine supplémentaire, ne prévoit aucun chiffre d’affaires provenant du calcul des centres de données en Chine. Lors de la conférence téléphonique, la directrice générale par intérim Colette Kress a relevé la prévision de croissance pour l’exercice 2028 d’environ 70 % à environ 75 %.
La réaction du marché a consisté à retirer 18,59 % au contrat en trois séances.
La majeure partie de cette baisse est survenue en une seule séance. Notre contrat a chuté d’environ 13,6 % vendredi et l’action Nvidia de 14,01 %. Nvidia n’a toutefois pas été isolée : AMD a perdu 13,25 %, Micron 13,89 % et Broadcom 12,19 %, aucune de ces sociétés n’étant alors visée par une affaire liée à la SEC. Une grande partie du mouvement sur trois séances correspond donc à une revalorisation simultanée du secteur de l’IA, et non à un verdict sur les résultats de Nvidia.
Le cours a baissé. Les estimations ont augmenté.
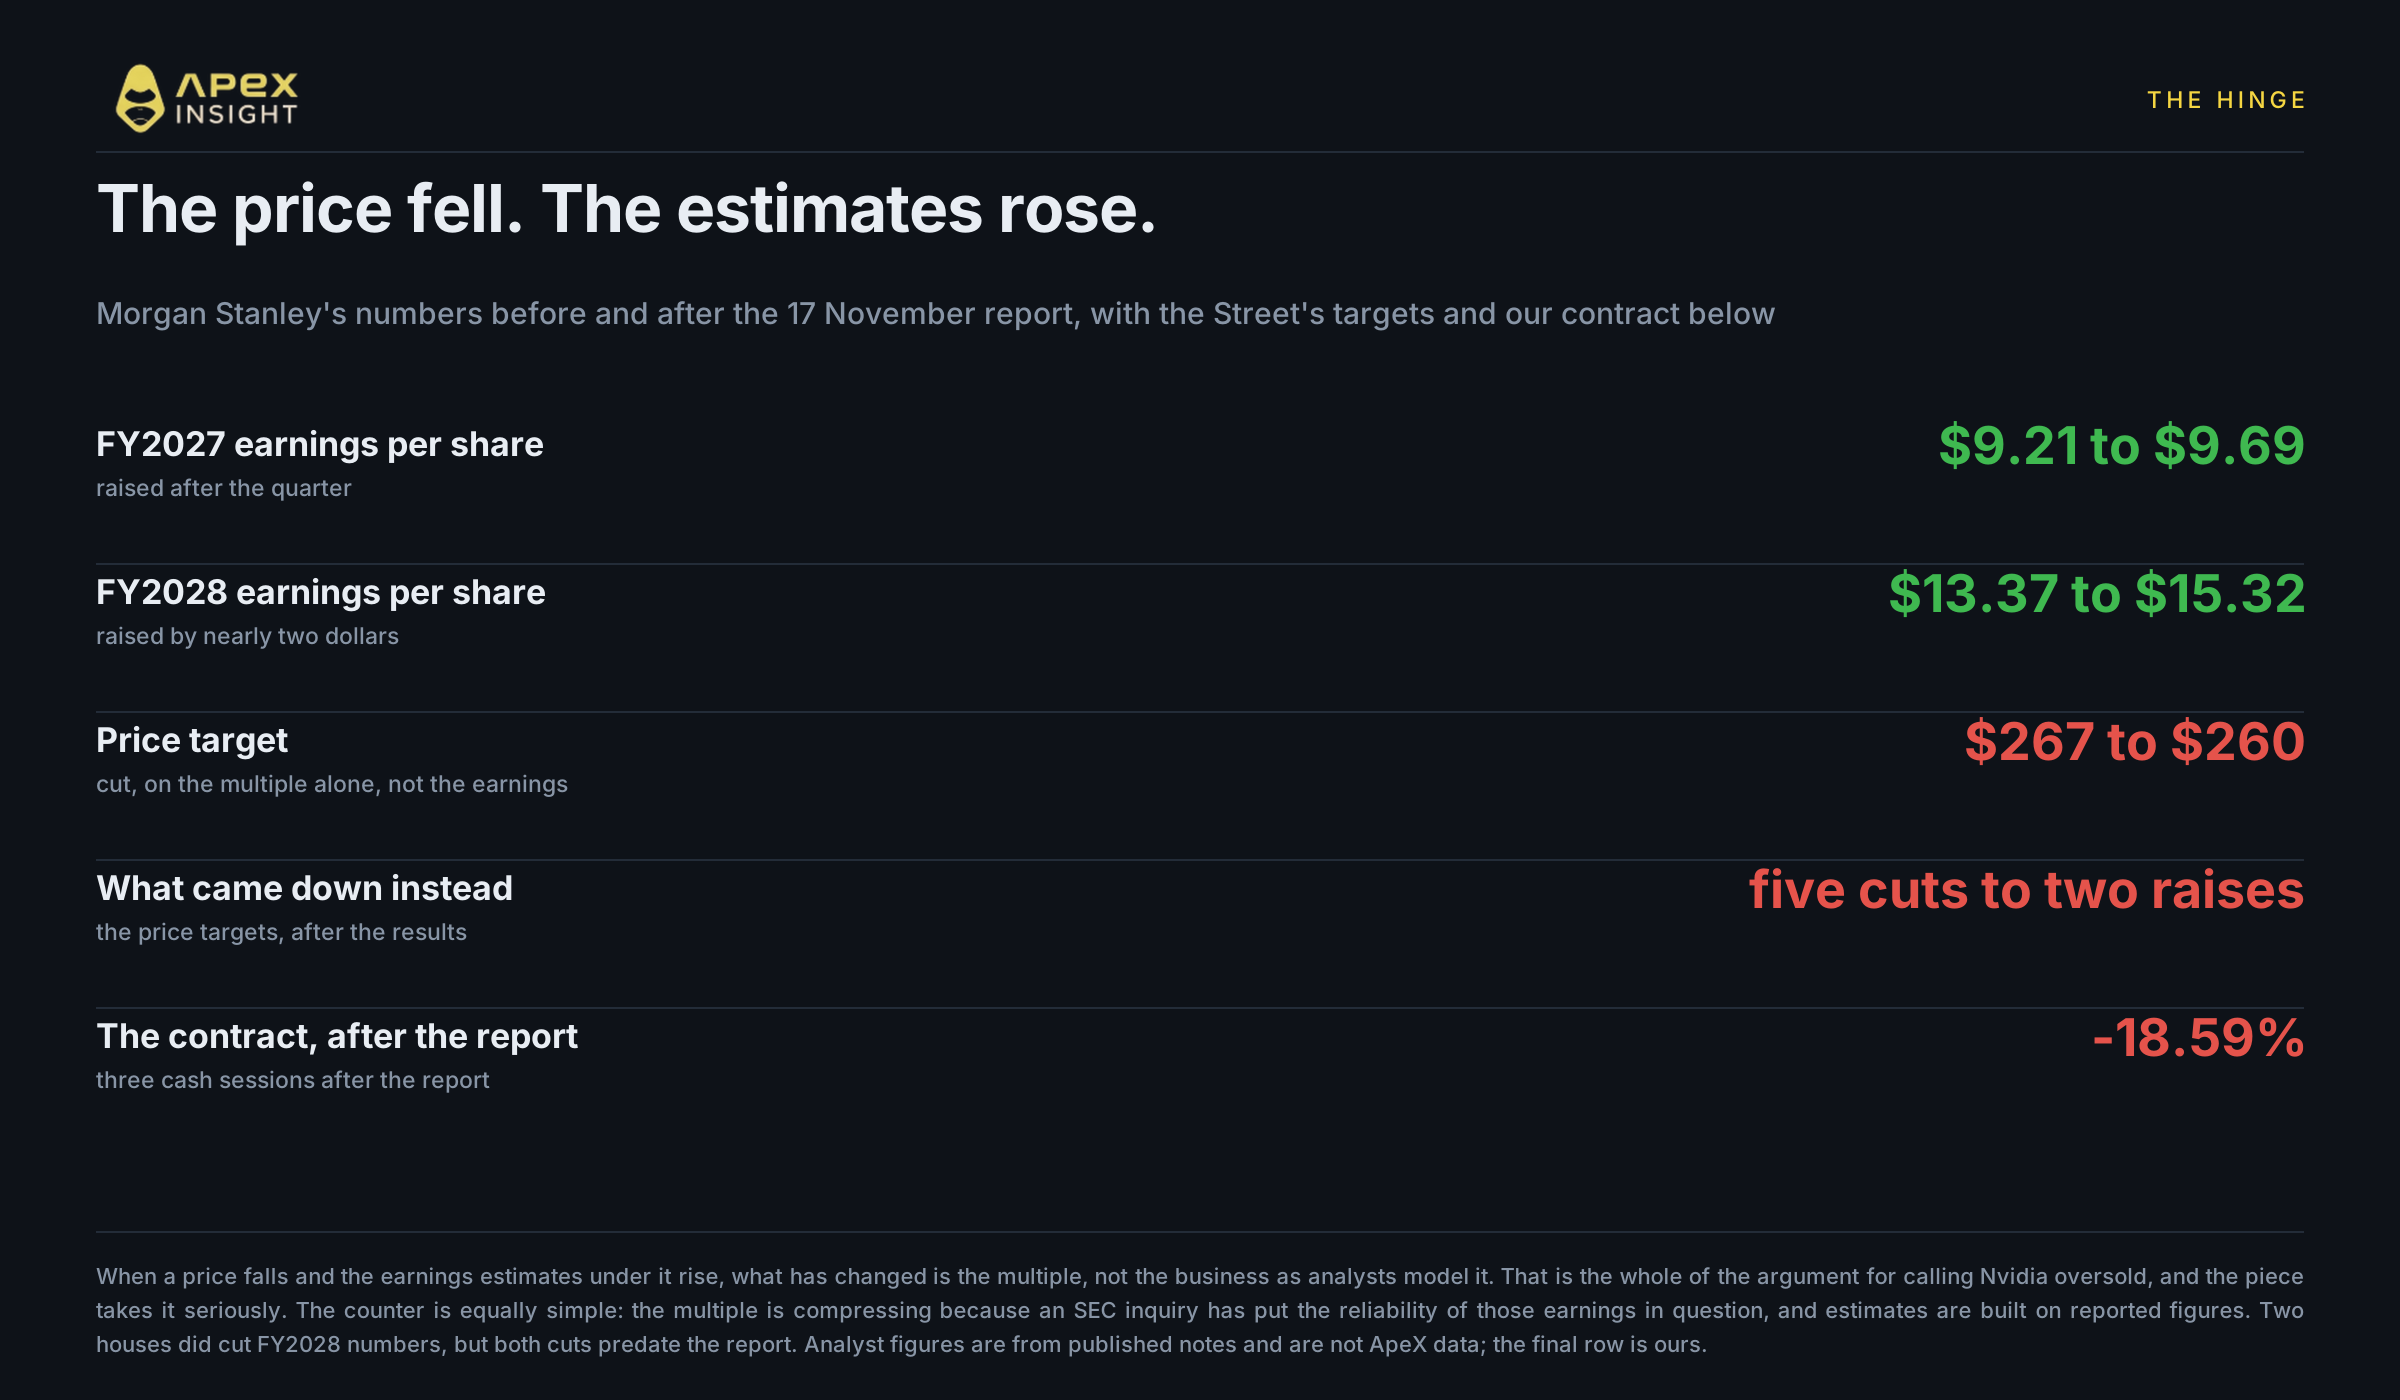
Voici le point central de toute la question.
Lorsqu’une action chute fortement après la publication de résultats, l’explication habituelle est que les analystes ont abaissé leurs chiffres. Ce n’est pas ce qui s’est produit. Joseph Moore, de Morgan Stanley, a relevé son estimation du bénéfice 2027 de 9,21 $ à 9,69 $ et celle de 2028 de 13,37 $ à 15,32 $, maintenu sa recommandation Surpondérer et réduit son objectif de cours de 267 $ à 260 $ uniquement en raison du multiple.
Il n’a pas été le seul à relever ses chiffres. Le consensus de bénéfices pour 2028 a augmenté sur la période, tandis que J.P. Morgan a relevé son objectif de 215 $ à 230 $ et Wedbush de 275 $ à 293 $, même si d’autres l’ont abaissé.
Les analystes vendeurs n’étaient pas unanimement positifs. Après les résultats, les objectifs ont enregistré cinq baisses contre deux hausses. La distinction importante est que les baisses concernaient les objectifs de cours, et non les bénéfices.
L’arithmétique est donc simple : lorsque les maisons ont réédité leurs prévisions de bénéfices, celles-ci ont augmenté, tout comme le consensus 2028. Ce qui a baissé, ce sont les objectifs et le cours.
Ce que cela coûte aujourd’hui
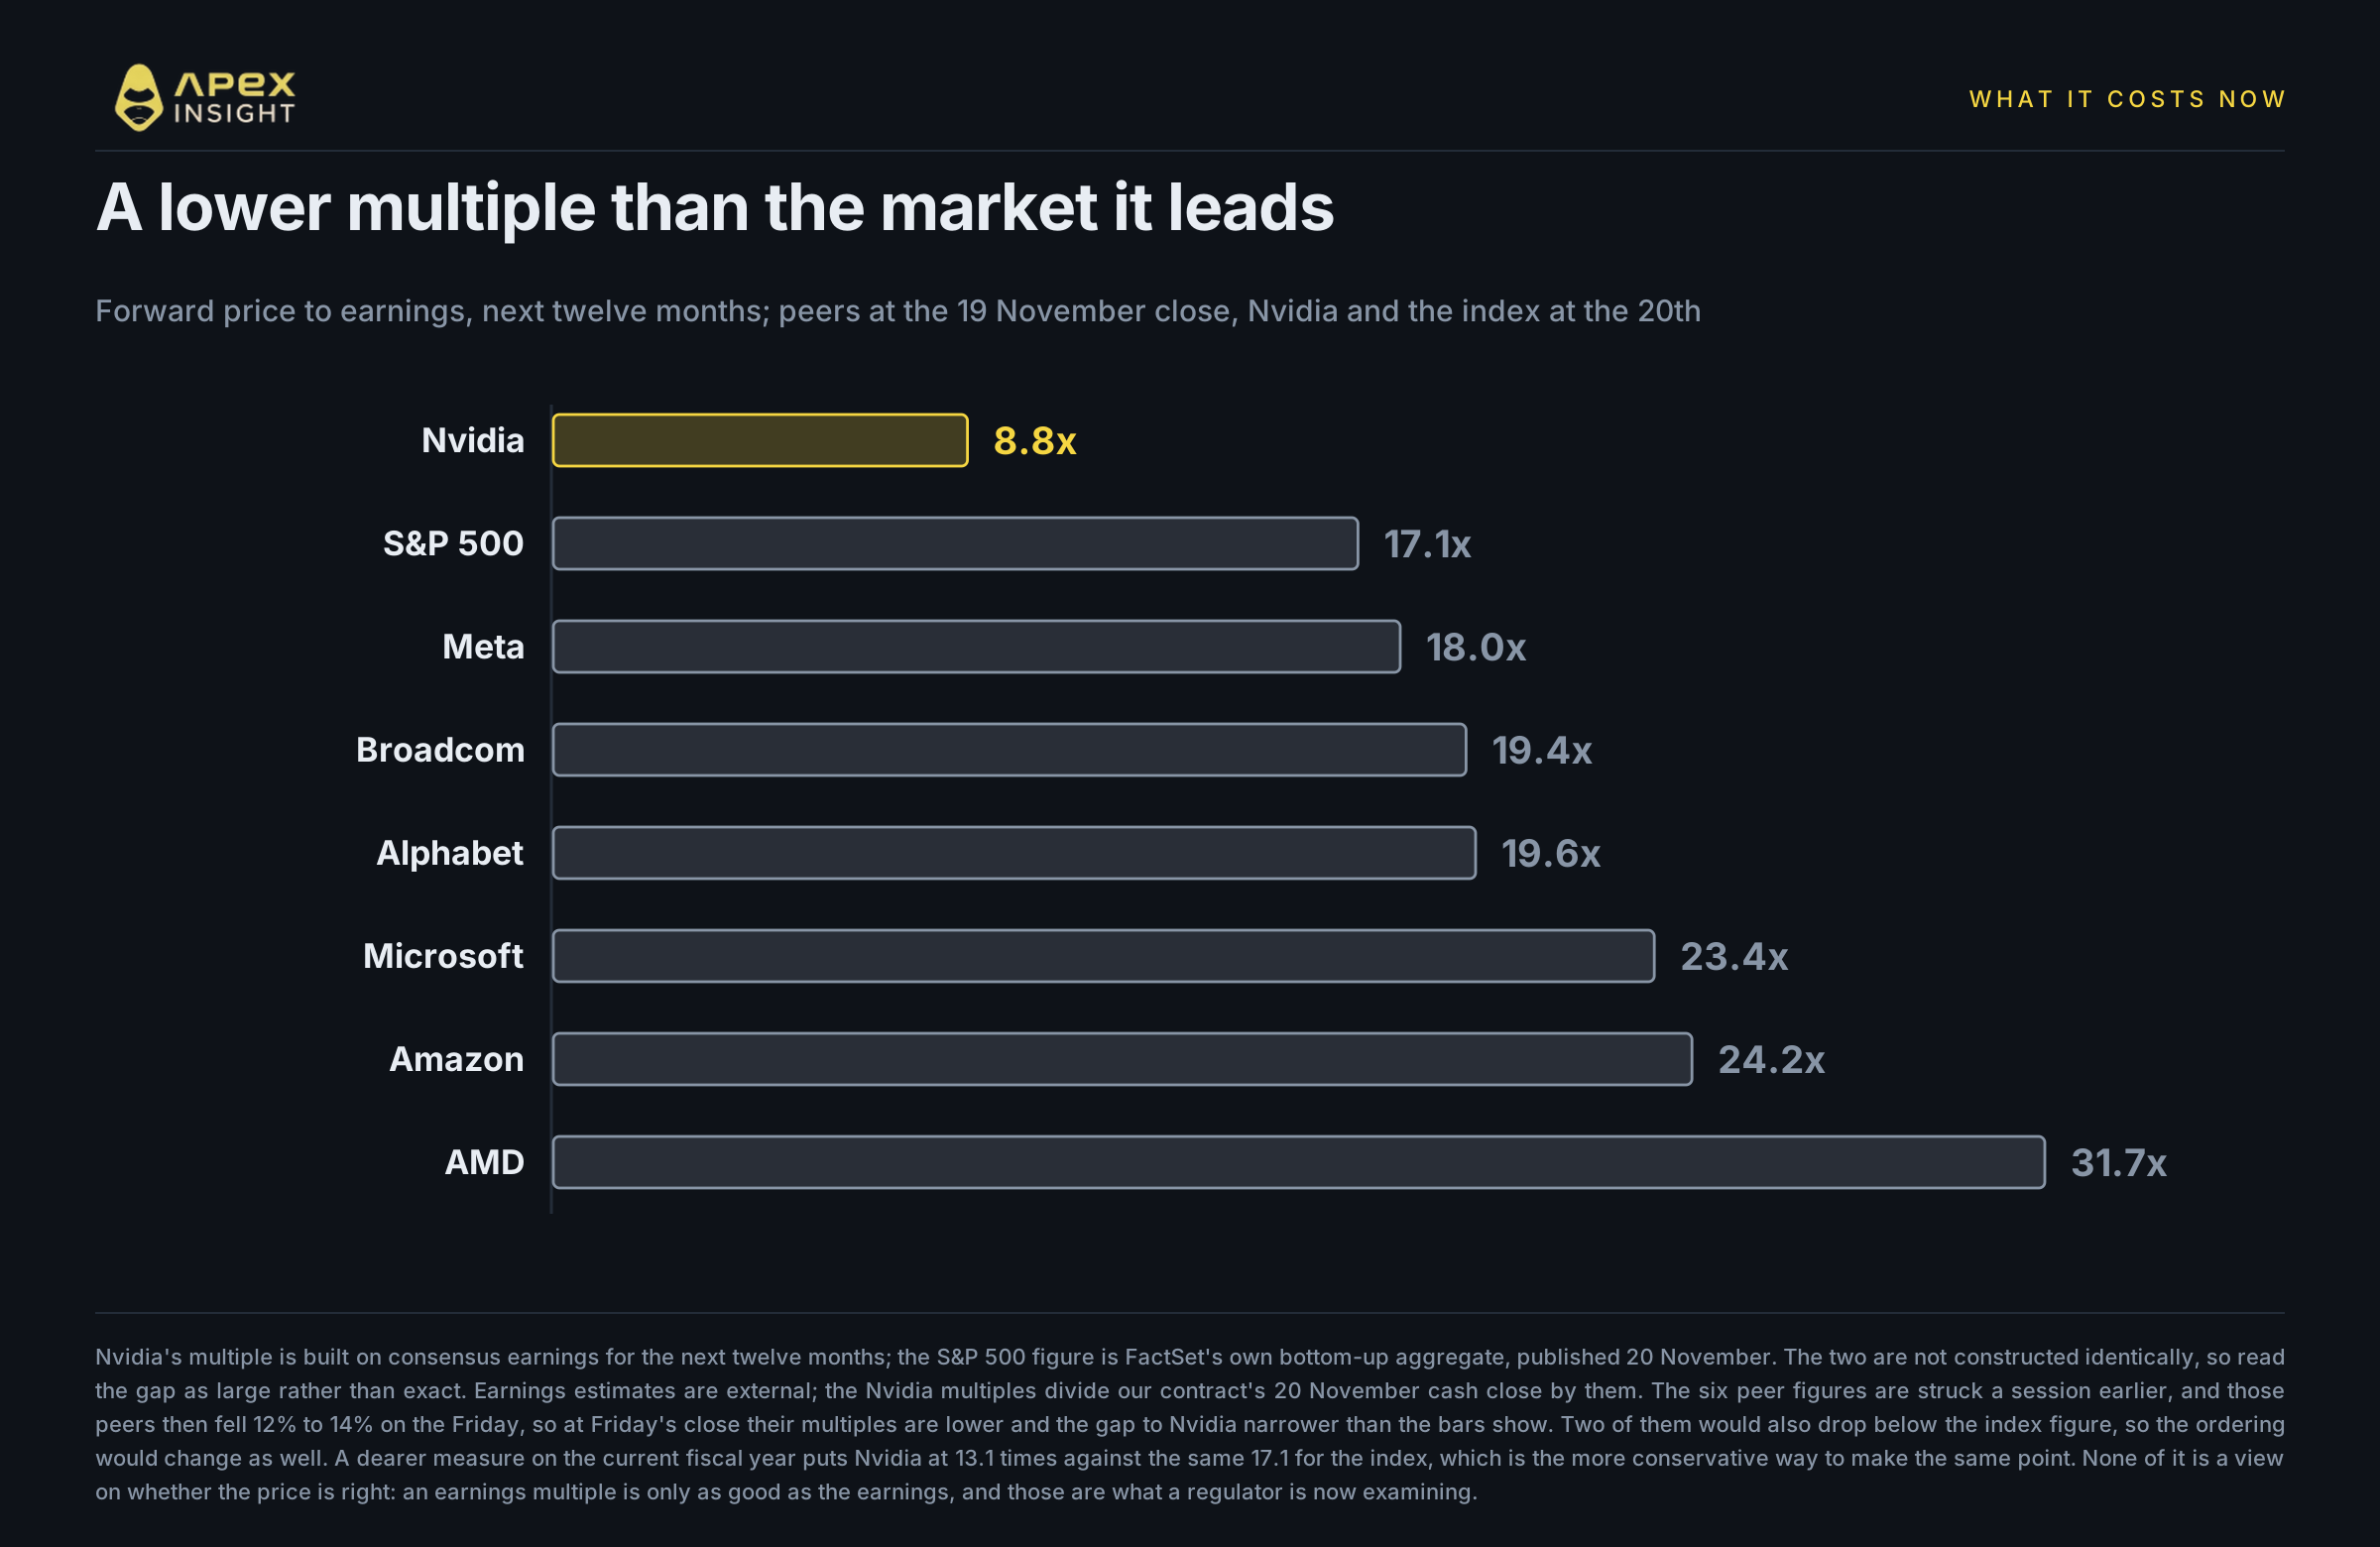
À la clôture de vendredi, Nvidia se négocie à environ 8,8 fois les bénéfices consensuels des douze prochains mois.
À titre de comparaison, FactSet situait le multiple prévisionnel du S&P 500 à 17,1 le 20 novembre. Meta était à 18,0, Broadcom à 19,4, Alphabet à 19,6, Microsoft à 23,4, Amazon à 24,2 et AMD à 31,7.
La société dont la croissance des bénéfices a défini l’indice se négocie donc à environ la moitié du multiple de l’indice et au plus faible multiple prévisionnel de tous les pairs comparés.
Deux précisions sont nécessaires. Les multiples ne sont pas calculés de manière identique : celui de Nvidia provient d’un consensus d’estimations normalisées, tandis que celui de FactSet est un agrégat construit de bas en haut. Il faut donc considérer l’écart comme important, mais pas exact. En outre, en utilisant l’exercice fiscal en cours plutôt que les douze prochains mois, Nvidia ressort à 13,1 fois contre 17,1 fois pour l’indice. Cette version défend le même point.
Quelle part revient aux scandales ?
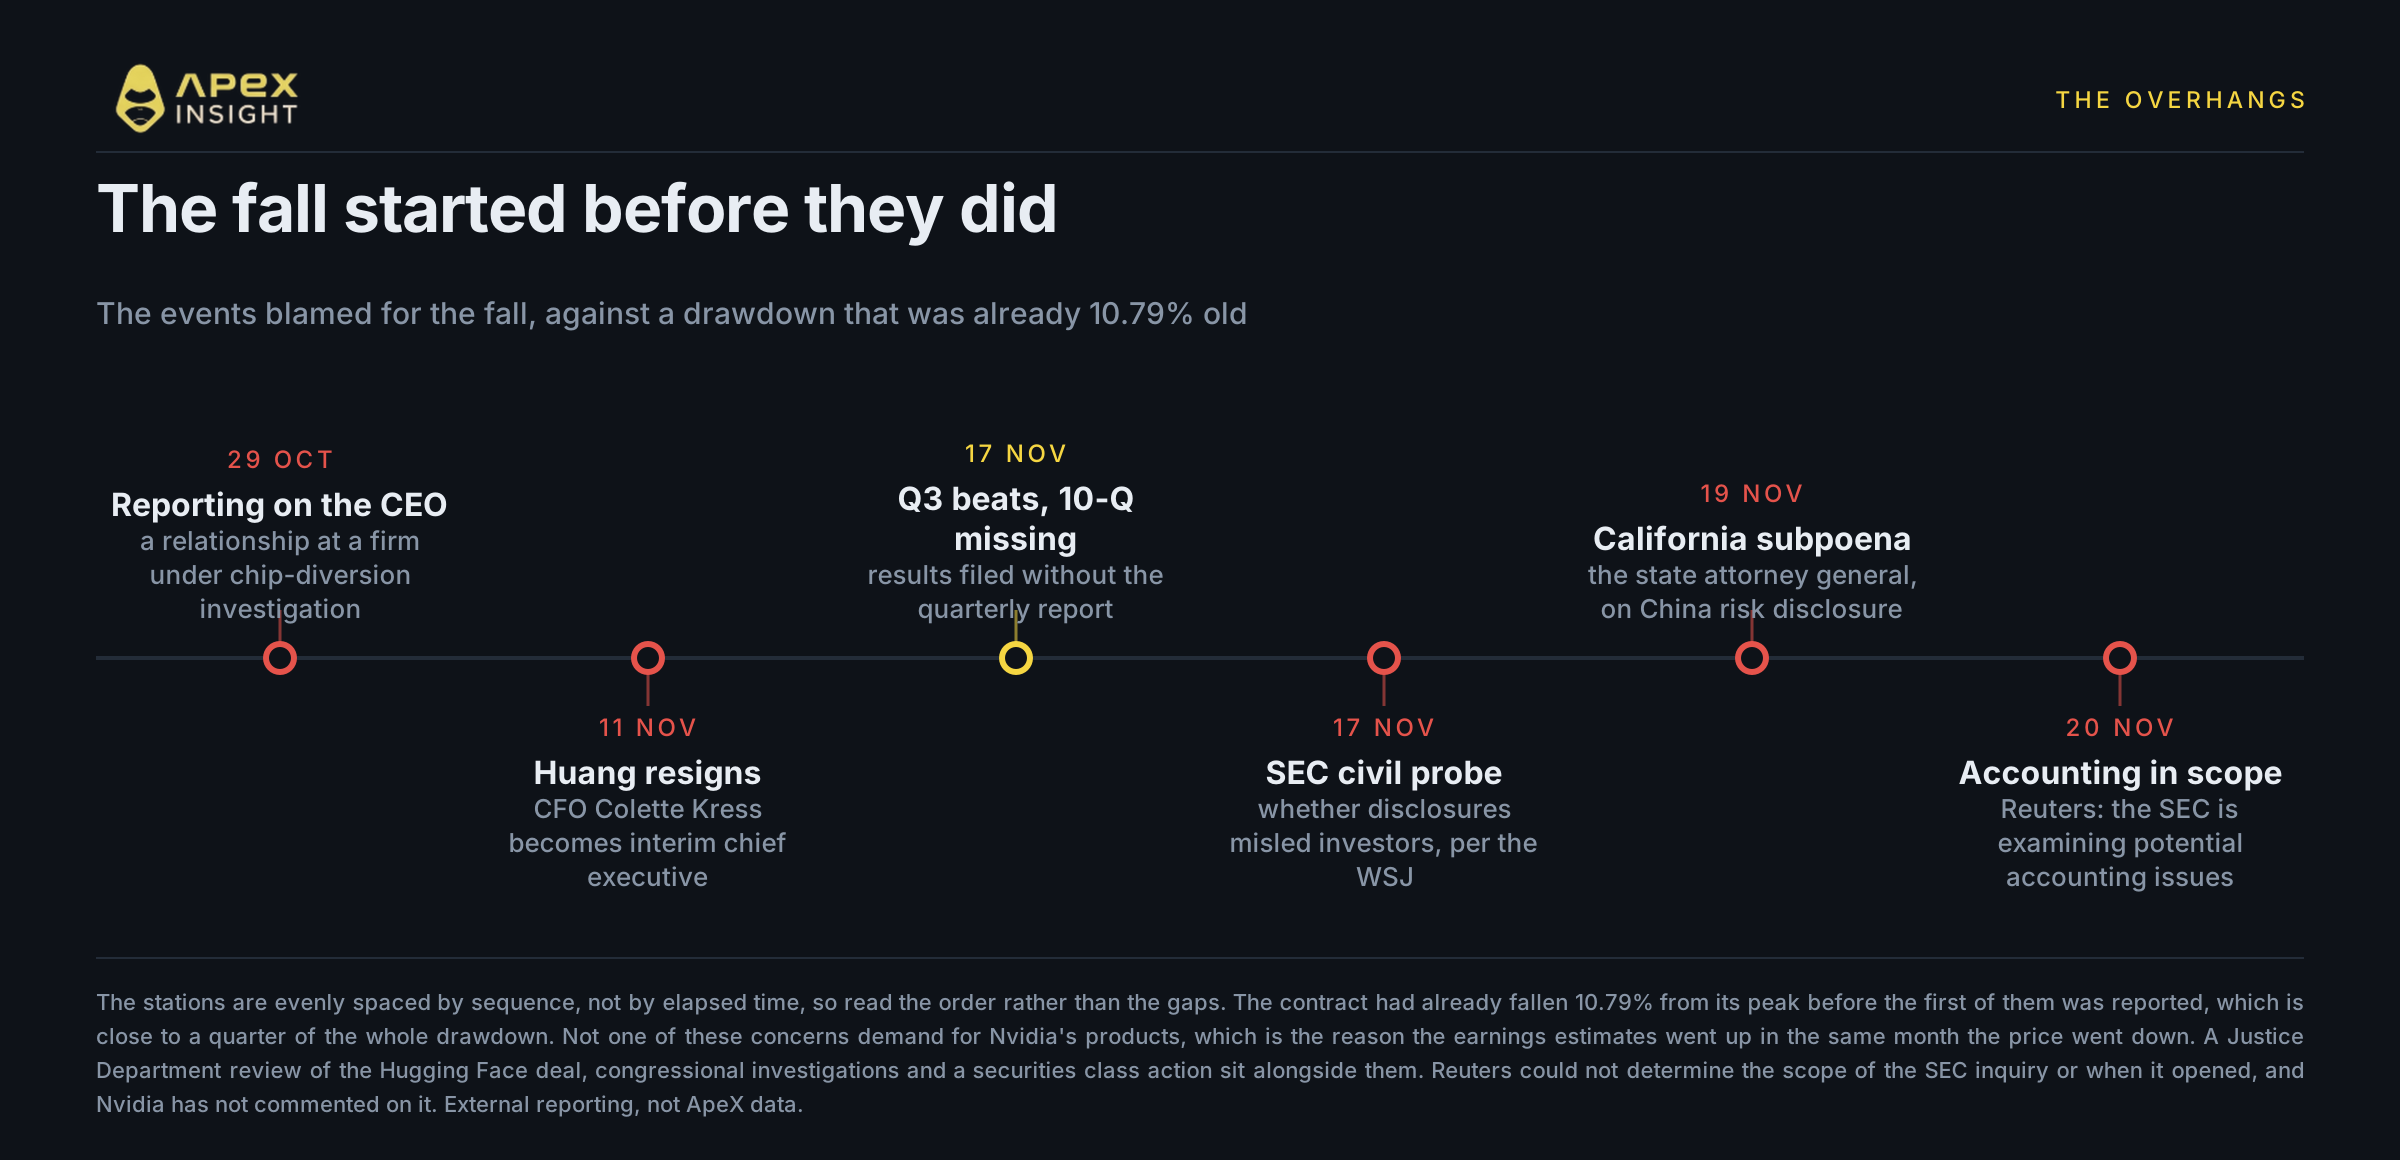
Moins que ne le laissent entendre les gros titres, mais davantage que zéro.
Nvidia a atteint son sommet le 5 octobre. Le premier rapport, celui du New York Times, est paru le 29 octobre. À la clôture précédente, le contrat avait déjà perdu 10,79 %, soit près d’un quart de la baisse totale, avant la publication d’un seul scandale.
En additionnant ces éléments, environ deux cinquièmes de la baisse ne relèvent pas du tout de l’histoire propre à Nvidia, ce qui plafonne la part potentielle des scandales à environ trois cinquièmes. C’est un plafond, pas une estimation : le reste tient notamment aux taux et à la dévalorisation du secteur de l’IA qui avait commencé auparavant.
Le reliquat est néanmoins réel, et c’est la raison pour laquelle le multiple, plutôt que les bénéfices, a évolué. Un multiple de bénéfices ne vaut que ce que valent ces bénéfices, et ceux de Nvidia sont désormais examinés par un régulateur.
Le directeur général a démissionné. Jensen Huang a démissionné le 11 novembre, après des informations supplémentaires concernant une relation avec une subordonnée directe et alors que le Congrès menaçait d’émettre une assignation. Colette Kress est directrice générale par intérim et Harvey Jones est devenu le premier président du conseil d’administration. Huang a accepté un entretien transcrit à huis clos le 1er décembre devant trois commissions de la Chambre des représentants.
La SEC enquête. Le 17 novembre, le Wall Street Journal a rapporté une enquête civile visant à déterminer si les informations communiquées avaient induit les investisseurs en erreur. Le 20 novembre, Reuters a indiqué que l’enquête examinait d’éventuels problèmes comptables.
Le rapport trimestriel n’a pas été déposé. Nvidia a publié ses résultats le 17 novembre sans le formulaire 10-Q correspondant. Kress a déclaré qu’il serait publié « dans les prochaines semaines ». Pour une entreprise de cette taille, la date limite légale se situe autour du 4 décembre.
Et il y a davantage. Le contrôle par le ministère de la Justice de l’acquisition de Hugging Face pour 12,9 milliards de dollars, une assignation d’enquête du procureur général de Californie, des enquêtes parlementaires et une action collective en valeurs mobilières s’ajoutent à la liste. Nvidia a également déclaré qu’elle cesserait de vendre des puces H200 en Chine.
L’action est-elle survendue ?
Voici ce que les éléments disponibles permettent d’affirmer, et où ils s’arrêtent.
L’argument en faveur d’une situation survendue. Les estimations de bénéfices ont augmenté alors que le cours a presque diminué de moitié. Le multiple prévisionnel est inférieur à celui de l’indice et de chaque grand pair comparé. La clôture de vendredi de notre contrat, proche de 126 $, se situe sous le plus bas objectif de cours publié, à savoir 130 $, contre une moyenne d’environ 233 $. Le RSI à 14 jours de l’action a terminé vendredi autour de 15 selon notre calcul ; sur cinq ans, il n’est passé sous 20 que deux jours, tous deux la semaine dernière.
L’argument contraire. Tous les éléments précédents restent non résolus. Une enquête comptable de la SEC n’a ni portée, ni objet, ni échéance connus. Le multiple n’est pas faible par hasard : le marché réduit la fiabilité des bénéfices. Un multiple bas appliqué à des bénéfices examinés par un régulateur n’équivaut pas à un multiple bas appliqué à des bénéfices incontestés. Le formulaire 10-Q pourrait introduire de nouveaux facteurs de risque.
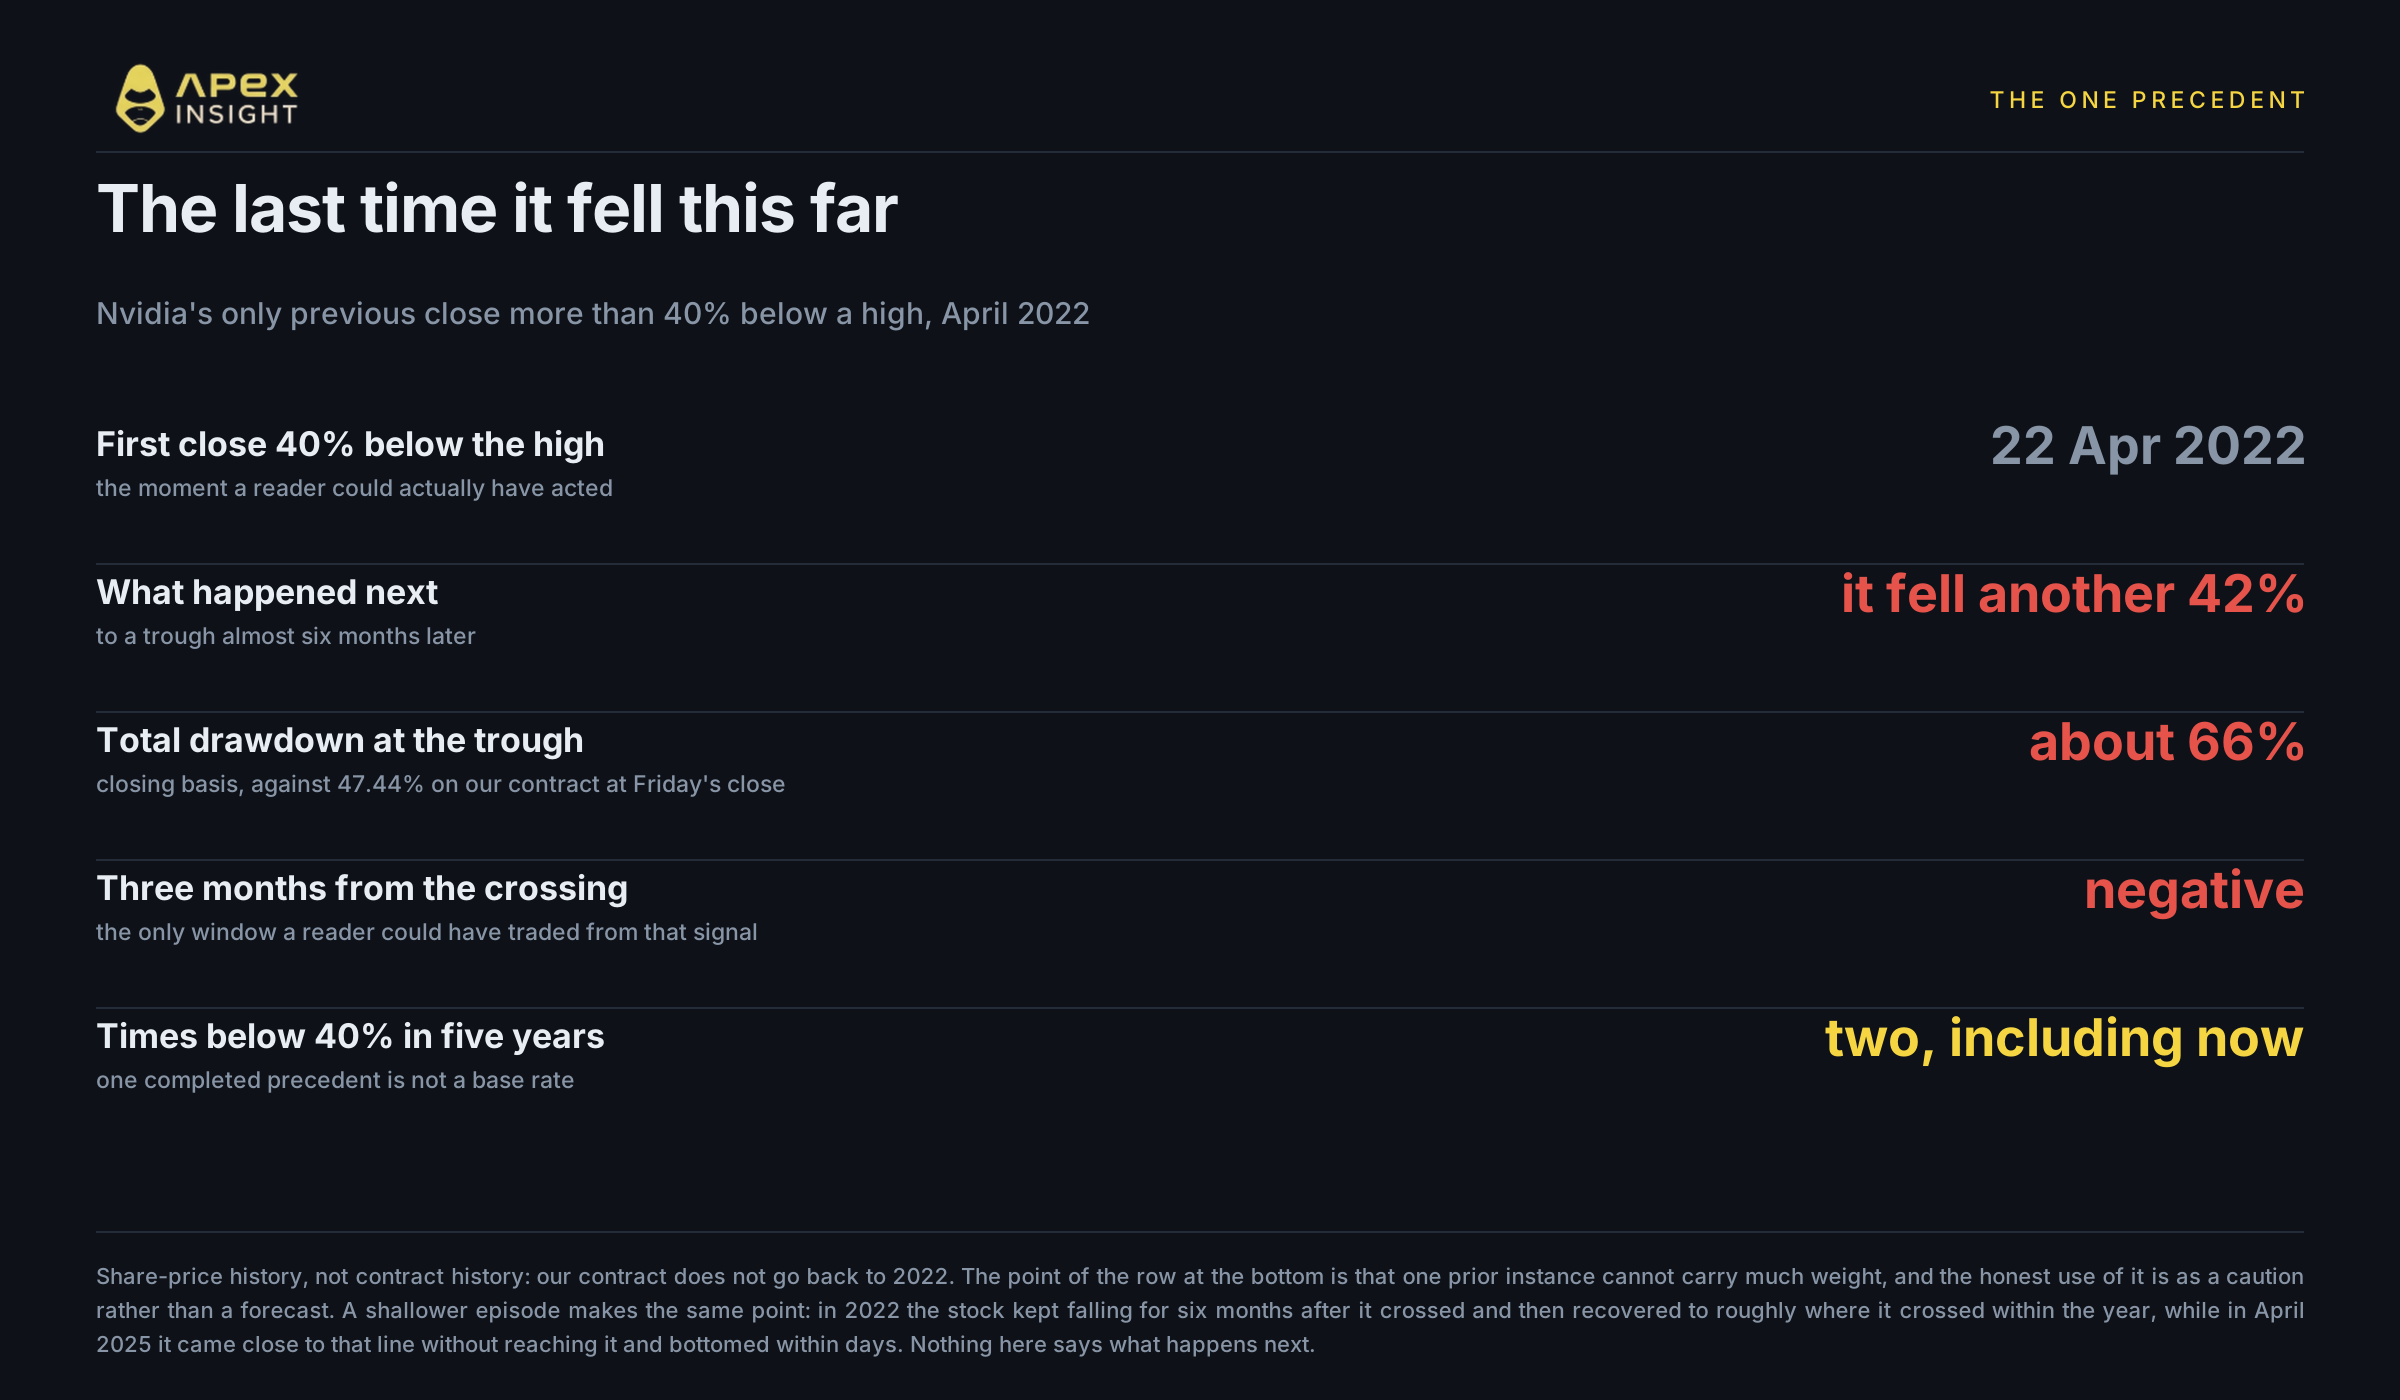
L’histoire est également importante. En cinq ans, Nvidia n’a clôturé plus de 40 % sous un sommet qu’à deux reprises : en avril 2022 et maintenant. En 2022, après avoir franchi ce seuil le 22 avril, l’action a encore chuté de 42 % avant de toucher un plancher près de six mois plus tard, à environ 66 % sous son sommet.
La réponse honnête est donc que la baisse s’explique, mais qu’être expliquée ne signifie pas être terminée. Les estimations indiquent que l’activité reste intacte selon les modèles actuels des analystes. L’enquête explique pourquoi personne n’est disposé à payer l’ancien multiple. Un graphique de cours ne peut pas déterminer lequel de ces éléments compte le plus.
Les éléments à surveiller
Les 1er et 2 décembre, les auditions parlementaires. Huang devant trois commissions de la Chambre, puis le directeur juridique le lendemain.
Le formulaire 10-Q, autour du 4 décembre. Le seul dépôt programmé susceptible de modifier l’ensemble d’informations plutôt que le sentiment du marché.
Les 8 et 9 décembre, le FOMC. Une décision de taux accompagnée de nouvelles projections, dans un marché qui revalorise déjà les actifs à longue duration.
Un retournement simultané du secteur. Si un plancher se forme, les titres ayant atteint leur sommet les premiers devraient être les premiers à le montrer. Micron s’est retournée en juin, il y a cinq mois.
Tradez le mouvement sur ApeX
Le contrat perpétuel NVDA, négociable 24 h/24 et 7 j/7, y compris les deux jours du week-end.
Le trading comporte un risque élevé de perte, et l’effet de levier amplifie aussi bien les gains que les pertes. Rien dans cet article ne constitue une opinion sur le caractère bon marché de Nvidia, une recommandation d’achat ou de vente, ni une prévision de l’évolution future du cours. Un actif ayant chuté de 47 % peut encore baisser. Ceci est une analyse et un commentaire, et non un conseil financier. Effectuez vos propres recherches et dimensionnez vos positions selon des montants que vous pouvez vous permettre de perdre.
Pour toute aide, n’hésitez pas à contacter notre équipe sur Discord.
Site web : https://www.apex.exchange
Twitter : https://twitter.com/OfficialApeXdex
Telegram : https://t.me/ApeXdex
Méthodologie. Les chiffres des contrats proviennent de l’API ApeX Omni v3, construite le 22 novembre 2026. Tous les chiffres ApeX concernent des contrats perpétuels cotés en USDT, des instruments distincts des actions sous-jacentes ; ils peuvent donc différer légèrement. Les chiffres de bénéfices, estimations, objectifs de cours, multiples prévisionnels, rapports de la SEC et du ministère de la Justice, démission et dates parlementaires ne sont pas des données ApeX et sont attribués ou liés à chaque affirmation. Rien dans cet article ne constitue un conseil financier.