


수요일, SK Hynix는 역사상 최고의 분기 실적을 발표했다.
매출은104.6조 원으로, 단일 분기 기준 처음으로 100조 원을 넘어섰다. 영업이익은83.3조 원이었다. 영업이익률은80%로, 어떤 제조업에서도 거의 보기 힘든 수준이다. 달러로 환산하면 3개월 동안 약매출 780억 달러, 영업이익 620억 달러다.
이틀 뒤 주가는 7% 하락해 1,418,000원에 마감했고, 이는6월 말 기록한 장중 고점보다 약 53% 낮은 수준이다.
이 격차가 핵심이다. 시장은 SK Hynix가 돈을 벌고 있는지를 놓고 논쟁하는 것이 아니라, 그 수익이 얼마나 오래 지속될지를 놓고 논쟁하고 있다.
이 글은 회사가 발표한 내용, 주가에 일어난 일, 그리고 시장이 걱정하는 세 가지를 살펴본다. 낙관론도 있으며, 차트가 보여주는 것보다 강력하다.
1. SK Hynix가 실제로 발표한 내용
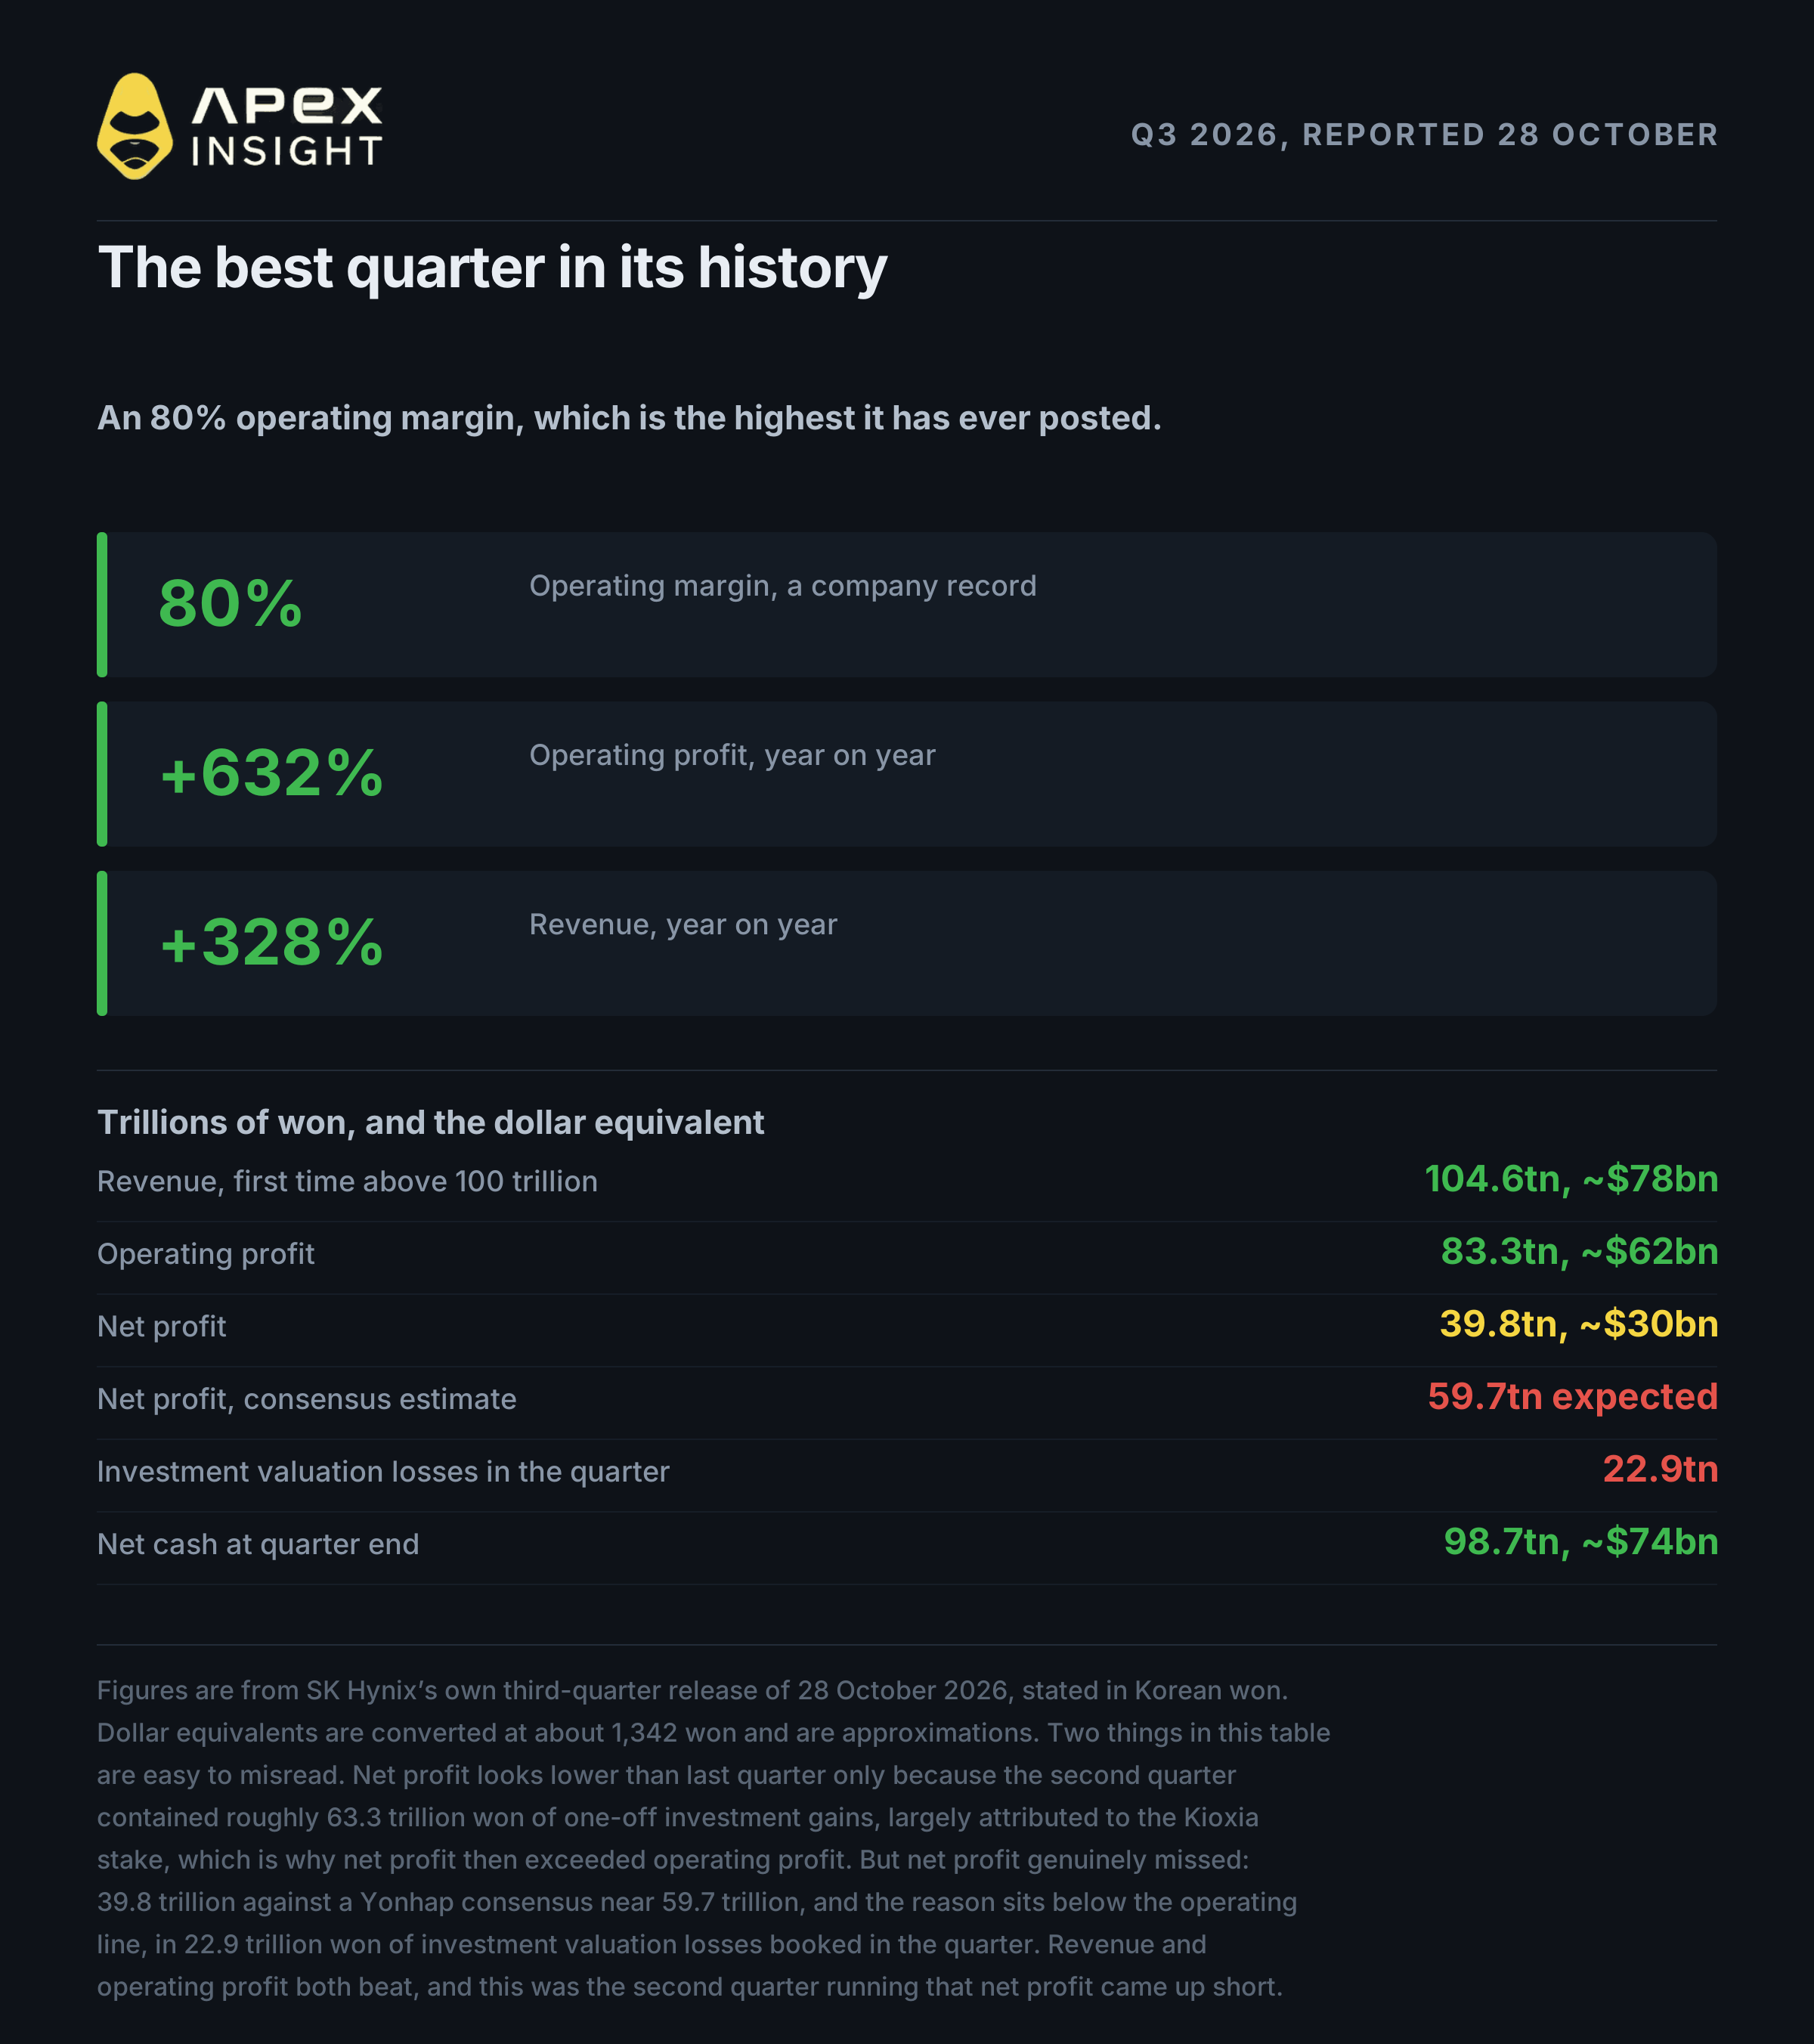
회사의 실적 발표에 따른 수치는 조 원 단위다.
항목 | 2026년 3분기 | 2026년 2분기 | 2025년 3분기 |
|---|---|---|---|
매출 | 104.6 | 79.3 | 24.4 |
영업이익 | 83.3 | 60.5 | 11.4 |
영업이익률 | 80% | 76% | 47% |
순이익 | 39.8 | 93.9 | 12.6 |
매출은 전년 대비328%, 영업이익은632% 증가했다. 두 수치 모두 회사 기록이며, 80%의 이익률은 SK Hynix가 지금까지 발표한 최고 수준이다.
이 표에서 잘못된 결론을 내리기 전에 두 가지를 설명해야 한다.
순이익이 급락한 것처럼 보이지만 실제로는 그렇지 않다. 2분기에는 회사의 Kioxia 지분과 관련된 투자 매각 및 재평가에서 약 63.3조 원의 일회성 이익이 발생했다. 따라서 당시 순이익이 영업이익보다 컸다. 두 분기의 순이익을 비교하는 것은 정상적인 분기와 횡재성 이익이 포함된 분기를 비교하는 셈이다.
순이익은 여전히 예상치를 밑돌았고, 원인은 영업외 항목에 있다. 순이익은 39.8조 원으로 애널리스트 예상치 약 59.7조 원보다 크게 낮았다. 분기 중22.9조 원의 투자 평가손실이 발생해 대부분의 차이를 설명한다. 매출과 영업이익은 모두 예상치를 웃돌았다.
실적을 이끈 요인은 DRAM 평균판매가격이 전 분기보다 20%대 후반 상승하고 출하 비트 수가 약 10% 증가한 점이다. 서버 DDR5 출하량도 40% 이상 늘었다. 분기 말 순현금은98.7조 원으로 약 740억 달러이며, 사실상 무차입 상태다.
실적 발표 당일 시장은 긍정적으로 반응했다. SK Hynix는10.89% 상승했고 KOSPI는 6.63% 올라 10거래일 만에 다시 6,000선을 웃돌았다.
하지만 이 흐름은 이틀간 지속됐다.
2. 주가는 다른 이야기를 말한다
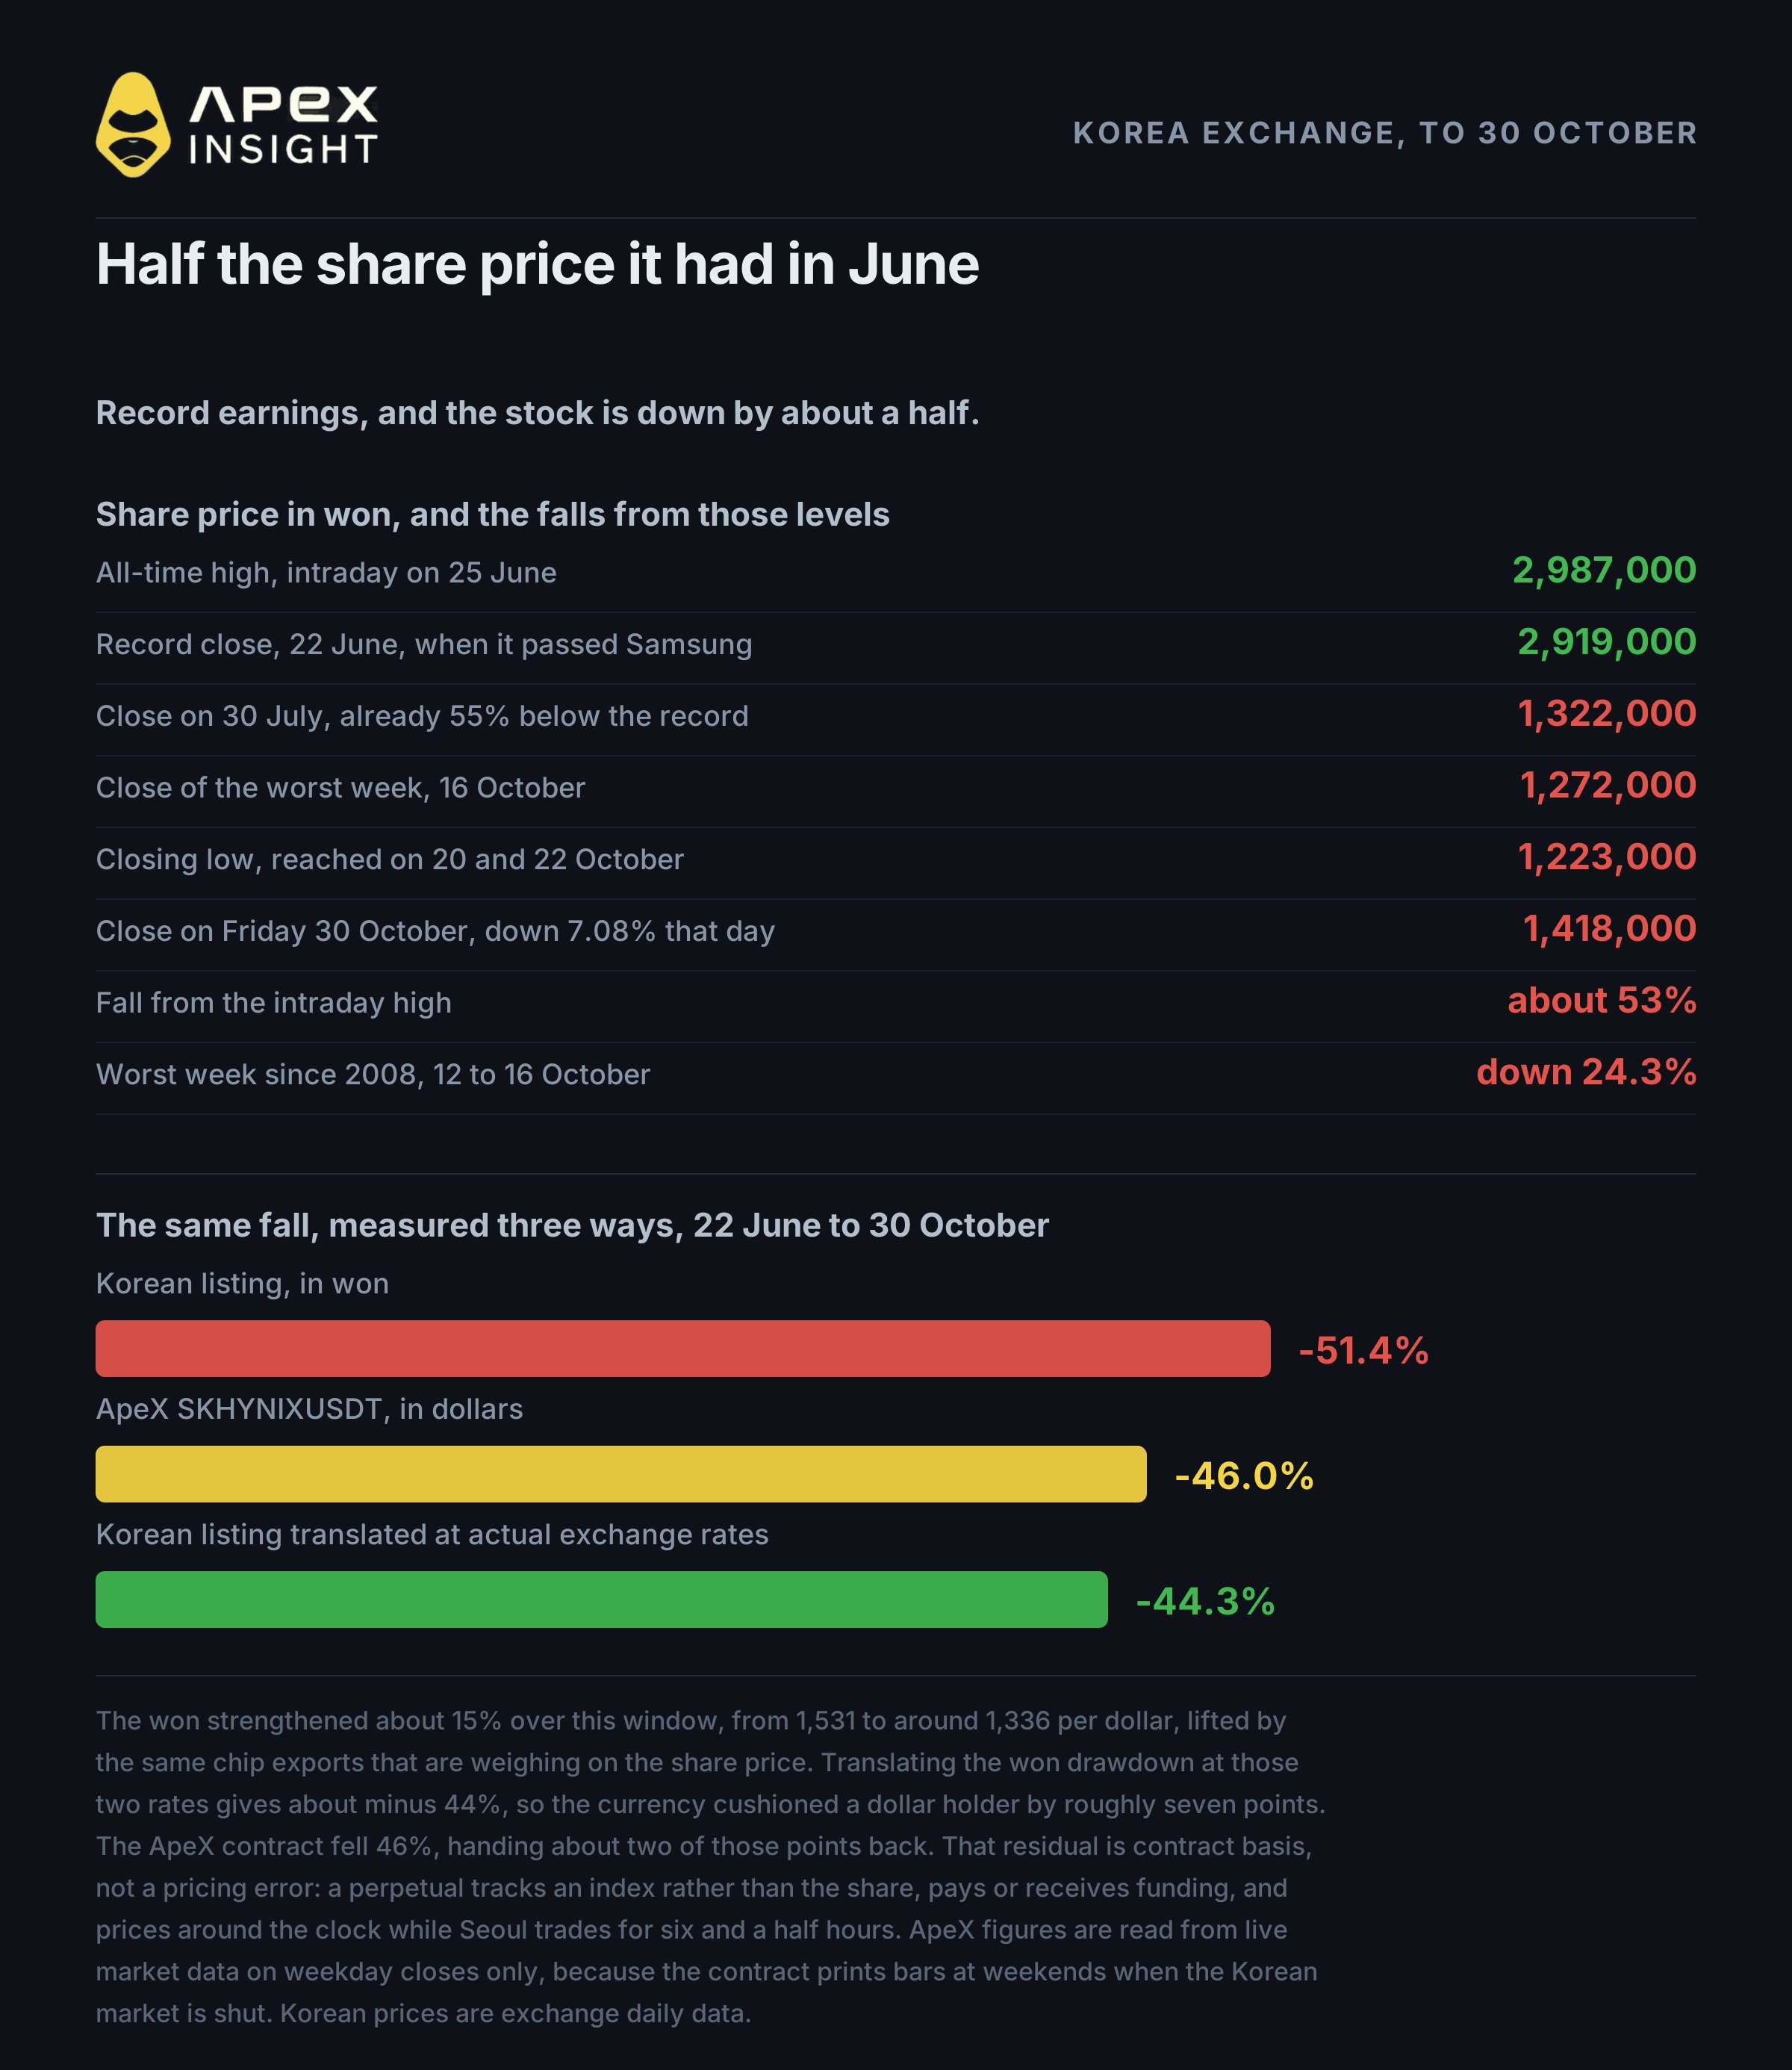
SK Hynix는6월 25일 장중 사상 최고치 2,987,000원을 기록했다. 기록적인 종가 고점은 6월 22일의 2,919,000원이었으며, 이날 잠시 Samsung Electronics를 제치고 처음으로 KOSPI 시가총액 1위 기업이 됐다.
금요일에는1,418,000원에 마감했다. 장중 기록 고점에서 약53% 하락한 것이다.
하락의 대부분은 7월 말까지 이미 발생했다. 7월 30일 주가는 1,322,000원에 마감했고, 이는 6월 22일 기록적인 종가보다 약 55% 낮았다. 10월이 하락을 만든 것이 아니라, 세 달 전 사실상 끝난 하락을 다시 시험한 것이다.
10월의 변동성은 여전히 거셌다. 10월 12~16일 주가는24.3% 하락해 2008년 이후 최악의 한 주를 기록했다. 다음 주에는 10월 20일과 22일 모두 1,223,000원으로 종가 저점을 기록했고, 23일 장중 저점은 1,171,000원이었다. 이후 실적 발표 전 이틀 동안 반등했지만, 금요일에는 7.08% 하락했고 KOSPI는 3.48% 내렸다.
금요일 하락은 SK Hynix 자체의 문제가 아니었다. Alphabet이 전날 밤 실적을 발표한 뒤12.64% 하락하며 사상 최악의 하루를 보냈고 AI 관련주 전체를 끌어내렸다. 서울 시장에서 외국인은 한국 주식을 순매도 1.62조 원어치 팔았다. AI와 반도체에 대한 투자 심리가 약화된 것이다.
분명히 말할 점이 있다. Binance 해킹이 원인은 아니었다. 해킹은 10월 29일 20:05 UTC, 미국 시장이 마감한 지 5분 뒤 시작됐다. 따라서 Alphabet의 하락은 그 전에 이미 끝난 상태였다. 암호화폐 청산 규모도 주식시장을 움직이기에는 너무 작았다. 공통된 원인은 12월 연준 금리 인상 가능성을 약 86%로 반영한 시장이며, 이는 모든 장기 듀레이션 자산을 압박한다.
같은 주식, 세 가지 숫자
상장 주식이 아니라 계약을 거래할 때만 나타나는 차이가 있다.
ApeX에서는 같은 하락폭이 46%다.
ApeX의 SKHYNIXUSDT는 금요일1,041.80에 마감했다. 6월 22일 평일 종가 기준 고점1,929.99와 비교하면 하락폭은46.0%다. 같은 두 날짜 사이 한국 상장 주식은 원화 기준51.4% 하락했다.
차이의 대부분은 환율 때문이다. 계약은 달러로, 기초자산은 원화로 가격이 표시된다. 따라서 계약을 보유하는 것은 주식뿐 아니라 원화에 대한 포지션도 보유하는 것이다. 6월 22일 이후 원화는 달러 대비 약15% 강세를 보였다. 10월 첫 20일 반도체 수출이 전년 대비222.5% 증가한 것이 그 배경 중 하나다.
두 환율로 원화 하락폭을 환산하면 약44% 하락이다. 계약은 46% 하락했으므로 환율이 달러 보유자의 손실을 약 7%포인트 완충했고, 계약이 그중 약 2%포인트를 다시 돌려준 셈이다.
이 차이가 중요하다. 해외 상장 주식의 무기한 계약은 단순한 환율 환산본이 아니다. 주식이 아닌 지수를 추적하고, 펀딩을 지급하거나 수취하며, 서울 시장이 하루 6시간 30분만 거래하는 동안 24시간 가격이 형성된다.
3. 첫 번째 우려: 가격 상승률이 둔화되고 있다
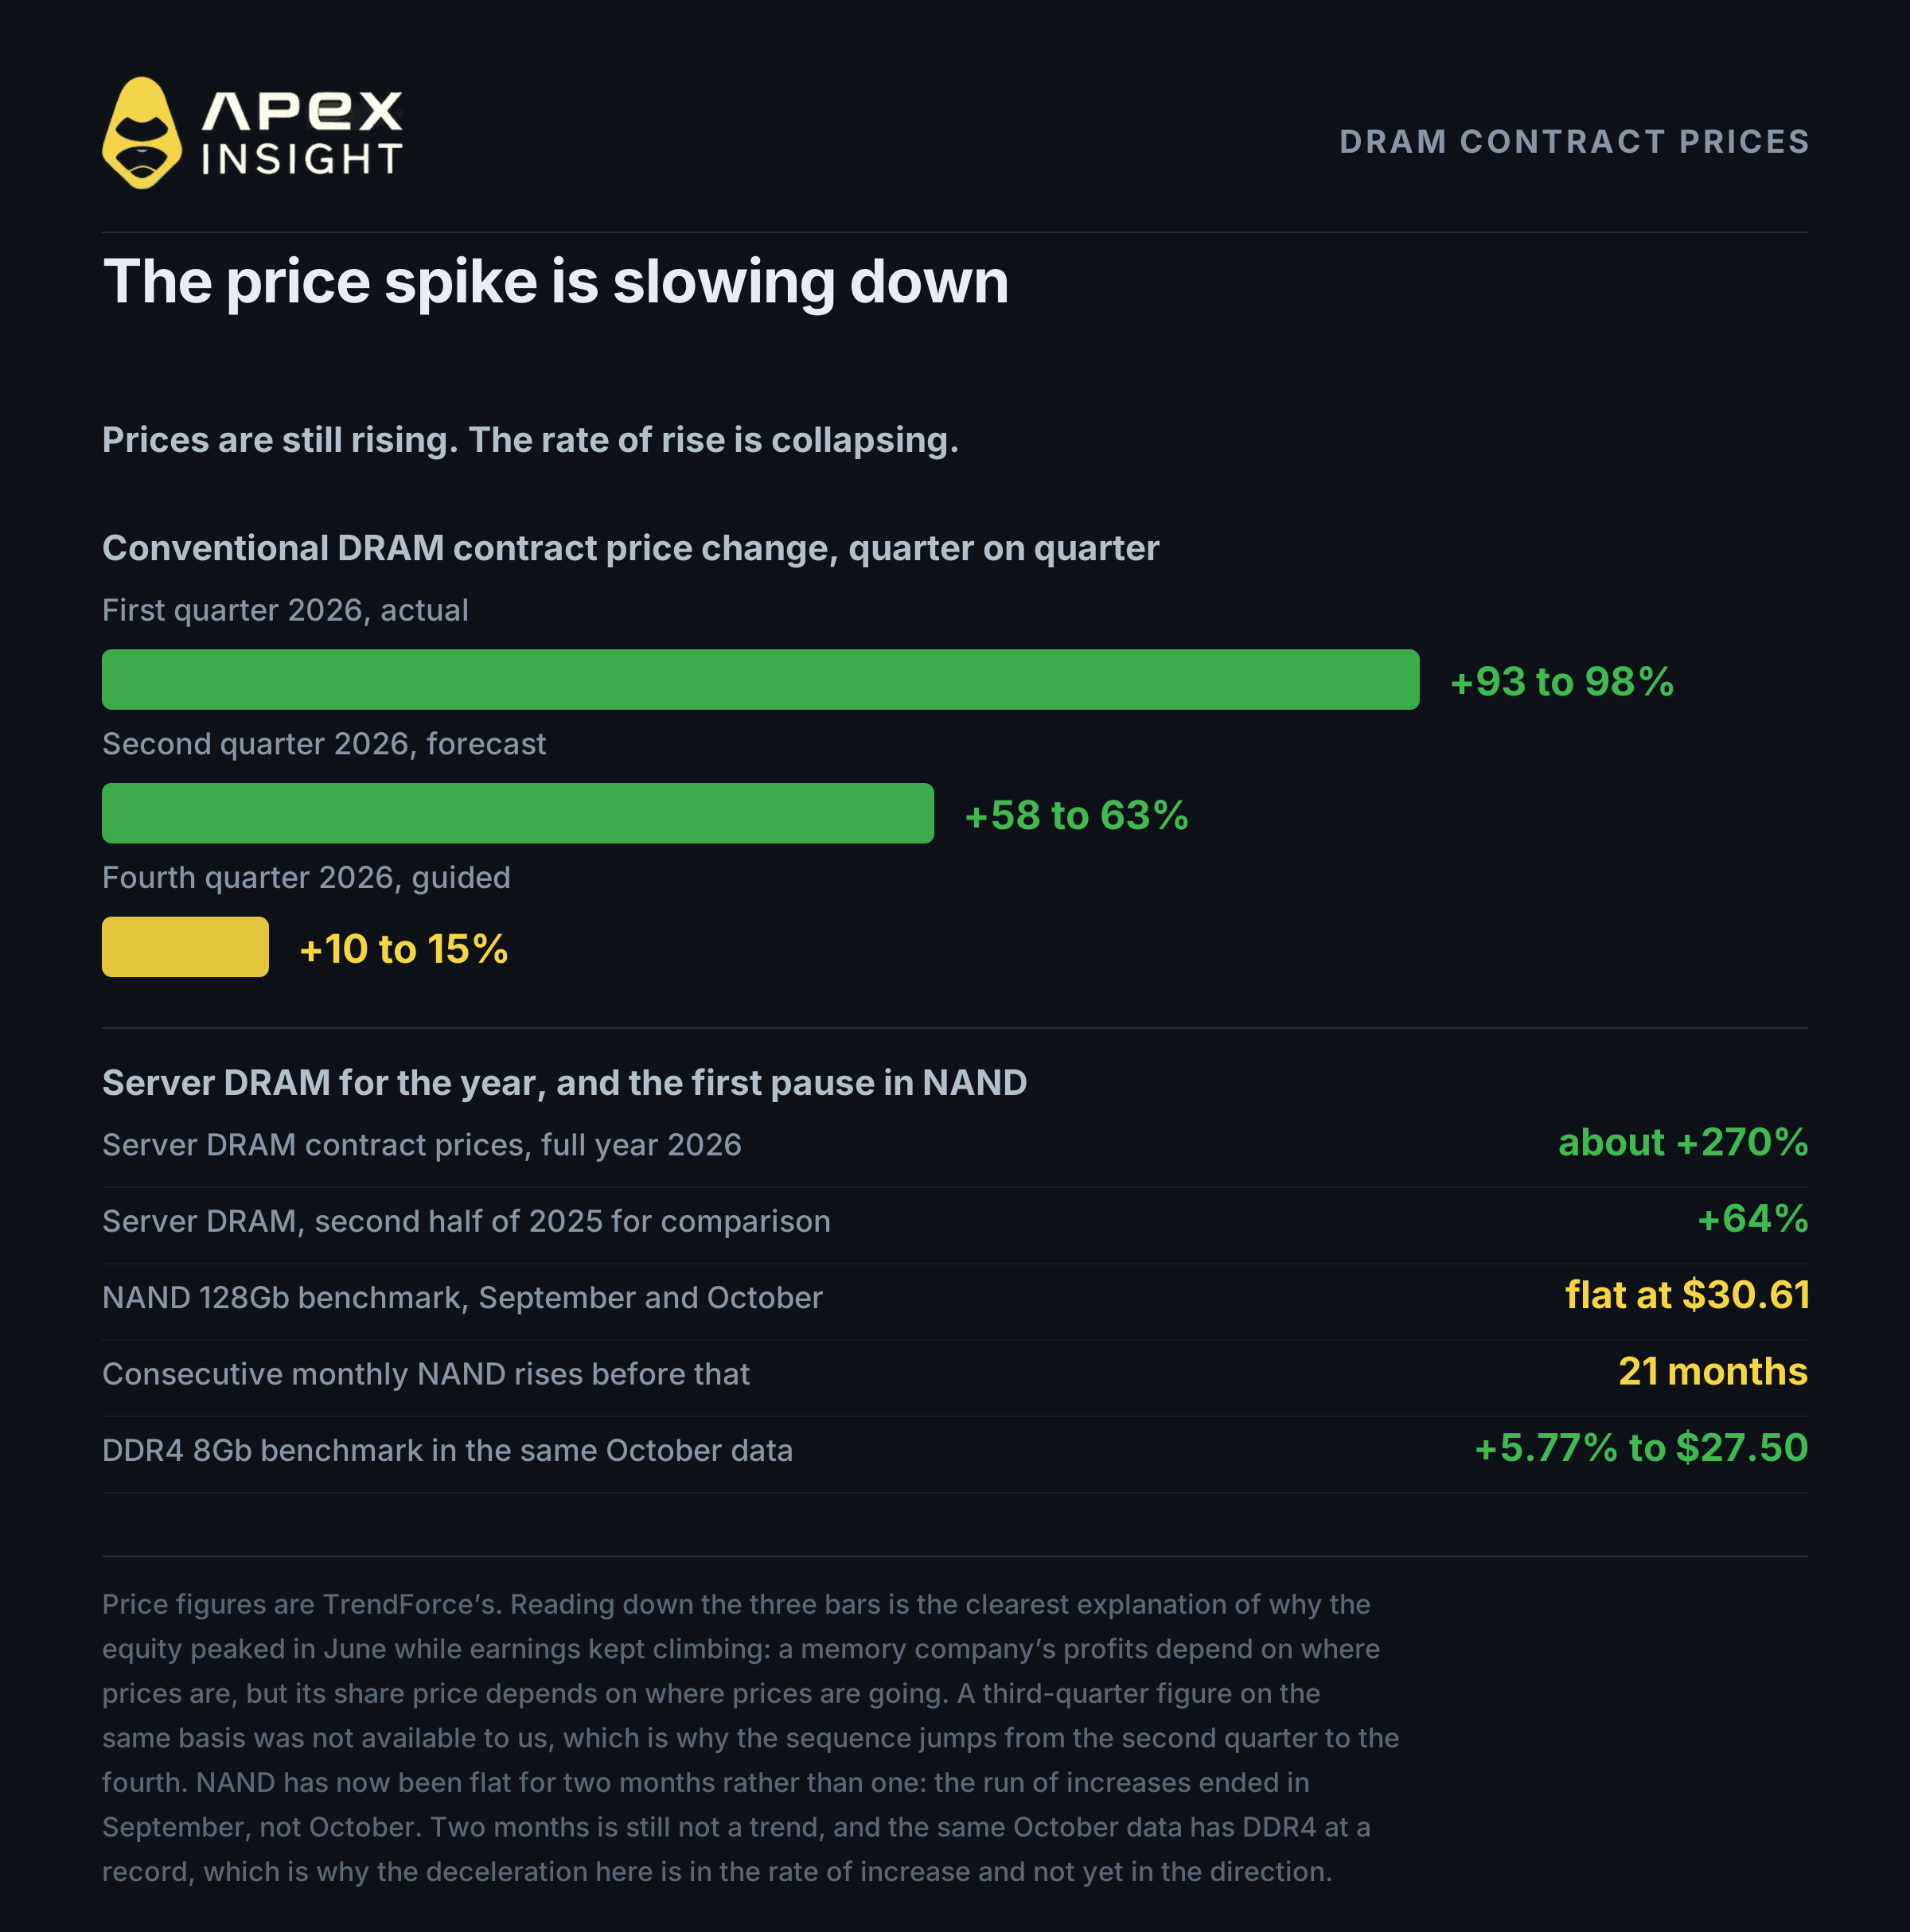
메모리는 가격의 이야기이고, 가격은 여전히 오르고 있다. 다만 훨씬 느리게 오르고 있다.
분기 | 일반 DRAM 계약 가격 변화 |
|---|---|
2026년 1분기 | +93%~+98% |
2026년 2분기 | +58%~+63% (전망) |
2026년 4분기 | +10%~+15% (가이던스) |
이는 TrendForce 수치다. 서버 DRAM 계약 가격은 2026년 전체로 약270% 상승할 전망이다. 표를 아래로 읽으면 주가가 6월에 고점을 찍은 이유가 보인다. 가격의 변화율이 가격 자체보다 먼저 정점을 찍었다. 메모리 기업의 실적은 가격 수준에 좌우되지만, 메모리 주가는 가격이 어디로 향하는지에 좌우된다.
NAND에서도 고점의 초기 신호가 나타났다. 128Gb 기준 가격은 10월30.61달러로 보합을 기록했으며 두 달 연속 보합이었다. 9월까지 21개월 연속 상승한 뒤 나타난 첫 정지다.
반면 DDR4 8Gb 기준 가격은 같은 달 5.77% 올라 27.50달러의 기록을 세웠다. 둔화된 것은 상승 방향이 아니라 상승률이다.
4. 두 번째 우려: 선두 격차가 좁아지고 있다
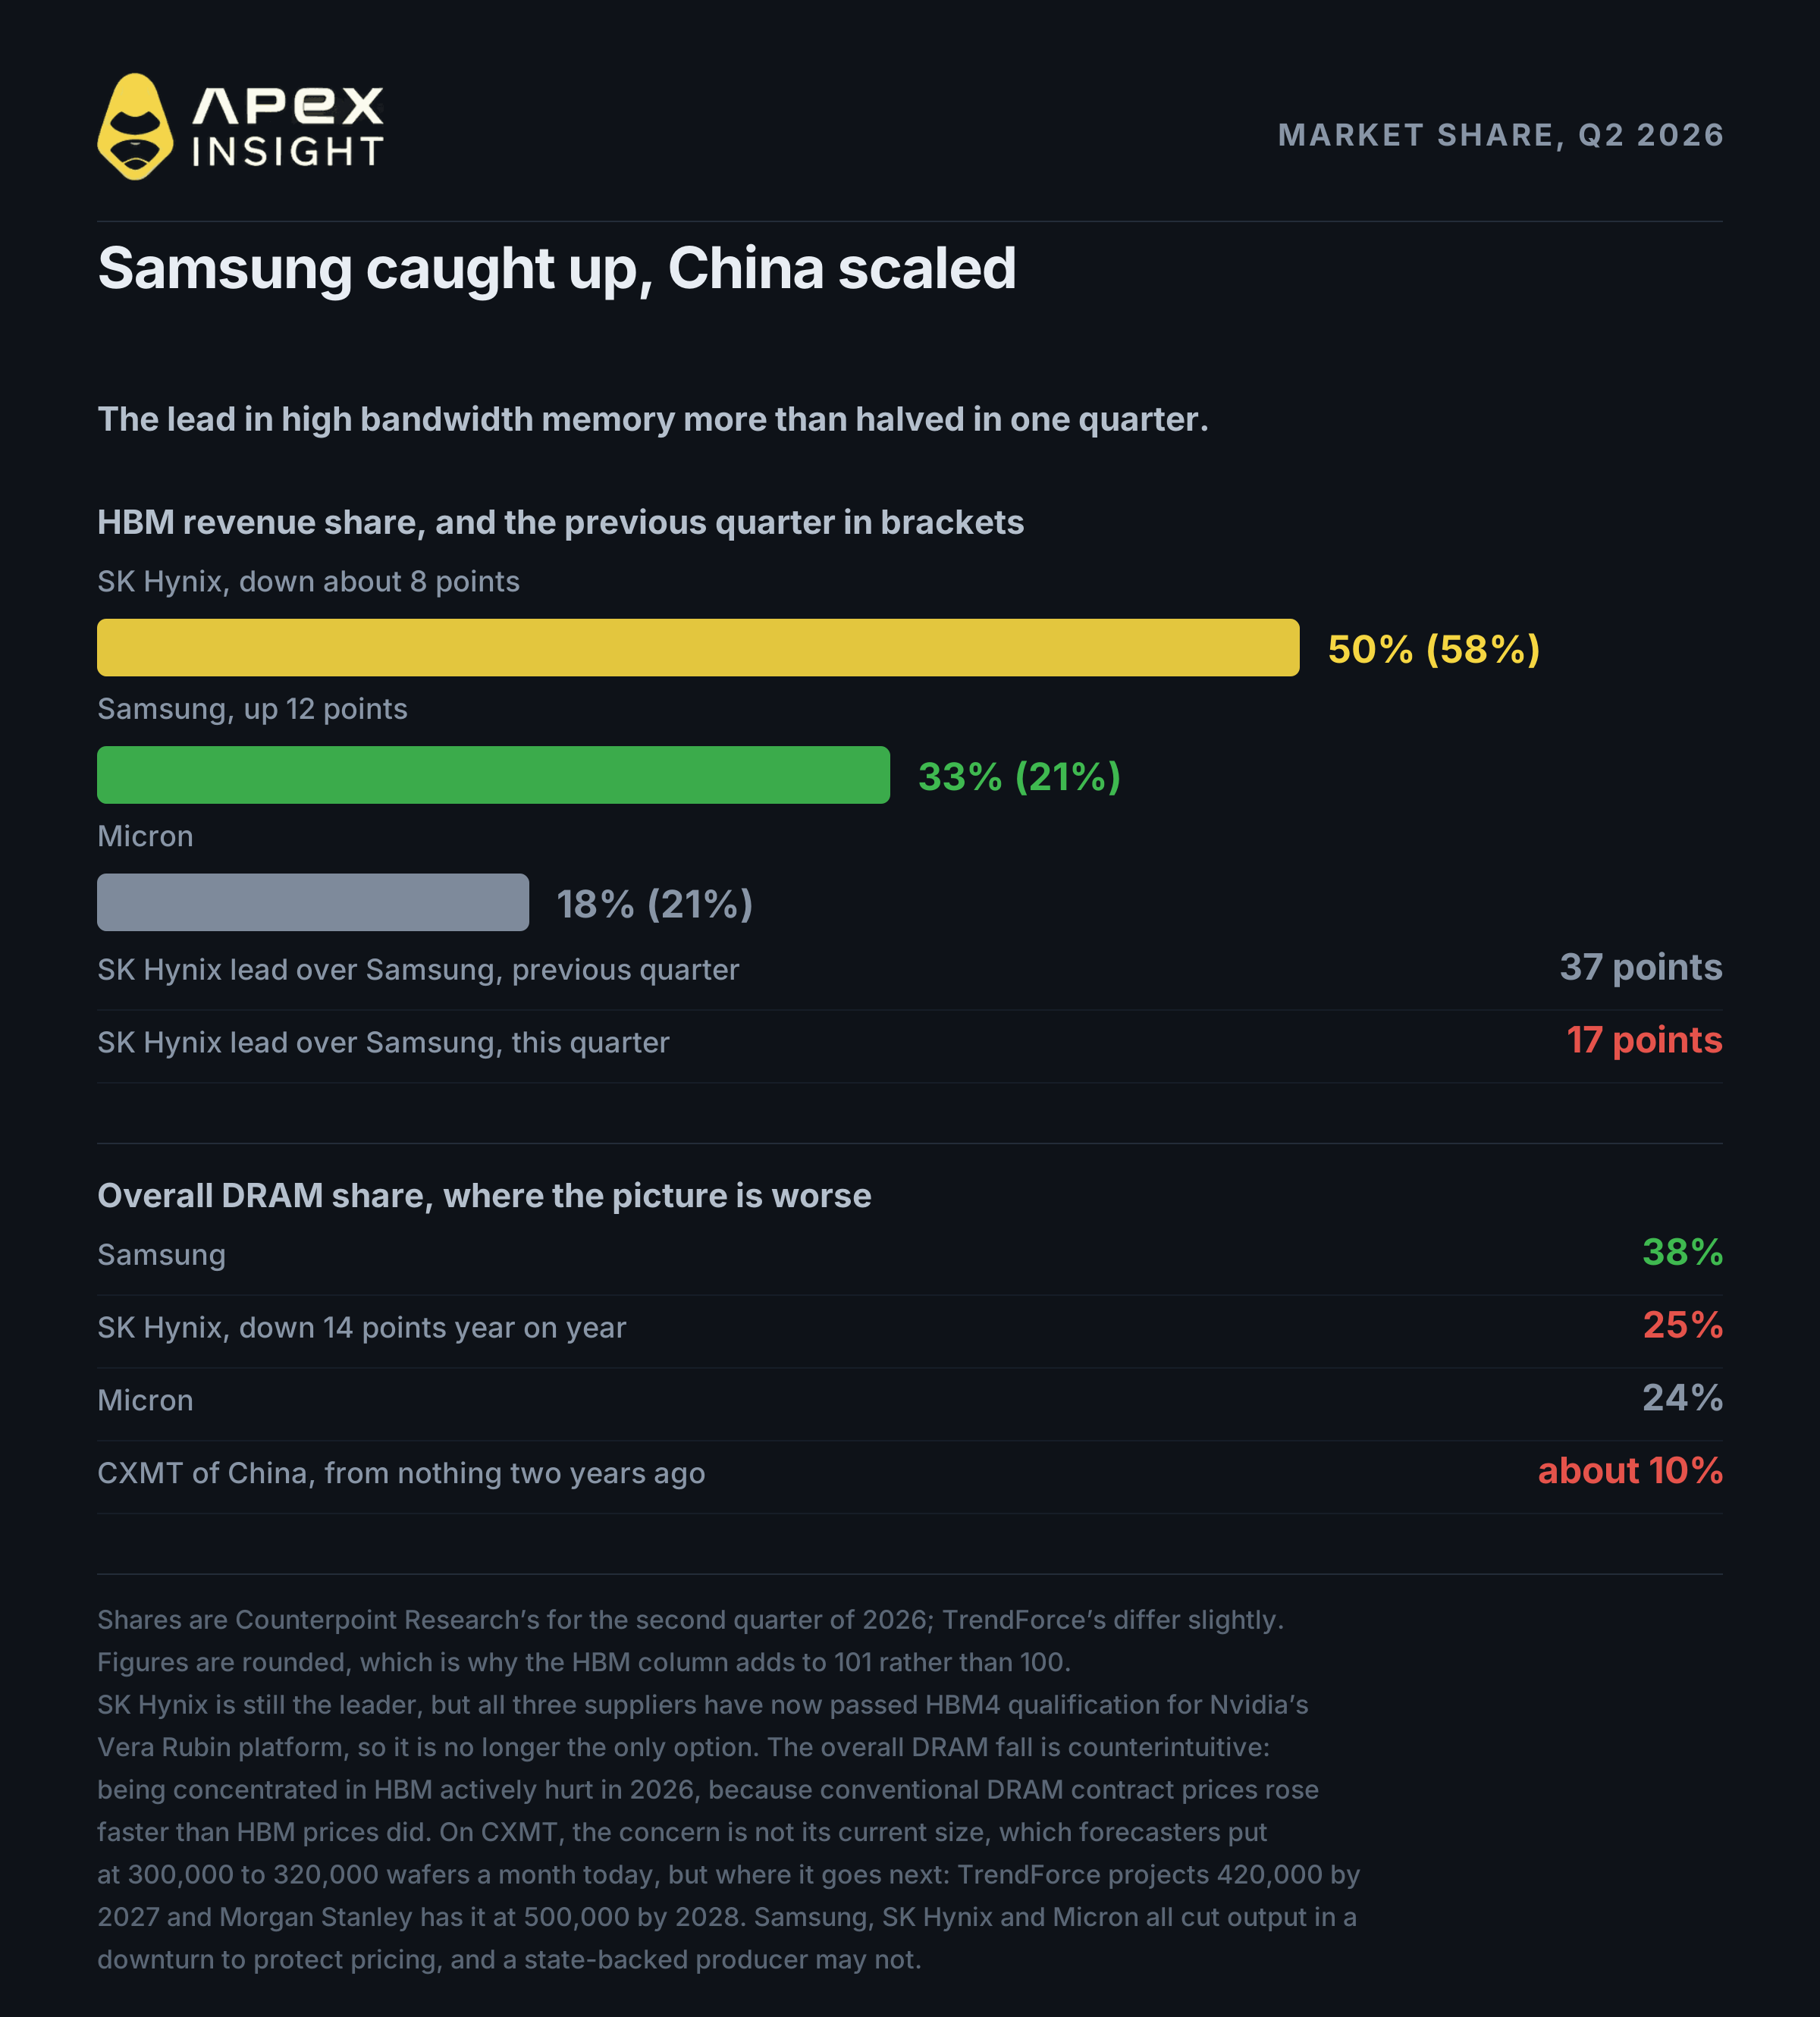
지난 2년간 이 거래의 단순한 설명은 SK Hynix가 고대역폭 메모리를 장악하고 다른 기업들이 따라잡고 있다는 것이었다. 이제는 정확하지 않다.
Counterpoint Research가 발표한 2분기 HBM 매출 점유율은 다음과 같다.
2026년 2분기 | 이전 분기 | |
|---|---|---|
SK Hynix | 50% | 약 58% |
Samsung | 33% | 21% |
Micron | 18% | 약 21% |
수치는 반올림됐기 때문에 현재 열의 합계가 101%다.
Samsung은 단 한 분기 만에 격차를37%포인트에서 17%포인트로 줄였다. SK Hynix는 여전히 선두지만 더 이상 유일한 선택지는 아니다.
전체 DRAM 시장에서 Counterpoint는 Samsung 38%, SK Hynix 25%로 추정하며 SK Hynix는 전년 대비 14%포인트 하락했다. 그 이유는 직관과 다를 수 있다. SK Hynix의 HBM 비중이 2026년에는 오히려불리하게 작용했을 가능성이 있다. 일반 DRAM 가격이 장기 계약으로 정해져 현물시장보다 늦게 움직이는 HBM 계약 가격보다 빠르게 상승했기 때문이다.
중국도 변수다. CXMT는 현재 DRAM 시장의 약 10%를 차지한다. 2년 전에는 의미 있는 점유율이 없었지만 2분기에 약 16나노급 공정을 완성했고 수율은 90%를 넘었다. 현재 생산 규모는 월 30만~32만 장의 웨이퍼로 추정되며, TrendForce는 2027년 42만 장, Morgan Stanley는 2028년 50만 장을 전망한다.
CXMT의 구조적 의미는 현재 규모가 아니다. Samsung, SK Hynix, Micron은 가격을 지키기 위해 하락기에 생산량을 줄이지만, 국가적 목표 아래 운영되는 기업은 그렇게 하지 않을 수 있다는 점이다.
5. 세 번째 우려: 누가 이 모든 비용을 지불하는가
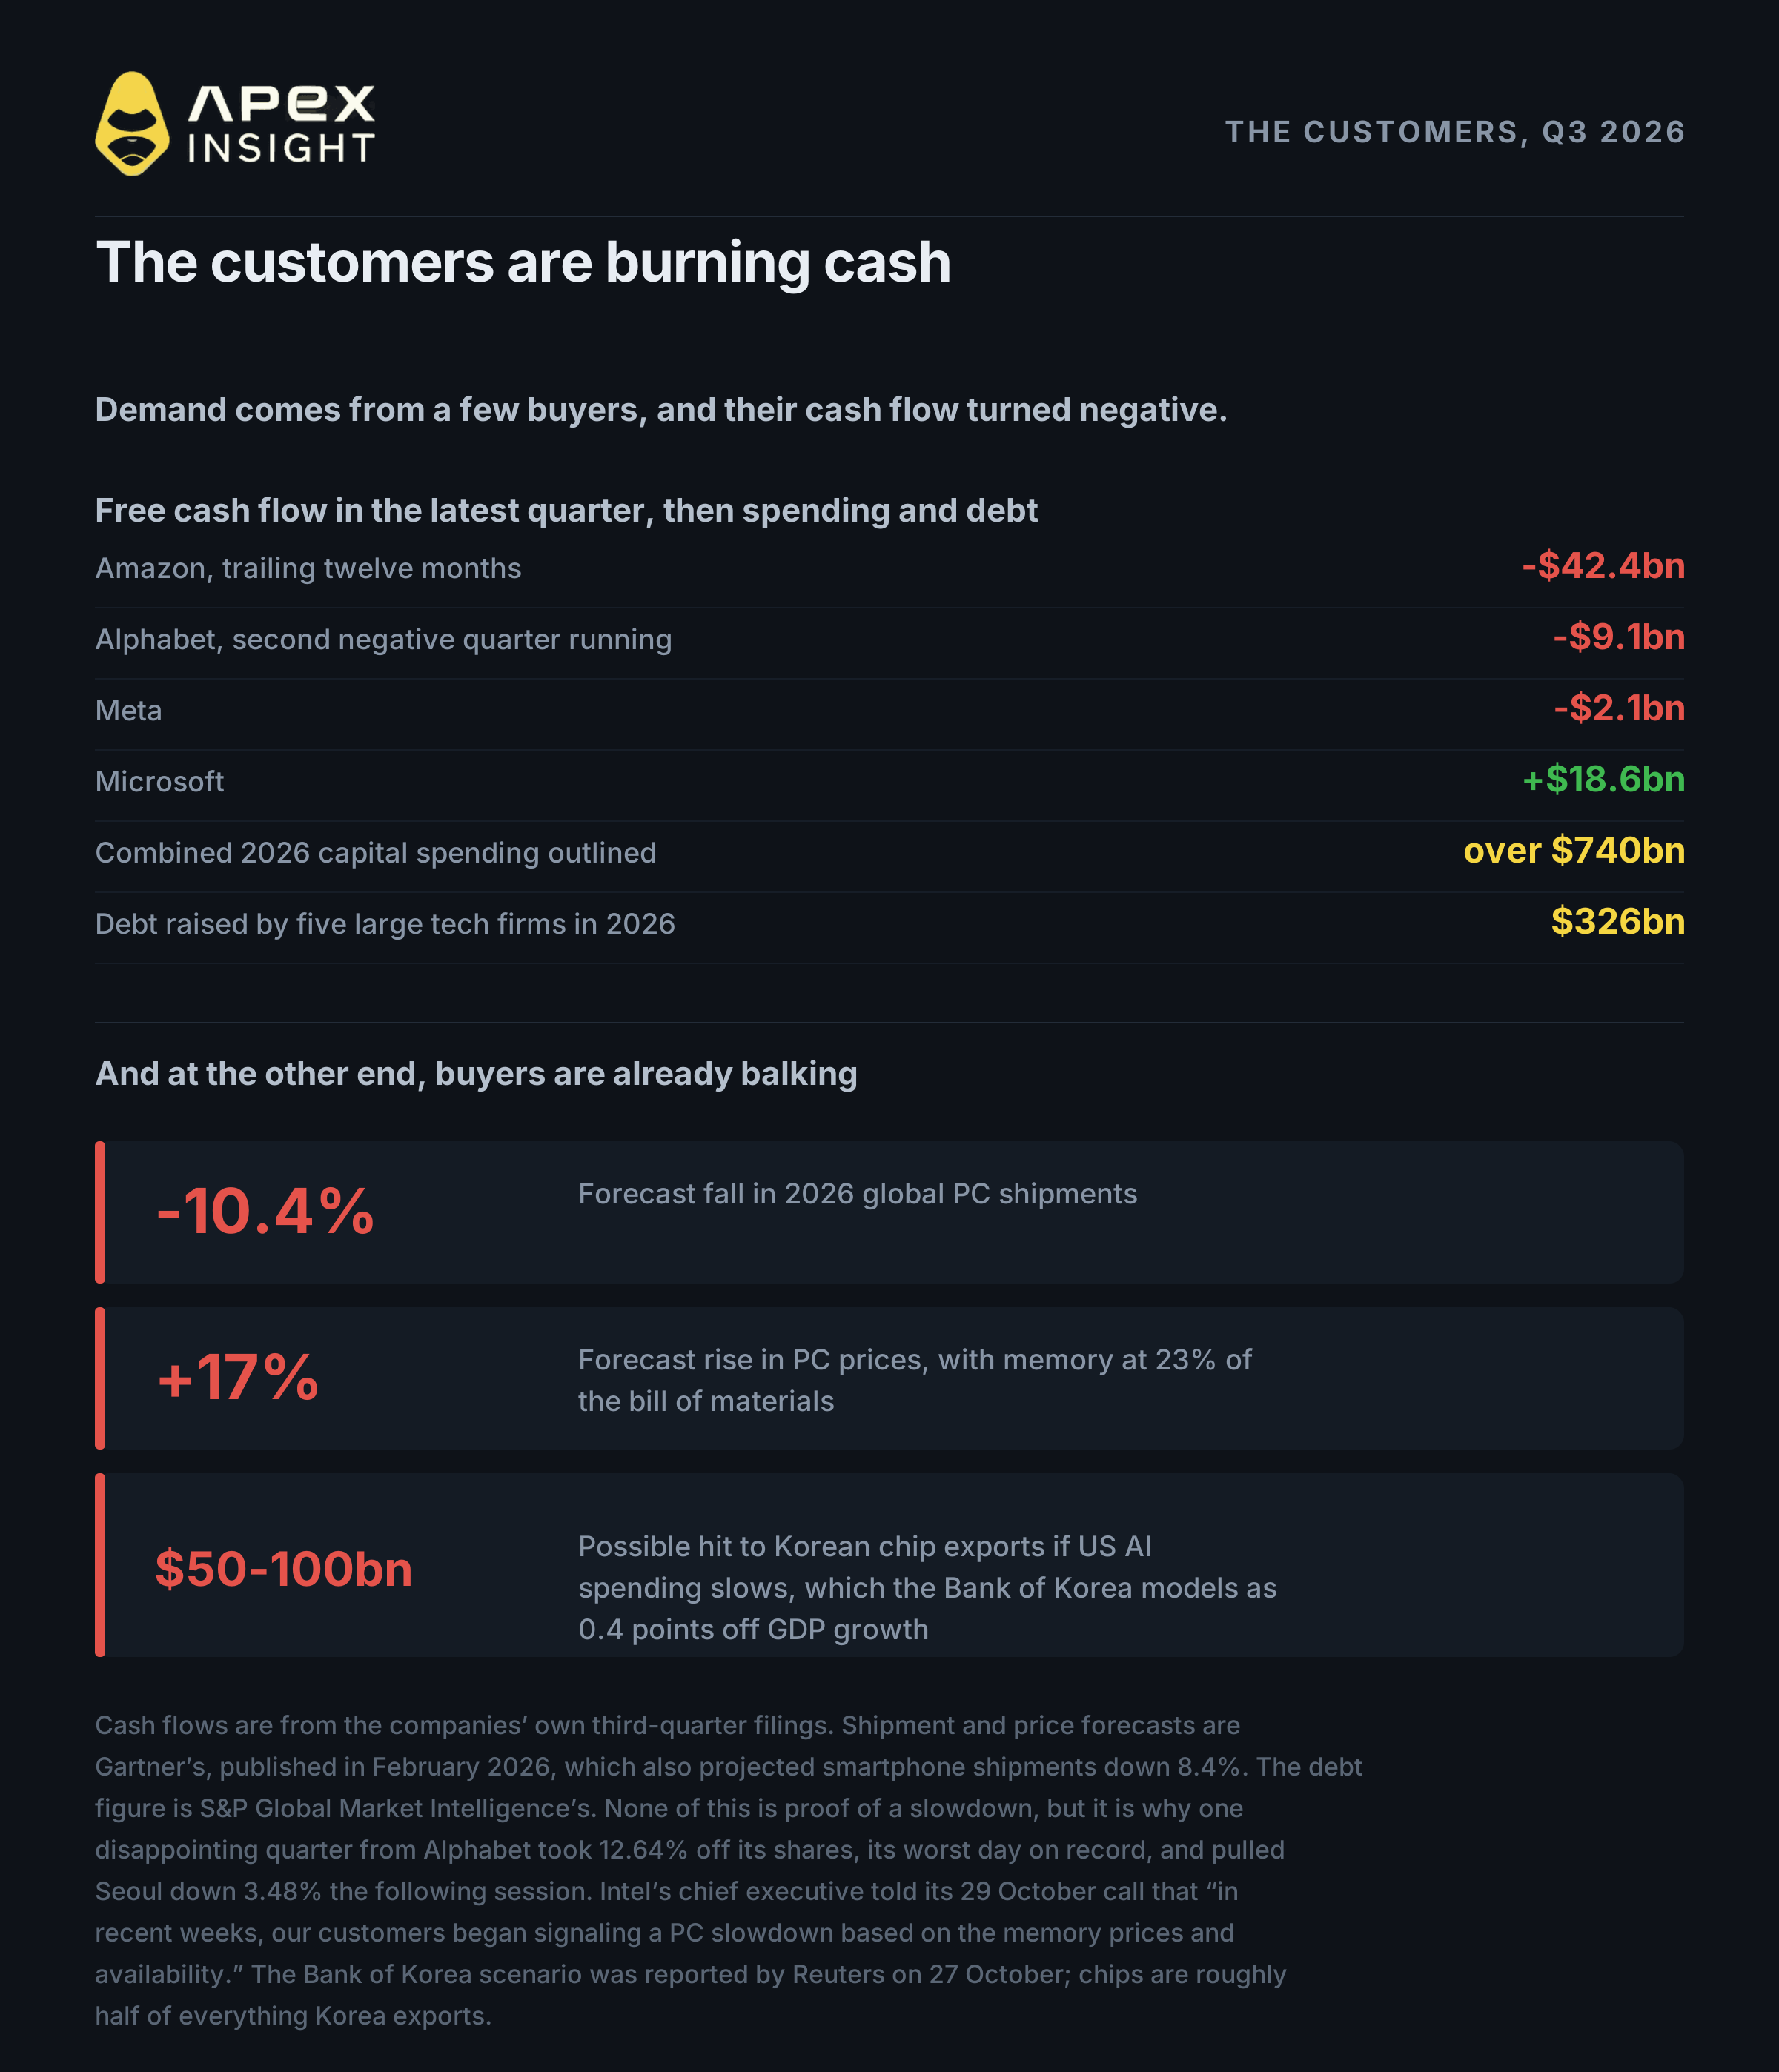
SK Hynix의 수요는 소수의 대형 고객에게서 나오며, 이 고객들은 최근 2주 동안 현금흐름을 발표했다.
잉여현금흐름 | 자본지출 | |
|---|---|---|
Alphabet | 3분기91억 달러 마이너스, 2분기 연속 음수 | 3분기 514억 달러, 2026년 최대 2,050억 달러 |
Amazon | 12개월 동안424억 달러 마이너스 | 2,200억 달러 계획 |
Meta | 3분기 21억 달러 마이너스 | 최대 1,450억 달러 가이던스 |
Microsoft | 186억 달러 플러스 | 452억 달러, 예상치 하회 |
대형 기술기업들이 올해 제시한 자본지출은7,400억 달러 이상이다. 이것이 둔화를 입증하는 것은 아니다. 다만 Alphabet의 한 번의 실망스러운 분기가 주가를 12.64% 끌어내리고 서울 시장까지 흔든 이유다.
소비자 측에서도 더 직접적인 증거가 있다. Intel CEO는 최근 고객들이 메모리 가격과 공급 상황을 이유로 PC 수요 둔화 신호를 보내기 시작했다고 말했다. Gartner는 메모리 비용으로 2026년 PC 출하량이 10.4%, 스마트폰 출하량이 8.4% 감소하고 PC 가격은 17% 오를 것으로 전망했다. 금요일 Dell은 11%, HP는 9% 하락했다.
가장 눈에 띄는 위험은 국가경제 차원에 있다. 한국은행 분석에 따르면 미국 기술기업이 AI 지출을 줄일 경우 한국 반도체 수출은 기존 전망보다500억~1,000억 달러 감소하고 GDP 성장률은 약 0.4%포인트 하락할 수 있다. 반도체는 한국 수출의 절반가량을 차지한다.
6. 낙관론은 여전히 무엇에 기반하는가
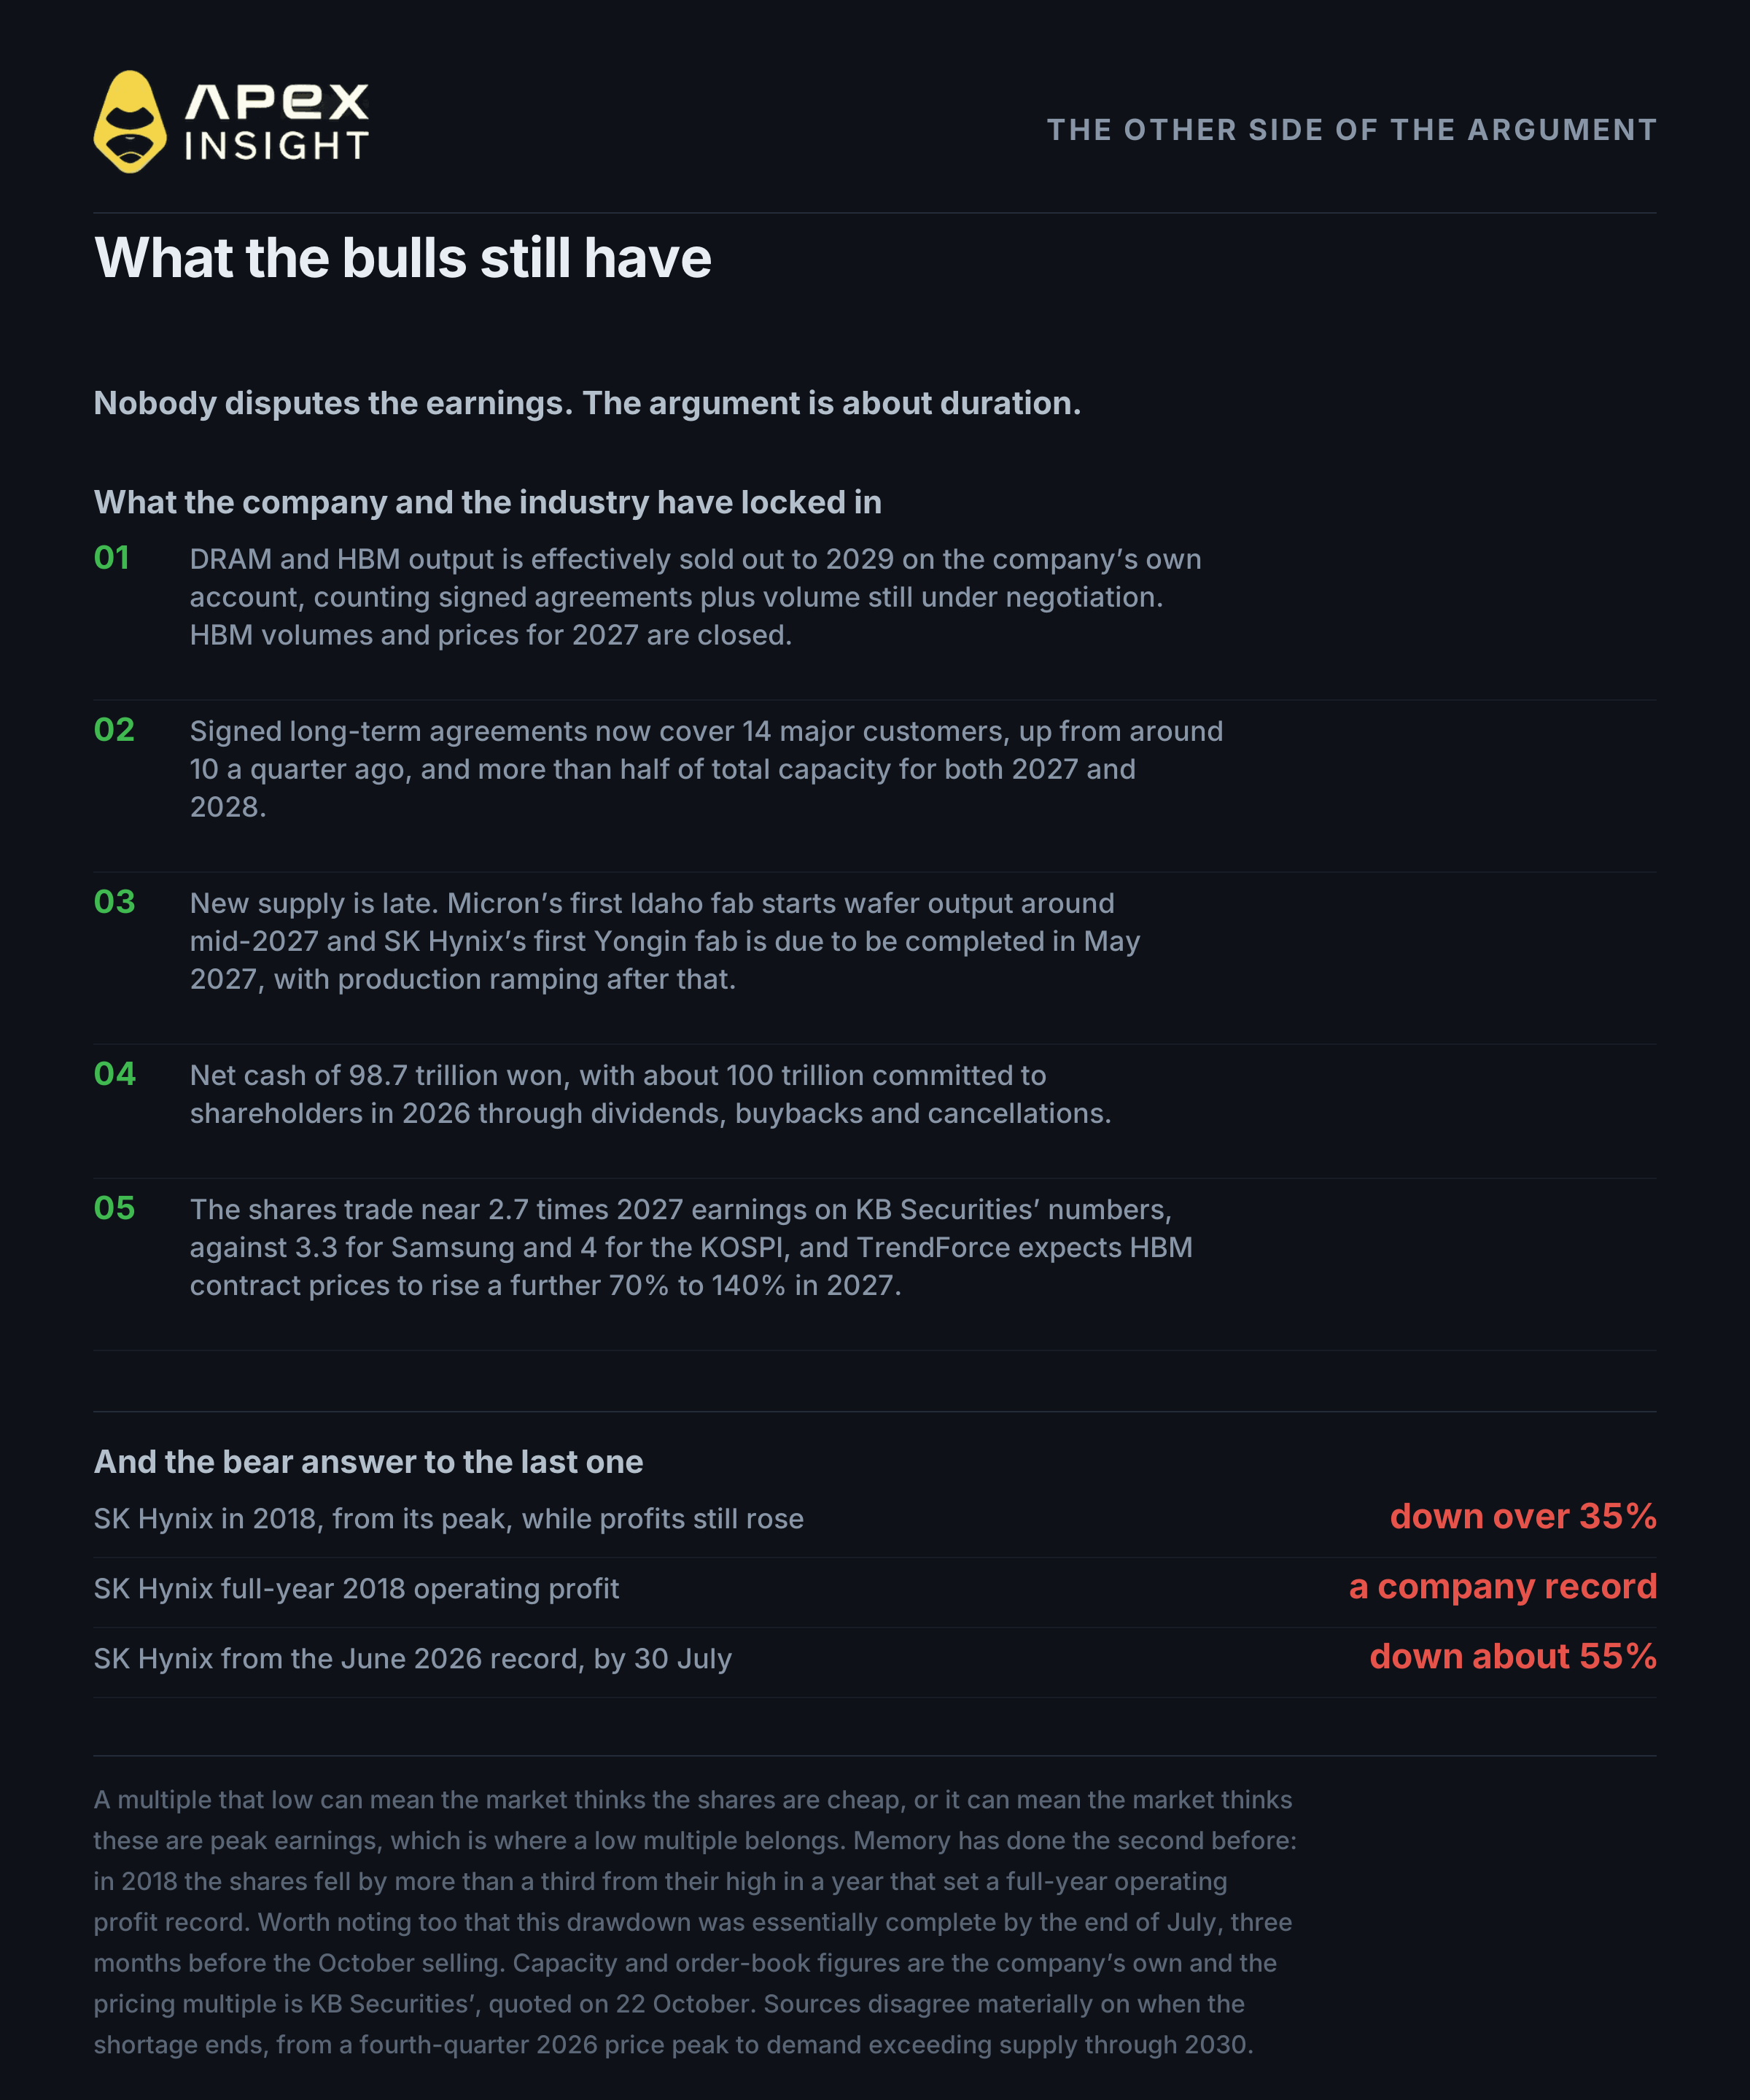
이 모든 것이 주가가 반토막 난 이유다. 하지만 변하지 않은 요소도 있다.
수주가 가득 차 있다. SK Hynix는 DRAM과 HBM 생산량이사실상 2029년까지 매진됐다고 밝혔다. 14개 주요 고객과 체결한 장기 계약은 2027년과 2028년 전체 생산능력의 절반 이상을 커버하며, 2027년 HBM 물량과 가격은 이미 협상 및 확정됐다.
신규 공급은 늦다. Micron의 첫 Idaho 팹은 2027년 중반, 두 번째 팹은 2028년 말에 웨이퍼 생산을 시작한다. SK Hynix의 Yongin 첫 팹은 2027년 5월 완공 예정이지만 장비 인증에는 추가 시간이 필요하다. 의미 있는 글로벌 신규 생산능력은 2027년 말 이전에 도착하지 않는다.
재무상태는 매우 강력하다. 순현금은 98.7조 원이며, 회사는 2026년 주주에게 약100조 원을 환원하겠다고 약속했다. 배당 최소 30조 원, 자사주 매입 및 소각 최소 60조 원이다.
가격은 여전히 상승할 것으로 전망된다. TrendForce는 HBM 계약 가격이 2027년에70~140% 추가 상승할 것으로 예상한다.
밸류에이션 배수는 낮다. KB Securities는 10월 22일 SK Hynix의 2027년 예상 이익 기준 주가수익비율을2.7배로 제시했다. Samsung은 3.3배, KOSPI는 4배다.
그러나 약세론자들은 이처럼 낮은 배수가 시장이 현재 수익을 정점으로 보고 있다는 뜻일 수 있다고 말한다. 메모리 산업의 올해 자기자본이익률은 정상적인 사이클에서 지속 가능한 수준을 크게 웃돈다. 2018년에도 SK Hynix는 이익이 계속 증가하는 동안 고점에서 35% 이상 하락했지만 같은 해 연간 영업이익 기록을 세웠다.
Jensen Huang은 10월 말 과잉공급에 관한 질문에 2029년 이후까지는 이를 예상하지 않는다고 답했다. “메모리의 정말 좋은 점 중 하나는 언제나 더 많이 사용할 수 있다는 것입니다.”
다음에 주목할 것
11월 3일 화요일 미국 중간선거. KB Securities는 민주당이 의회를 장악할 경우 AI 데이터센터에 대한 규제와 투자 감독이 강화될 수 있다고 지적한다.
12월 연준 결정. 시장은 금리 인상 가능성을 약 86%로 반영하고 있다. 장기 듀레이션 자산인 메모리 주식은 이를 직접적으로 반영한다.
Rubin Ultra 보도가 사실인지 여부. TrendForce는 Nvidia가 Rubin Ultra에 12-high HBM4E 대신 8-high HBM4를 사용할 수 있다고 보도했다. 이는 GPU당 메모리 탑재량이 줄어든다는 뜻이다. 단일 출처의 미확인 보도이며 Nvidia는 확인하지 않았고 SK Hynix 재무책임자는 직접 반박했다.
4분기 DRAM 가격. 가이던스는 10~15%다. 실제 수치가 이보다 낮으면 가격 상승률 둔화 주장이 훨씬 강해진다.
정직한 결론은 이렇다. 누구도 실적 자체를 부정하지 않는다. 논쟁은 전적으로 지속 기간에 관한 것이며, 주가는 이미 하나의 견해를 반영했다.
이 글의 시장을 거래하세요
세 종목 모두 ApeX Omni에서 USDT 결제 무기한 계약으로 거래할 수 있으며, 롱과 숏이 가능하고 KYC가 필요하지 않다.
SKHYNIXUSDT, SK Hynix, 최대 50배
SAMSUNGUSDT, Samsung, 최대 50배
MUUSDT, Micron, 최대 50배
한국 상장 주식을 달러 계약으로 거래하기 전에 네 가지를 알아야 한다. 환율 포지션도 함께 취한다: 기초자산은 원화로 거래되고 계약은 USDT로 결제되므로 하락폭이 한국 주주들의 결과와 다르다. 거래일이 일치하지 않는다: 한국 세션은 00:00~06:30 UTC이므로 계약의 일일 종가는 같은 날 종가가 아니라 다음 한국 개장 시점에 가깝다. 계약은 주말을 포함한 매일 가격 바를 만든다. 서울이 휴장한 주말의 움직임은 주식이 아닌 계약 자체의 주문 흐름이다. 이 종목에 접근하는 유일한 달러 경로도 아니다: SK Hynix는 7월 10일 Nasdaq 상장을 통해 265억 달러를 조달했으므로 레버리지나 펀딩 없이 달러 표시 주식으로 익스포저를 얻을 수도 있다.
이 계약의 펀딩비는 2%로 제한되고 레버리지는 50배다. 일주일에 24% 하락한 종목인 만큼 포지션 규모를 신중히 정해야 한다.
Race to the Top 50이 시작됐다
거래로 순위표를 올라가세요. 상금 풀은 최대 10,000 USDT이며 50위까지 지급됩니다.
ApeX는11월 5일 10:00 UTC까지 거래 대회를 진행하며, 상금 풀은최대 10,000 USDT로 순위표 50위까지 지급된다.
상금 풀은 전체 캠페인 거래량에 따라 단계적으로 해제된다. 30,000,000 USDT 미만에서는 잠겨 있고 100,000,000 USDT에 도달하면 전액 10,000 USDT가 해제된다. 점수는 거래량, 실현 수익률, 순입금액, 추천의 네 부분으로 구성된다. 참가하려면 캠페인 페이지에서 등록하고, 무기한 선물 계정에 최소 100 USDT를 보유하며, 적격 거래량 10,000 USDT 이상과 Top 50 진입을 충족해야 한다.
전체 규칙과 상금표는 Race to the Top 50 공지에서 확인할 수 있다.
무기한 계약 거래는 높은 위험을 수반하며 전체 포지션을 잃을 수 있다. 레버리지는 이익과 손실을 모두 확대한다. 이 글의 어떤 내용도 금융 조언이 아니다. 스스로 조사하고 감당할 수 있는 금액 이상을 절대 위험에 노출하지 말라.
도움이 필요하면 Discord에서 언제든지 팀에 문의할 수 있다.
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
회사 실적은 SK Hynix가 2026년 10월 28일 발표한 자체 3분기 자료를 기반으로 하며 금액은 원화 기준이다. 달러 환산액은 약 1,342원으로 계산한 근사치다. 한국 주가는 Korea Exchange 일별 데이터다. 사상 최고치 2,987,000원은 6월 25일 장중 고점이며 기록적인 종가는 6월 22일의 2,919,000원이다. ApeX 계약 수치는 실시간 시장 데이터에서 읽었으며 한국 시장이 휴장하는 주말에도 계약 바가 생성되므로 평일 종가만으로 측정했다. ApeX 계약은 원화 기초자산을 달러로 표시하므로 성과에 환율이 포함되며 원화 차트와 일치하지 않는다. 시장 점유율은 Counterpoint Research의 2026년 2분기 수치이며 TrendForce 수치는 약간 다르다. 가격 전망과 생산능력 전망은 제3자 추정치이고 CXMT의 현재 규모와 공급 부족 종료 시점에 대해 출처마다 상당한 차이가 있다.