


26 жовтня Anthropic подала реєстраційну заяву за формою S-1 до Комісії з цінних паперів і бірж США. Компанія подала заявку на лістинг звичайних акцій класу A на Nasdaq Global Select Market під символом ANT, а організаторами розміщення виступають Goldman Sachs і Morgan Stanley. Реєстрація ще не набула чинності, а діапазон ціни не визначено.
Через три дні безстроковий контракт ANT став доступним на ApeX.
У заяві була одна цифра, яка поширилася далі за всі інші: чистий збиток у $80,7 млрд за першу половину 2026 року. Це реальна цифра, безпосередньо взята із заяви, але вона майже нічого не говорить про результати діяльності компанії.
Перш ніж читати далі, варто запам’ятати ще один рівень. Контракт оцінює Anthropic приблизно у $1,85 трлн. Рівень $2 трлн розташований на 8,3% вище, а два місяці тому інші майданчики були менш ніж за відсоток від нього.
Далі — шість розділів про те, що сказано в заяві, як контракт це відображає та що стоїть між $1,85 трлн і $2 трлн.
1. Що насправді подала Anthropic
Почнімо з документа, адже для більшості читачів саме огляди виконували основну роботу.
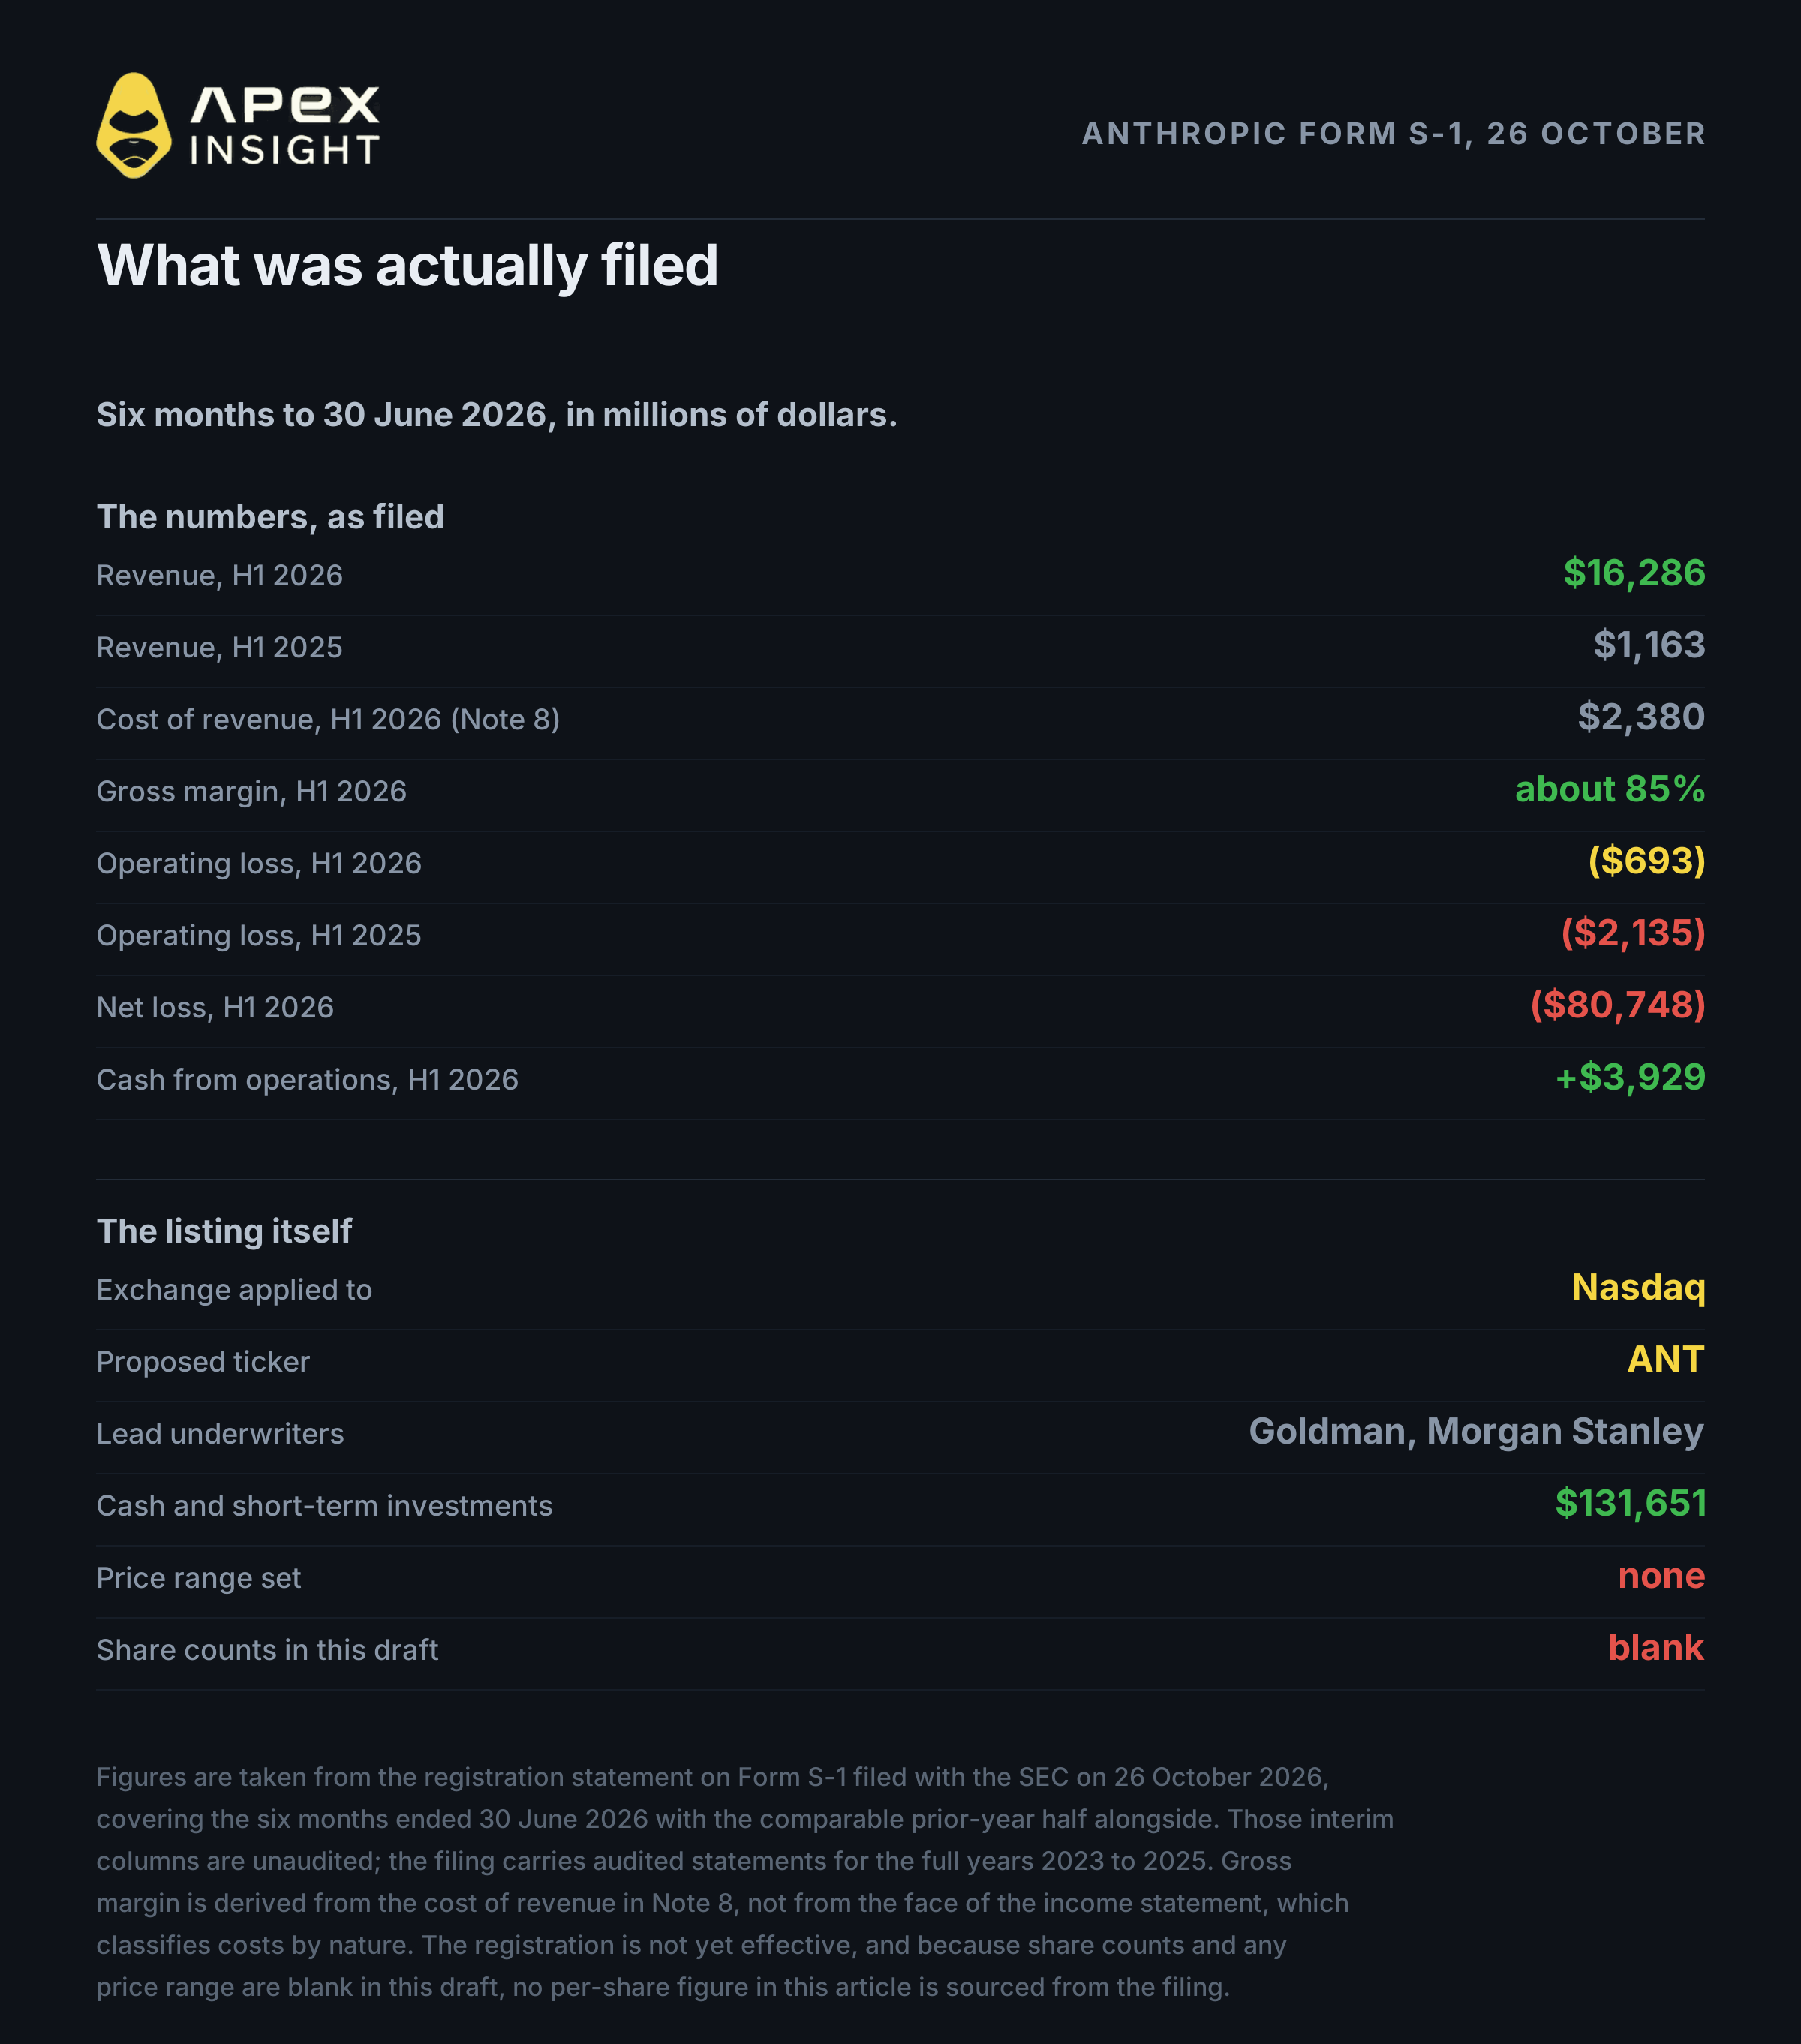
S-1 є публічною та доступною в EDGAR. Вона охоплює шість місяців, що завершилися 30 червня 2026 року, із показниками за аналогічний період попереднього року для порівняння. Основні показники, безпосередньо взяті із заяви, у мільйонах доларів:
Показник | 1П 2026 | 1П 2025 |
|---|---|---|
Виручка | 16 286 | 1 163 |
Собівартість виручки (Примітка 8) | 2 380 | 1 019 |
Операційний збиток | (693) | (2 135) |
Чистий збиток | (80 748) | (12 969) |
Зміна справедливої вартості конвертованих облігацій, деривативних зобов’язань і SAFE | (72 388) | (10 942) |
На кінець червня грошові кошти та короткострокові інвестиції становили $131,7 млрд: $112,4 млрд грошових коштів та їх еквівалентів і $19,3 млрд короткострокових інвестицій. Чистий приплив коштів від операційної діяльності становив $3 929 млн проти $1 513 млн, використаних в операційній діяльності роком раніше.
Важливе застереження: показники за 1П 2026 року є неаудованими. S-1 містить аудовану звітність за повні 2023–2025 роки та подає проміжне півріччя як неаудовану проміжну фінансову інформацію. Для такого документа це нормально, але про це варто пам’ятати, перш ніж робити висновки з одного рядка.
Перед переходом далі варто звернути увагу на три речі. Виручка зросла у чотирнадцять разів рік до року. Операційний збиток за цей час скоротився з $2 135 млн до $693 млн. А рядок собівартості виручки дає валову маржу близько 85% за півріччя проти приблизно 12% роком раніше.
Для тих, хто оцінює контракт, не менш важливо те, чого в заяві немає. Кількість акцій класів A і N у цій заяві не зазначена. Діапазону ціни немає. Заявленої оцінки немає. Будь-яка цифра щодо вартості Anthropic, яку ви побачите цього тижня, ґрунтується на приватних раундах або висновках, а не на проспекті.
2. Збиток у $80,7 млрд — переважно бухгалтерська реакція
Це ключова частина, і саме її більшість матеріалів висвітлила невдало.
Із чистого збитку в $80 748 млн $72 388 млн припадає на один рядок: зміну справедливої вартості конвертованих облігацій, деривативних зобов’язань і SAFE. Це безгрошова переоцінка. Коли компанія має конвертовані інструменти в обігу, а її власна оцінка зростає, облікова вартість зобов’язань перед їхніми власниками також збільшується, і це збільшення проходить через звіт про прибутки та збитки як витрата.
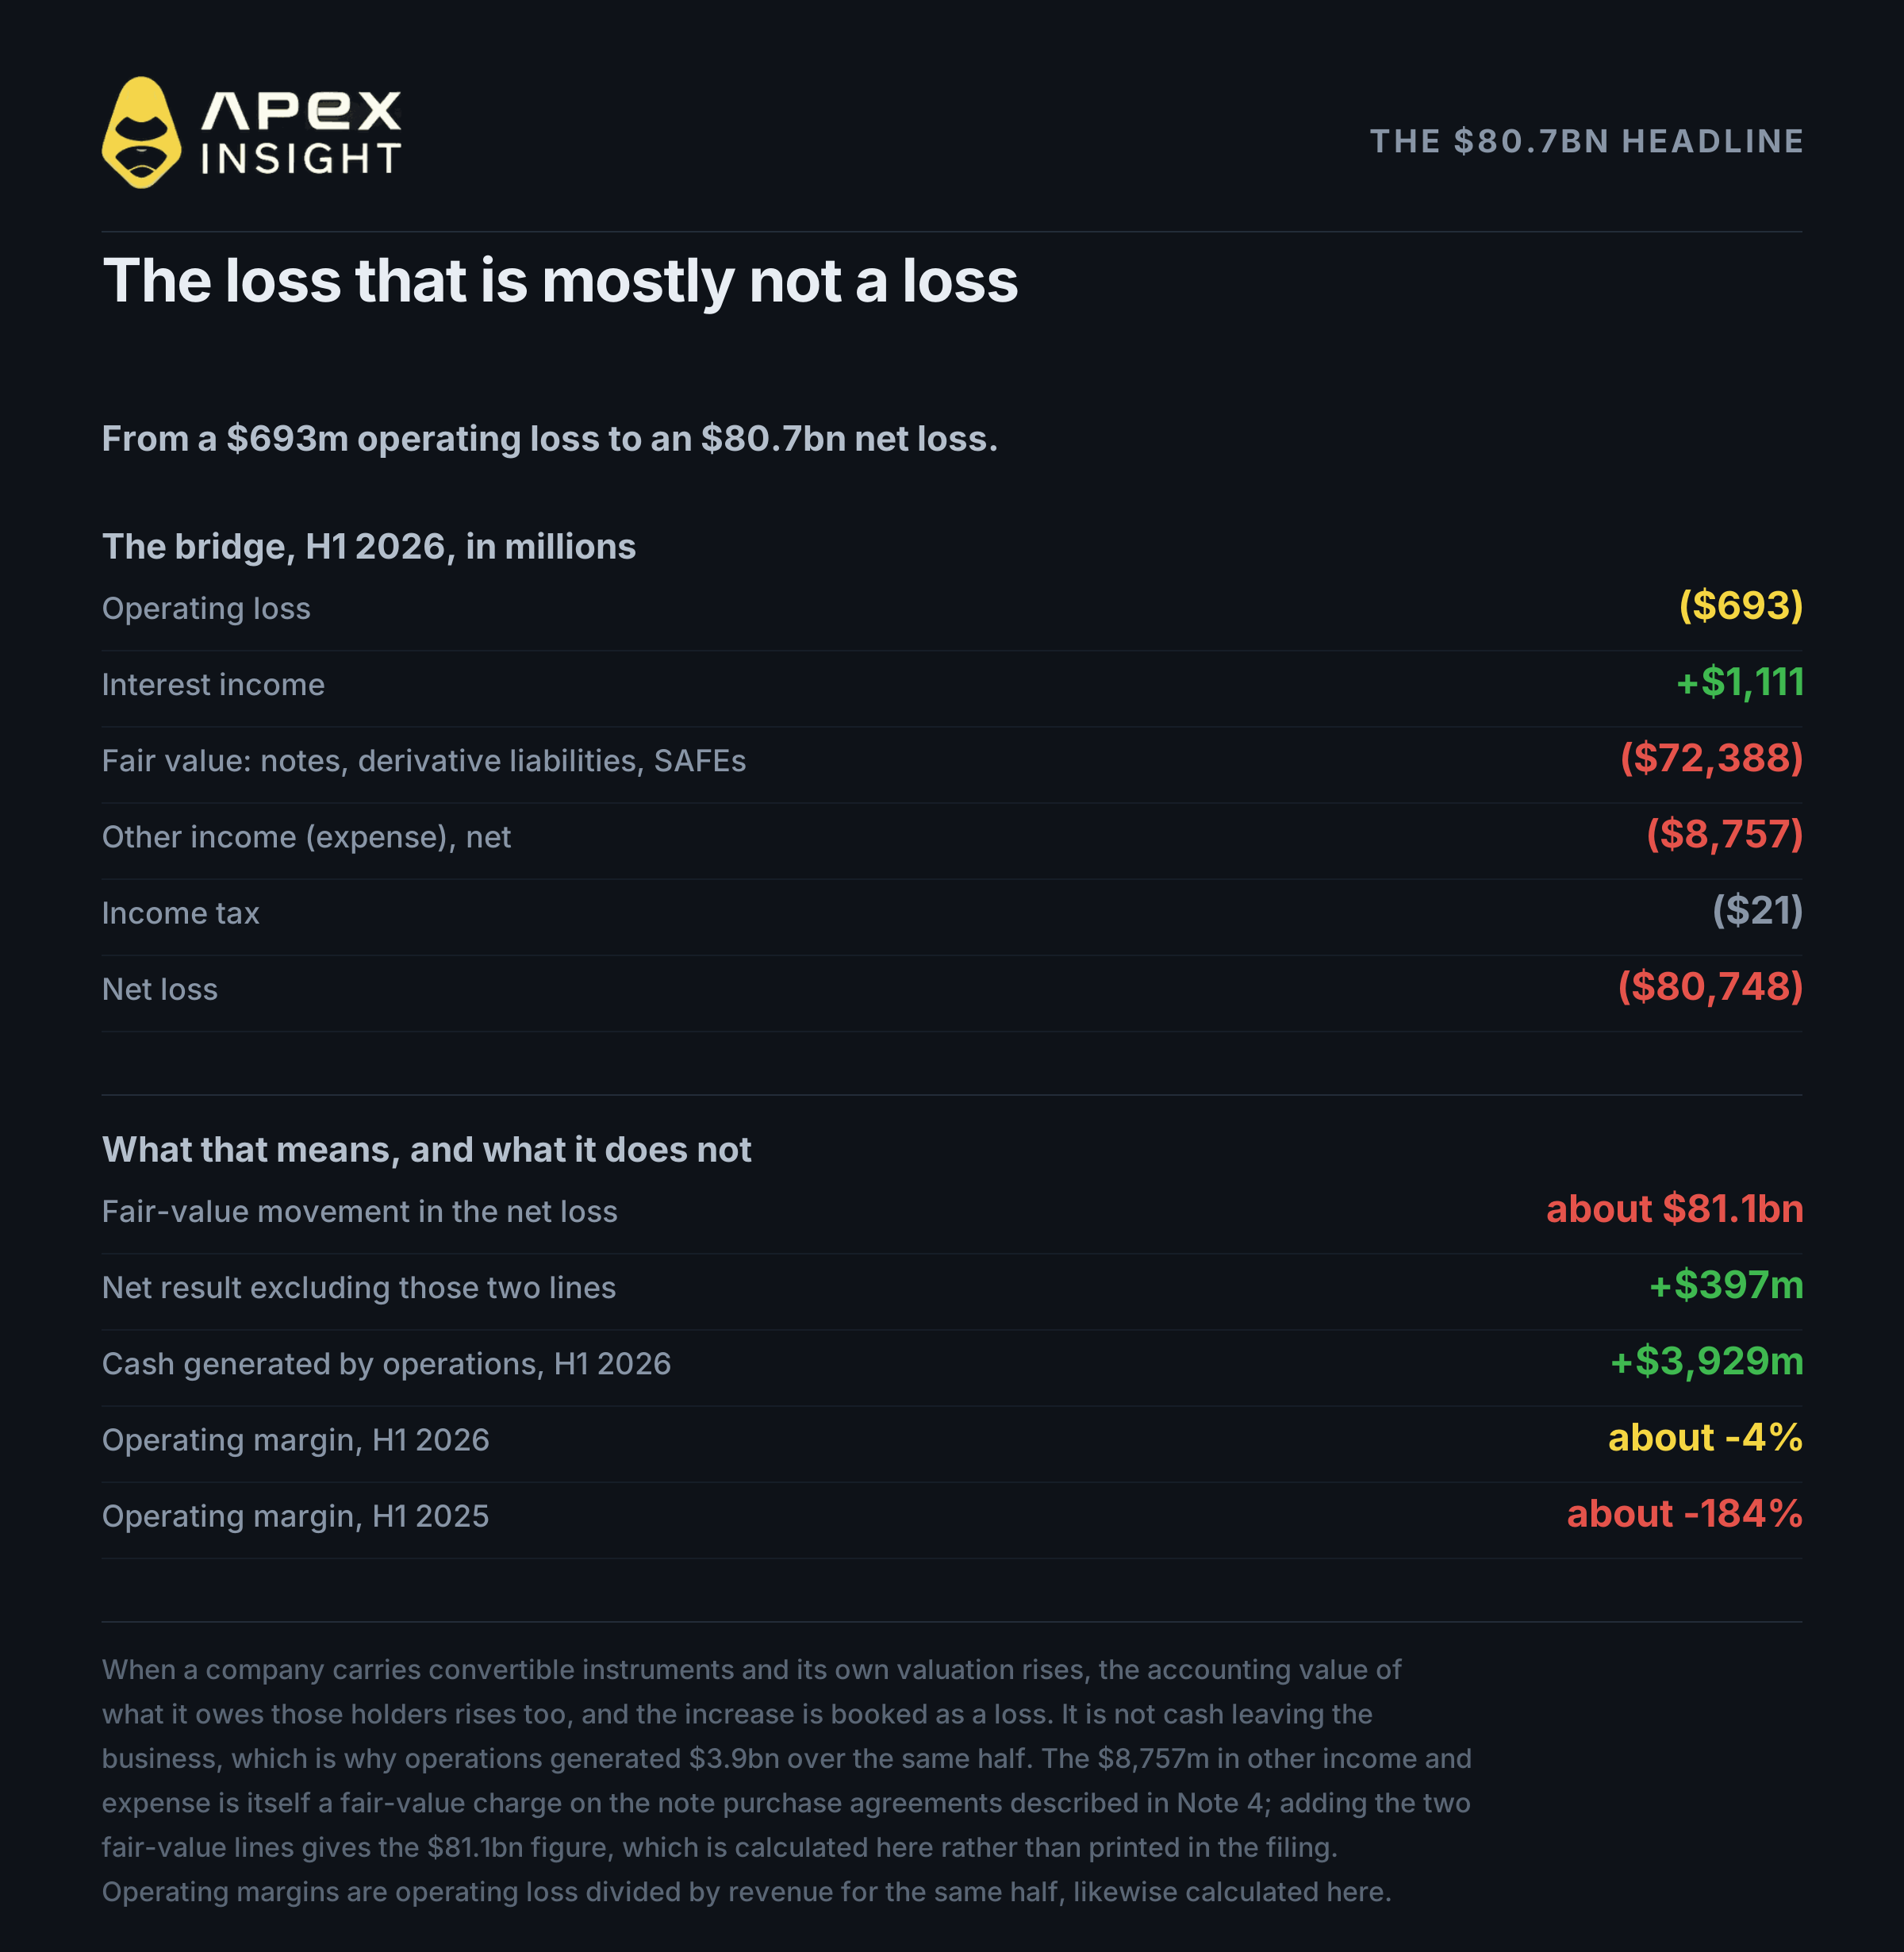
Це не єдиний компонент. Ось повний перехід від операційного до чистого збитку, у мільйонах:
Рядок | 1П 2026 |
|---|---|
Операційний збиток | (693) |
Процентний дохід | 1 111 |
Зміна справедливої вартості конвертованих облігацій, деривативних зобов’язань і SAFE | (72 388) |
Інші доходи (витрати), нетто | (8 757) |
Податок на прибуток | (21) |
Чистий збиток | (80 748) |
Ці $8 757 млн також є витратами за справедливою вартістю за угодами купівлі облігацій, описаними в Примітці 4. Разом $81,1 млрд руху справедливої вартості лежить між операційним збитком у $693 млн і чистим збитком у $80,7 млрд.
Якщо виключити обидва рядки, арифметика змінюється. Операційний збиток у $693 млн плюс процентний дохід $1 111 млн мінус $21 млн податку дають чистий прибуток $397 млн за півріччя. Цю цифру компанія не наводить, і це не показник GAAP, але саме вона описує фактичну діяльність бізнесу.
Простіше кажучи, майже весь збиток у $80,7 млрд є бухгалтерським наслідком того, що Anthropic стала дорожчою. Гроші не залишали бізнес — це підтверджує звіт про рух грошових коштів, який показує генерацію $3,9 млрд операційною діяльністю за той самий період.
Ця закономірність не нова, що найкраще доводить її структурний, а не одноразовий характер. У першій половині 2025 року лише рядок конвертованих облігацій становив $10 942 млн при чистому збитку $12 969 млн. В обох періодах переоцінка пояснює переважну частину заявленого збитку: близько 84% торік і близько 90% цього року лише за цим рядком.
Якщо вилучити рух справедливої вартості, операційна картина — це операційний збиток $693 млн при виручці $16,3 млрд. Це маржа приблизно мінус 4% проти мінус 184% за аналогічне півріччя минулого року.
3. Що насправді котирує контракт ANT
Саме тут багато трейдерів можуть припуститися помилки, адже цифра на екрані не є тим, чим здається.
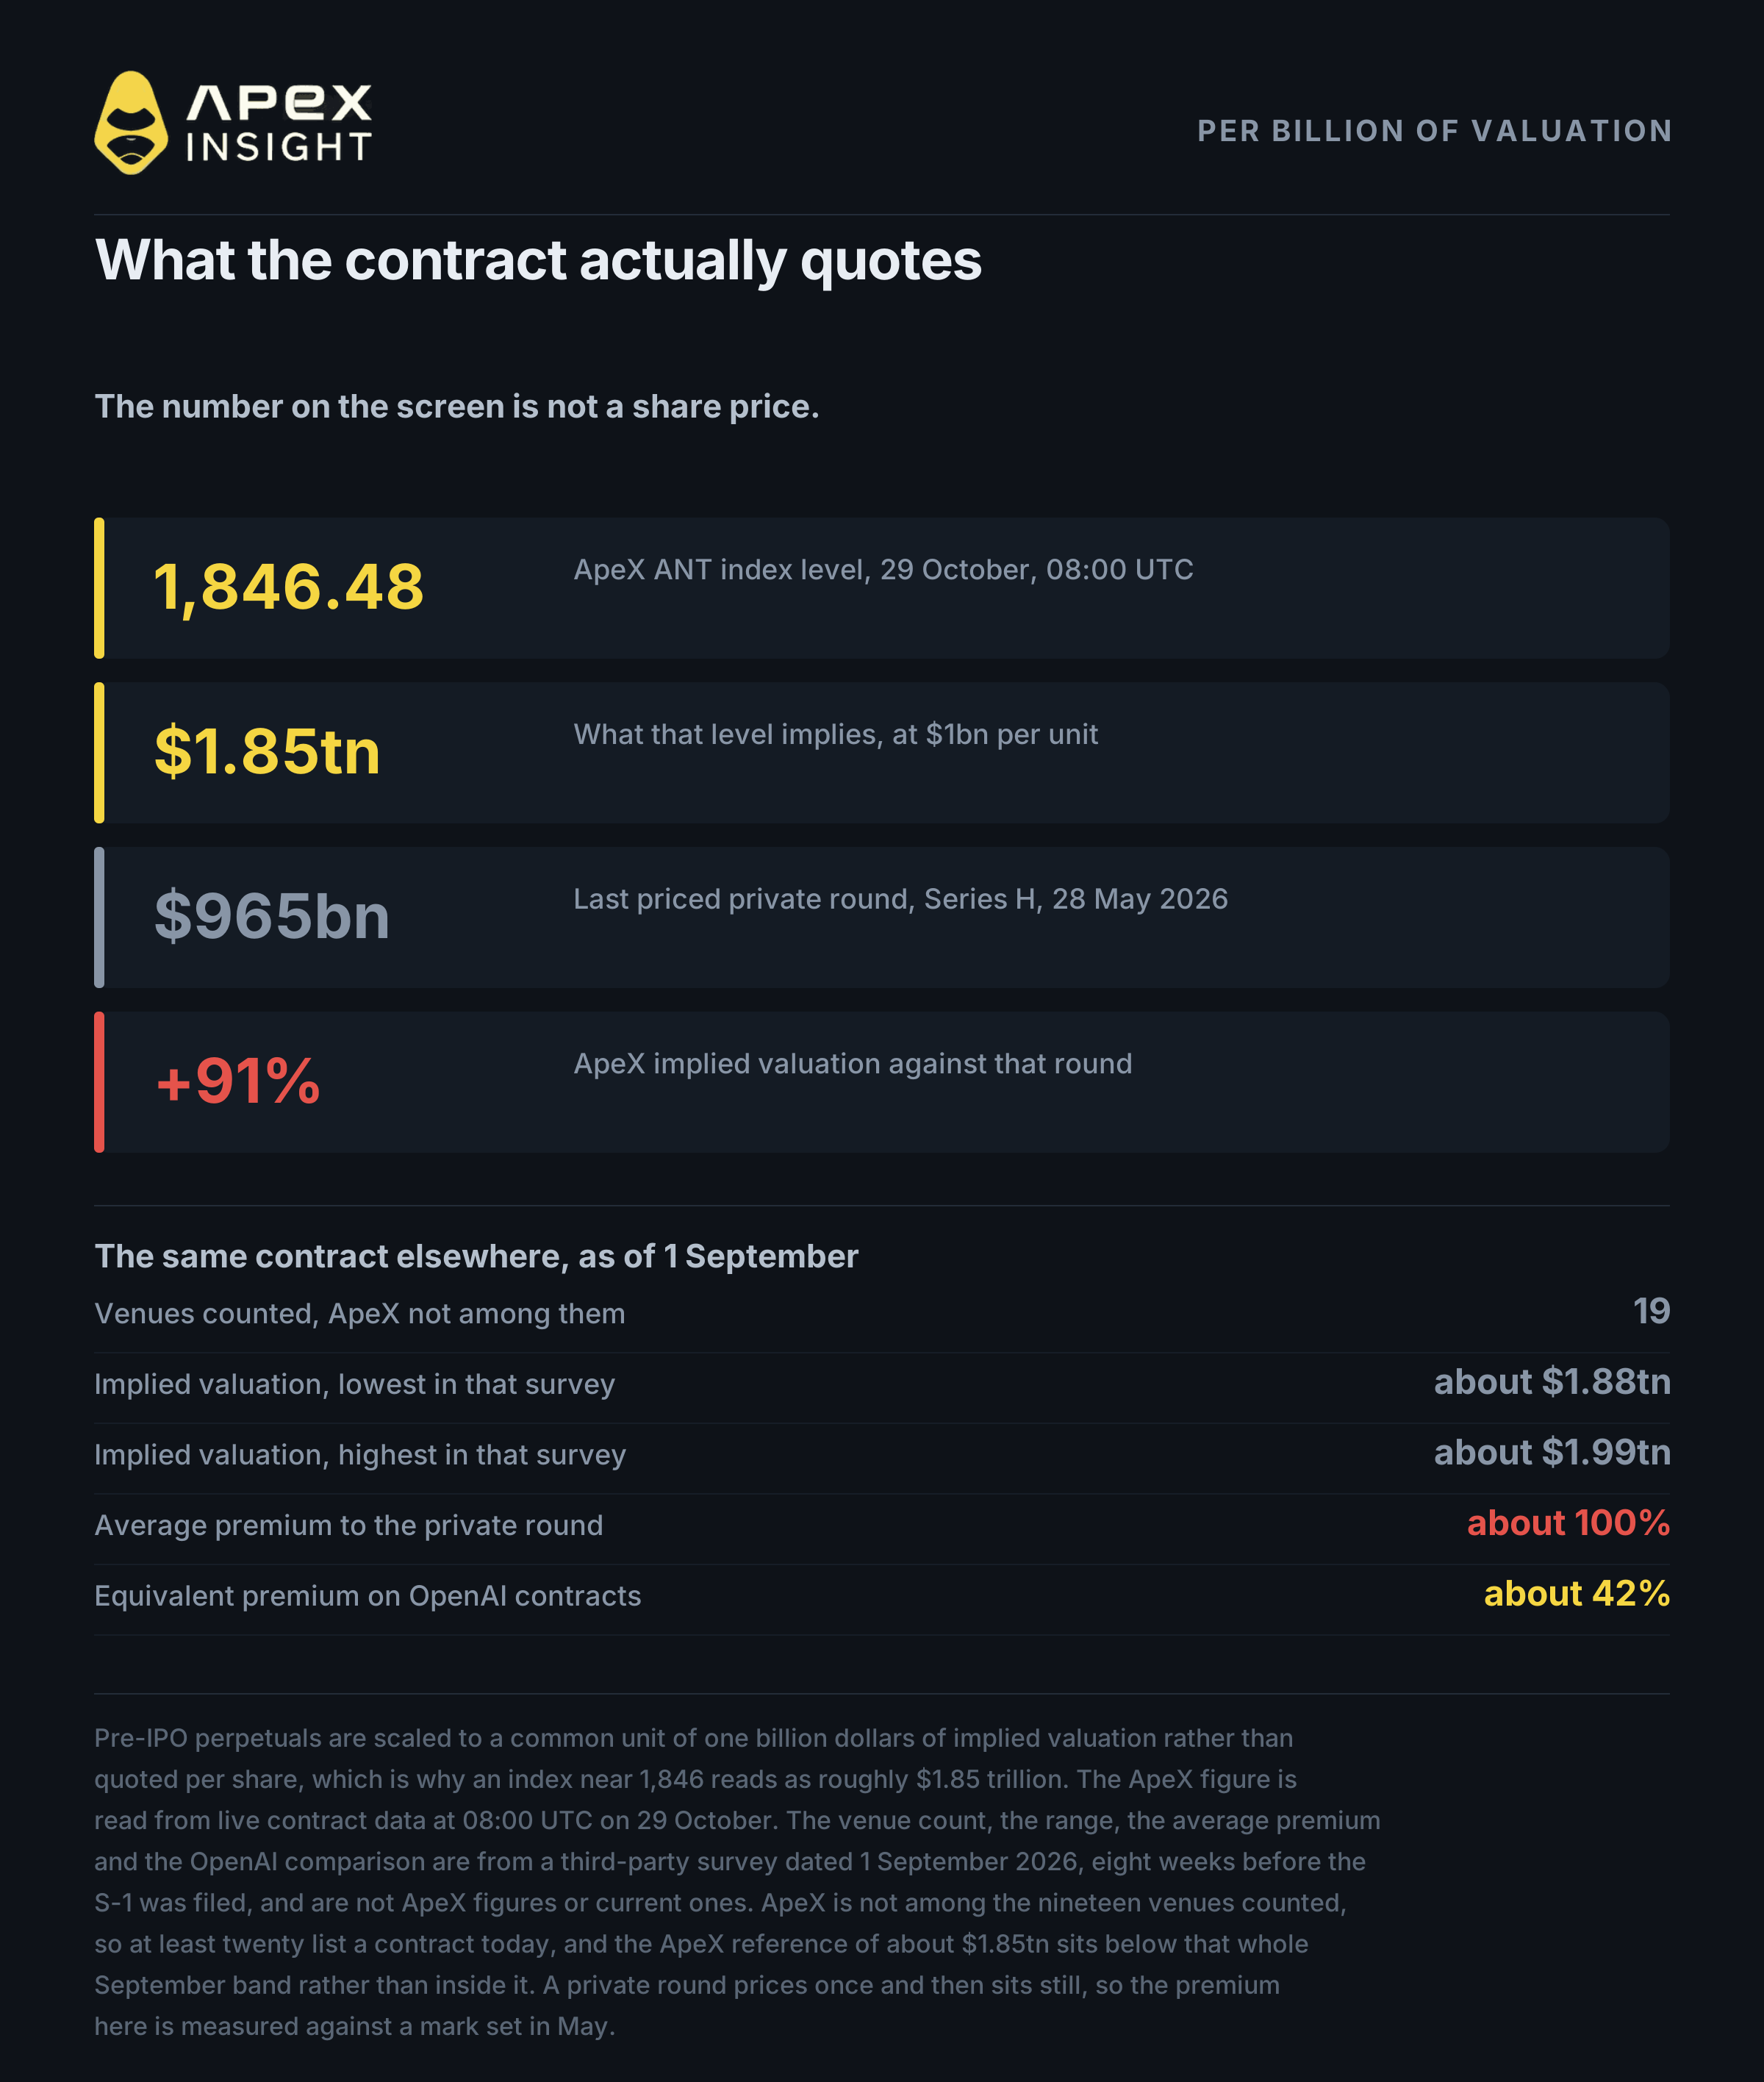
Безстроковий контракт до IPO не котирує ціну акції. Такі контракти масштабуються до спільної одиниці — одного мільярда доларів передбачуваної оцінки. Котирування — це передбачувана вартість компанії у мільярдах.
Отже, індекс ApeX ANT на рівні 1 846,48 — це не $1 846 за акцію. Це передбачувана оцінка приблизно $1,85 трлн.
Ця різниця змінює сприйняття всіх інших цифр. Останній приватний раунд Anthropic із визначеною ціною — Series H на рівні $965 млрд 28 травня 2026 року. Порівняно з ним індекс ApeX приблизно на 91% вищий.
Варто також знати, як це співвідноситься з рештою ринку, адже цей лістинг не є ексклюзивним. Найкращий доступний міжмайданчиковий зріз датований 1 вересня 2026 року, за вісім тижнів до подання S-1, і нараховував дев’ятнадцять майданчиків із контрактом Anthropic — без ApeX, тож нині їх щонайменше двадцять. Того дня передбачувані оцінки коливалися приблизно від $1,88 трлн до $1,99 трлн, а середня премія до приватної оцінки становила близько 100%.
З цього випливають два висновки, і дата важлива для обох. Орієнтир ApeX близько $1,85 трлн нижчий за весь вересневий діапазон, а не перебуває на його дешевому краю. І не слід сприймати вересневий зріз як поточний спред, адже між цими подіями була подана заява. Для актуального порівняння доведеться самостійно перевірити котирування інших майданчиків.
Для розуміння, наскільки нормальними є такі премії: у тому самому вересневому зрізі еквівалентна премія за контрактами OpenAI була ближчою до 42% на вісімнадцяти майданчиках.
Це підводить нас до круглого числа, яке в цьому контракті є буквально круглим. Оскільки котирування масштабується на мільярд, передбачувана оцінка $2 трлн дорівнює індексу 2 000,00 на екрані. Від 1 846,48 це 8,3%. У вересневому огляді майданчики вже показували до $1,99 трлн — менш ніж за відсоток від цього рівня — ще до лістингу контракту ApeX.
Отже, рівень близький, і в інших місцях його вже досягали. Чи буде його подолано — питання, на яке ця стаття не може відповісти. Варто з підозрою ставитися до тих, хто стверджує протилежне: у S-1 немає діапазону ціни, не існує аналітичного покриття неакційованої компанії, а на ApeX ще немає стрічки угод. Решта матеріалу може лише пояснити, що стоїть між цими рівнями.
4. Лістинг — це ще не ринок
Це найпрактичніша частина статті, і вона стосується стрічки угод, а не компанії.
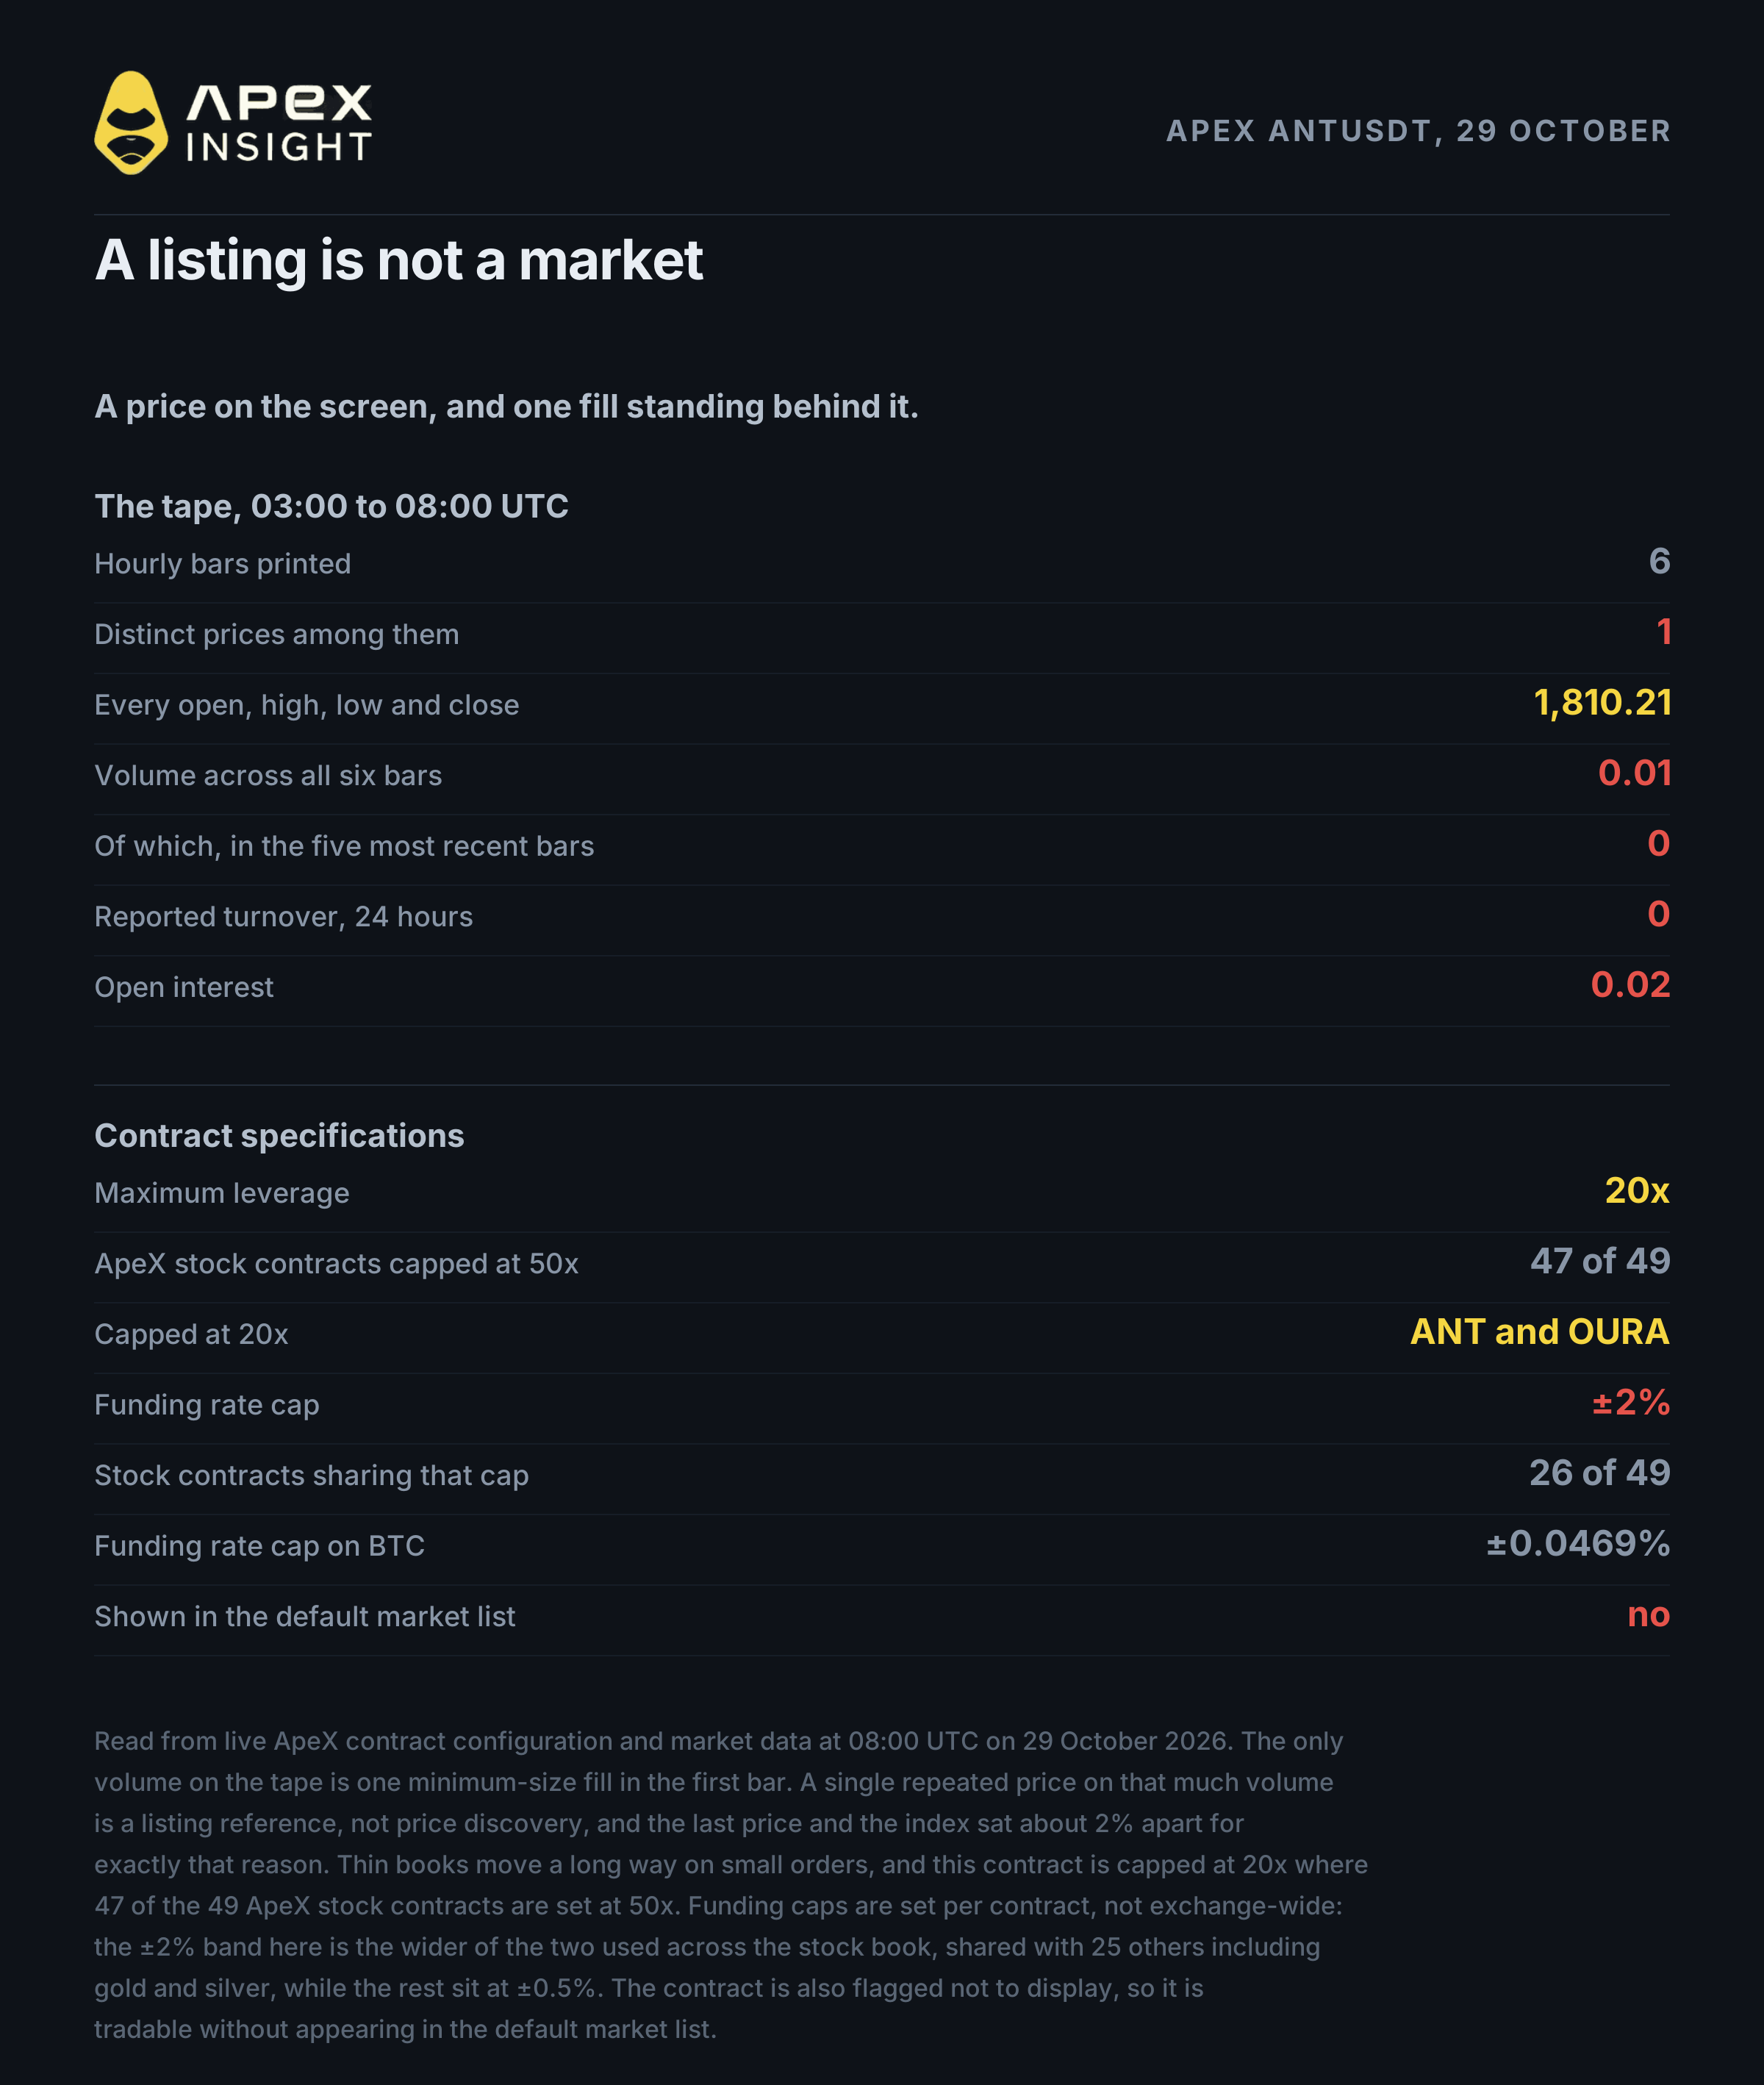
Станом на 08:00 UTC 29 жовтня контракт ApeX ANT сформував шість погодинних свічок, кожна на рівні 1 810,21. Загальний обсяг за всі шість становив 0,01 контракту — одна угода мінімального розміру в першій свічці; у наступних п’яти обсяг був нульовим. Оборот за 24 години становив нуль. Відкритий інтерес — 0,02 контракту. Остання ціна та індекс відрізнялися приблизно на 2%, що відбувається, коли майже ніхто не торгує, щоб наблизити марку до орієнтира.
Отже, контракт і референтна ціна існують, але фактично немає відкриття ціни. Той, хто сьогодні називає «ціну» ANT, називає лістинговий орієнтир, а не ринкову ціну.
Це важливо для виконання угод, а не для самої тези. Книга без глибини сильно рухається навіть від невеликого ордера, а контракт із плечем 20x на порожній книзі швидко це продемонструє. Розумно дати першим сесіям сформувати стрічку, перш ніж сприймати будь-який рівень як інформацію.
Важливі характеристики контракту з актуальних даних: максимальне плече — 20x. Це незвично: із 49 фондових контрактів ApeX 47 мають рівень 50x, і лише ANT та OURA обмежені 20x. Ліміт ставки фінансування — ±2%, найширший із двох діапазонів ApeX для фондових контрактів: у ньому перебувають 26 із 49, включно із золотом і сріблом, а інші 23, зокрема Nvidia, мають ±0,5%. Для порівняння, BTC обмежений рівнем ±0,0469%. Розмір тіку — 0,01.
Ще одна деталь конфігурації: ANT-USDT наразі позначений як такий, що не відображається, тобто ним можна торгувати, але він не з’являється у списку ринків за замовчуванням. Якщо заголовок четвертого розділу здавався надто категоричним, власні дані біржі його підтверджують.
5. Чим не є безстроковий контракт до IPO
Шість слів, і вони найважливіші в статті: ви не купуєте жодної частки в капіталі.
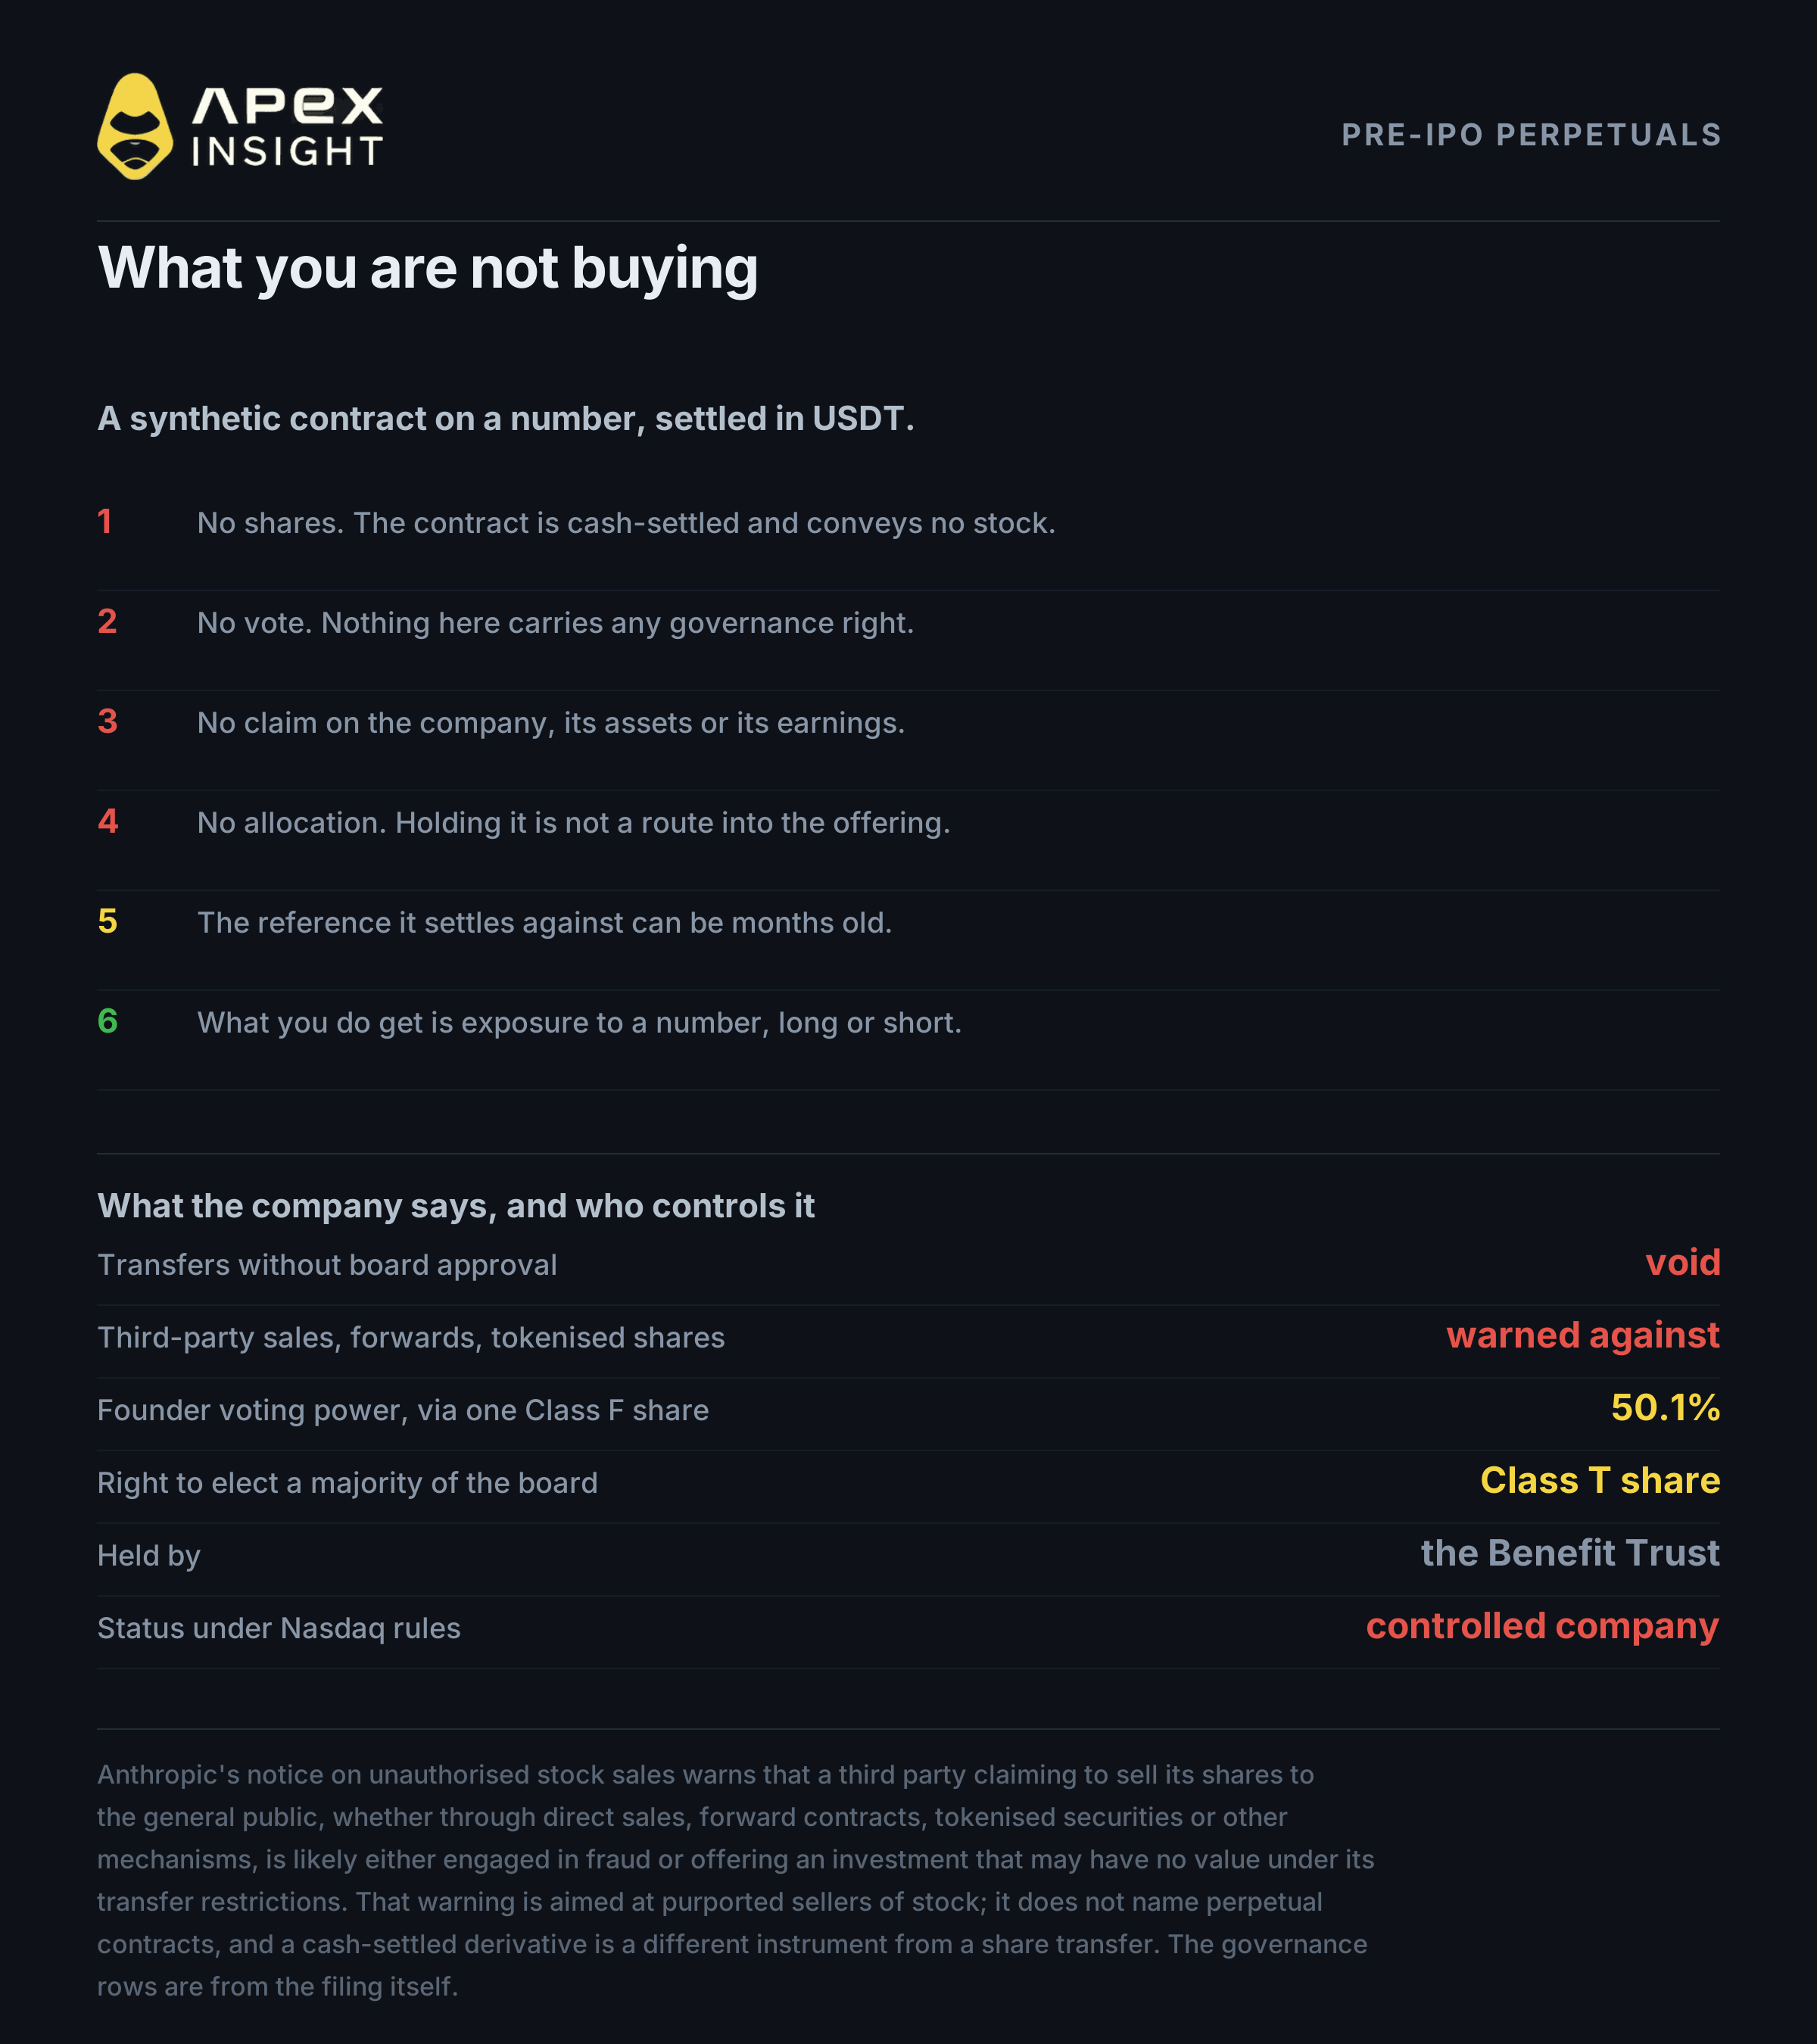
Безстроковий контракт до IPO — це синтетичний контракт із розрахунками грошовими коштами. Він не надає акцій, права голосу чи будь-якої вимоги до компанії. Це ставка на число, яке біржа виводить із даних приватної оцінки.
Сама Anthropic чітко висловилася щодо ширшої категорії. У повідомленні про несанкціонований продаж акцій компанія попереджає, що третя сторона, яка заявляє про продаж її акцій широкому загалу, через прямий продаж, «форвардні контракти», токенізовані цінні папери чи інші механізми, «імовірно або займається шахрайством, або пропонує інвестицію, яка може не мати жодної вартості через обмеження на передачу». Окремо компанія заявила, що передбачувані передачі без схвалення ради є недійсними.
Читайте це точно. Попередження адресоване тим, хто намагається продати вам акції Anthropic; у ньому не згадуються безстрокові контракти, а дериватив із розрахунками грошовими коштами відрізняється від передачі акцій. Але трейдер має знати, що компанія, оцінку якої він торгує, публічно висловилася щодо сусідніх продуктів.
Ще два структурні моменти є в заяві. Сім співзасновників Anthropic володіють однією акцією класу F — без економічних прав — яка через Founder LLC забезпечує голоси, еквівалентні 50,1% загальної кількості голосів. Окремо акція класу T, що належить Long-Term Benefit Trust, дає право обирати більшість ради директорів. У власному факторі ризику заява зазначає, що структура може фактично позбавити власників класу A можливості впливати на важливі рішення, включно зі зміною контролю. За правилами Nasdaq Anthropic буде контрольованою компанією.
І нарешті, щодо інструмента, а не компанії: референтні ціни, на яких будуються такі контракти, можуть бути застарілими на місяці, адже приватний раунд визначає ціну один раз, а потім ринок рухається далі.
6. Які ризики називає компанія
Корисне правило для будь-якої S-1 — читати фактори ризику в порядку, обраному компанією, адже сам порядок уже є розкриттям інформації.
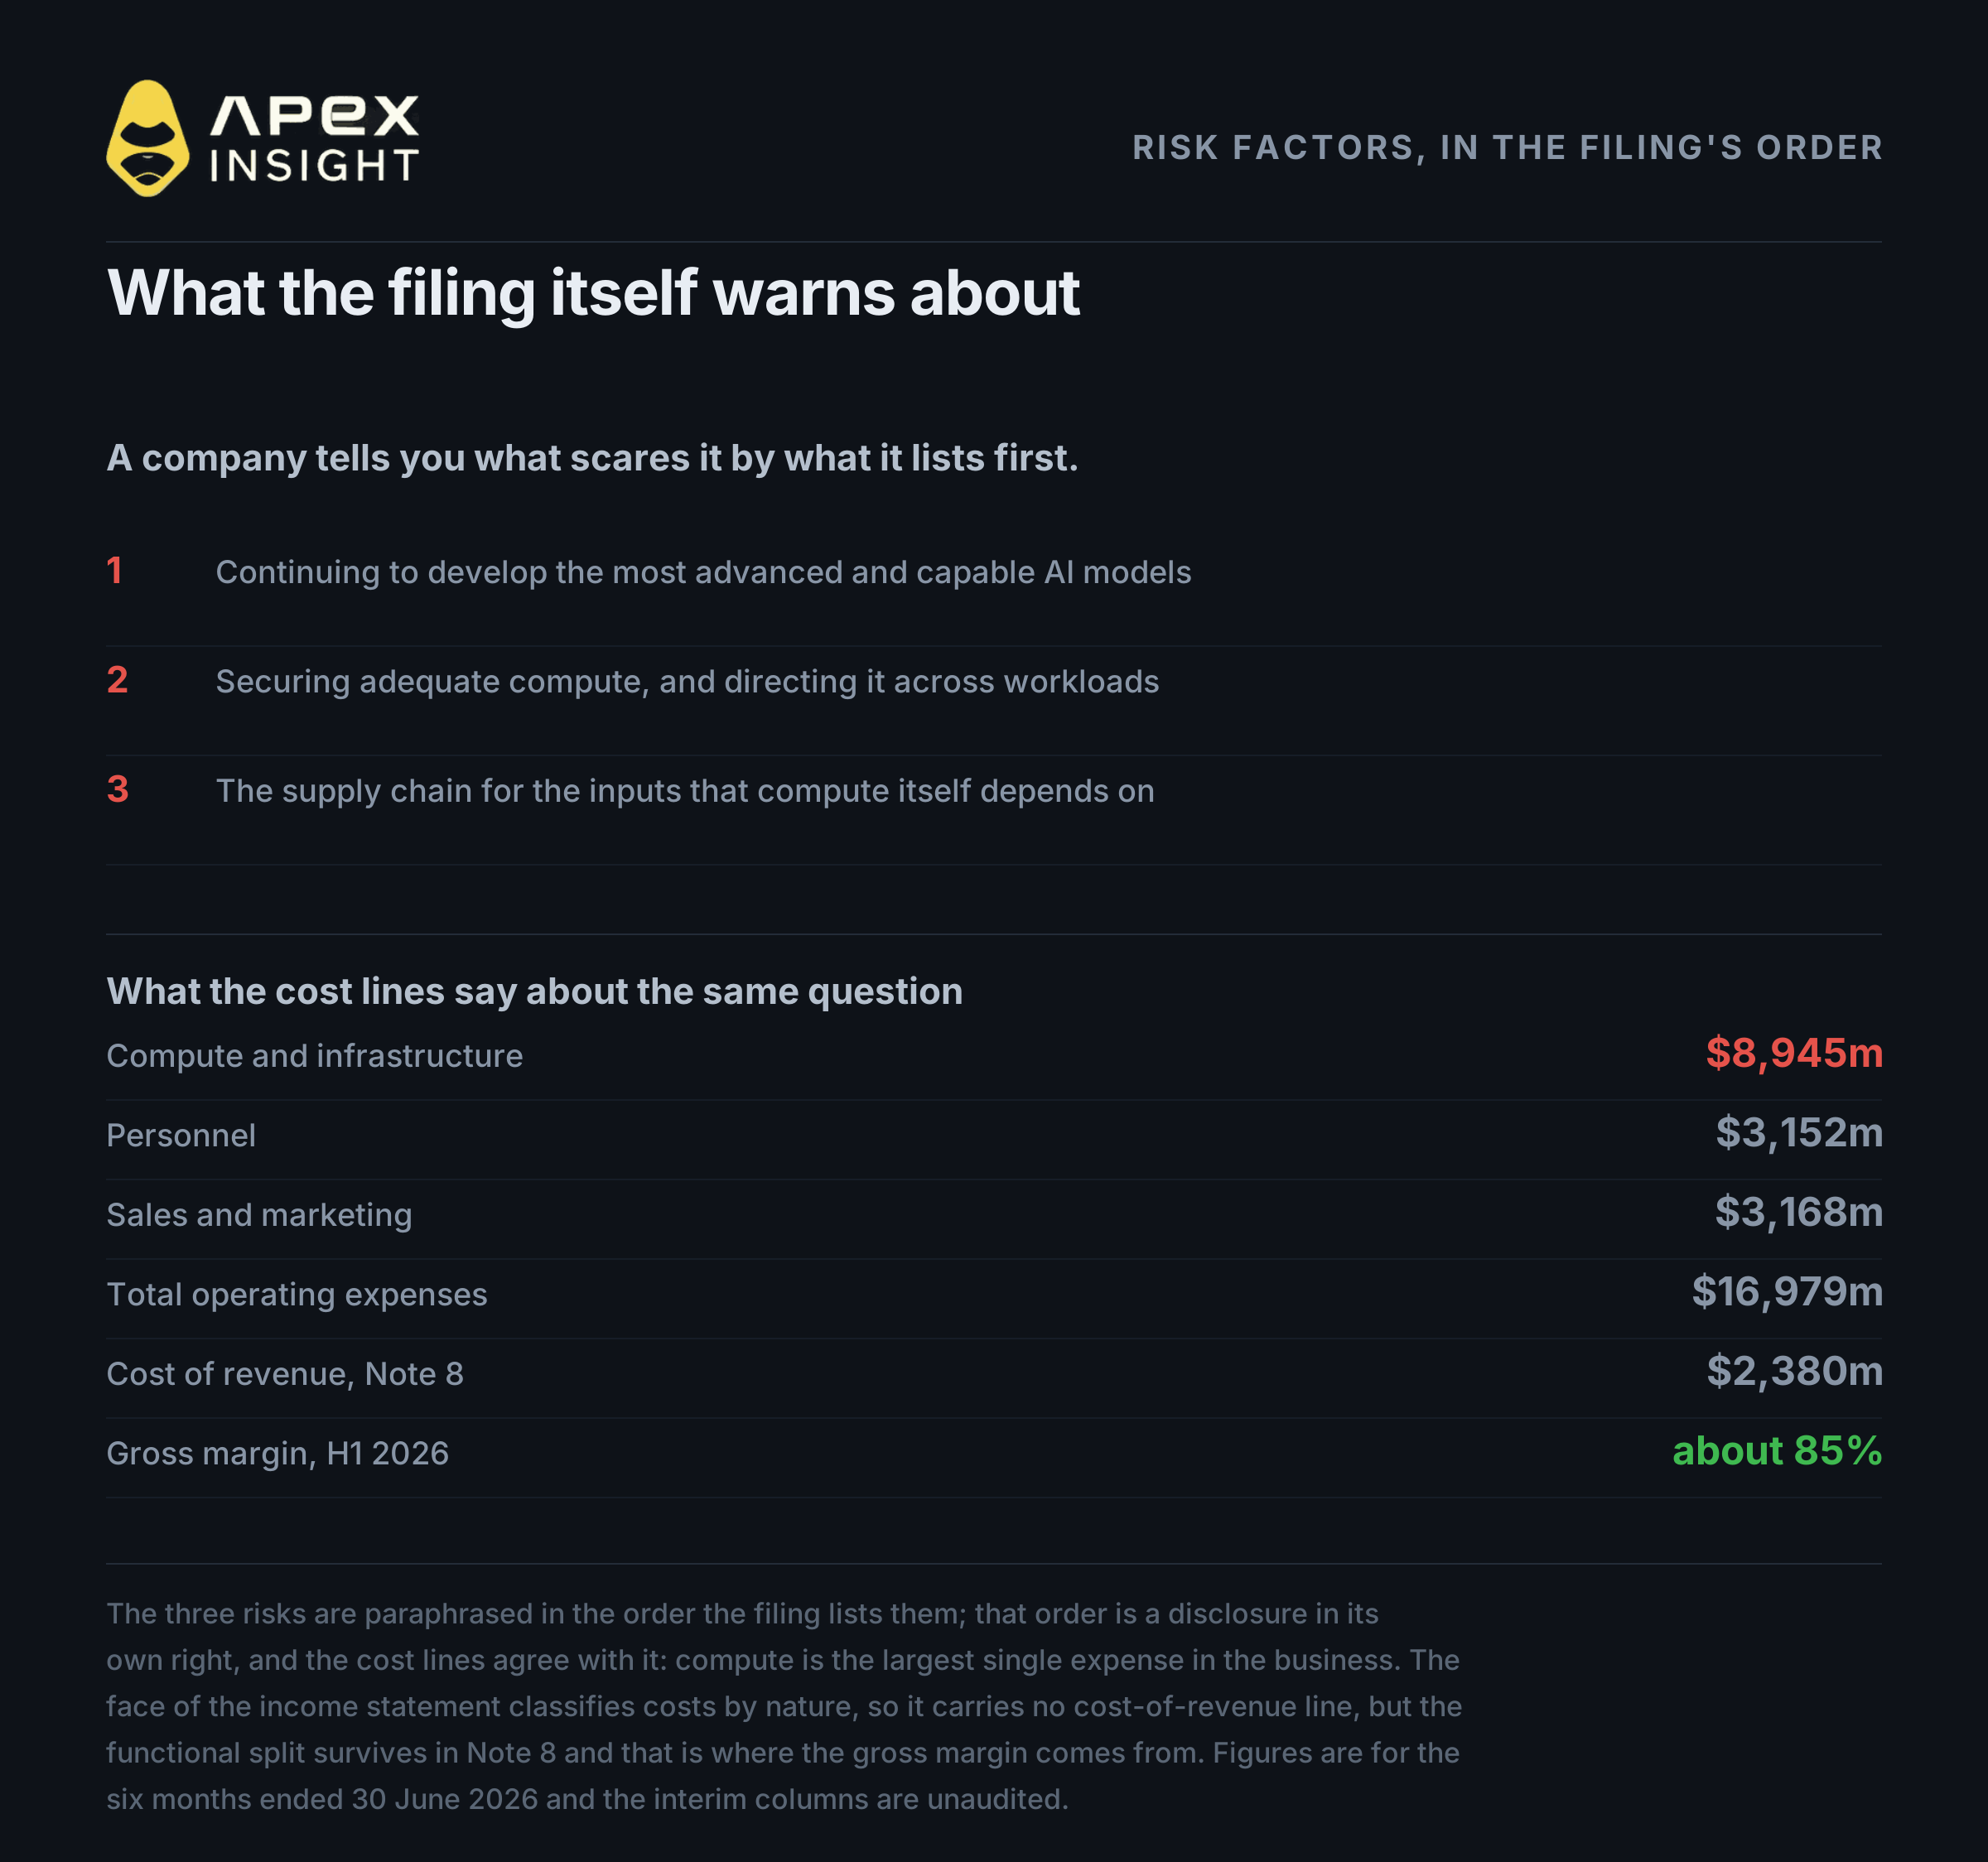
Перші три фактори Anthropic, у послідовності самої заяви, є різними версіями однієї проблеми. Перша — успіх залежить від подальшої розробки найсучасніших і найпотужніших моделей ШІ, що потребує обчислювальних ресурсів, талантів, зростання виручки та доступу до капіталу. Друга — забезпечення достатніх обчислювальних потужностей і їх розподіл між завданнями, включно з конкуренцією за них і залежністю від хмарних провайдерів. Третя — компоненти ланцюга постачання, від яких залежать самі обчислення.
Компанія повідомляє, що її головний ризик — доступ до чипів і капіталу для їх придбання, і власні витрати це підтверджують. Обчислення та інфраструктура — найбільша окрема стаття витрат: $8 945 млн із $16 979 млн загальних операційних витрат, далеко попереду продажів і маркетингу ($3 168 млн) та персоналу ($3 152 млн).
Є одна особливість подання, про яку варто знати під час пошуку валової маржі. У звіті про прибутки та збитки витрати класифіковані за природою, тому рядка собівартості виручки немає; Anthropic перейшла до такого подання у 2025 році. Функціональний розподіл зберігається у Примітці 8, де собівартість виручки становить $2 380 млн — майже вся ця сума припадає на обчислення для обслуговування клієнтських завдань. Саме звідси походить валова маржа 85% у першому розділі.
Отже, бичачий і ведмежий сценарії спираються на ті самі факти. Виручка за рік зросла у чотирнадцять разів, операційний збиток різко скоротився, а валова маржа висока. Чи продовжиться це, залежить від ланцюга постачання обчислювальних ресурсів, який сама компанія називає у своїх перших трьох ризиках.
Усе це не відповідає на питання, чи правильна оцінка $1,85 трлн. Це показує, на що ви фактично робите ставку, торгуючи контрактом: не на продукт Anthropic, а на розрив між приватною оцінкою, встановленою в травні, і тим, що публічний ринок вирішить у найближчі тижні.
Торгуйте ринками з цієї статті
Усе, що обговорюється тут, доступне для торгівлі на ApeX Omni як безстрокові TradFi-контракти з розрахунками в USDT, у довгу або коротку позицію, без KYC.
Контракт у центрі матеріалу:
ANTUSDT, Anthropic, до 20x
Найближче порівняння в книзі — інша приватна компанія, яка торгується як безстроковий контракт до лістингу:
SPCXUSDT, SpaceX, до 50x
А також публічна компанія, результати якої найбільше пов’язані з обмеженням обчислювальних ресурсів у шостому розділі:
NVDAUSDT, Nvidia, до 50x
TradFi-контракти на ApeX розраховуються за індексом, а не базовим активом, і в даних власних контрактів ApeX вони відокремлені від криптовалютних безстрокових контрактів. Характеристики різняться, тому перевіряйте їх перед визначенням розміру позиції: ANT обмежений плечем 20x, тоді як SpaceX і Nvidia пропонують до 50x, а ліміти фінансування також відрізняються.
ANT уже доступний на ApeX
ANTUSDT додано до лістингу й відкрито для торгівлі в довгу або коротку позицію з плечем до 20x і розрахунками в USDT. Без KYC.
Усе, що описано в четвертому розділі, слід врахувати до розміщення ордера. Книга нова, стрічка містить лише одну угоду, а контракт ще не відображається у списку ринків за замовчуванням — тому відкривайте його за посиланням, визначайте розмір позиції з урахуванням відсутності глибини та пам’ятайте, що обмеження 20x встановлено не випадково.
ANT уже доступний на ApeX
Торгуйте безстроковим контрактом Anthropic до IPO в довгу або коротку позицію з плечем до 20x. Розрахунки в USDT, без KYC.
Торгівля безстроковими контрактами пов’язана з високим рівнем ризику та може призвести до втрати всієї позиції. Плече збільшує як прибутки, так і збитки. Щойно доданий контракт із малою або відсутньою історією торгівлі несе додатковий ризик: книги ордерів неглибокі, спреди широкі, а невеликі ордери можуть сильно змінити ціну. Ніщо в цій статті не є фінансовою порадою. Проведіть власне дослідження й ніколи не ризикуйте сумою, яку не можете дозволити собі втратити.
Якщо вам потрібна допомога, зверніться до нашої команди в Discord.
Вебсайт: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Розкриття інформації: цю статтю підготовлено за допомогою Claude, продукту Anthropic — компанії, яку вона аналізує. Факти перевірено за первинними джерелами, а висновки належать дослідницькій команді, однак читачам варто враховувати цей зв’язок під час ознайомлення з матеріалом.
Фінансові показники в розділах один, два та шість взято з форми S-1 Anthropic, поданої до SEC 26 жовтня 2026 року; вони наведені в мільйонах доларів за шість місяців, що завершилися 30 червня 2026 року, з порівнянням за аналогічне півріччя попереднього року. Проміжні показники неаудовані; аудована звітність заяви охоплює повні 2023–2025 роки. Валову маржу розраховано на основі собівартості виручки, розкритої у Примітці 8, а не на основі звіту про прибутки та збитки, де витрати класифіковані за природою. Дані про структуру управління в п’ятому розділі, включно з акціями класів F і T, взято із заяви. Кількість акцій і будь-який діапазон ціни у поданій реєстраційній заяві не зазначені, тому жодна ціна за акцію в цій статті не походить із заяви. Дані контракту ApeX, включно з рівнем індексу, останньою ціною, погодинними свічками, лімітом плеча, лімітами фінансування та прапорцем відображення, зчитано з актуальної конфігурації контракту й ринкових даних о 08:00 UTC 29 жовтня 2026 року. Контракт ANT котирується на мільярд доларів передбачуваної оцінки, а не на акцію, і всі наведені тут оцінки дотримуються цієї конвенції. Міжмайданчикові оцінки, кількість майданчиків, середні премії та порівняння з OpenAI взято зі стороннього огляду від 1 вересня 2026 року — за вісім тижнів до подання S-1; у тексті вони позначені цією датою. Це не дані ApeX, і їх не слід сприймати як актуальні. Приватна оцінка Series H також походить зі стороннього джерела. Безстроковий контракт до IPO є деривативом із розрахунками грошовими коштами й не надає частки в капіталі; ніщо в цій статті не слід сприймати як спосіб володіти акціями Anthropic.