


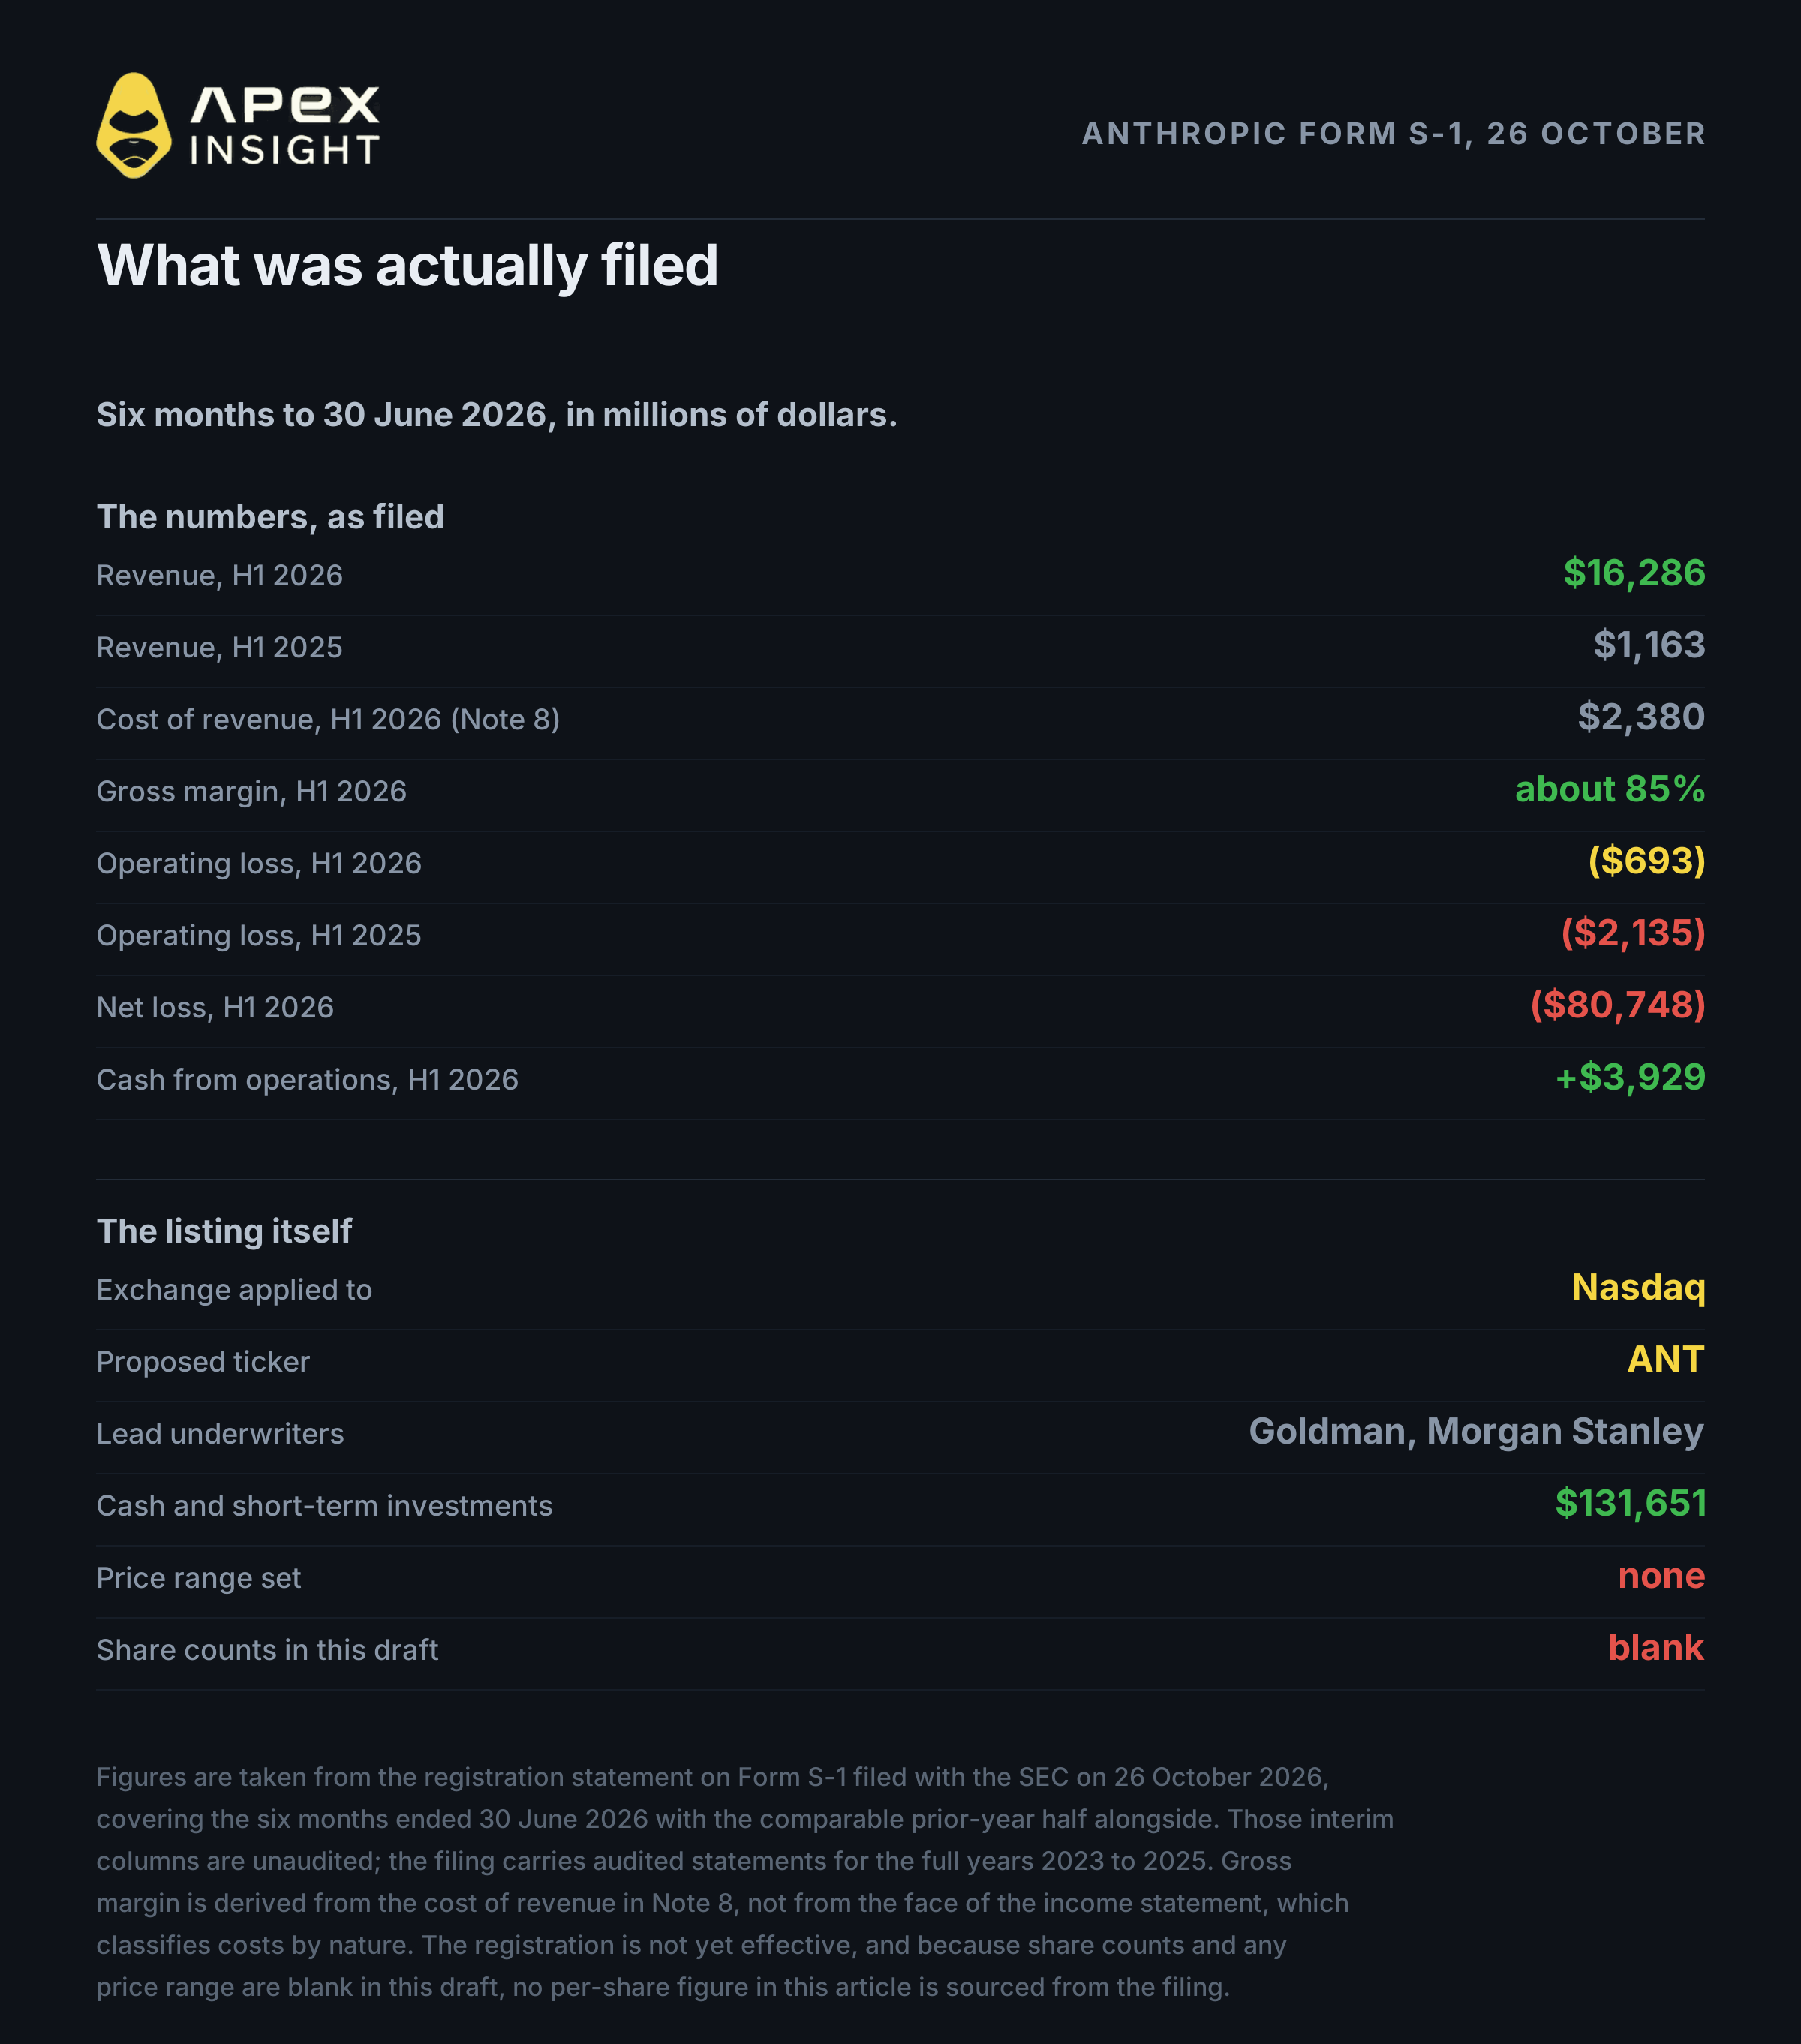
10 月 26 日,Anthropic 向美國證券交易委員會提交了 S-1 表格註冊聲明。公司已申請在 Nasdaq Global Select Market 上市其 A 類普通股,代號為 ANT,由 Goldman Sachs 和 Morgan Stanley 負責承銷。目前註冊尚未生效,價格區間也尚未確定。
三天後,ANT 永續合約在 ApeX 上線。
這份申報中有一個數字比其他數字傳播得更廣:2026 年上半年淨虧損 807 億美元。這是直接取自申報文件的真實數字,但幾乎無法用來描述公司的實際經營表現。
在繼續閱讀前,還應記住一個重要水平。合約將 Anthropic 的估值放在約 1.85 萬億美元。距離 2 萬億美元還有 8.3%,而兩個月前其他交易平台的價格已在其 1% 範圍內。
以下分六個部分,說明申報文件的內容、合約如何反映這些資訊,以及 1.85 萬億美元與 2 萬億美元之間的距離。
1. Anthropic 實際提交了什麼
先從文件本身開始,因為大多數讀者接觸到的是各種摘要。
S-1 已公開並可在 EDGAR 查閱。文件涵蓋截至 2026 年 6 月 30 日的六個月,並列出上一年度同期作比較。以下主要數據直接取自申報文件,單位為百萬美元:
項目 | 2026 上半年 | 2025 上半年 |
|---|---|---|
營收 | 16,286 | 1,163 |
營收成本(附註 8) | 2,380 | 1,019 |
營業虧損 | (693) | (2,135) |
淨虧損 | (80,748) | (12,969) |
可轉換票據、衍生負債及 SAFE 的公允價值變動 | (72,388) | (10,942) |
截至 6 月底,現金及短期投資為 1,317 億美元,其中現金及等價物 1,124 億美元,短期投資 193 億美元。營運活動提供的淨現金為 39.29 億美元,而一年前營運活動則使用了 15.13 億美元。
需要注意的是:2026 年上半年的數據未經審計。S-1 包含 2023 至 2025 年完整年度的審計財務報表,而中期半年數據以未經審計的中期財務資料列示。這對此類申報屬正常情況,但在依賴單一數據前值得留意。
表格中有三點值得先記住。營收按年增長了十四倍。同期營業虧損由 21.35 億美元收窄至 6.93 億美元。營收成本一項則顯示,上半年毛利率約為 85%,前一年約為 12%。
對於合約定價而言,文件沒有披露的內容同樣重要。本次申報沒有列出 A 類及 N 類股份數量,沒有價格區間,也沒有明確估值。本週任何為 Anthropic 估值的數字,都是根據私人融資輪或推算得出,而不是來自招股書。
2. 807 億美元虧損主要是會計重估
這是最重要的部分,也是大多數報道處理得最差的部分。
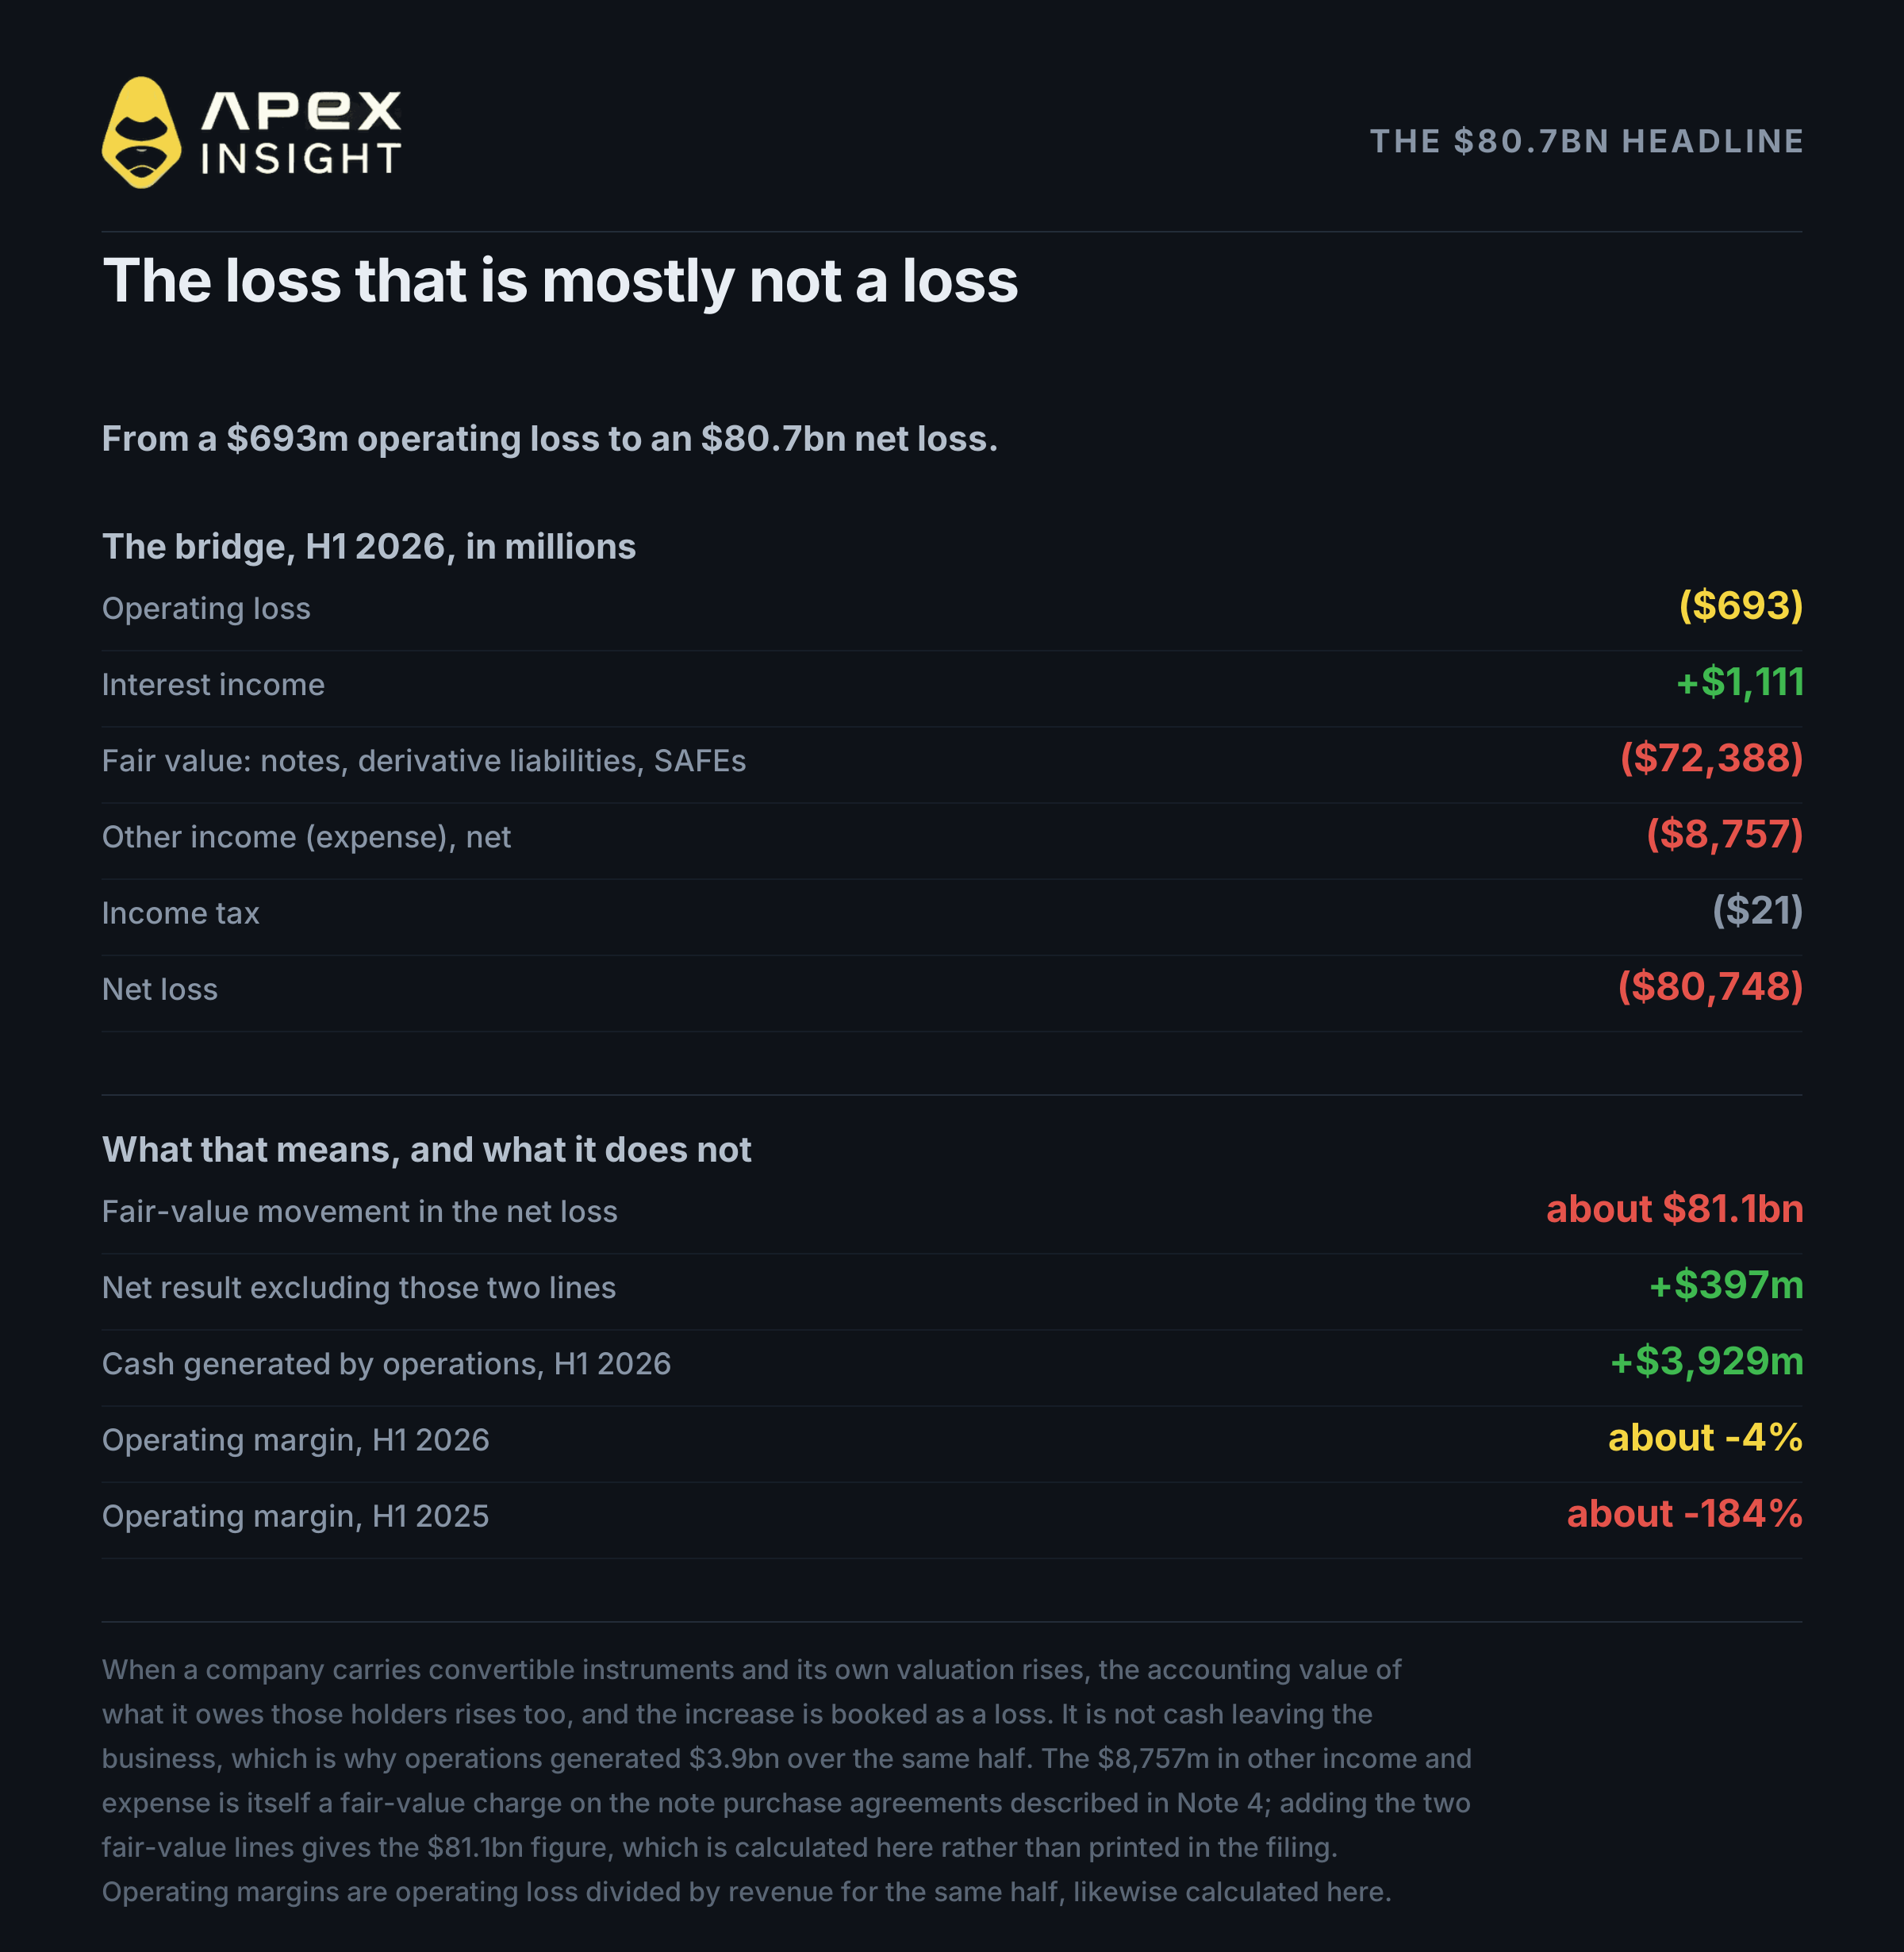
在 807.48 億美元淨虧損中,723.88 億美元來自單一項目:可轉換票據、衍生負債及 SAFE 的公允價值變動。這是非現金重估。當公司有未償還的可轉換工具,而自身估值上升時,應付持有人的負債會計價值也會隨之上升,該增幅便會以虧損形式計入損益表。
但這並非唯一因素。以下是從營業虧損到淨虧損的完整橋接,單位為百萬美元:
項目 | 2026 上半年 |
|---|---|
營業虧損 | (693) |
利息收入 | 1,111 |
可轉換票據、衍生負債及 SAFE 的公允價值變動 | (72,388) |
其他收入(支出),淨額 | (8,757) |
所得稅 | (21) |
淨虧損 | (80,748) |
這 87.57 億美元本身也是一項公允價值費用,涉及附註 4 所述的票據購買協議。兩者合計,811 億美元的公允價值變動位於 6.93 億美元營業虧損與 807 億美元淨虧損之間。
剔除這兩項後,數學結果完全不同。6.93 億美元營業虧損,加上 11.11 億美元利息收入,再扣除 2,100 萬美元稅項,得出上半年 3.97 億美元淨收入。這不是文件直接列出的數字,也不是 GAAP 結果,但更能說明公司實際做了什麼。
簡單來說,807 億美元虧損幾乎全部是 Anthropic 估值上升所造成的會計後果。這些錢並沒有流出公司;現金流量表也證明了這一點,同期營運活動產生了 39 億美元。
這種模式並非新現象,最能證明它是結構性而非一次性因素。2025 年上半年,單是可轉換票據一項就達 109.42 億美元,而淨虧損為 129.69 億美元。兩個期間的重估都佔報告虧損的絕大部分:去年約 84%,今年僅該項目便約 90%。
剔除公允價值變動後,營運表現是 163 億美元營收對應 6.93 億美元營業虧損,利潤率約為負 4%,而去年同期為負 184%。
3. ANT 合約實際報價的是什麼
這是許多交易者容易遇到問題的地方,因為螢幕上的數字並不是表面看起來的意思。
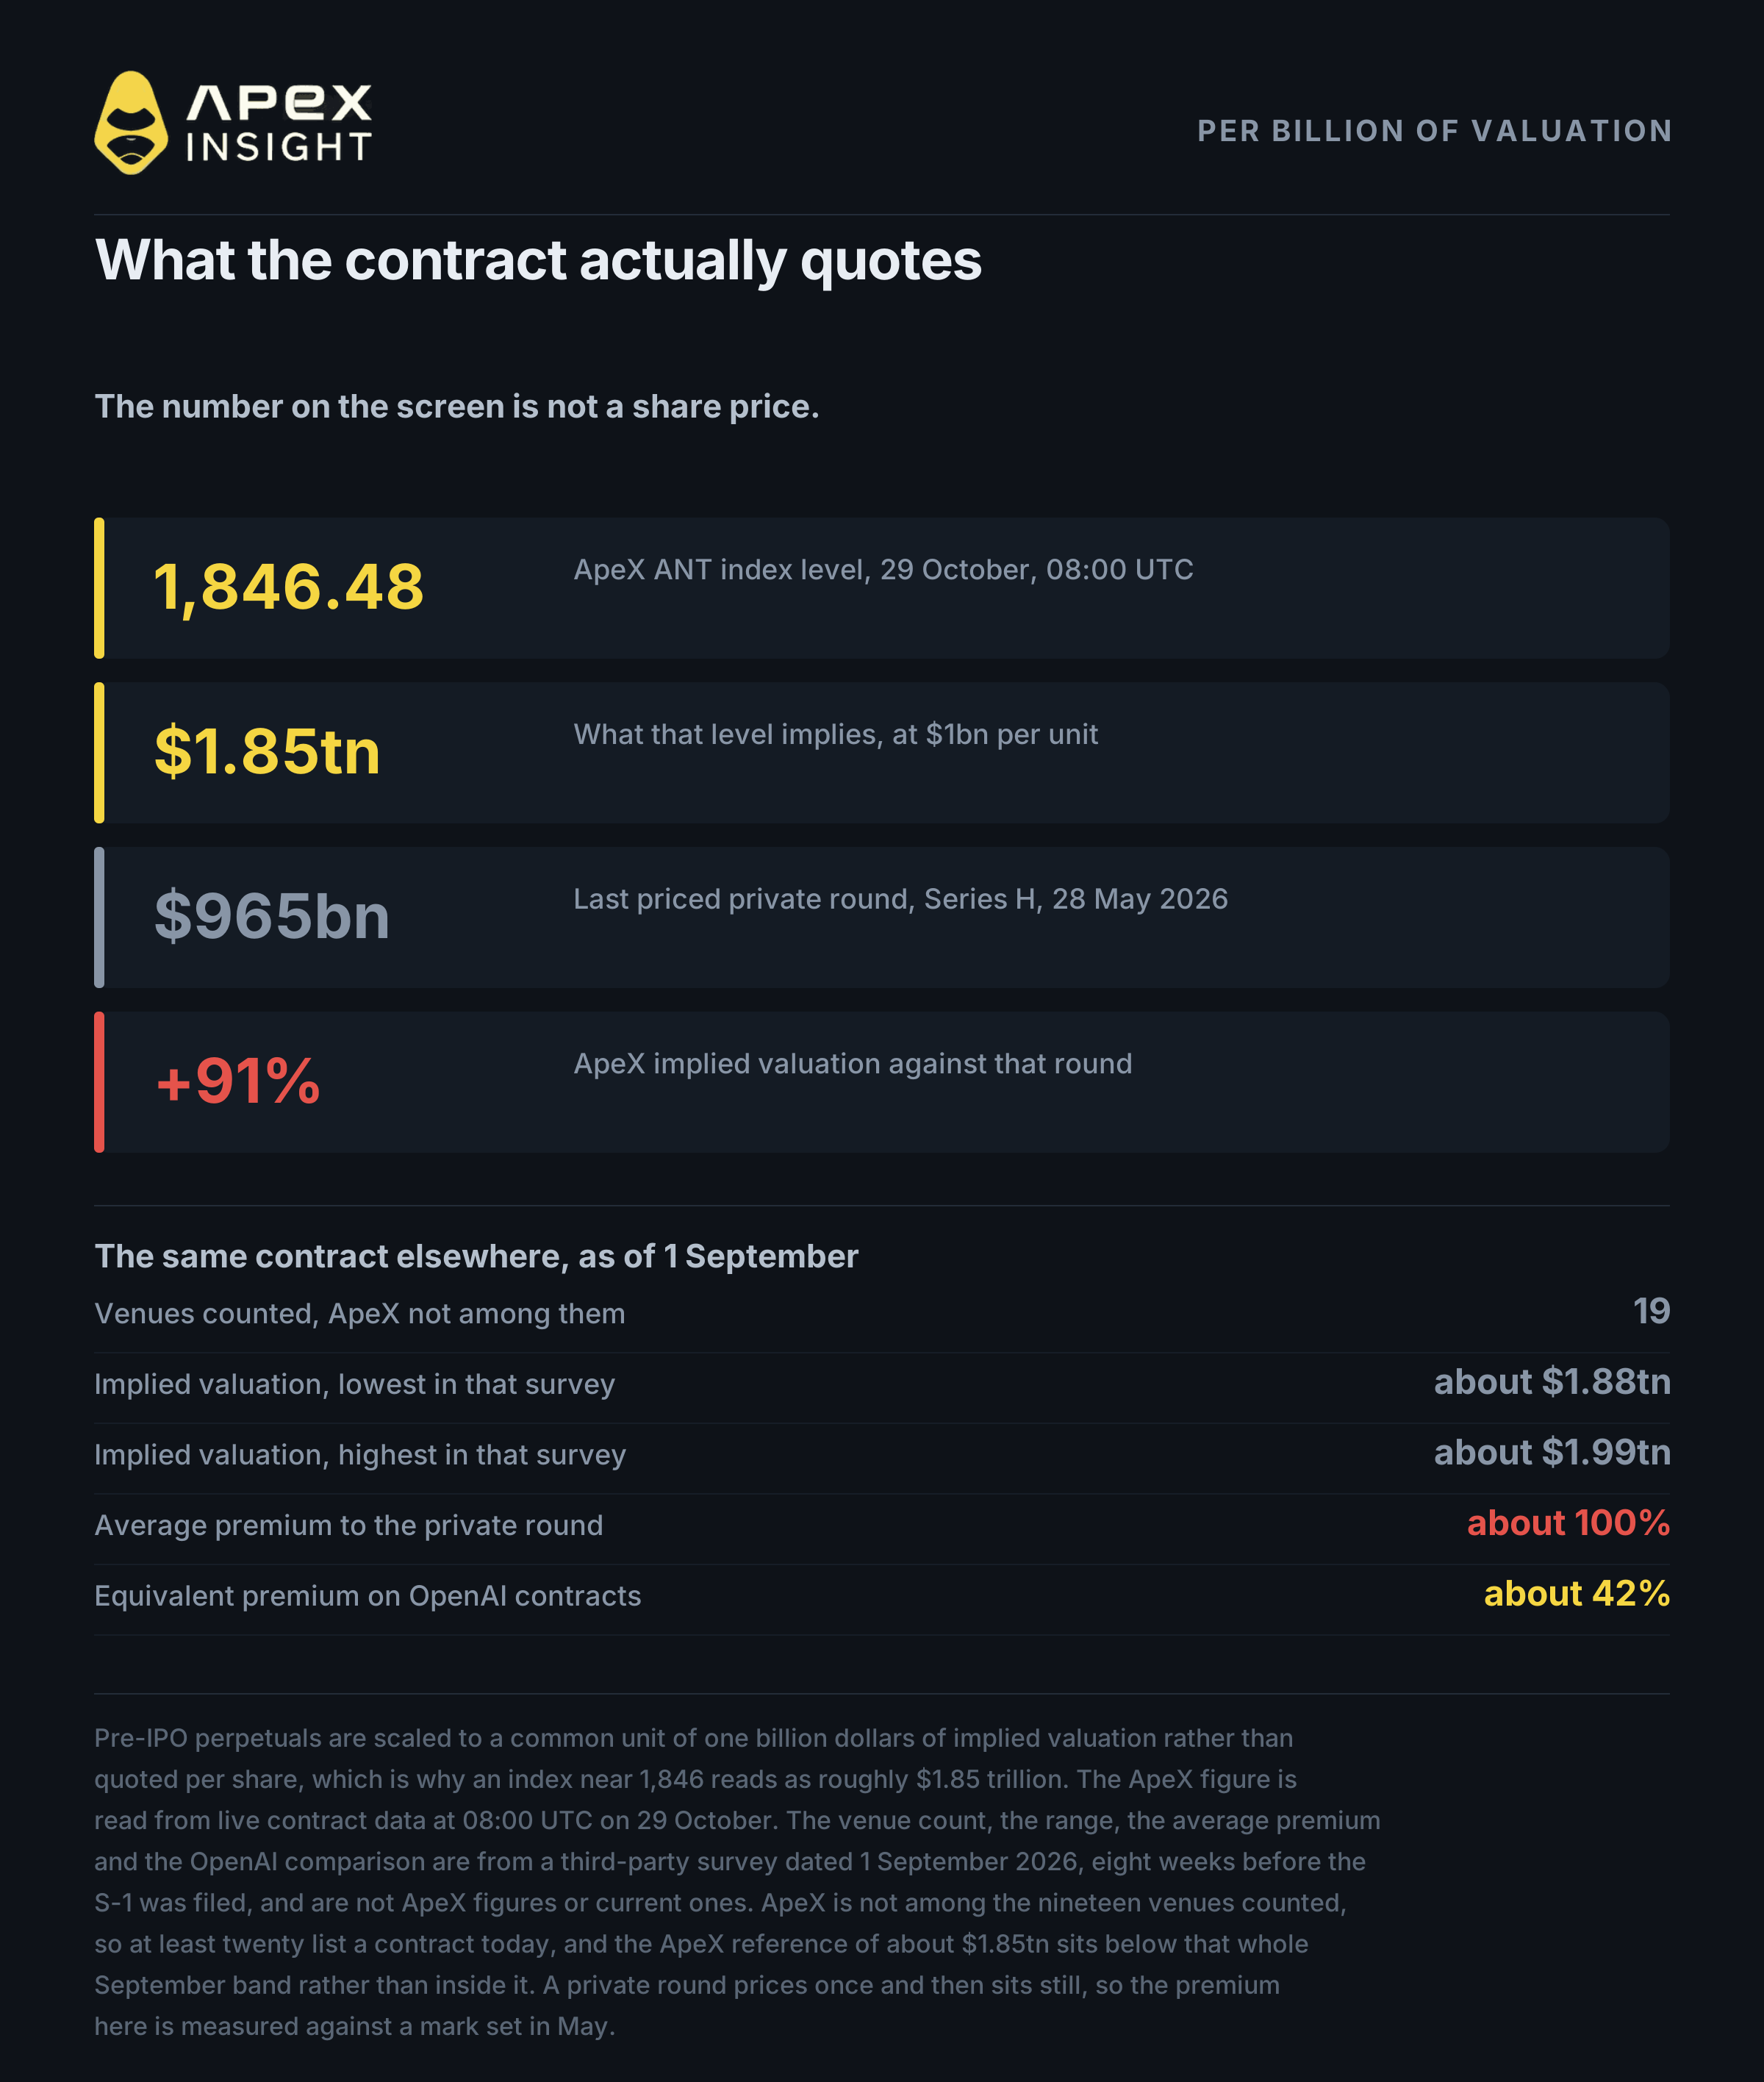
IPO 前永續合約報價的不是股價。這類合約以每 10 億美元隱含估值為共同單位進行縮放。報價代表公司的隱含價值,單位為十億美元。
因此,ApeX ANT 指數的 1,846.48 並不是每股 1,846 美元,而是約 1.85 萬億美元的隱含估值。
這個區別會改變你理解其他數字的方式。Anthropic 上一次定價的私人融資輪是 2026 年 5 月 28 日、估值 9,650 億美元的 Series H。相比之下,ApeX 指數高出約 91%。
也應了解它相對整個市場的位置,因為這並不是獨家上市。能找到的最佳跨平台快照日期為 2026 年 9 月 1 日,即 S-1 提交前八週;當時有 19 個平台提供 Anthropic 合約,不包括 ApeX,因此目前至少有 20 個平台。當日隱含估值約介於 1.88 萬億至 1.99 萬億美元,平均較私人估值高出接近 100%。
由此可得兩點。ApeX 約 1.85 萬億美元的參考價低於整個 9 月區間,而不是處於區間低端。其次,不應將 9 月快照視為今日的價差,因為申報文件是在兩者之間發布的。若要進行當前比較,必須自行查看其他平台的螢幕。
作為產品溢價是否正常的參考:在同一份 9 月快照中,OpenAI 合約的相應溢價在 18 個平台上接近 42%。
這讓一個整數水平變得重要。由於報價按每 10 億美元縮放,2 萬億美元的隱含估值在螢幕上正好對應 2,000.00。從 1,846.48 到此水平相差 8.3%。9 月調查中的平台早已報至 1.99 萬億美元,距離該水平不到 1%,而當時 ApeX 尚未上架合約。
因此這個水平很近,也曾在其他地方被接近。它能否突破,是本文無法回答的問題;任何声称能确定答案的人都值得怀疑:S-1 没有价格区间,没有未上市股票的分析师覆盖,而 ApeX 目前也没有真正的成交带。本文剩余内容能做的,是说明从这里到那里之间有什么。
4. 上市不等於市場已形成
這是文章中最實用的一點,談的是成交帶,而不是公司本身。
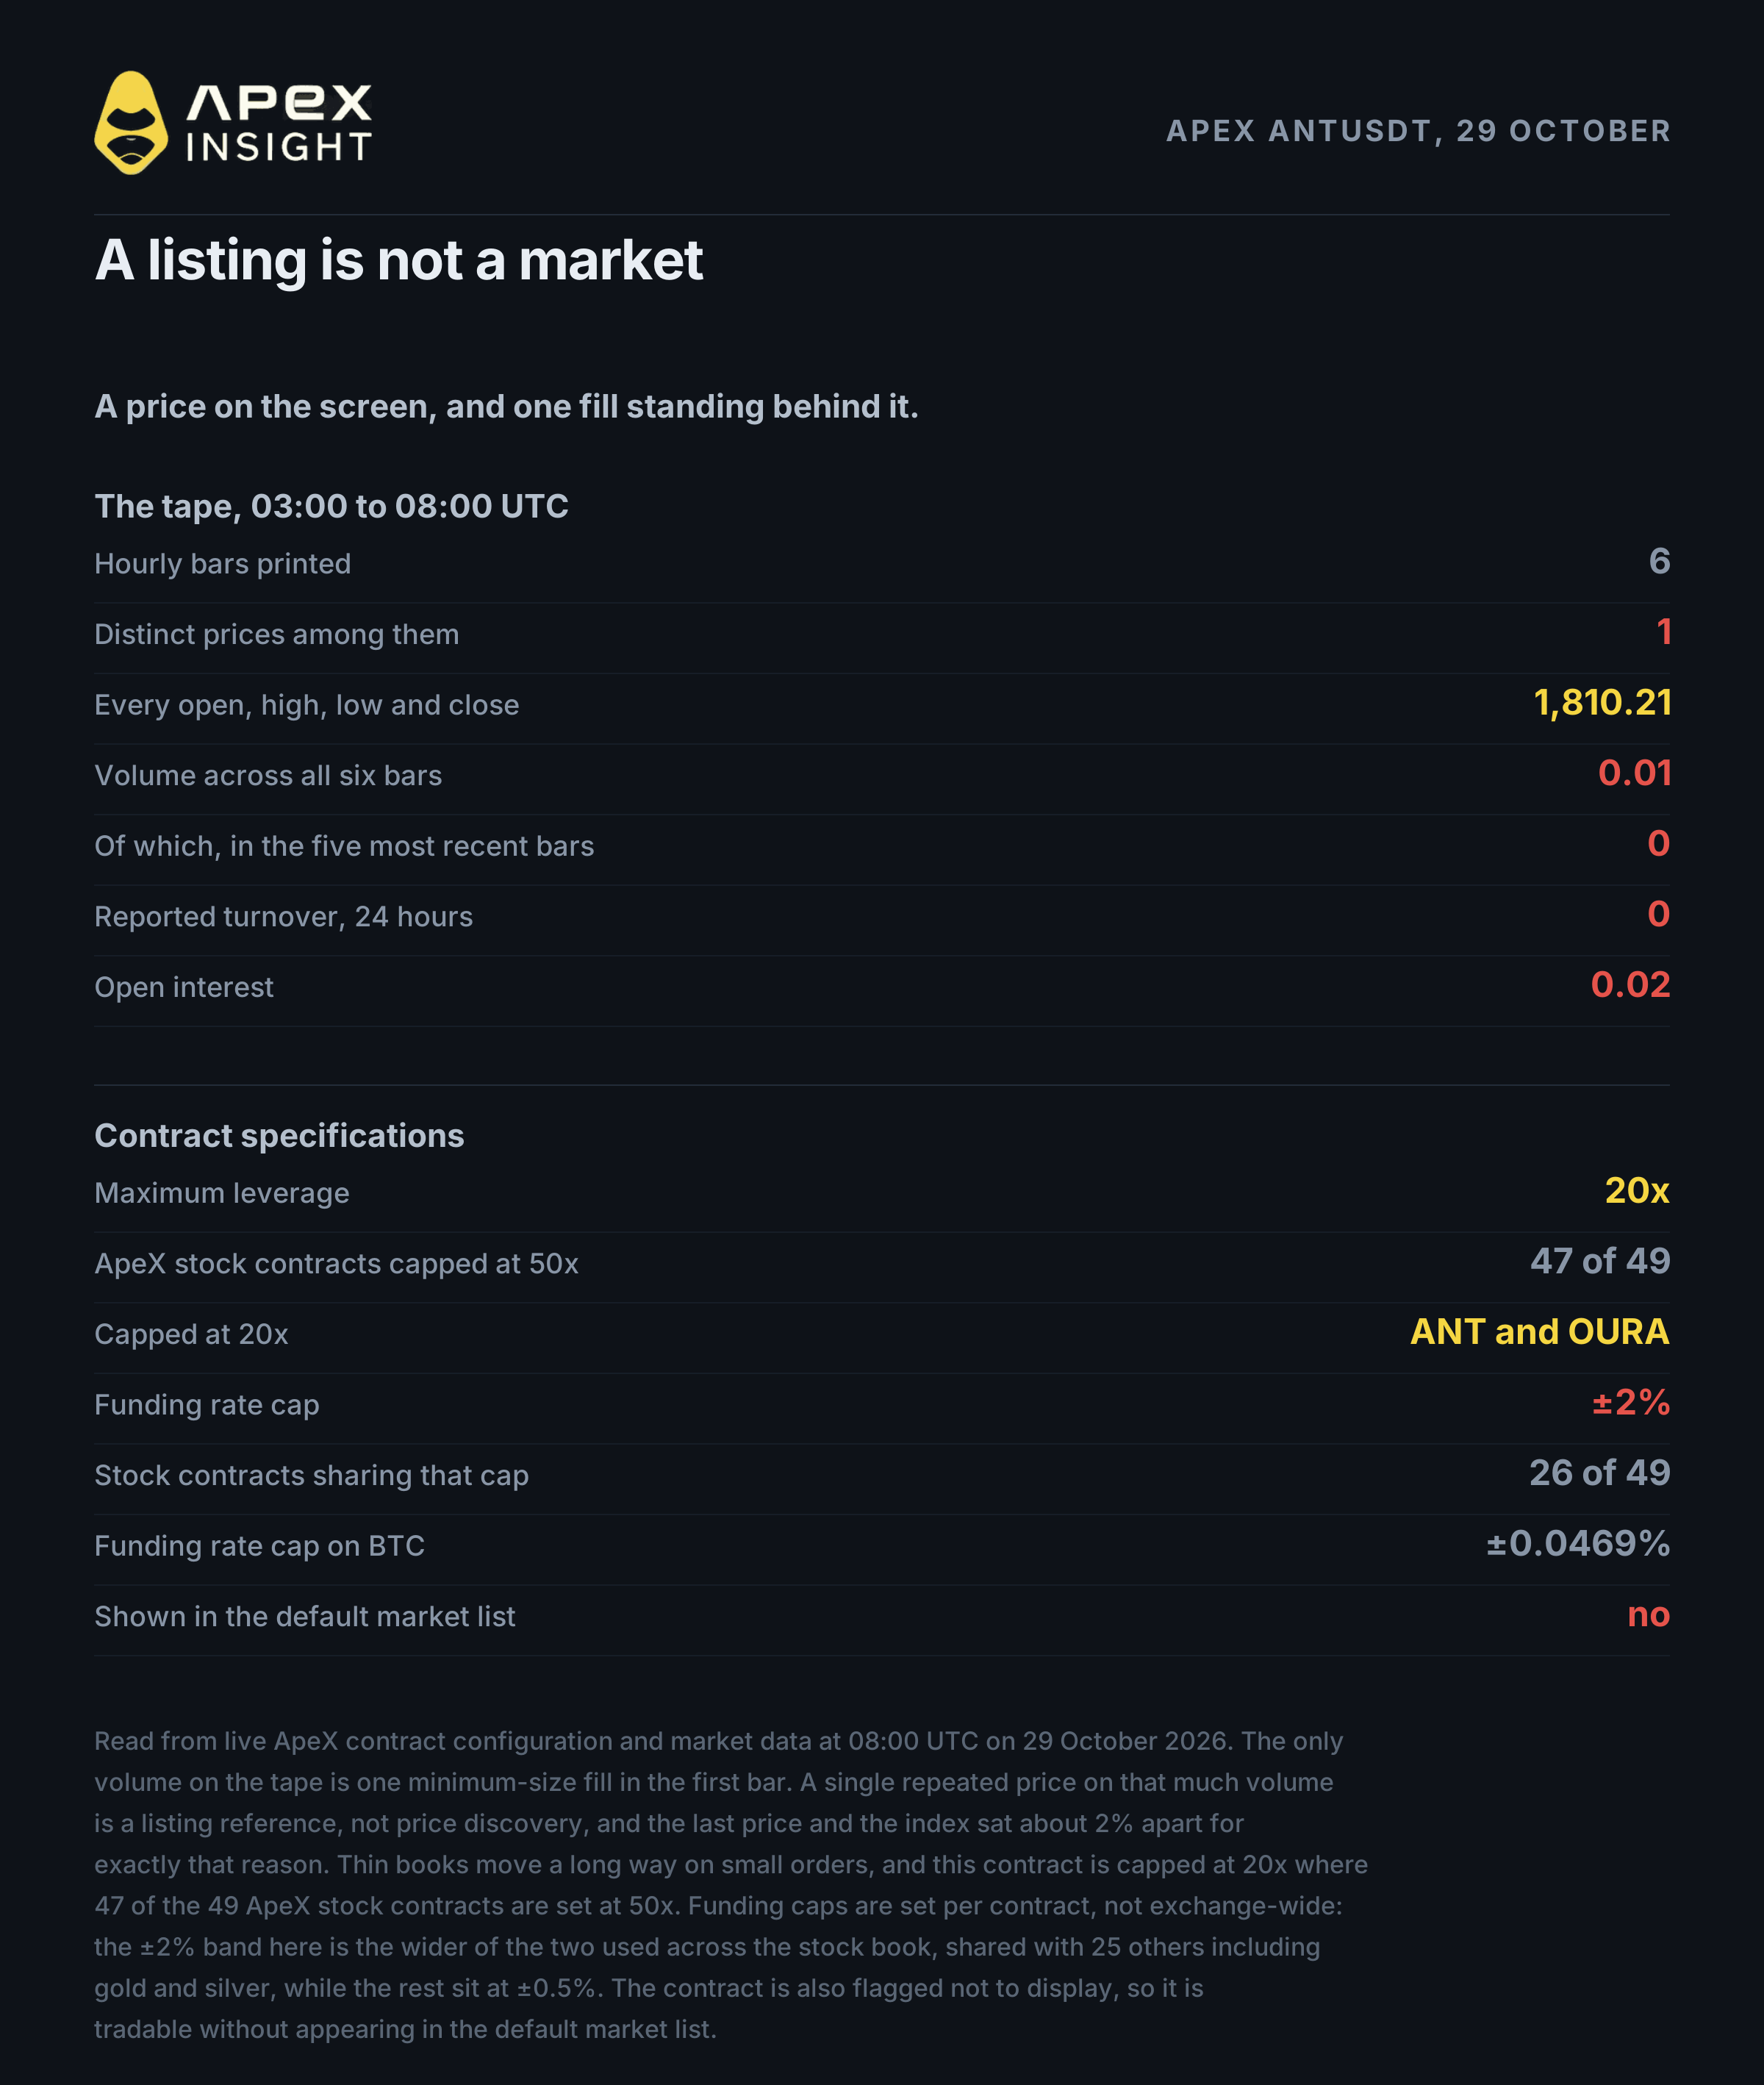
截至 10 月 29 日 08:00 UTC,ApeX ANT 合約已形成六根小時 K 線,每一根都持平於 1,810.21。六根 K 線總成交量為 0.01 張,全部來自第一根 K 線的一筆最小成交;之後五根成交量均為零。24 小時報告成交額為零,未平倉量為 0.02 張。最新價格與指數相差約 2%,這是幾乎沒有成交將標記價拉向參考價的結果。
所以,合約和參考價格都存在,但幾乎沒有價格發現。今天任何人談論 ANT 的「價格」,談的都是上市參考價,而不是市場價格。
這對執行交易而非投資論點很重要。沒有深度的訂單簿會因小額訂單而大幅移動,而在空置訂單簿上使用 20 倍合約,會很快證明這一點。合理做法是先讓最初幾個交易時段形成成交帶,再把任何水平視為資訊。
根據實時合約數據,值得了解的規格如下:最大槓桿為 20 倍。這並不尋常:ApeX 的 49 個股票合約中,47 個設定為 50 倍,只有 ANT 和 OURA 上限為 20 倍。資金費率上限為 ±2%,是 ApeX 股票合約採用的兩個區間中較寬的一個;49 個合約中有 26 個在此區間,包括黃金和白銀,另外 23 個(包括 Nvidia)為 ±0.5%。相比之下,BTC 上限為 ±0.0469%。最小跳動為 0.01。
配置中還有一項細節:ANT-USDT 目前被標記為不顯示,意味著它可以交易,但不會出現在預設市場清單中。
5. IPO 前永續合約不是什麼
六個字,也是全文最重要的一句:你並沒有買入任何股權。
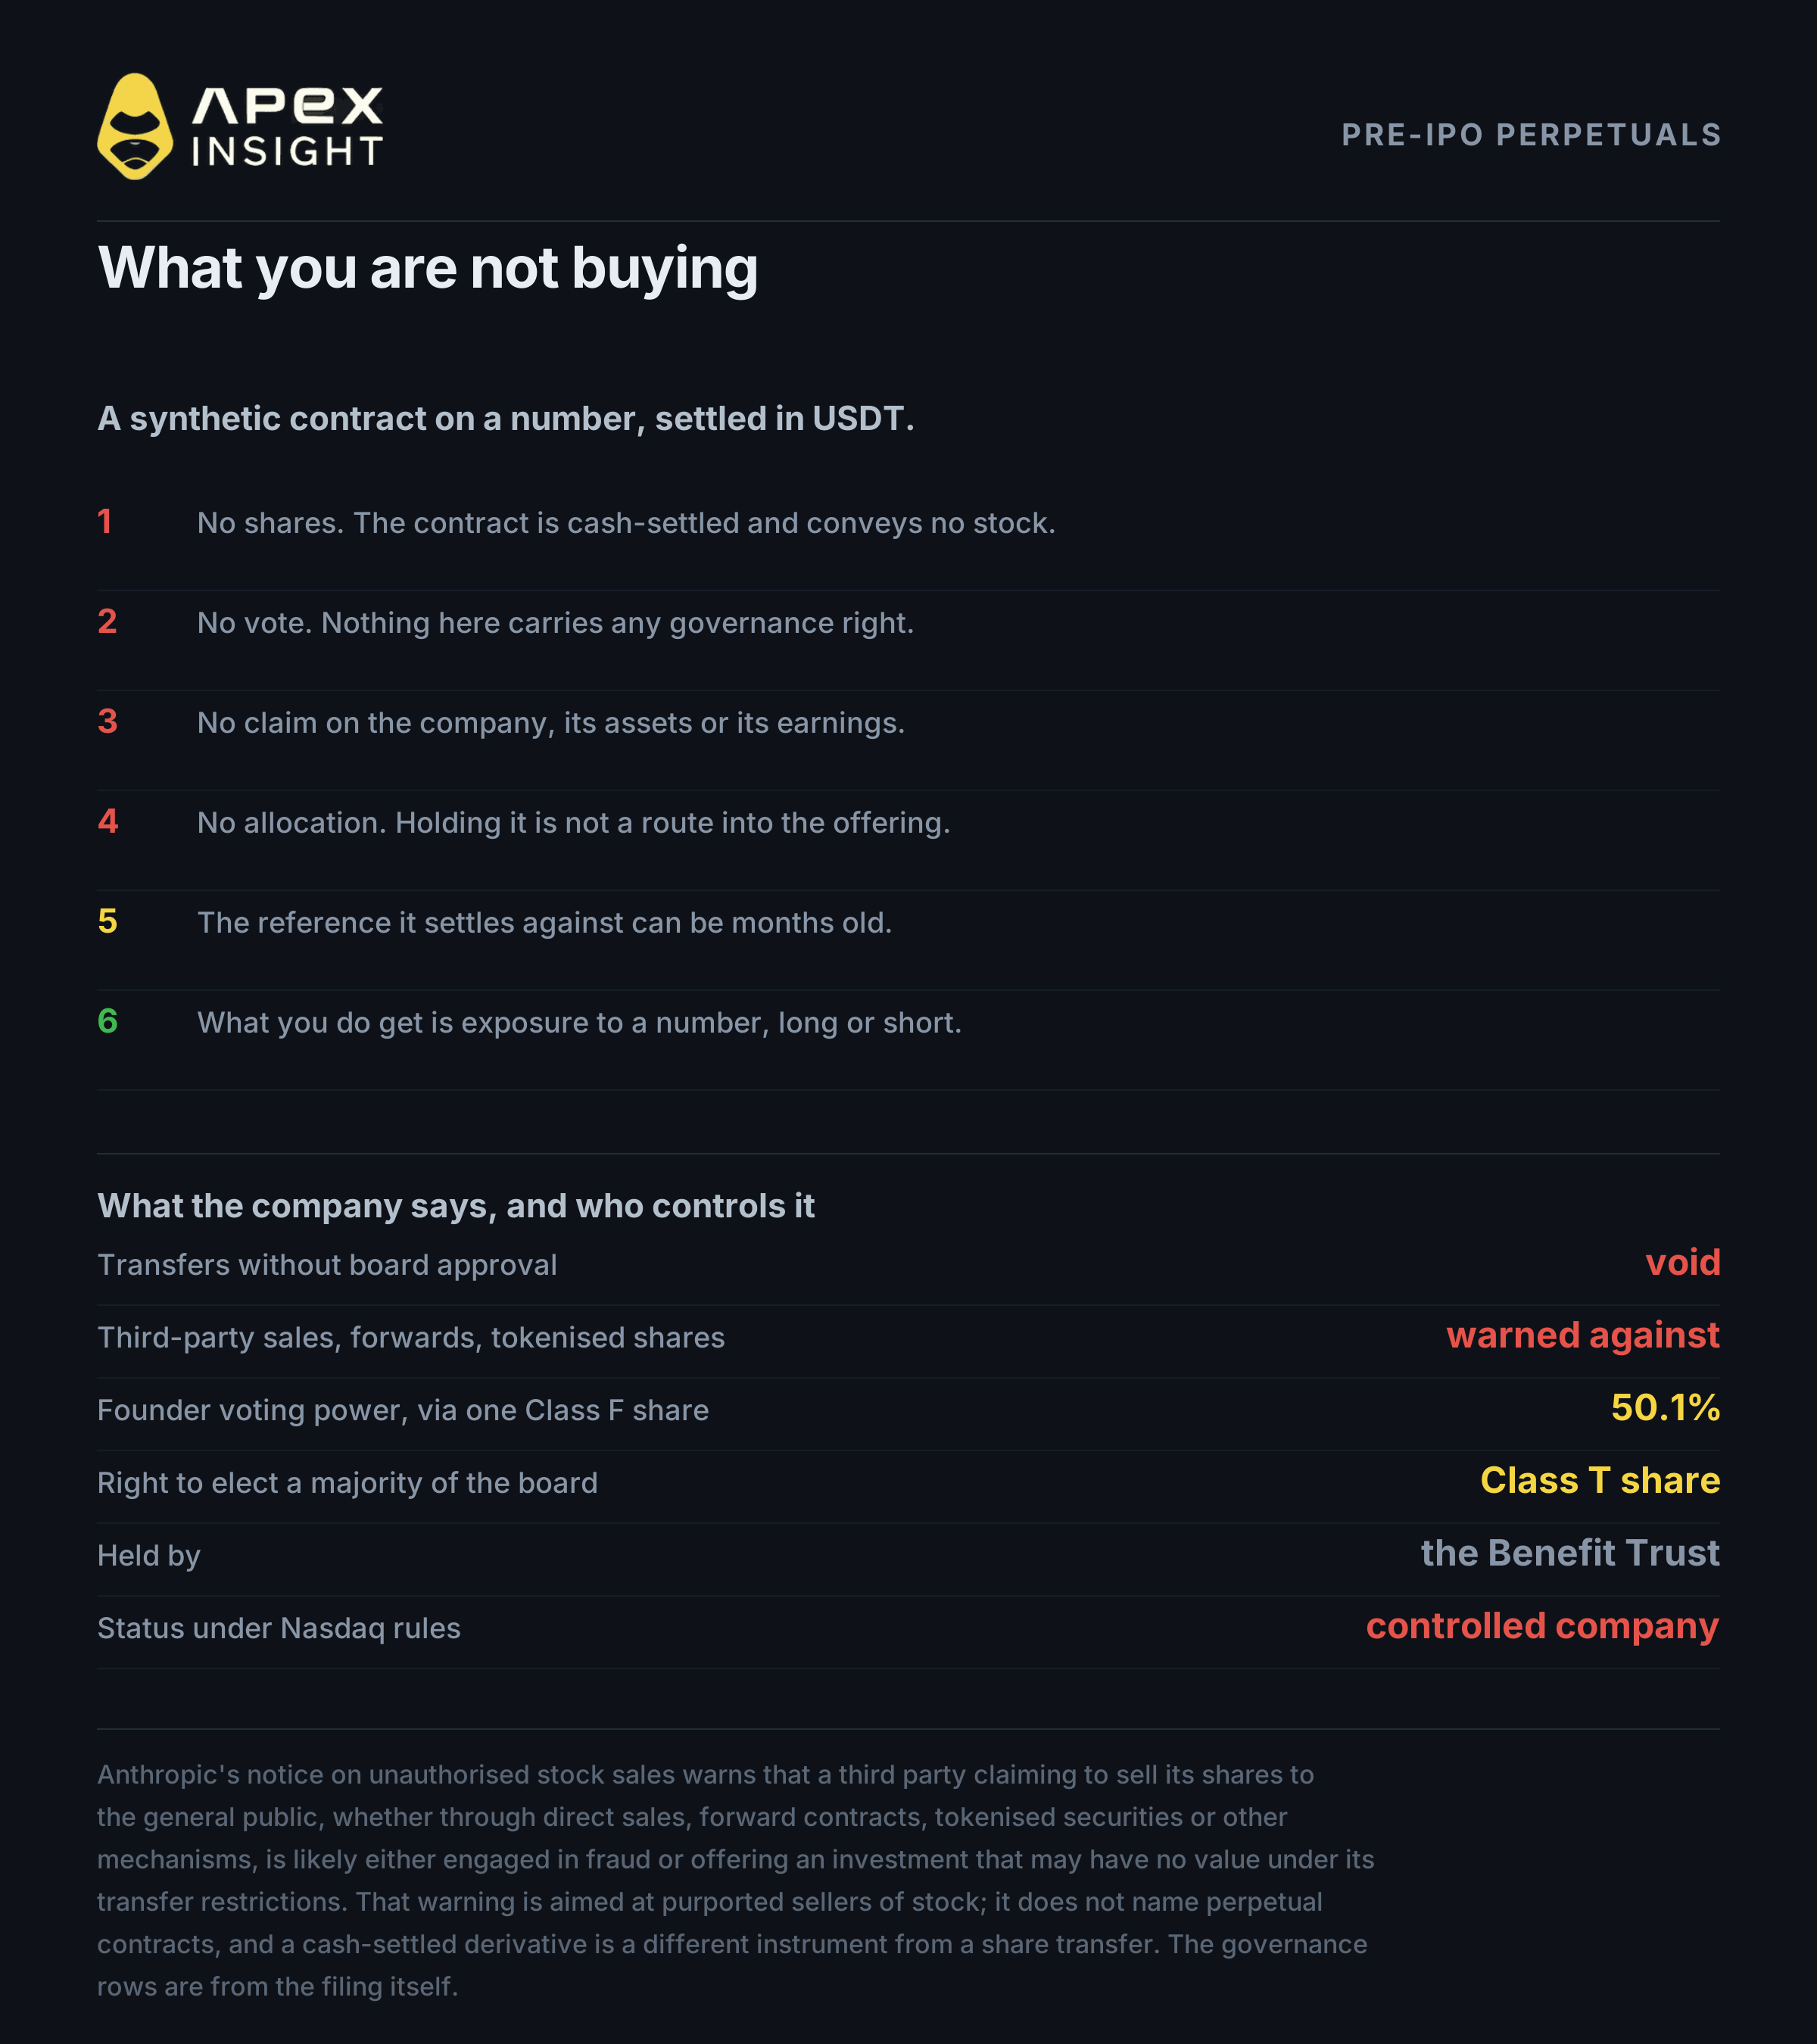
IPO 前永續合約是合成、現金結算的合約。它不代表任何股份、投票權或對公司的任何索償權,而是對交易所根據私人估值資料推導出的數字進行押注。
Anthropic 曾明確談及更廣泛的產品類別。在一份關於未經授權股票銷售的通知中,公司警告,任何聲稱向公眾出售其股票的第三方,無論透過直接銷售、「遠期合約」、代幣化證券或其他方式,都「很可能是在進行欺詐,或提供一項可能因轉讓限制而毫無價值的投資」。公司另行表示,未經董事會批准的聲稱轉讓依該等限制均屬無效。
要準確理解這項警告。它針對的是聲稱向你出售 Anthropic 股票的人;通知沒有提及永續合約,而現金結算衍生品與股份轉讓是不同工具。但交易者應知道,自己交易其估值的公司已公開表明對相鄰產品的立場。
申報文件還包含兩項結構性資訊。Anthropic 的七位聯合創辦人持有一股 F 類股份,不具經濟權利,但透過 Founder LLC 擁有相當於總投票權 50.1%的投票權。另一方面,由 Long-Term Benefit Trust 持有的 T 類股份擁有選出多數董事的權利。文件風險因素指出,這種結構可能實際上消除 A 類股東影響重要決策(包括控制權變更)的能力。按照 Nasdaq 規則,Anthropic 將屬於受控公司。
最後,這是關於工具而非公司的另一點:這些合約依據的參考價格可能數月沒有更新,因為私人融資輪只在某一時點定價,而市場其後仍會變動。
6. 公司列出的風險
閱讀任何 S-1 時,一個有用方法是按照公司選定的順序閱讀風險因素,因為順序本身也是一種披露。
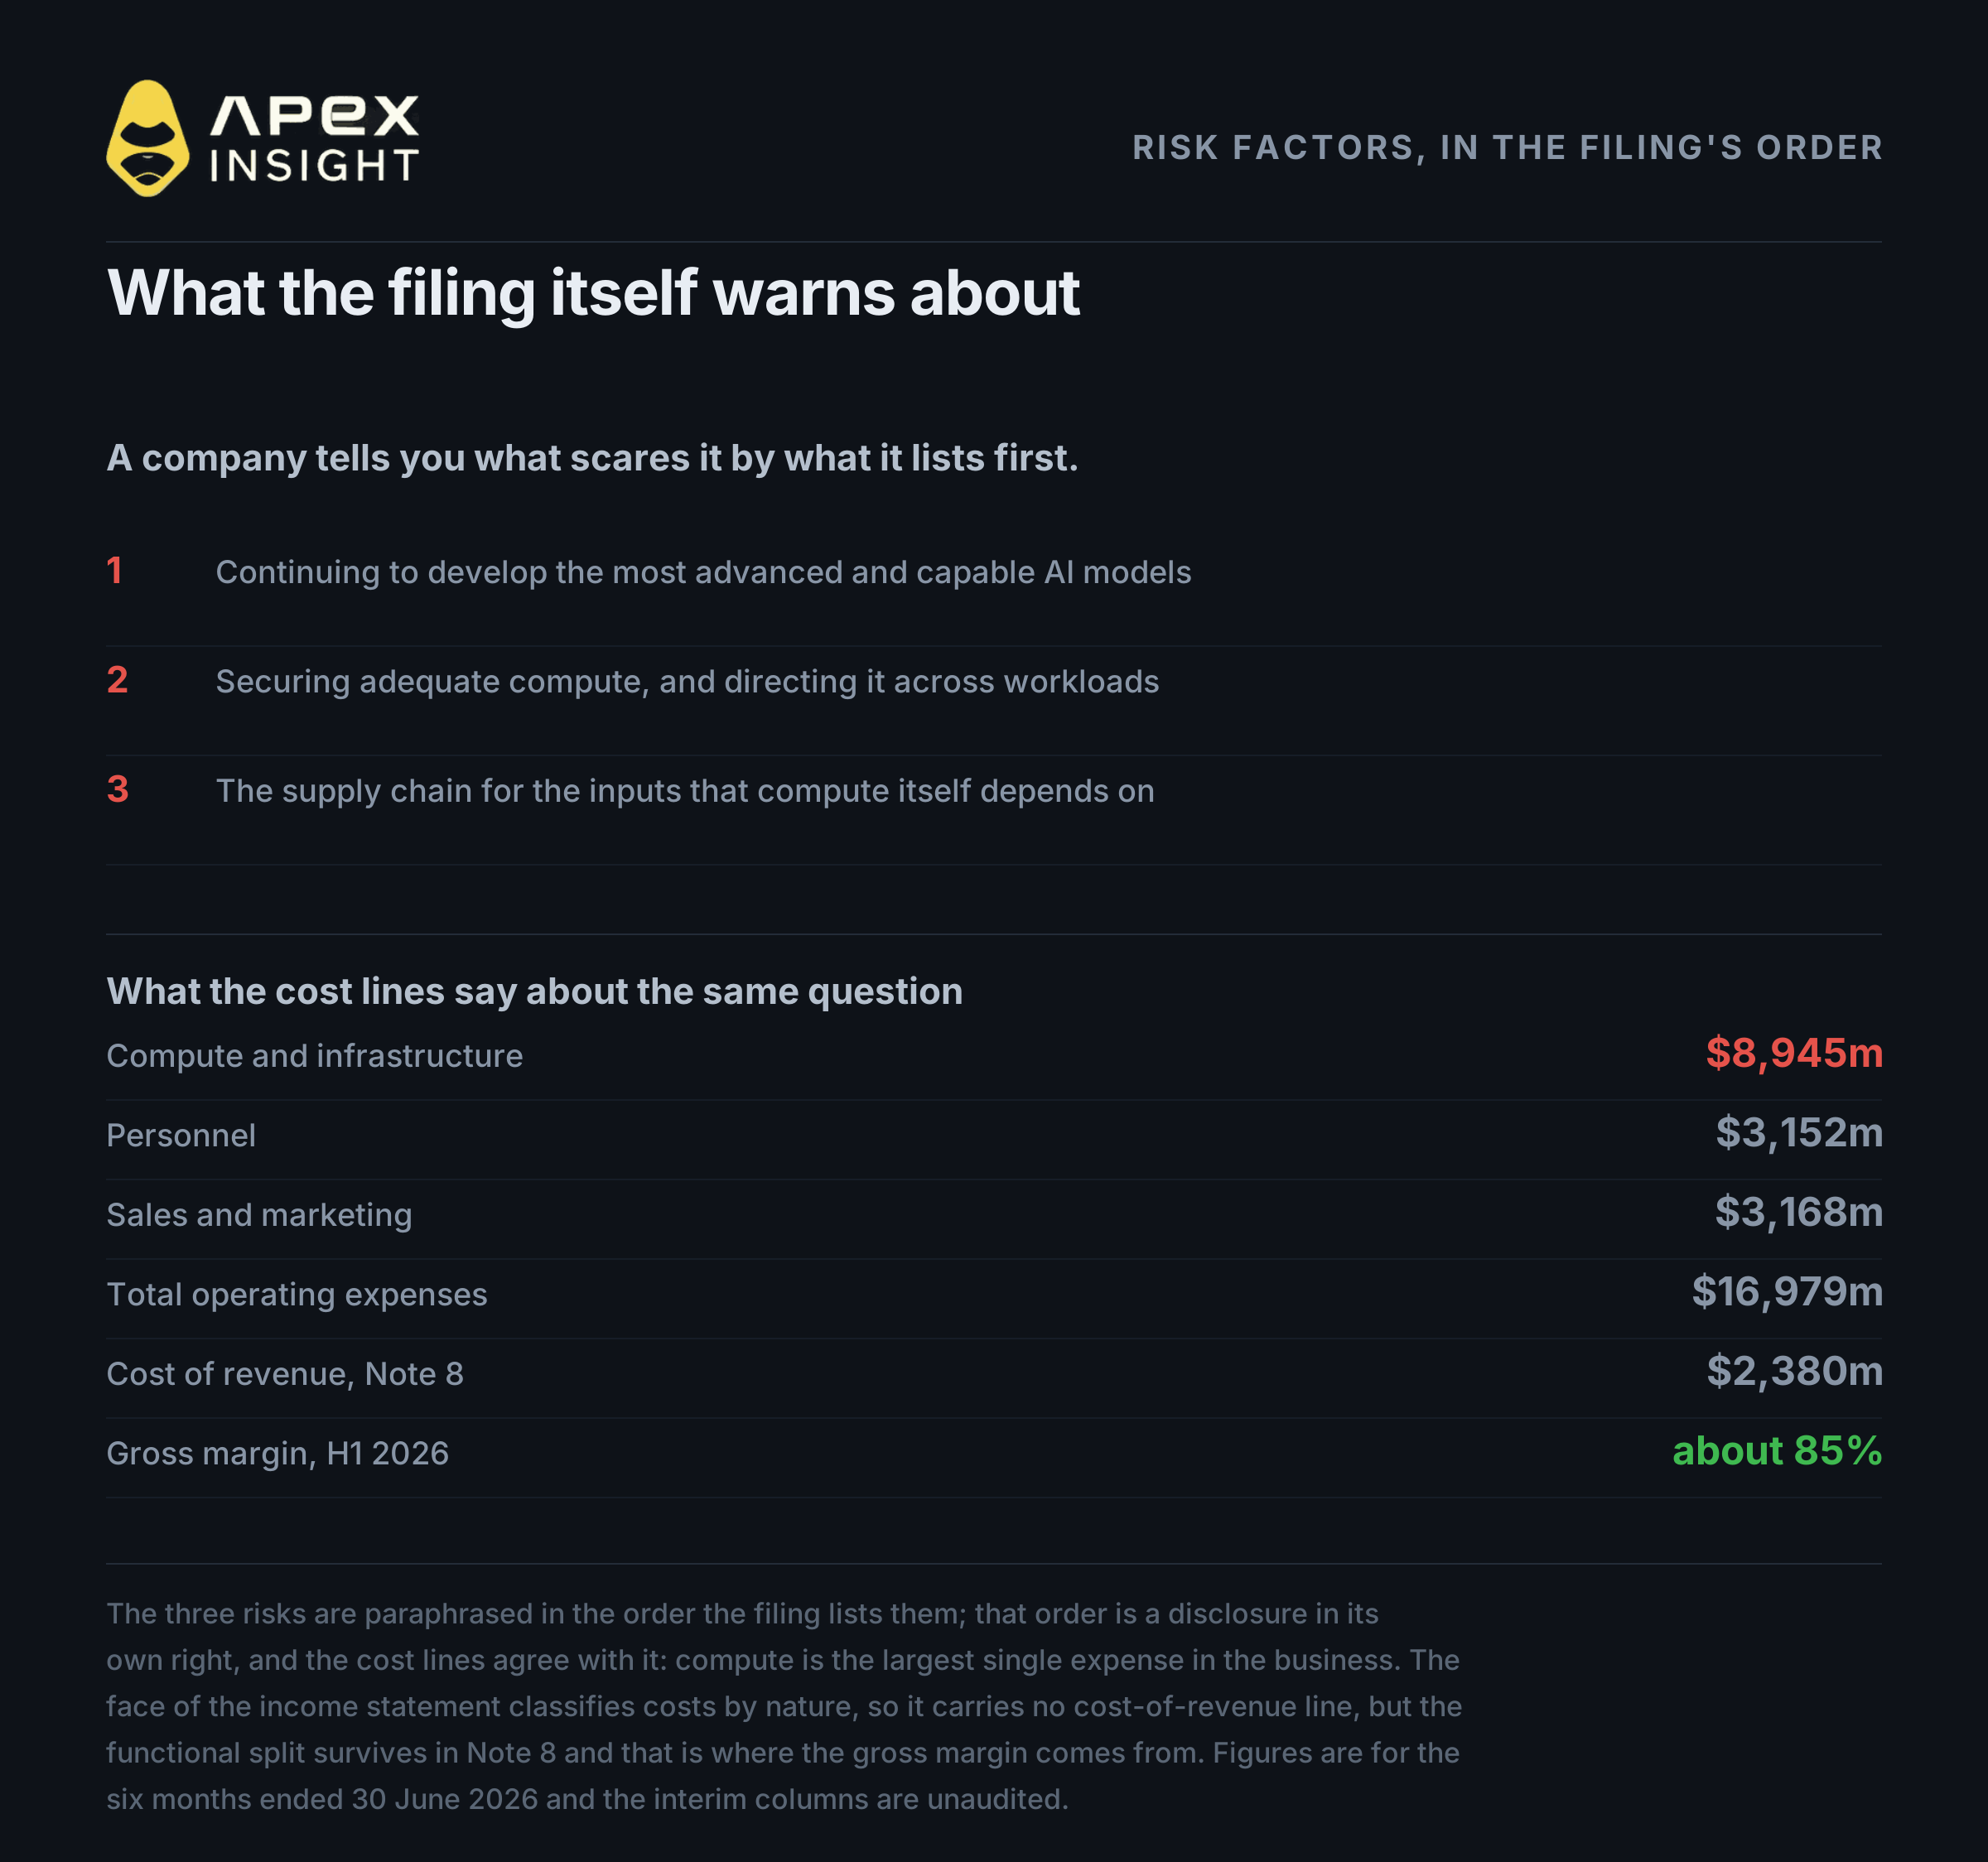
Anthropic 的前三項風險,按照文件原有順序,都是同一問題的不同形式。第一,成功取決於持續開發最先進、最有能力的 AI 模型,而這需要算力、人才、營收增長和資本。第二,確保足夠算力並在不同工作負載間分配,包括算力競爭及對雲端供應商的依賴。第三,是算力本身所依賴的供應鏈投入。
公司是在告訴你,其核心風險是取得晶片及購買晶片所需的資本,而公司的成本項目也印證了這一點。算力和基礎設施是文件中最大的單項開支,為 89.45 億美元,佔 169.79 億美元總營業費用的大部分,遠高於銷售及市場推廣的 31.68 億美元和人員成本的 31.52 億美元。
如果你要計算毛利率,還需注意一項列報差異。損益表正面按成本性質分類,因此沒有營收成本一行;Anthropic 在 2025 年期間改採這種列報方式。附註 8 仍保留功能分類,列出營收成本 23.80 億美元,其中幾乎全部是為客戶工作負載提供服務的算力,第一部分的 85% 毛利率正是由此計算。
因此,牛市和熊市情境使用的是同一組事實。營收一年增長十四倍,營業虧損大幅收窄,毛利率很高。但能否延續,取決於公司自己列為前三項風險的算力供應鏈。
這些內容都無法告訴你 1.85 萬億美元是否是正確數字。它們告訴你交易這份合約時實際押注的是什麼:不是 Anthropic 的產品,而是 5 月設定的私人估值與未來數週公開市場決定的數字之間的差距。
交易本文提及的市場
本文討論的所有產品都可在 ApeX Omni 上作為 TradFi 永續合約交易,以 USDT 結算,可做多或做空,無需 KYC。
本文核心合約:
ANTUSDT,Anthropic,最高 20 倍
市場上最接近的比較對象,是另一家在上市前以永續合約交易的私人公司:
SPCXUSDT,SpaceX,最高 50 倍
以及受第六部分算力限制影響最密切的上市公司:
NVDAUSDT,Nvidia,最高 50 倍
ApeX 上的 TradFi 合約按指數而非標的資產結算,並在合約數據中與加密貨幣永續合約分開列示。不同合約的規格不同,建倉前請先查看:ANT 上限為 20 倍,而 SpaceX 和 Nvidia 均可達 50 倍,資金費率上限也有所不同。
ANT 現已在 ApeX 上線
ANTUSDT 已上市並開放交易,可做多或做空,最高 20 倍槓桿,以 USDT 結算。無需 KYC。
下單前,第四部分的所有內容都適用。訂單簿是新的,成交帶目前只有一筆成交,合約也尚未出現在預設市場清單中——請使用連結交易,而不是透過瀏覽市場進入;按沒有深度的市場調整倉位,並記住此合約設定 20 倍上限是有原因的。
ANT 現已在 ApeX 上線
交易 Anthropic 的 IPO 前永續合約,可做多或做空,最高 20 倍槓桿。以 USDT 結算,無需 KYC。
交易永續合約具有高度風險,可能導致整個倉位損失。槓桿會同時放大收益和損失。新上市且交易歷史很少或沒有交易歷史的合約承擔額外風險:訂單簿深度不足、價差較大,小額訂單也可能大幅推動價格。本文不構成財務建議。請自行研究,切勿投入超出承受損失能力的資金。
如需協助,歡迎透過 Discord 聯絡我們的團隊。
Telegram:https://t.me/ApeXdex
披露: 本文使用 Claude 起草;Claude 是 Anthropic 的產品,而 Anthropic 正是本文分析的公司。文章已根據一手資料進行事實核查,結論屬於研究團隊自身,但讀者閱讀時應考慮這一關係。
第一、二及六部分的財務數據取自 Anthropic 於 2026 年 10 月 26 日向 SEC 提交的 S-1 表格,以截至 2026 年 6 月 30 日六個月的百萬美元數據列示,旁列上一年度可比較期間。中期數據未經審計;文件的審計報表涵蓋 2023 至 2025 年完整年度。毛利率根據附註 8 披露的營收成本計算,而不是損益表正面按成本性質分類的數據。第五部分的治理安排,包括 F 類及 T 類股份,取自申報文件。提交的註冊聲明沒有列出股份數量或價格區間,因此本文沒有任何每股數字直接來自申報文件。ApeX 合約數據,包括指數水平、最新價格、小時 K 線、槓桿上限、資金費率上限及顯示標記,讀取自 2026 年 10 月 29 日 08:00 UTC 的即時合約配置和市場數據。ANT 合約按每 10 億美元隱含估值報價,而非按每股報價,本文所有估值均遵循此慣例。跨平台隱含估值、平台數量、平均溢價及 OpenAI 比較來自 2026 年 9 月 1 日的第三方調查,即 S-1 提交前八週;正文已標明該日期。這些不是 ApeX 數據,不應視為當前數據。Series H 私人估值同樣來自第三方。IPO 前永續合約是現金結算衍生品,不代表任何股權;本文任何內容均不應被理解為取得 Anthropic 股票的途徑。