
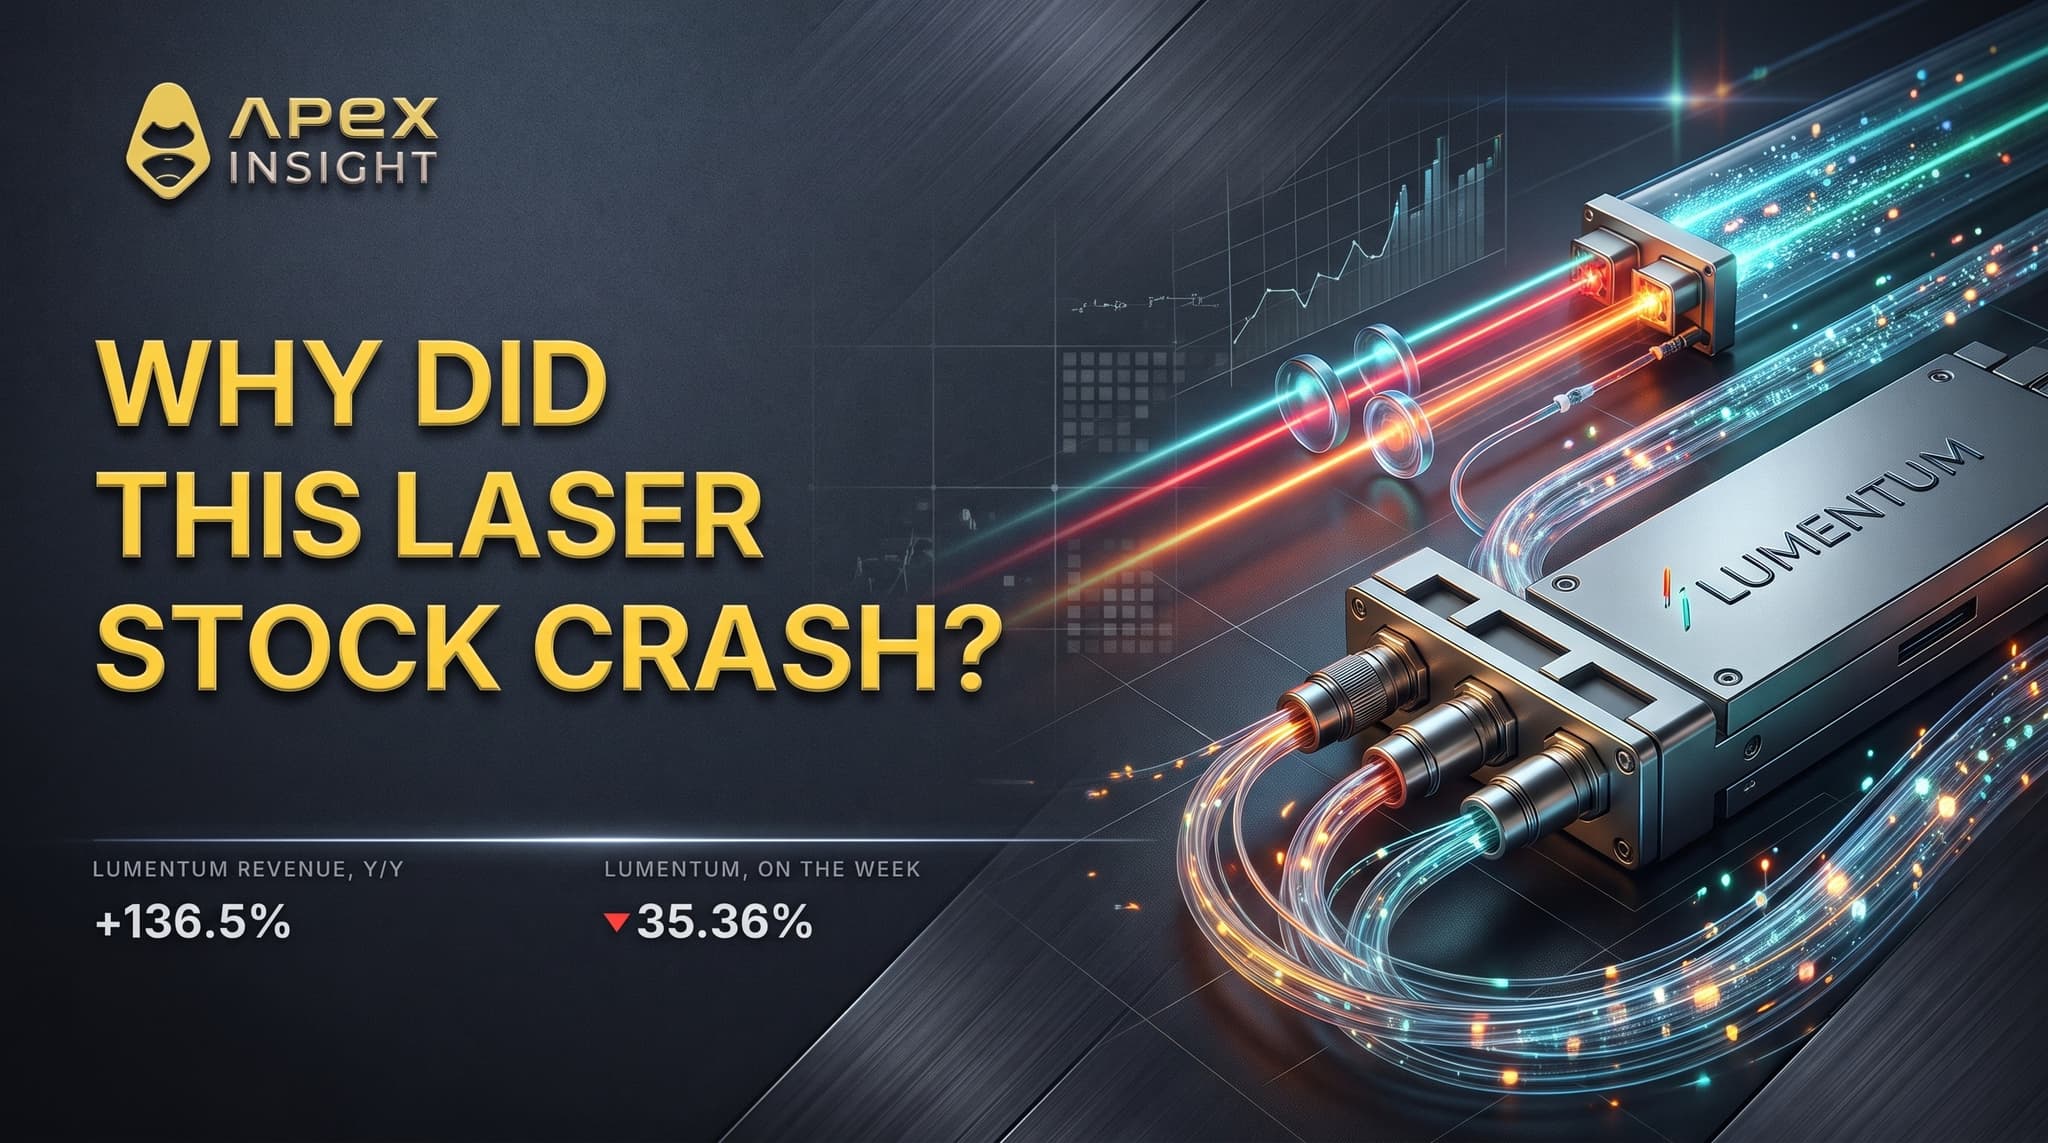


Lumentum 營收年增 136.5%,並預期下一季再增加約 3.5 億美元。公司取得第二個主要設計案,並獲得超過 50 億美元的採購承諾;同時同意由 Marvell 收購。然而,其 ApeX 合約本週下跌 35.36%。
這不是一家季度表現不佳的公司,而是一家公司創下歷史最佳季度時,股價卻正在崩跌。
華爾街昨日創下 2025 年 4 月以來最糟糕的一天。納斯達克綜合指數下跌 5.52% 進入修正區間,費城半導體指數下跌超過 12%,ApeX 上的 SOXL 合約單日下跌 38.56%。隨後,美國現貨市場隔夜休市,部分跌幅開始收復。
本文的 ApeX 價格是永續合約價格,而非股票價格。美國現貨市場昨日 21:00 UTC 收市,之後尚未重開,因此其後的所有數據都是沒有現貨市場支撐的合約價格。這也是當天最有趣的部分,第 5 節將討論。
以下是盤面顯示的六件事。
1. 2025 年 4 月以來最糟糕的一天
先看跌幅的規模。
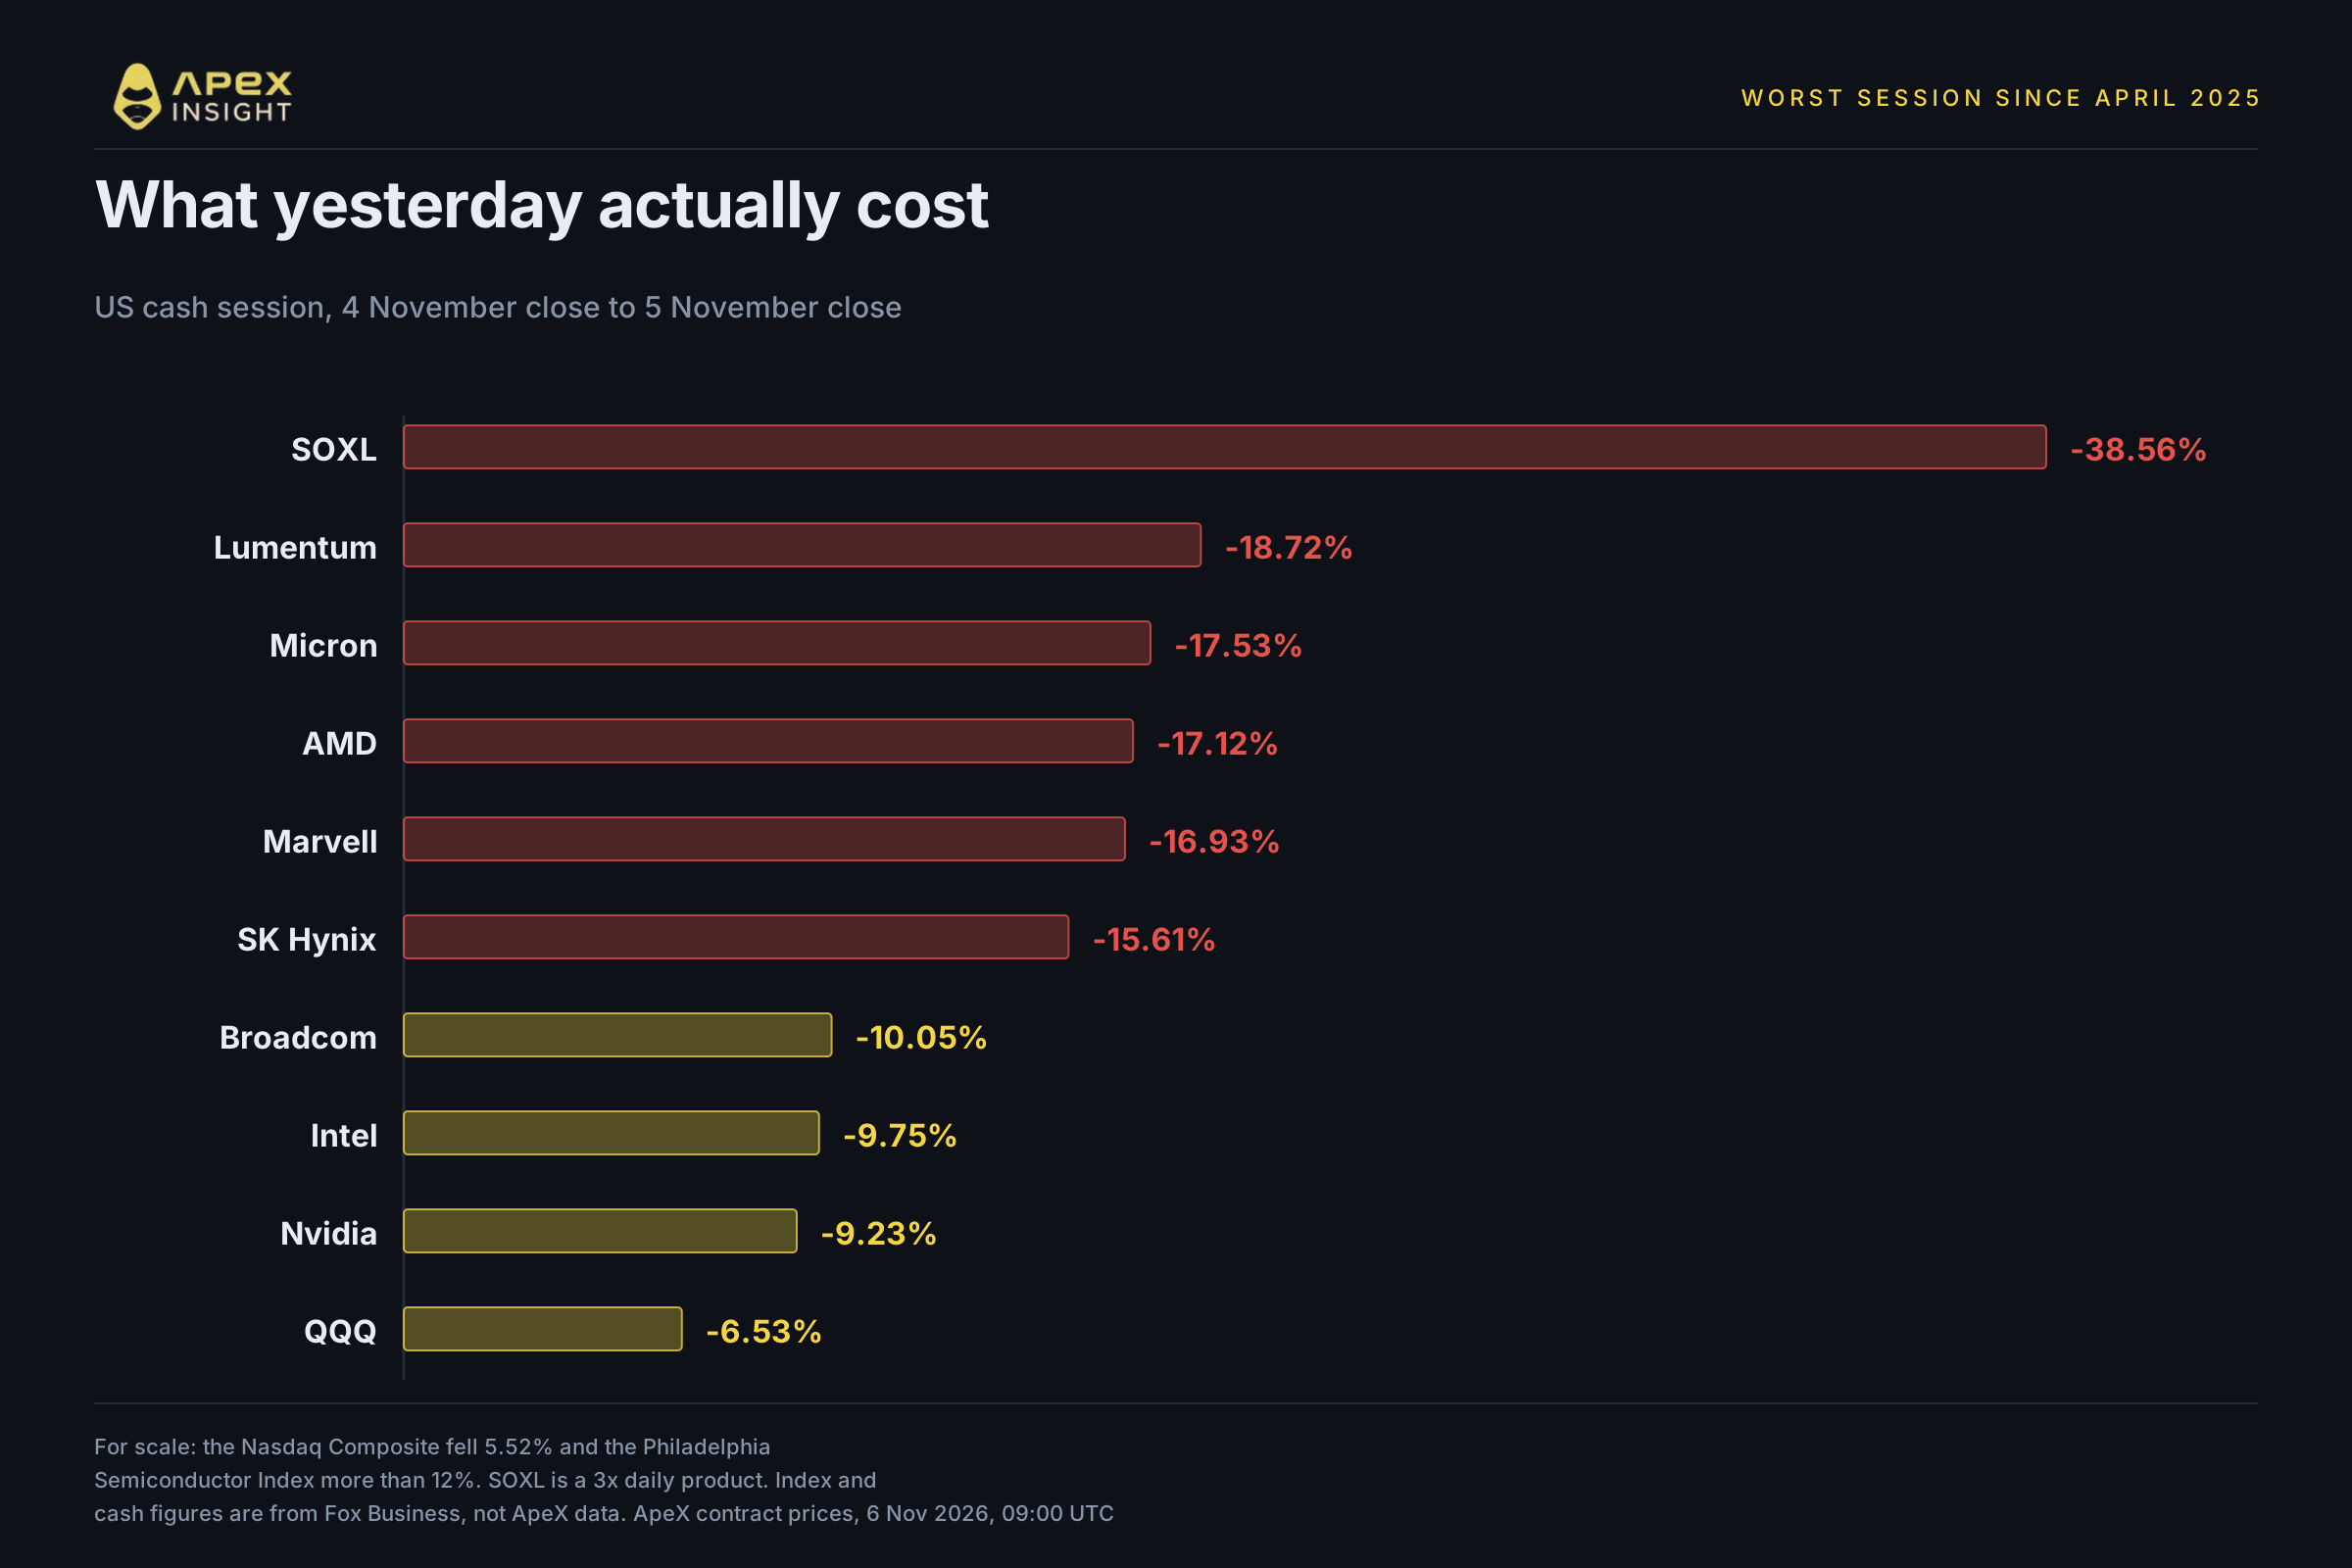
納斯達克綜合指數下跌 5.52%,或 1,421.52 點,至 24,314.997,創下 2025 年 4 月以來最差單日表現,較 10 月 6 日高點低逾 10%,進入修正區間。標普 500 下跌 4.36% 至 7,353.73,道瓊指數下跌 1,833.06 點或 3.44%。費城半導體指數下跌超過 12%,約為標普 500 的三倍。
ApeX 上的同一交易時段則呈現一列大幅虧損:SOXL 下跌 38.56%,Lumentum 18.72%,Micron 17.53%,AMD 17.12%,Marvell 16.93%,SK Hynix 15.61%,Broadcom 10.05%,全部都是兩位數跌幅。Intel 下跌 9.75%,Nvidia 下跌 9.23%。
Nvidia 合約下跌 9.23%,相對於股票的 9.26%;SOXL 合約下跌 38.56%,相對於SOXL ETF 本身的 38.71%。在美國交易時段,上市合約緊密追蹤標的資產。第 5 節將說明這種情況何時不再成立。
目前的解釋延續了本系列整週追蹤的主題。eToro 的 Jakub Rochlitz 表示,「這次急劇拋售的明顯催化因素,是市場正在消化中期選舉結果」,而「市場的解讀是 AI 基礎設施建設將變得更慢、成本更高」。
2. Lumentum 營收成長 136.5%,價值卻蒸發三分之一
這是市場目前行為最清晰的例子。
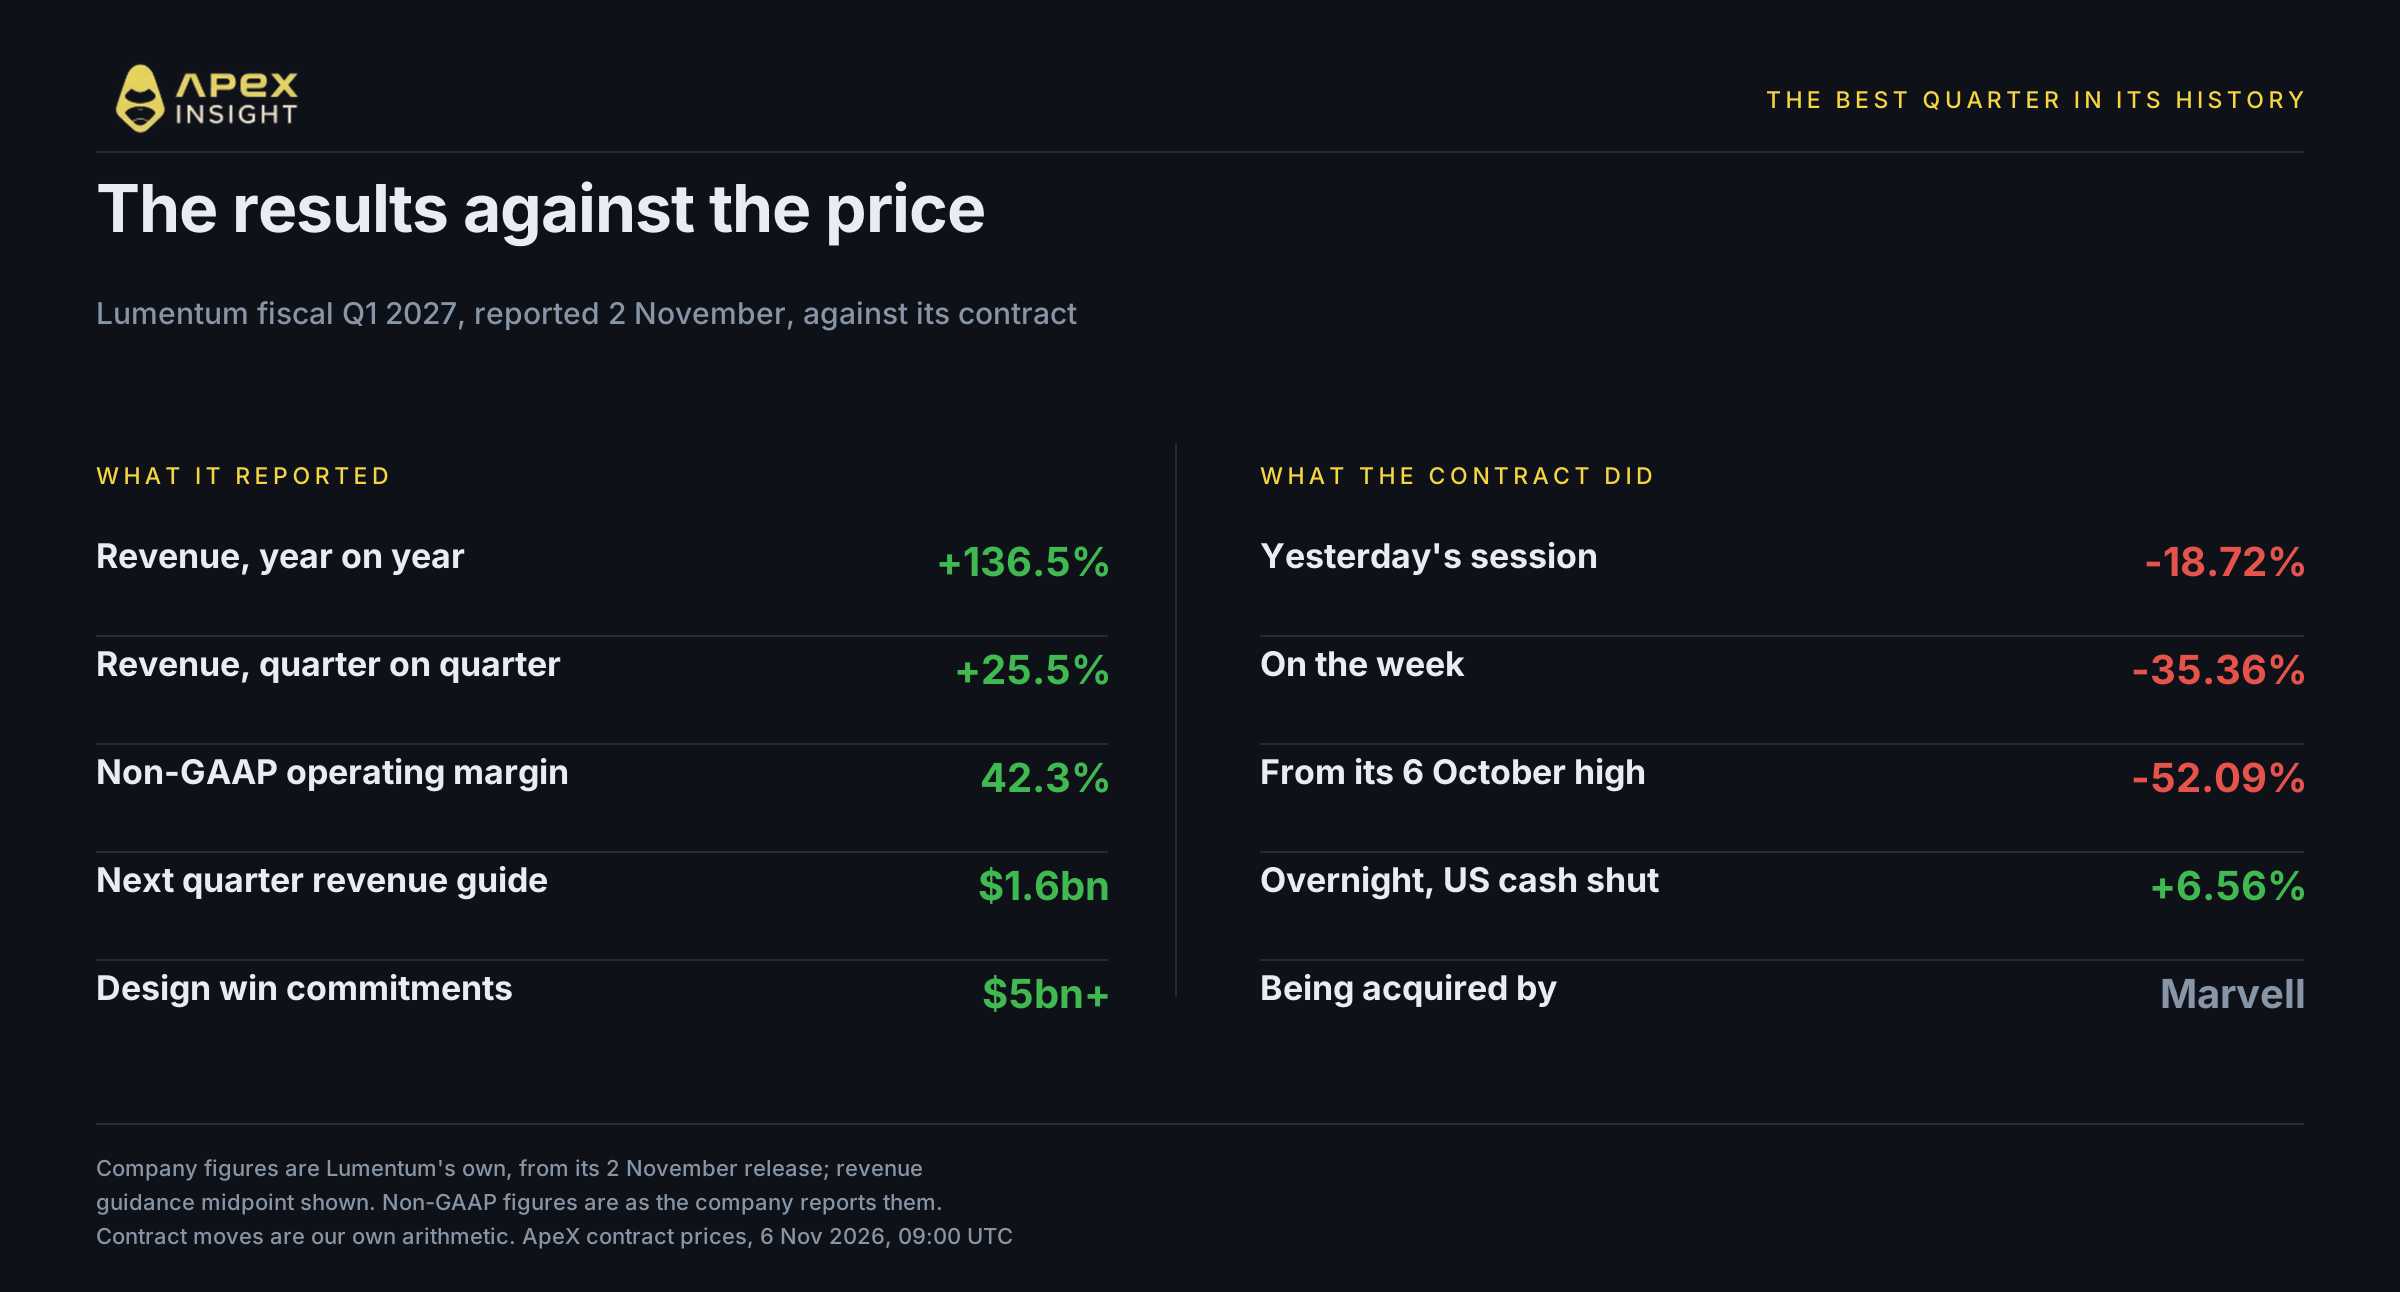
Lumentum 生產在 AI 資料中心內傳輸數據所需的雷射與光學模組。11 月 2 日,公司公布財年第一季業績:淨營收 12.626 億美元,季增 25.5%、年增 136.5%;非 GAAP 稀釋後每股盈餘為 4.57 美元,非 GAAP 毛利率為 53.2%,營業利益率為 42.3%。
展望甚至比本季業績更強。Lumentum 預期財年第二季營收介於 15.75 億至 16.25 億美元,非 GAAP 每股盈餘介於 5.90 至 6.20 美元。執行長 Michael Hurlston 表示,公司「已取得第二個主要 NPO/CPO 設計案,並獲得超過 50 億美元的採購承諾」,預計「第二季按季增加約 3.5 億美元的營收」。
但合約表現完全相反:Lumentum 昨日單日下跌 18.72%,本週下跌 35.36%,較 10 月 6 日高點下跌 52.09%。
一家公司通常不會在營收翻倍時市值腰斬。最一致的解釋是,市場已不再為 AI 基礎設施業績買單,而是在重新評估支撐這些業績的支出能維持多久。這個判斷今天無法證實,但可以確認的是,這次重新定價並非因為數據令人失望。
3. 它們公布了什麼已經不重要
如果只有 Lumentum,這會是 Lumentum 的個別故事。但事實並非如此,而細節比全面下跌更能說明問題。
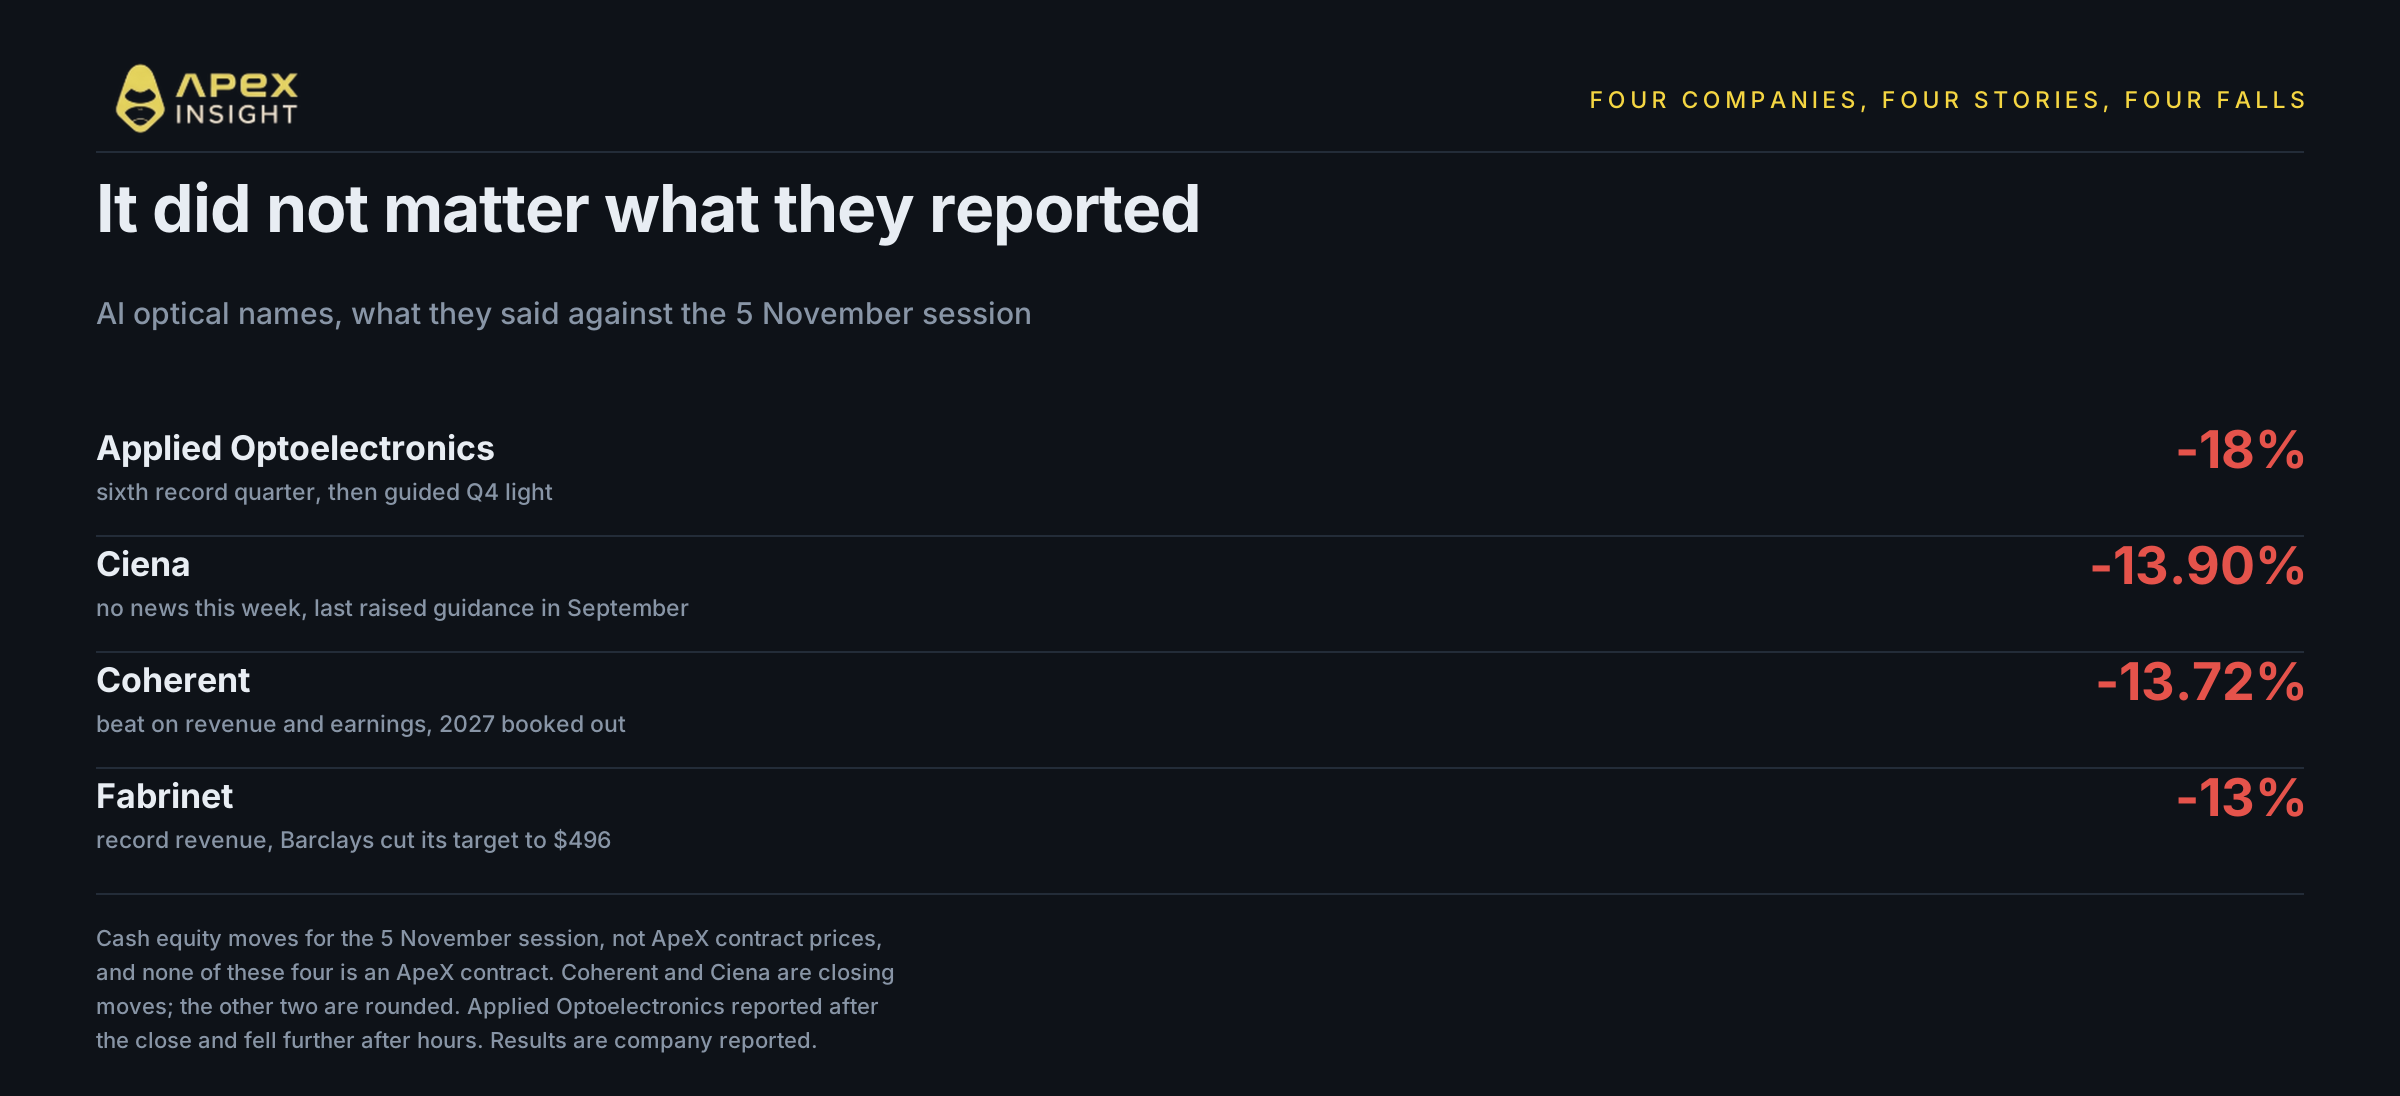
Coherent 公布財年第一季營收 23.7 億美元,高於市場預期的 23.1 億美元;調整後每股盈餘 2.09 美元,也高於預期的 1.97 美元。公司預期下一季營收介於 25.5 億至 27.5 億美元,執行長 Jim Anderson 表示「2027 日曆年基本已被預訂,客戶現在也開始預訂 2028 年」。股價在業績公布後上漲約 5%,但隨後反轉,昨日收跌 13.72%。
Fabrinet 11 月 2 日公布創紀錄季度營收14.745 億美元,年增 50.7%,並高於自身指引。股價下跌約 13%,Barclays 同週將目標價從 739 美元下調至 496 美元,但仍維持 Overweight 評級。
Applied Optoelectronics 讓情況更複雜。股價在交易時段下跌約 18%,收市後才公布營收2.699 億美元,年增約 127%,創連續第六季紀錄;但第四季營收指引為 3.85 億至 4.20 億美元,中位數低於分析師預期,股價盤後再跌。
Ciena 在這段期間完全沒有公布業績,最近一次消息是 9 月上調財年 2026 指引,但股價仍下跌約 13.9%。
因此,四家公司並非因同一個原因下跌。兩家公司明顯超預期,一家公司創紀錄但展望疲弱,另一家完全沒有新消息。它們共同擁有的是終端市場,而非業績結果。
4. 交易採固定比例,與報價的差距正在擴大
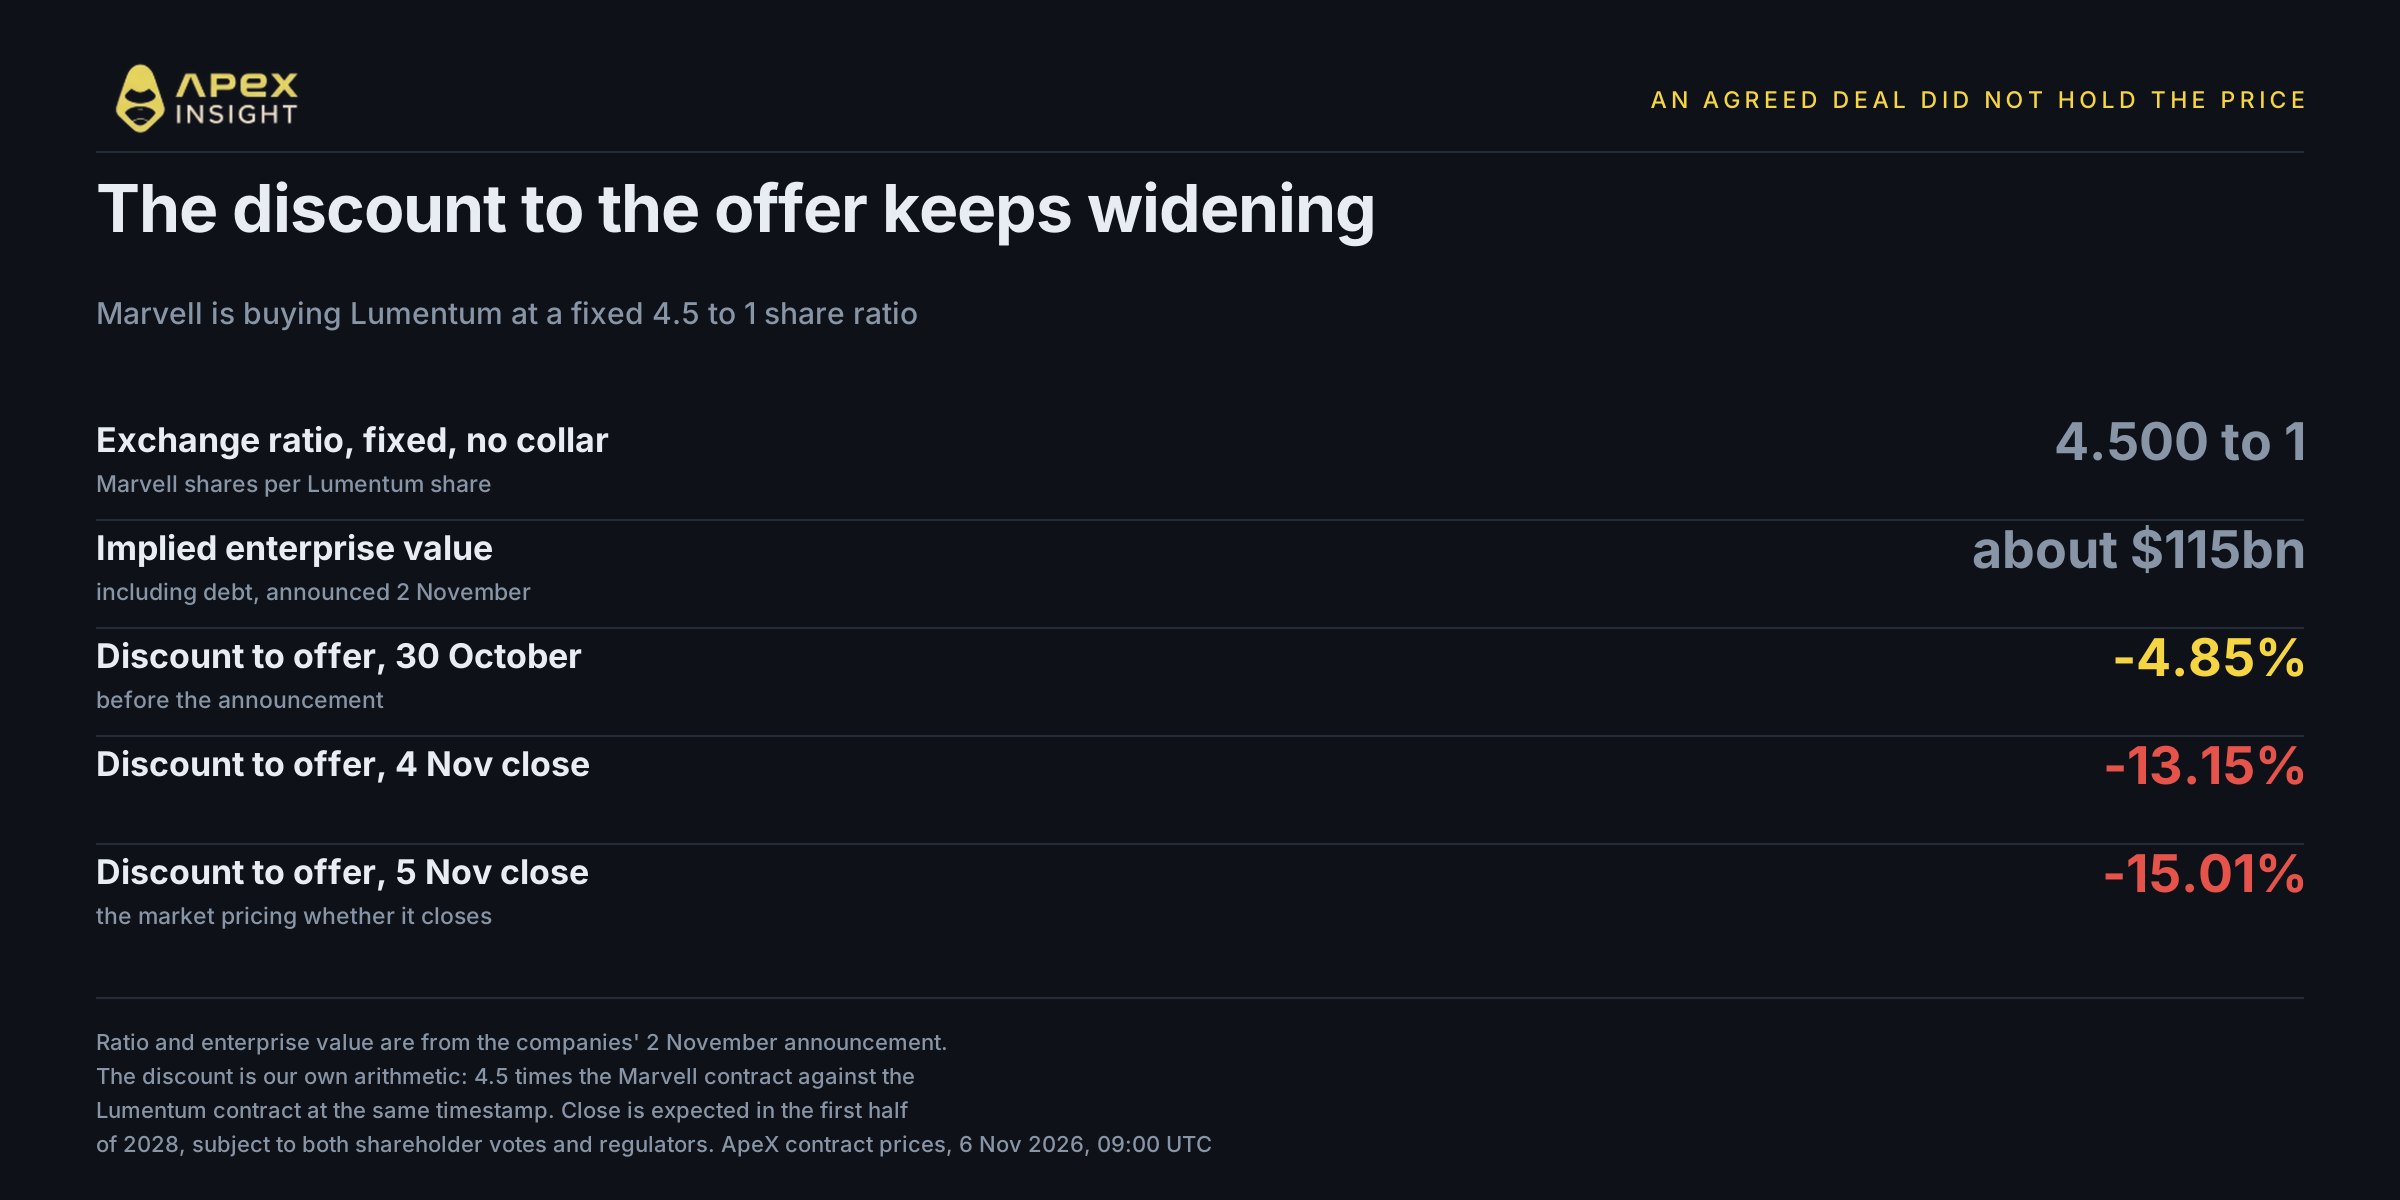
這本應為其中一家公司提供價格支撐,也是本文唯一可以自行計算的數字。
11 月 2 日,Marvell 宣布以每股 Lumentum 換取 4.500 股 Marvell 的固定比例進行全股票收購,沒有價格保護機制,包含債務在內的隱含企業價值約 1,150 億美元。交易預計於 2028 年上半年完成,但須經股東投票及監管批准。Nvidia 是兩家公司的大型股東,3 月分別投資 20 億美元。
產業邏輯相當清楚。BNP Paribas 分析師 Karl Ackerman 指出,Broadcom 目前是唯一將運算與交換晶片及自有雷射結合的供應商,而 Lumentum 將幫助 Marvell 補足這項差距。
固定比例且沒有價格保護機制,意味著報價價值恰好是 Marvell 價值的 4.5 倍,因此標的價格應追蹤收購方。兩者之間的差距,反映市場對交易能否完成的定價。
這個差距正在快速擴大。10 月 30 日公告前,Lumentum 比 Marvell 股價 4.5 倍低 4.85%;11 月 4 日收市時折價為 13.15%;昨晚收市時為 15.01%,今日 09:00 UTC 則為 14.92%。
因此,Lumentum 不只是跟隨板塊下跌。它跌幅大於如今決定其價值的收購方,這反映的是對交易本身的看法,而非光學產業。由於交易預計要到 2028 年才完成,其間還有兩次股東投票及反壟斷審查,折價擴大就是市場以價格表達的疑慮。
5. 合約上漲,而所有開放的現貨市場都在下跌
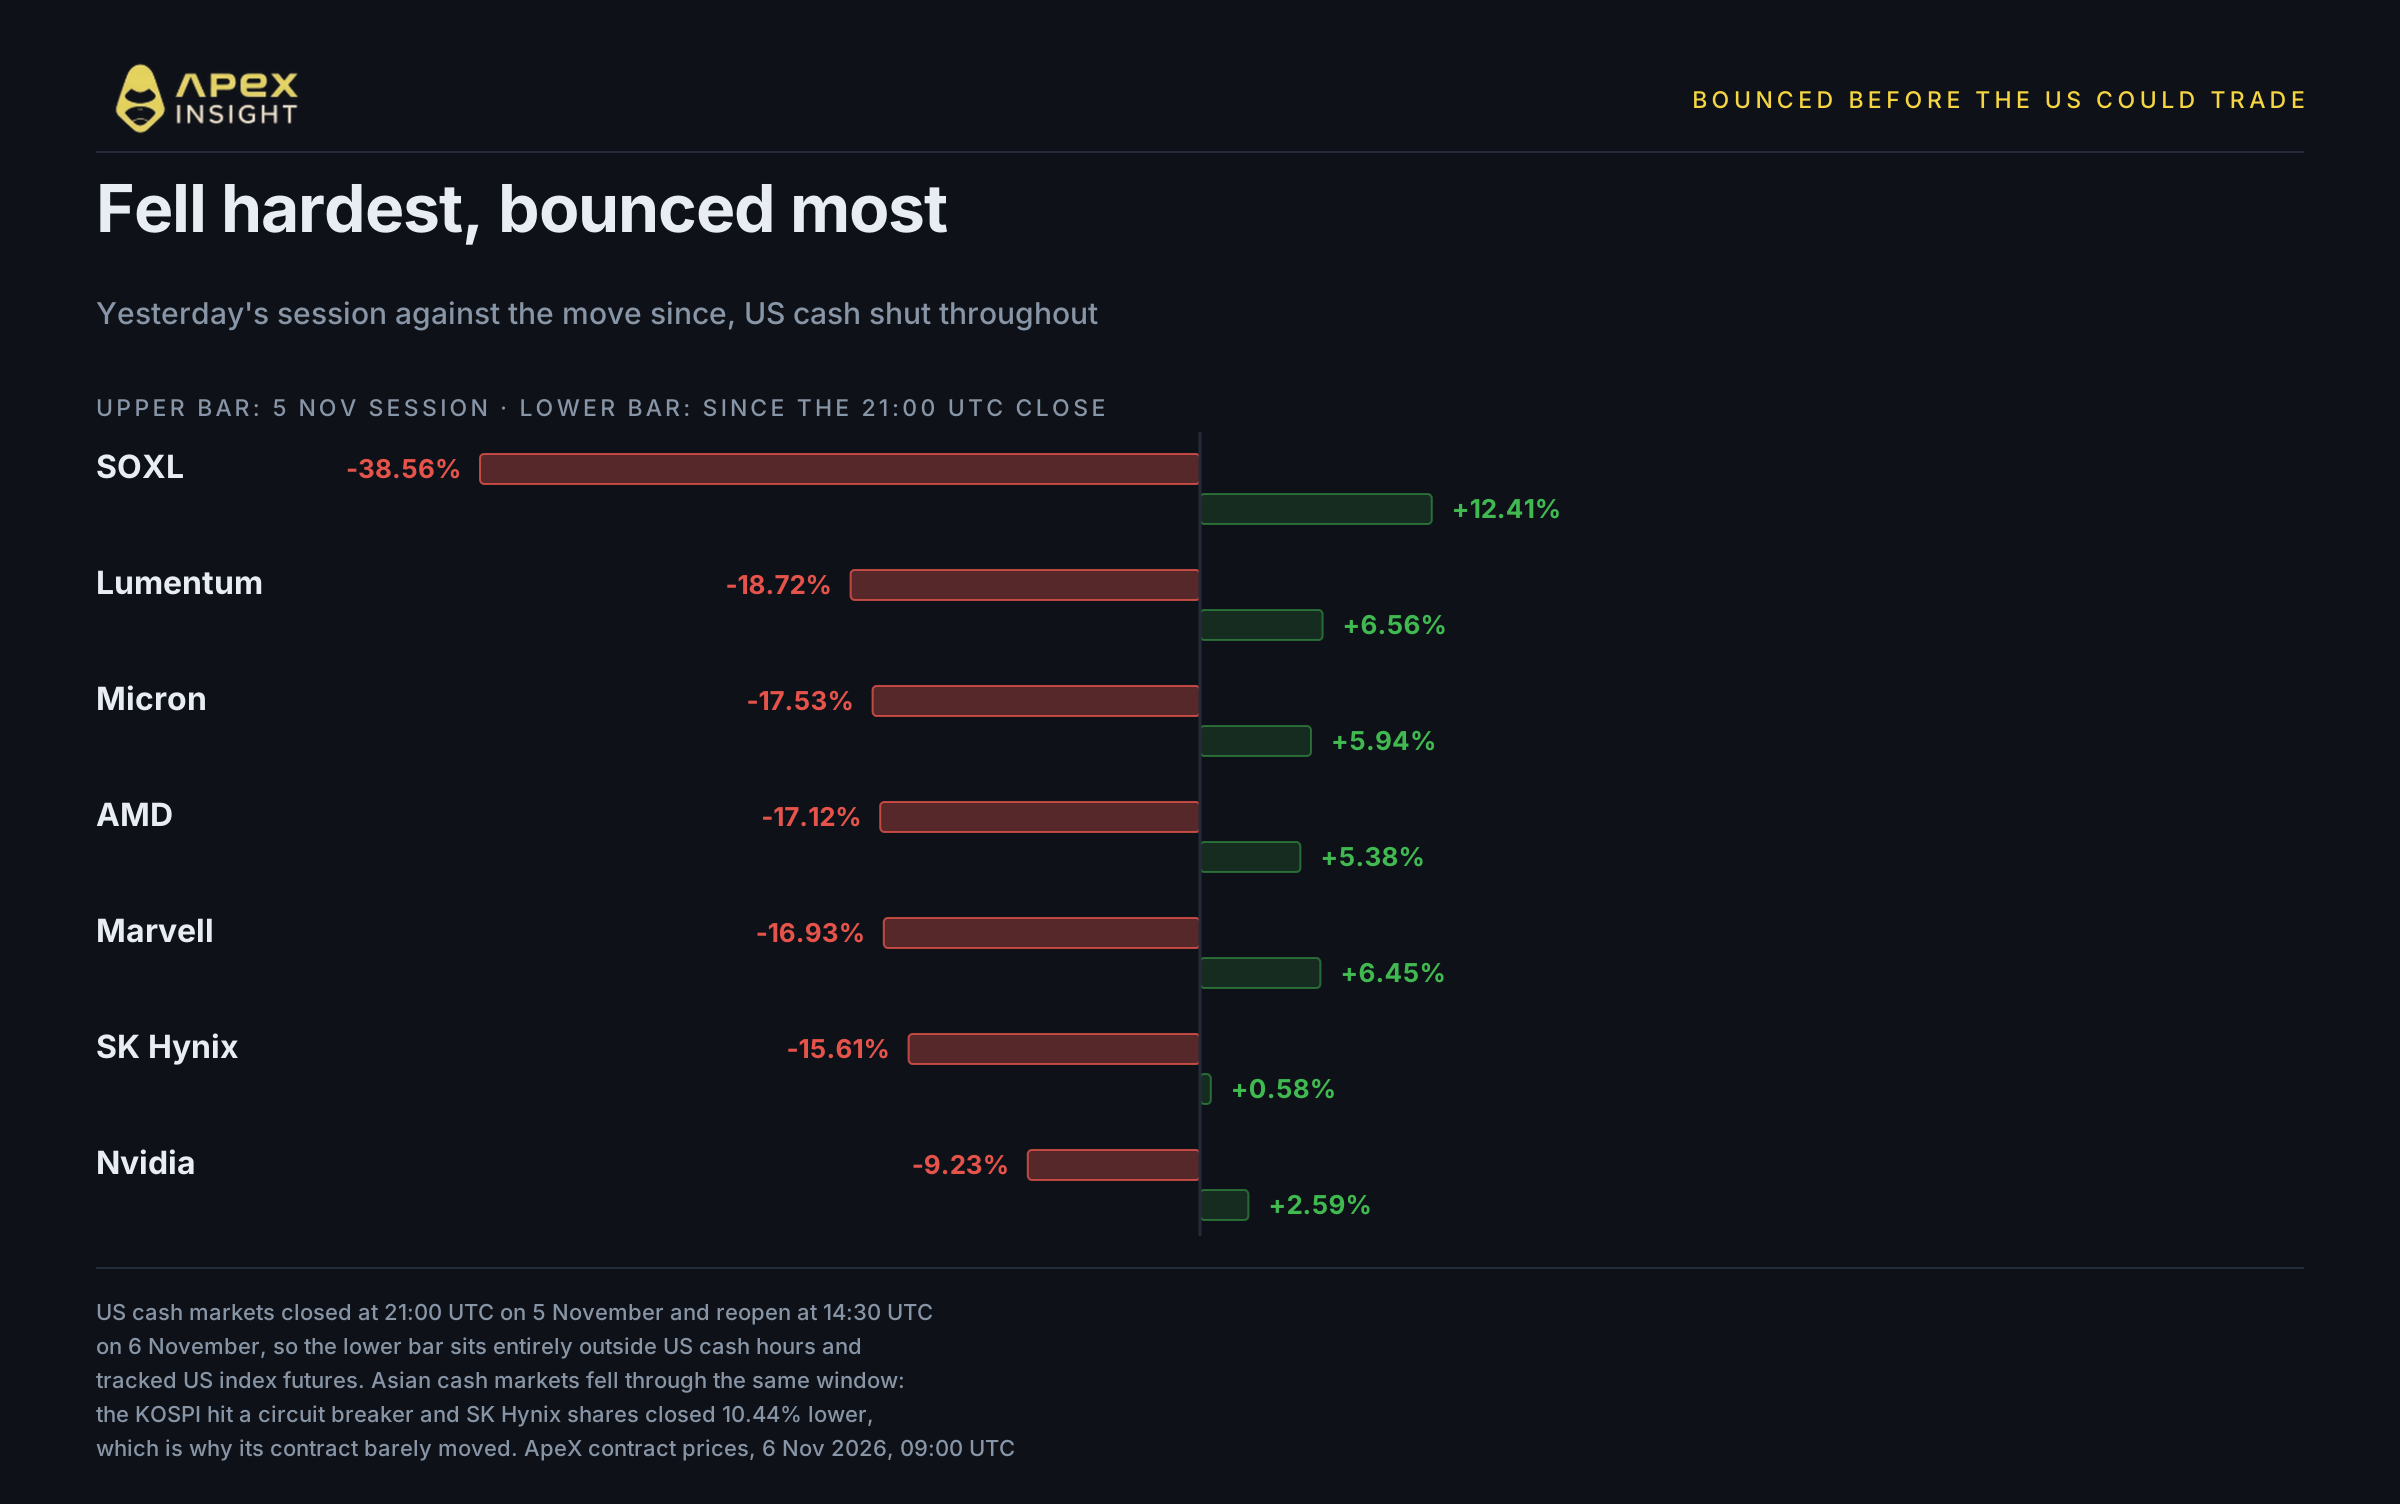
這是只有 24/5 合約才能呈現的部分,而且故事並不簡單。
美國現貨市場昨日 21:00 UTC 收市,今日 14:30 UTC 才重開。在此期間截至 09:00 UTC,ApeX 合約持續上升:SOXL 上漲 12.41%,Lumentum 6.56%,Marvell 6.45%,Micron 5.94%,AMD 5.38%,Intel 4.38%,Broadcom 4.13%,Nvidia 2.59%。
實際開放的現貨市場中,崩跌仍在延續。KOSPI盤中下跌超過 8%,跌破 5,000 點並觸發全市場熔斷,收市下跌 6.02%。SK Hynix 股價收跌 10.44%,Samsung 下跌 6.35%。日經 225 下跌 5.96%,SoftBank 下跌 10.83%,Kioxia 下跌 8.72%。
因此,合約並非跟隨亞洲市場,而是跟隨歐洲早盤期間走高的美國指數期貨。兩個市場在九個小時內給出了相反訊號,與其稱之為復甦,不如準確描述這一點。
將下跌與反彈放在一起看,排序幾乎完全重複,而不是重新洗牌:昨日跌得最重的合約,反彈也最大。SOXL 跌得最深,反彈也最強。
SK Hynix 是例外,也是最具啟發性的例子。其合約上漲 0.58%,但首爾上市股票下跌 10.44%,單一時段出現 11 個百分點的背離。這清楚說明,以美元報價、以指數結算的合約,並不等同於其背後的股票。
這些都不是預測。38% 的交易時段後出現反彈,是流動性稀薄的市場自然會出現的情況,而 14:30 UTC 的美國開市才會由實際成交量檢驗。重點在於,現貨市場投資者無法參與這段波動,而合約持有人則全程處於倉位之中。
6. 數據沒有改變,只有價格改變
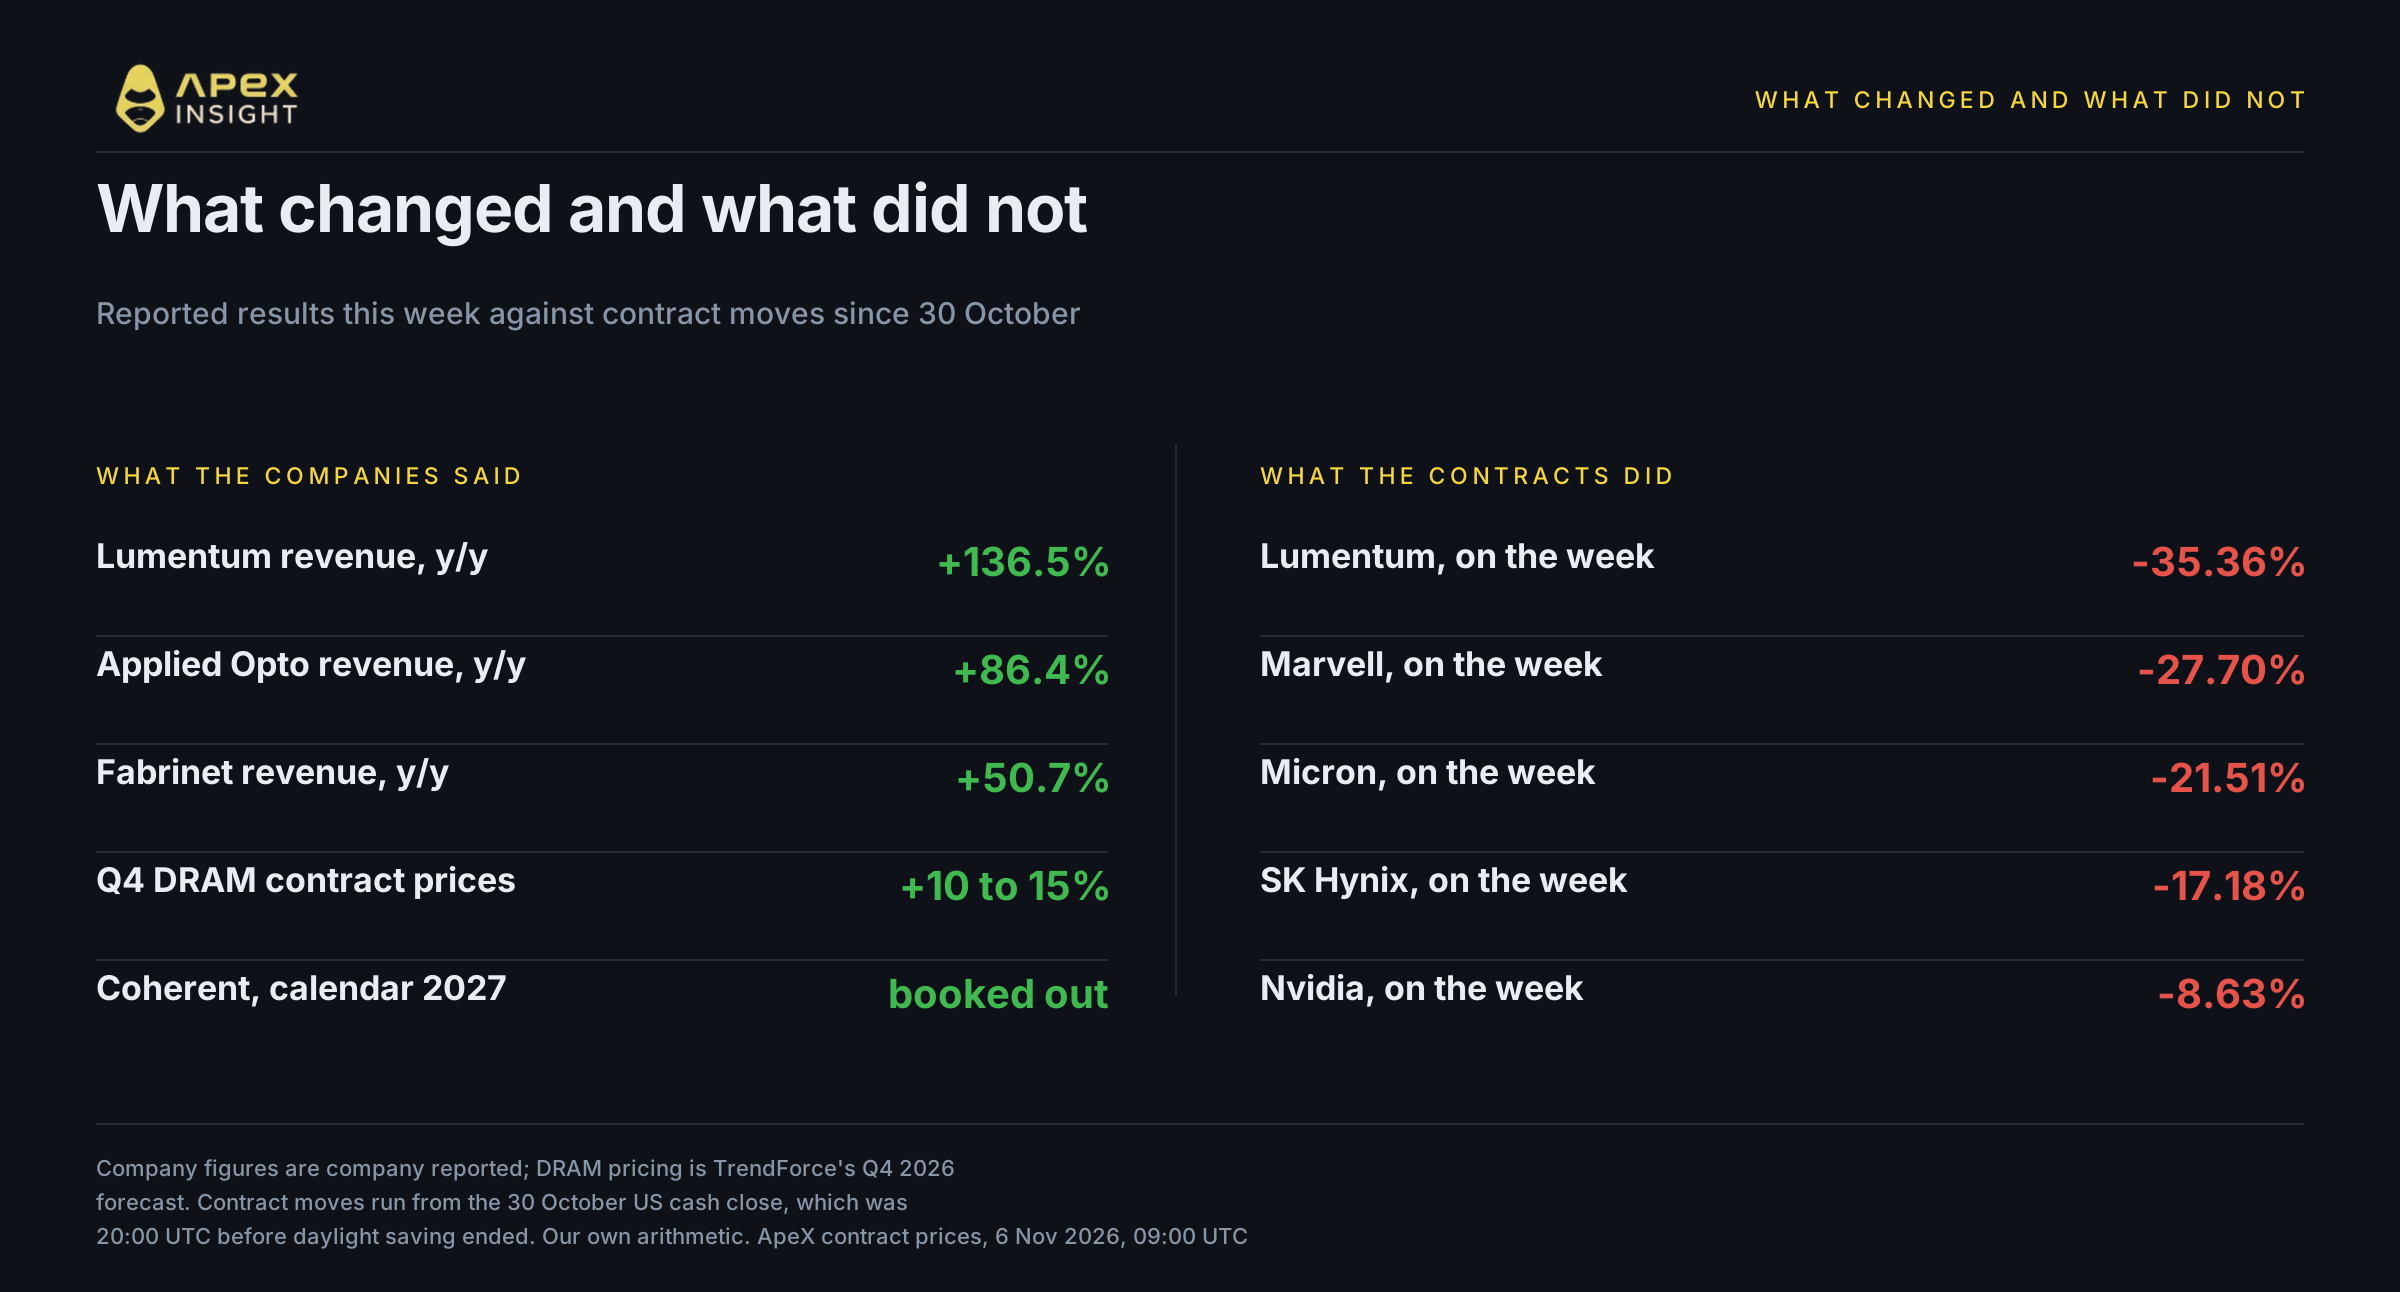
把整週串起來看。
DRAM 合約價格本季上漲 10% 至 15%,NAND flash 上漲 15% 至 20%。Apple 告訴投資者記憶體價格「前所未有」,並下調利潤率以吸收成本。Lumentum 成長 136.5% 且上調展望;Coherent 的訂單已排至 2027 年;Applied Optoelectronics 至 2027 年中前都無法快速擴產;Fabrinet 成長 50.7%。
相比之下,自 10 月 30 日收市以來,Lumentum 下跌 35.36%,Marvell 27.70%,Micron 21.51%,SK Hynix 17.18%,Intel 16.30%,AMD 15.55%,Nvidia 8.63%。
這些跌幅中,只有一個發生在公司發言之後,那就是 Applied Optoelectronics 收市後給出疲弱展望。其餘跌幅都跟隨一項改變市場預期的選舉結果:資料中心獲批的速度可能變慢。但實際上,目前沒有任何審批時程發生變化。
市場做出這樣的反應是有邏輯的。2028 年光學模組需求取決於尚未獲准的資料中心,而建設放緩的項目價值低於不放緩的項目,無論本季數據如何。這種重新定價需要數年才能驗證,也正因如此,價格會先變動,爭論則在之後出現。
連續第三篇文章中,黃金的表現較為平靜。按日曆日計算——對永不休市的市場而言,這是本文慣例——黃金上漲 0.55%。按股票合約相同的 21:00 至 21:00 時段計算,上漲 0.99%,是其中唯一上漲的資產。
交易市場
全天候、每週五天,以最高 50 倍槓桿做多或做空 Lumentum。
光學組合。 一家公司正在收購另一家,但兩者都下跌。
槓桿產品。 3 倍日報酬產品,因此會放大單日跌幅與反彈。持有時間越長,複利通常會使結果偏離累計波動的三倍,且通常不利於持有人。
記憶體股。 週二及週四文章的主題,且仍在下跌。
大型股。 相較上述標的較不受資料中心資本支出影響,因此跌幅較小。
安靜的那個。 當日及本週均上漲。
本文所有 ApeX 價格均為永續合約價格。TradFi 合約以指數而非標的資產結算,ApeX 在自身合約數據中將其與加密貨幣永續合約分開列出。
交易永續期貨具有高度損失風險,槓桿會同時放大收益與損失。本文不構成財務建議。
如需協助,歡迎透過Discord聯絡我們的團隊。
Telegram:https://t.me/ApeXdex
方法論:所有波動均根據 ApeX K 線計算。小時 K 線以起始時間標記,因此 H 時刻的價格是標記為 H-1 的 K 線收盤價;現貨數據為 11 月 6 日標記 08:00 的 K 線收盤價,即 09:00 UTC 的價格。「昨日交易時段」從 11 月 4 日美國現貨收市至 11 月 5 日收市,兩者均為 21:00 UTC。「本週」從 10 月 30 日美國現貨收市至 11 月 6 日 09:00 UTC;10 月 30 日美國收市為 20:00 UTC,夏令時間於 11 月 1 日結束後變為 21:00 UTC,因此區間兩端使用不同時鐘時間。距離高點的數據使用各合約 ApeX 歷史中最高的工作日收盤價;這些合約的歷史始於 2026 年 4 月至 7 月之間,因此是上市以來高點,而非曆年高點。SOXL 不納入距離高點數據,因其 ApeX 歷史始於 2026 年 7 月 10 日,當時板塊已經見頂。所有計算均排除週末收盤,因為股票合約週末成交稀薄。合約波動為我們根據 ApeX 價格自行計算;指數水準、現貨股票波動及公司業績均來自連結來源,不是 ApeX 數據。Coherent、Fabrinet、Applied Optoelectronics 及 Ciena 的現貨股票百分比為可取得收盤價時的收盤波動,並四捨五入。黃金持續交易,因此標題數據採日曆日而非美國現貨時段,文中同時提供兩種計算方式。Lumentum、Coherent、Applied Optoelectronics、Fabrinet 及 Ciena 的業績由公司公布。Marvell 與 Lumentum 的換股比例及企業價值來自兩家公司 11 月 2 日的公告;報價折價為我們自行計算,以同一時間戳的 Marvell 合約價格乘以 4.5,再與 Lumentum 合約價格比較。數據截至 2026 年 11 月 6 日 09:00 UTC。