


週三,SK Hynix 公布了公司史上最佳季度業績。
營收達104.6 兆韓元,公司首次在單季突破 100 兆韓元;營業利益為83.3 兆韓元;營業利益率為80%。這是製造業幾乎難以見到的數字。換算成美元,三個月內約有780 億美元營收與 620 億美元營業利益。
兩天後,股價下跌 7%,收於 1,418,000 韓元,較6 月下旬盤中創下的高點低約 53%。
這個落差就是故事的核心。市場並未爭論 SK Hynix 是否賺錢,而是在爭論這些獲利能維持多久。
本文將說明公司公布的業績、股價走勢,以及市場擔心的三件事。看多理由也存在,而且比股價圖表顯示的更有力。
1. SK Hynix 實際公布了什麼
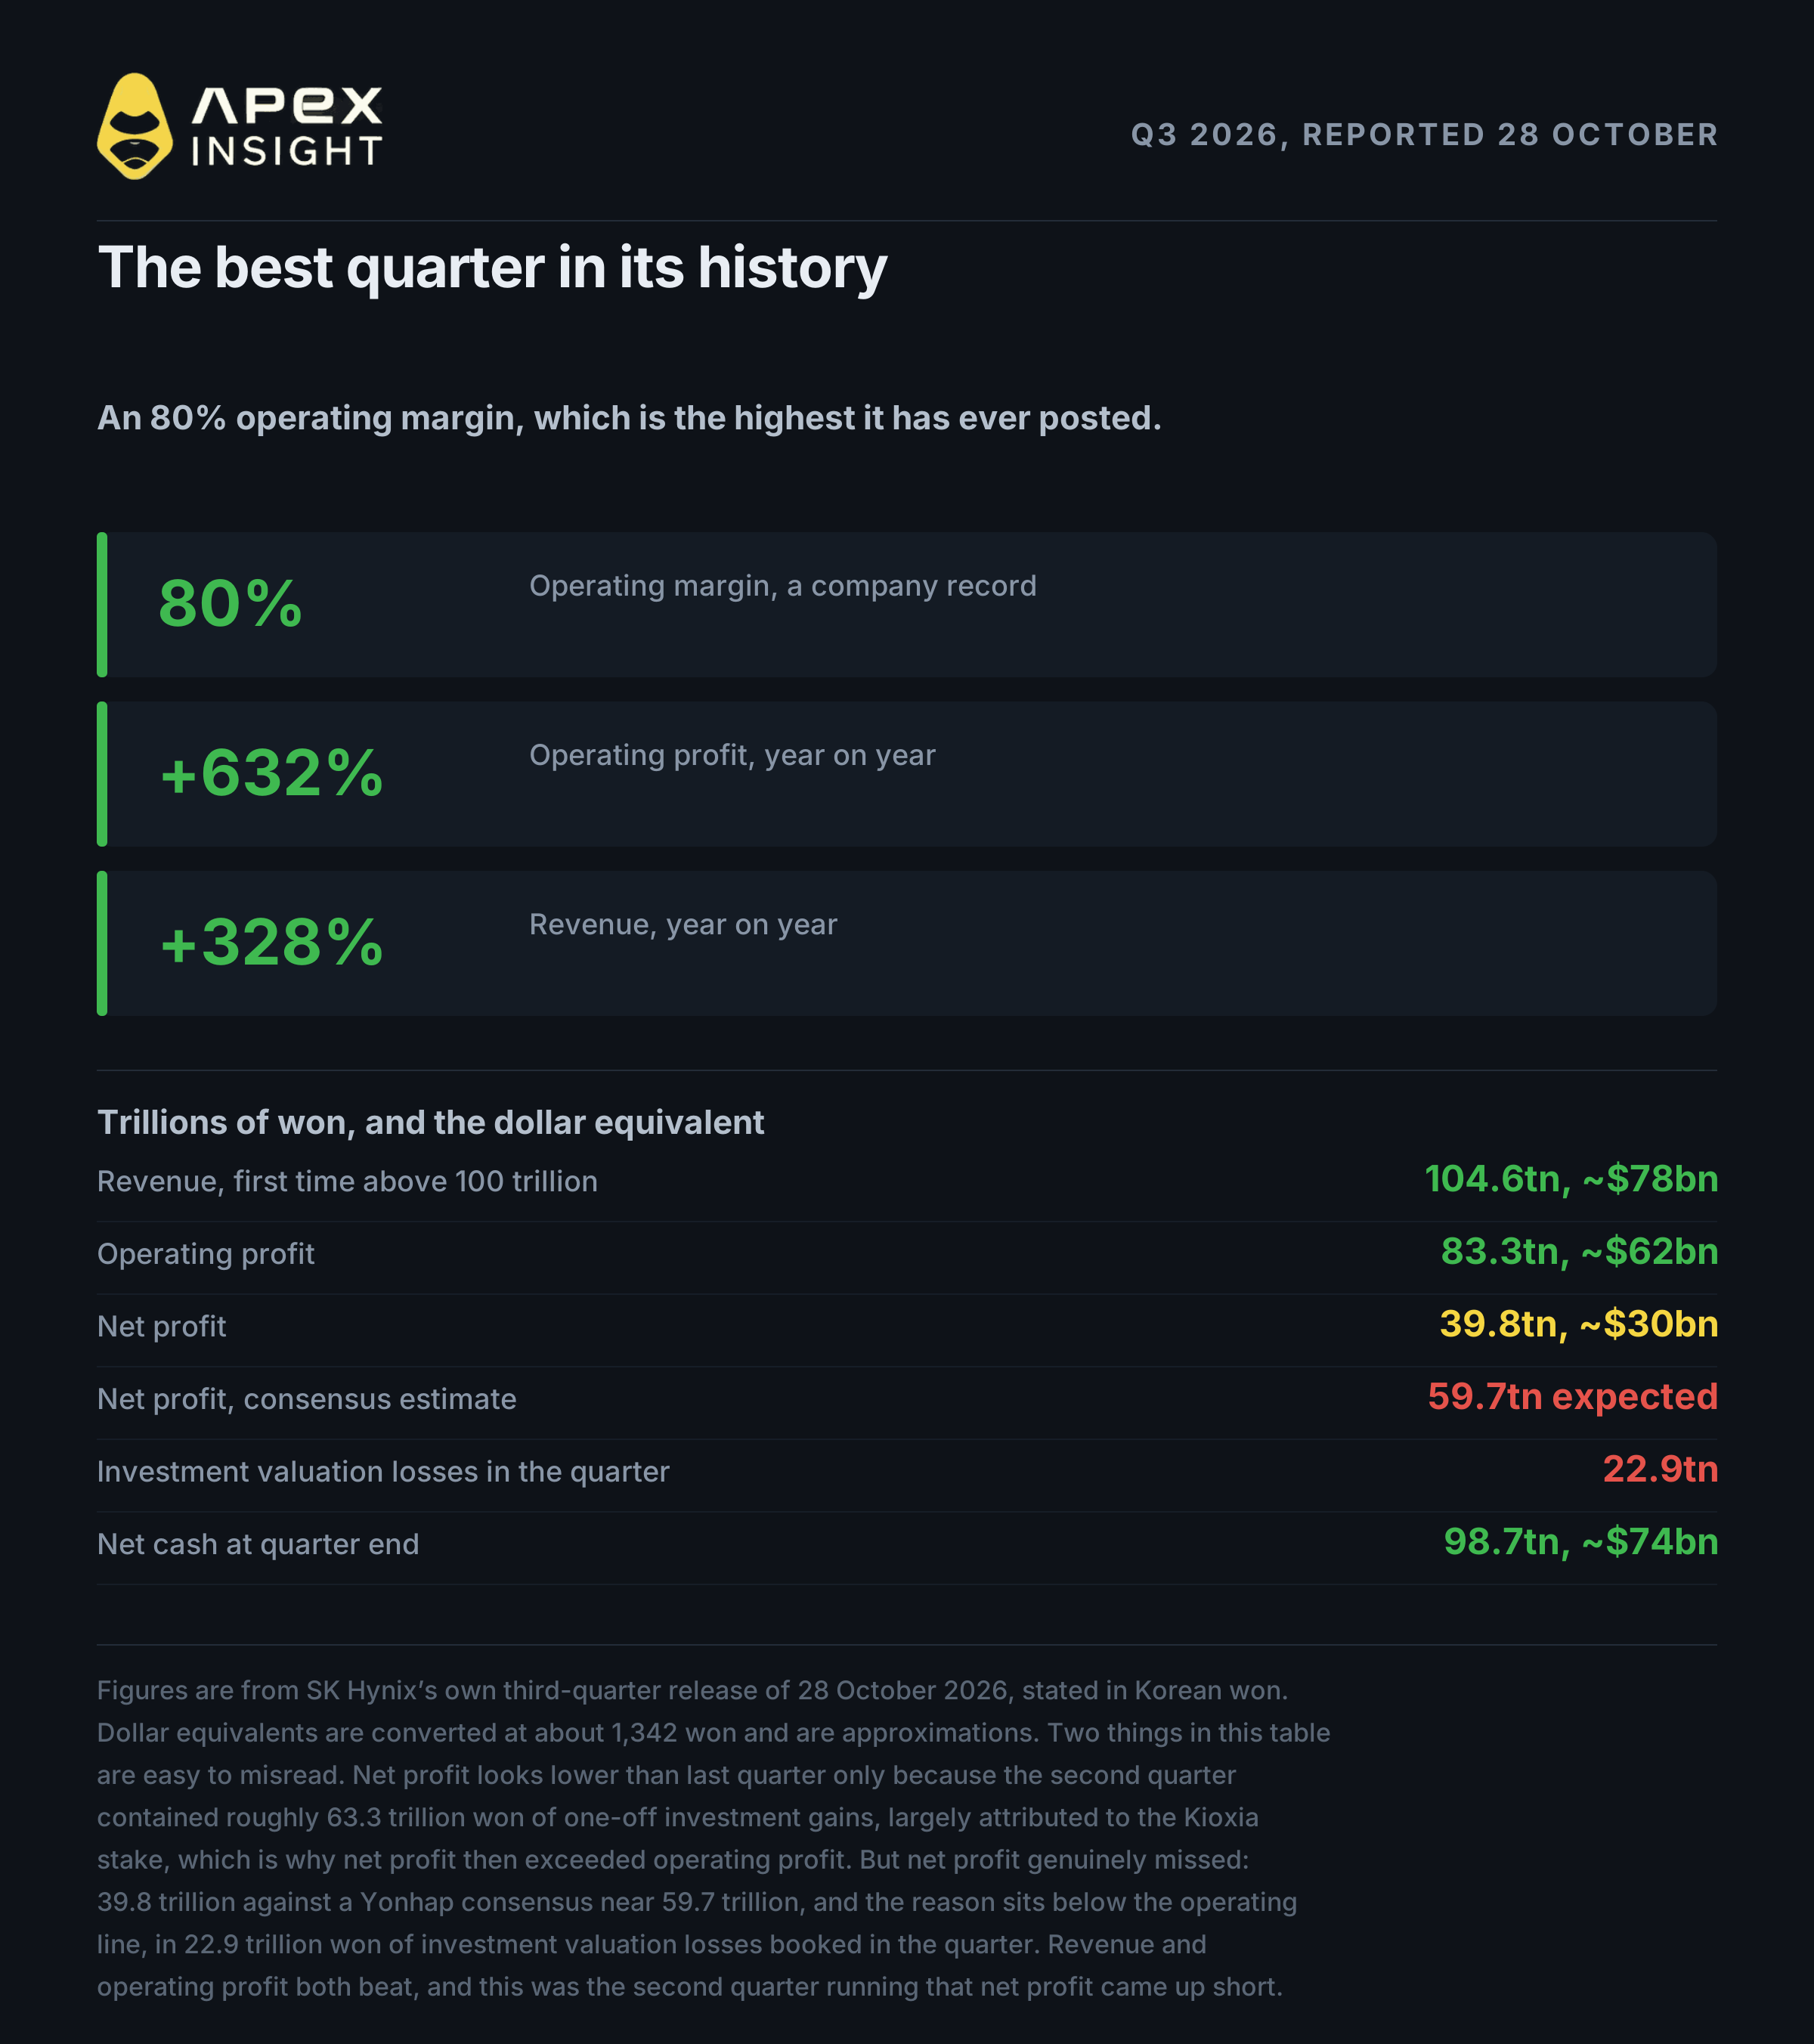
根據公司自己的業績公告,數字以兆韓元計:
項目 | 2026 年第三季 | 2026 年第二季 | 2025 年第三季 |
|---|---|---|---|
營收 | 104.6 | 79.3 | 24.4 |
營業利益 | 83.3 | 60.5 | 11.4 |
營業利益率 | 80% | 76% | 47% |
淨利 | 39.8 | 93.9 | 12.6 |
營收年增328%,營業利益年增632%,兩者都創下公司紀錄;80% 的利益率也是 SK Hynix 歷來公布的最高水準。
表中有兩點需要先解釋。
淨利看似崩跌,但並非如此。第二季包含約 63.3 兆韓元的一次性投資出售及重估收益,主要與公司持有的 Kioxia 股份有關,因此當季淨利高於營業利益。拿兩季淨利比較,等於把正常季度與含有意外收益的季度相比。
淨利仍低於預期,原因在營業線以下。淨利為 39.8 兆韓元,遠低於分析師預期的約 59.7 兆韓元。該季度錄得22.9 兆韓元投資估值損失,造成大部分差距。營收與營業利益都超出預期,因此同一份公告中同時出現創紀錄的營運數字與低於預期的最終獲利。
業績動力包括:DRAM 平均售價較前季上升約二十幾個百分點,出貨位元數增加約 10%;伺服器 DDR5 出貨量增逾 40%。季度末淨現金達98.7 兆韓元,約 740 億美元,幾乎等同於沒有負債。
業績公布當天市場表示歡迎,SK Hynix 上漲10.89%,KOSPI 上漲 6.63%,十個交易日來首次重新站上 6,000 點。
但這只維持了兩天。
2. 股價講述了不同的故事
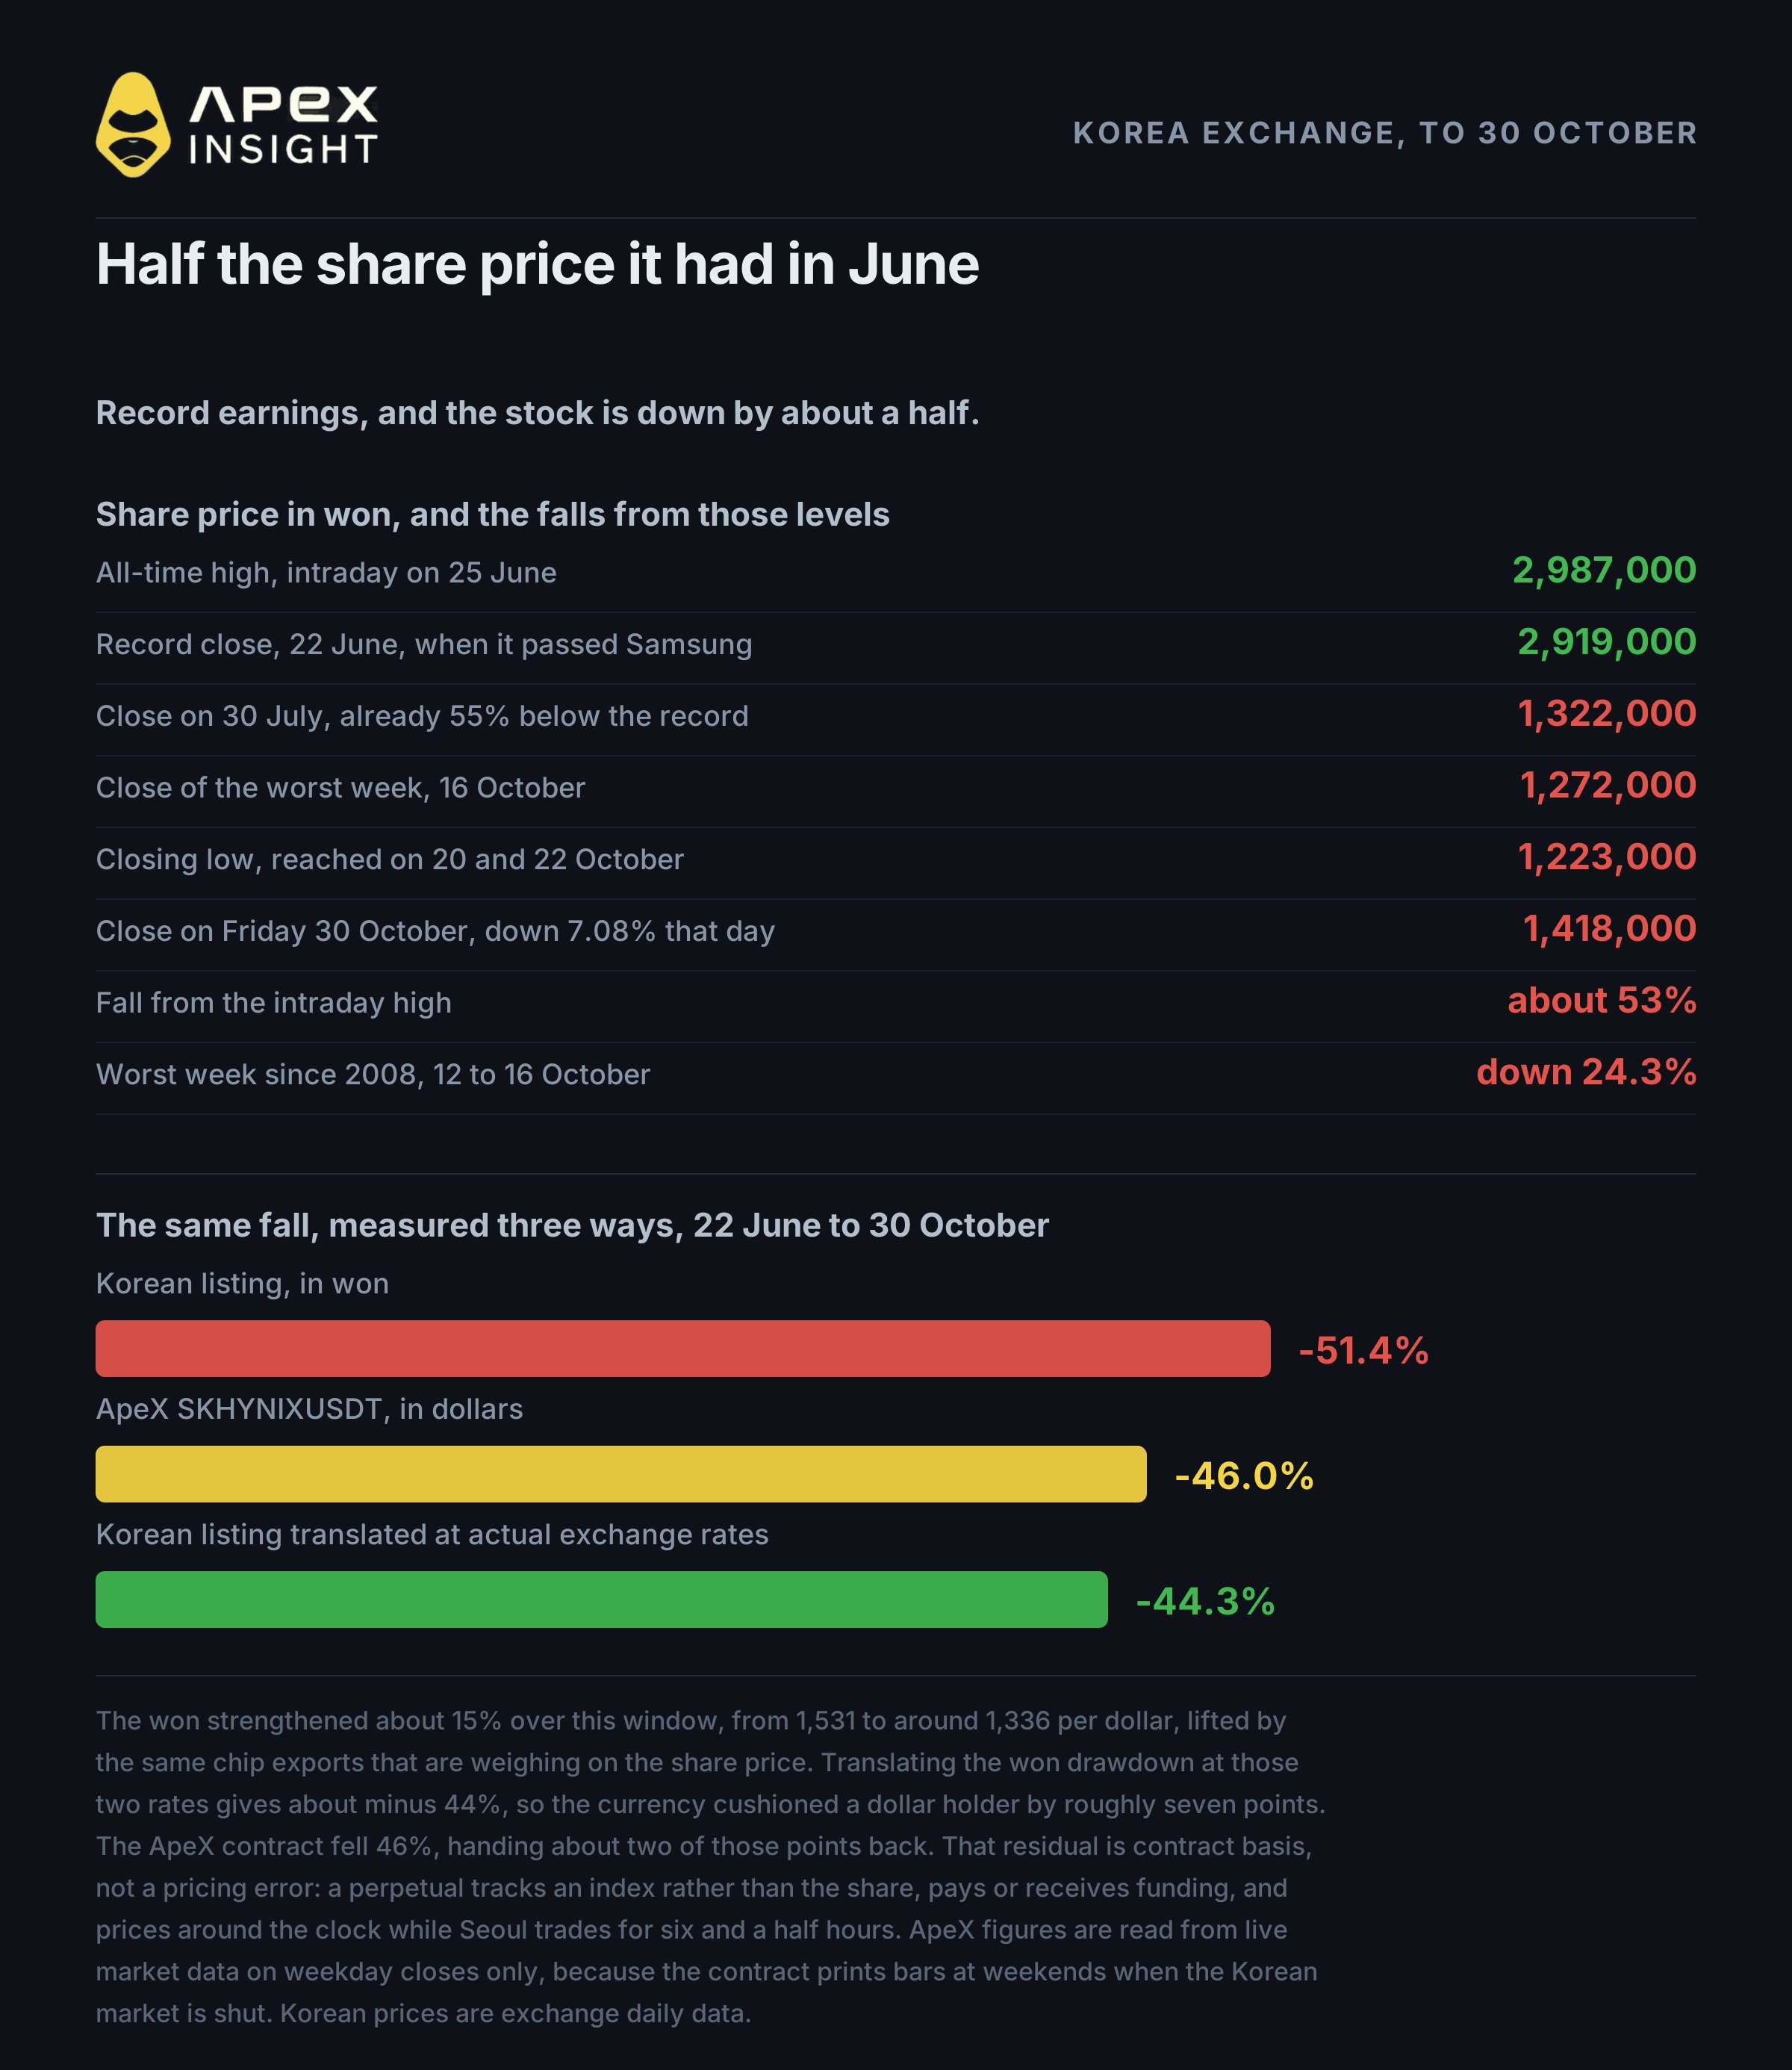
SK Hynix 於6 月 25 日盤中觸及 2,987,000 韓元的歷史高點。6 月 22 日的歷史收盤高點為 2,919,000 韓元,當天公司短暫超越 Samsung Electronics,首次成為 KOSPI 市值最高的公司,結束 Samsung 約 25 年的領先。
週五收於1,418,000 韓元,較盤中紀錄高點下跌約53%。
大部分跌幅在 7 月底前已經發生。7 月 30 日股價收於 1,322,000 韓元,較 6 月 22 日的紀錄收盤價低約 55%。10 月並未造成這次回撤,而是重新測試了三個月前基本完成的跌勢。
10 月的波動仍然劇烈。10 月 12 至 16 日當週下跌24.3%,為 2008 年以來最差的一週,收於 1,272,000 韓元。下週收盤低點為 1,223,000 韓元,10 月 20 日與 22 日都曾觸及;10 月 23 日盤中最低為 1,171,000 韓元。之後在業績公布前連續兩個交易日反彈,10 月 27 日上漲 5.2%,公布當日上漲 10.9%;接著週五股價下跌 7.08%,KOSPI 下跌 3.48%。
週五的下跌並非由 SK Hynix 本身造成。Alphabet 前一晚公布業績,股價下跌12.64%,創史上最差單日表現,也拖累整個 AI 板塊。首爾市場中,外資淨賣出 1.62 兆韓元韓國股票。市場普遍認為,AI 與半導體的投資者情緒已經轉弱。
需要明確指出:Binance 遭駭並不是這次下跌的原因。盜竊事件於 10 月 29 日 20:05 UTC 開始,當時美股已收盤五分鐘,因此 Alphabet 的跌勢早已完成。加密貨幣清算規模也不足以推動股票市場。週五下跌的共同原因,是市場約以 86% 機率定價 12 月聯準會升息,這會壓低各類長久期資產。
同一支股票,三個不同數字
只有交易合約而非股票掛牌時,才會看到這一點。
在 ApeX 上,同一段跌幅為 46%。
ApeX 的 SKHYNIXUSDT 週五收於1,041.80,相較 6 月 22 日工作日收盤高點1,929.99,跌幅為46.0%。同一期間,韓國掛牌股票以韓元計下跌51.4%。
大部分差距來自匯率。合約以美元定價,標的以韓元定價,因此持有合約同時也是持有韓元部位。自 6 月 22 日起,韓元兌美元升值約15%,從 1,531 升至約 1,336;而推動韓元走強的正是支撐股價的因素:10 月前 20 天半導體出口年增222.5%。
用這兩個匯率換算韓元跌幅,約為44% 負回報。合約跌了 46%,因此匯率約為美元持有人緩衝 7 個百分點,而合約又返還了其中約兩個百分點。
這兩個百分點值得注意。外國掛牌股票的永續合約並不是單純的匯率換算版本:它追蹤指數而非股票,會支付或收取資金費率,並且全天候定價,而首爾市場每天只交易六個半小時。
3. 擔憂一:價格漲幅正在放緩
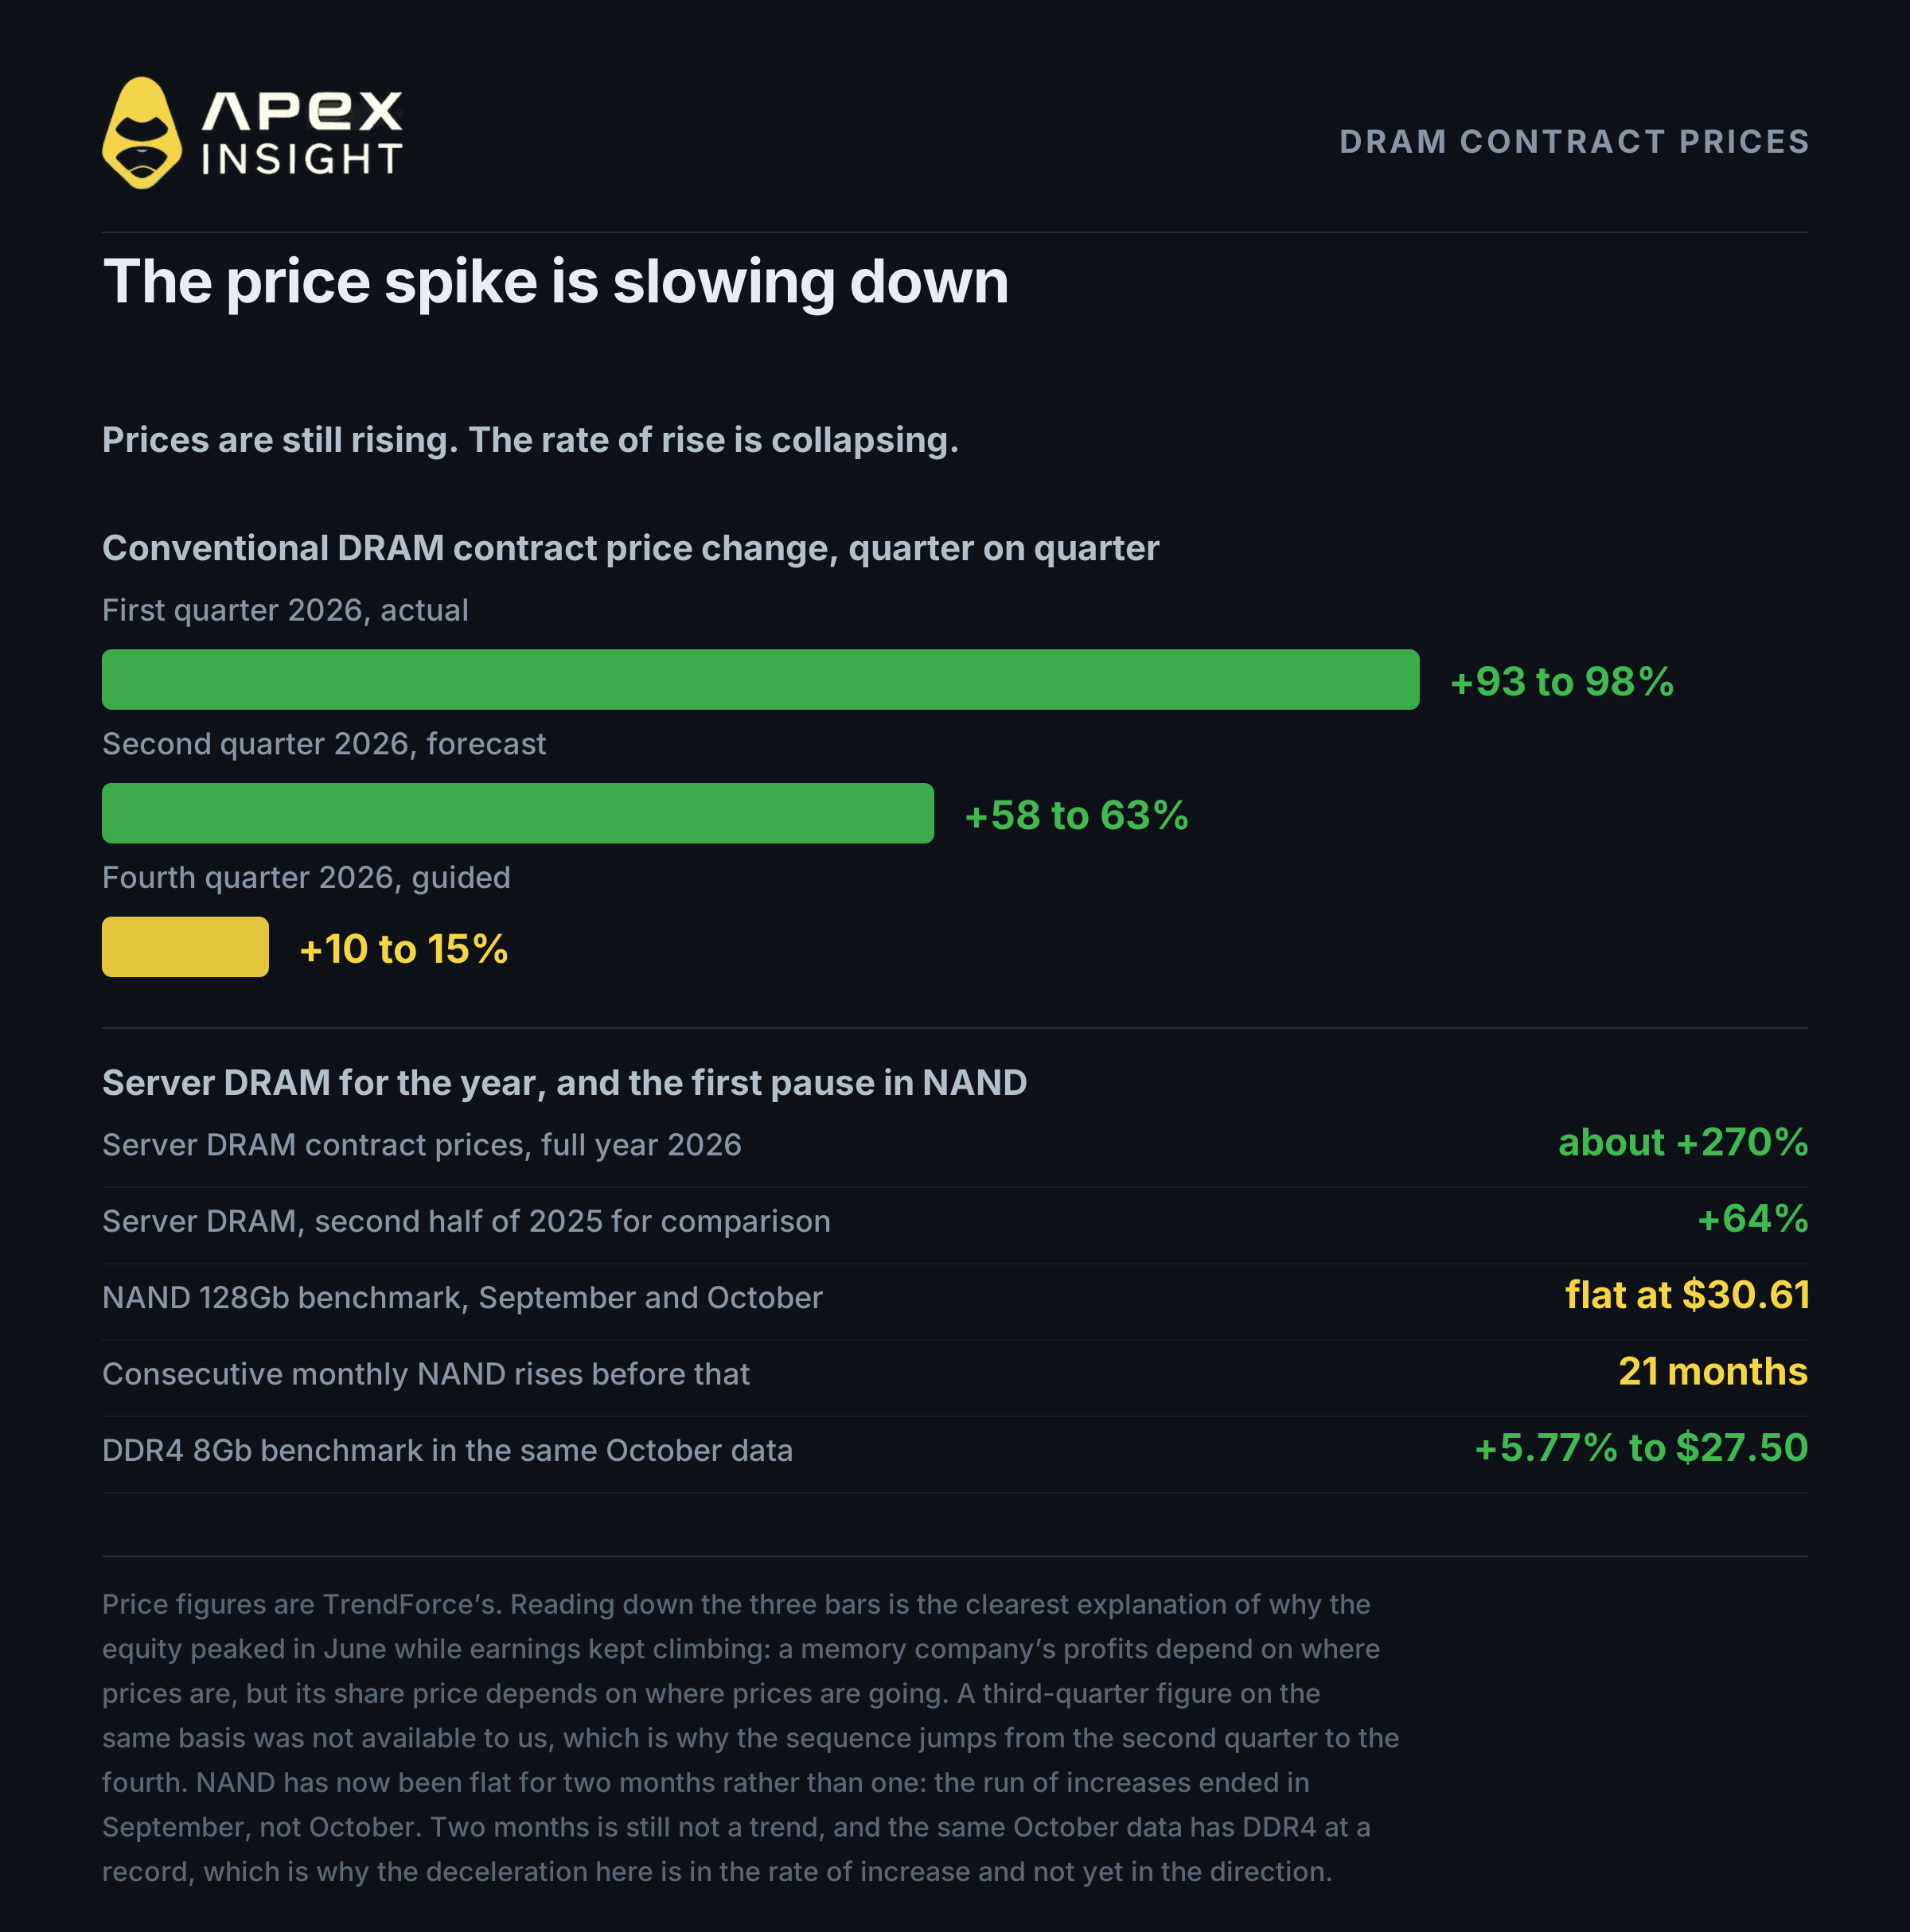
記憶體的故事在於價格,而價格仍在上升,只是速度慢了許多。
季度 | 傳統 DRAM 合約價格變化 |
|---|---|
2026 年第一季 | +93% 至 +98% |
2026 年第二季 | +58% 至 +63%(預測) |
2026 年第四季 | +10% 至 +15%(指引) |
這些是 TrendForce 的數據。伺服器 DRAM 合約價格預計 2026 年全年上升約270%。沿著表格往下看,就能理解股價為何在 6 月見頂:變化率早於價格見頂。記憶體公司的獲利取決於價格所在位置,而記憶體股價取決於價格將往哪裡走。
NAND 也出現初步見頂跡象。128Gb 基準價格 10 月持平於 30.61 美元,連續第二個月持平,此前曾連續上漲 21 個月。兩個月尚不足以構成趨勢,但這是近兩年來首次停頓。
另一方面,DDR4 8Gb 基準價格同月上漲 5.77%,創紀錄達 27.50 美元。放緩的是漲幅,不是方向。
4. 擔憂二:領先優勢正在縮小
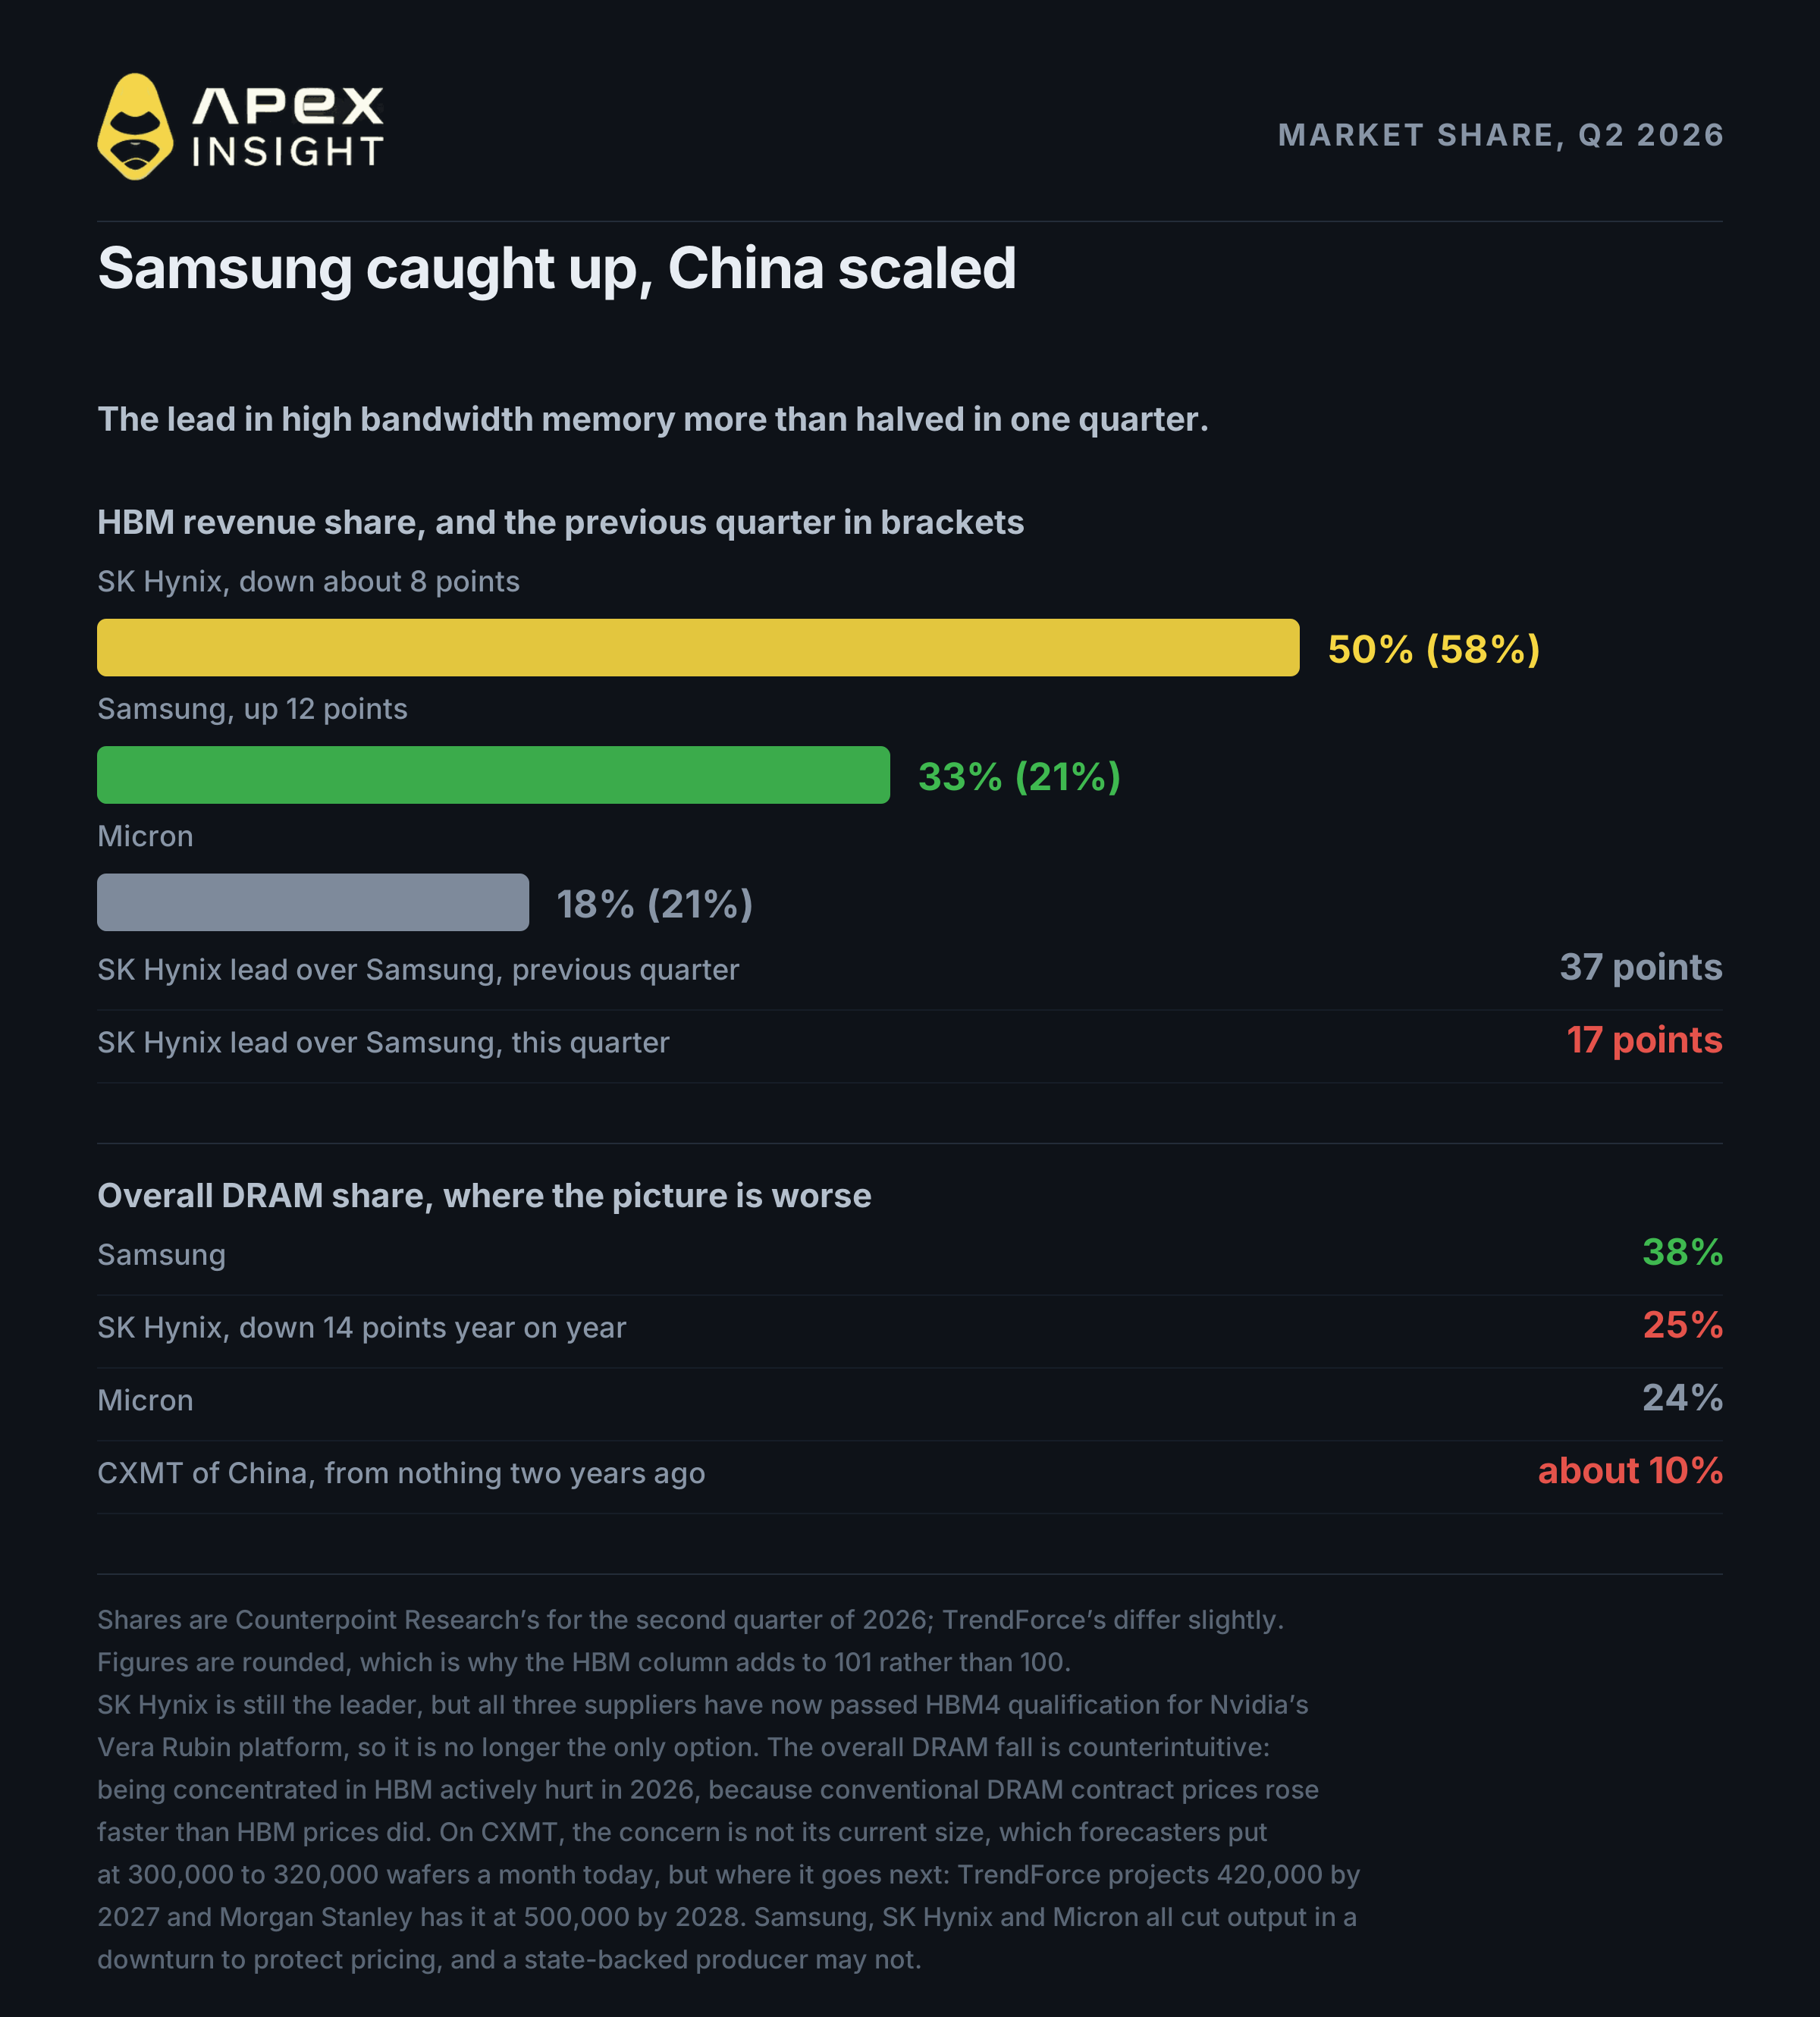
過去兩年,這項交易的簡單說法是 SK Hynix 擁有高頻寬記憶體,其他公司正在追趕。這已不再準確。
Counterpoint Research 公布的第二季 HBM 營收市占率如下:
2026 年第二季 | 前一季 | |
|---|---|---|
SK Hynix | 50% | 約 58% |
Samsung | 33% | 21% |
Micron | 18% | 約 21% |
數字經過四捨五入,因此目前欄位合計為 101%。
Samsung 在單季內將差距從37 個百分點縮小至 17 個百分點。SK Hynix 仍是領導者,但已不再是唯一選擇。
在整體 DRAM 市場,Counterpoint 給予 Samsung 38%、SK Hynix 25%,後者年減 14 個百分點。可能的原因是 SK Hynix 的 HBM 比重在 2026 年反而傷害了公司,因為傳統 DRAM 價格上升速度快於 HBM 合約價格,而 HBM 價格由長期協議設定,落後於現貨市場。
中國也是另一項變數。CXMT 現在擁有約 10% 的 DRAM 市場,兩年前幾乎沒有影響力;其第二季完成約 16 奈米級製程,良率超過 90%。其月產量估計約 30 萬至 32 萬片晶圓,TrendForce 預測 2027 年將達 42 萬片,Morgan Stanley 則預測 2028 年達 50 萬片。
CXMT 的結構性影響不在於目前規模,而在於 Samsung、SK Hynix 和 Micron 都會在下行週期削減產量以保護價格,而在國家目標下營運的公司未必會這樣做。
5. 擔憂三:誰來支付這一切
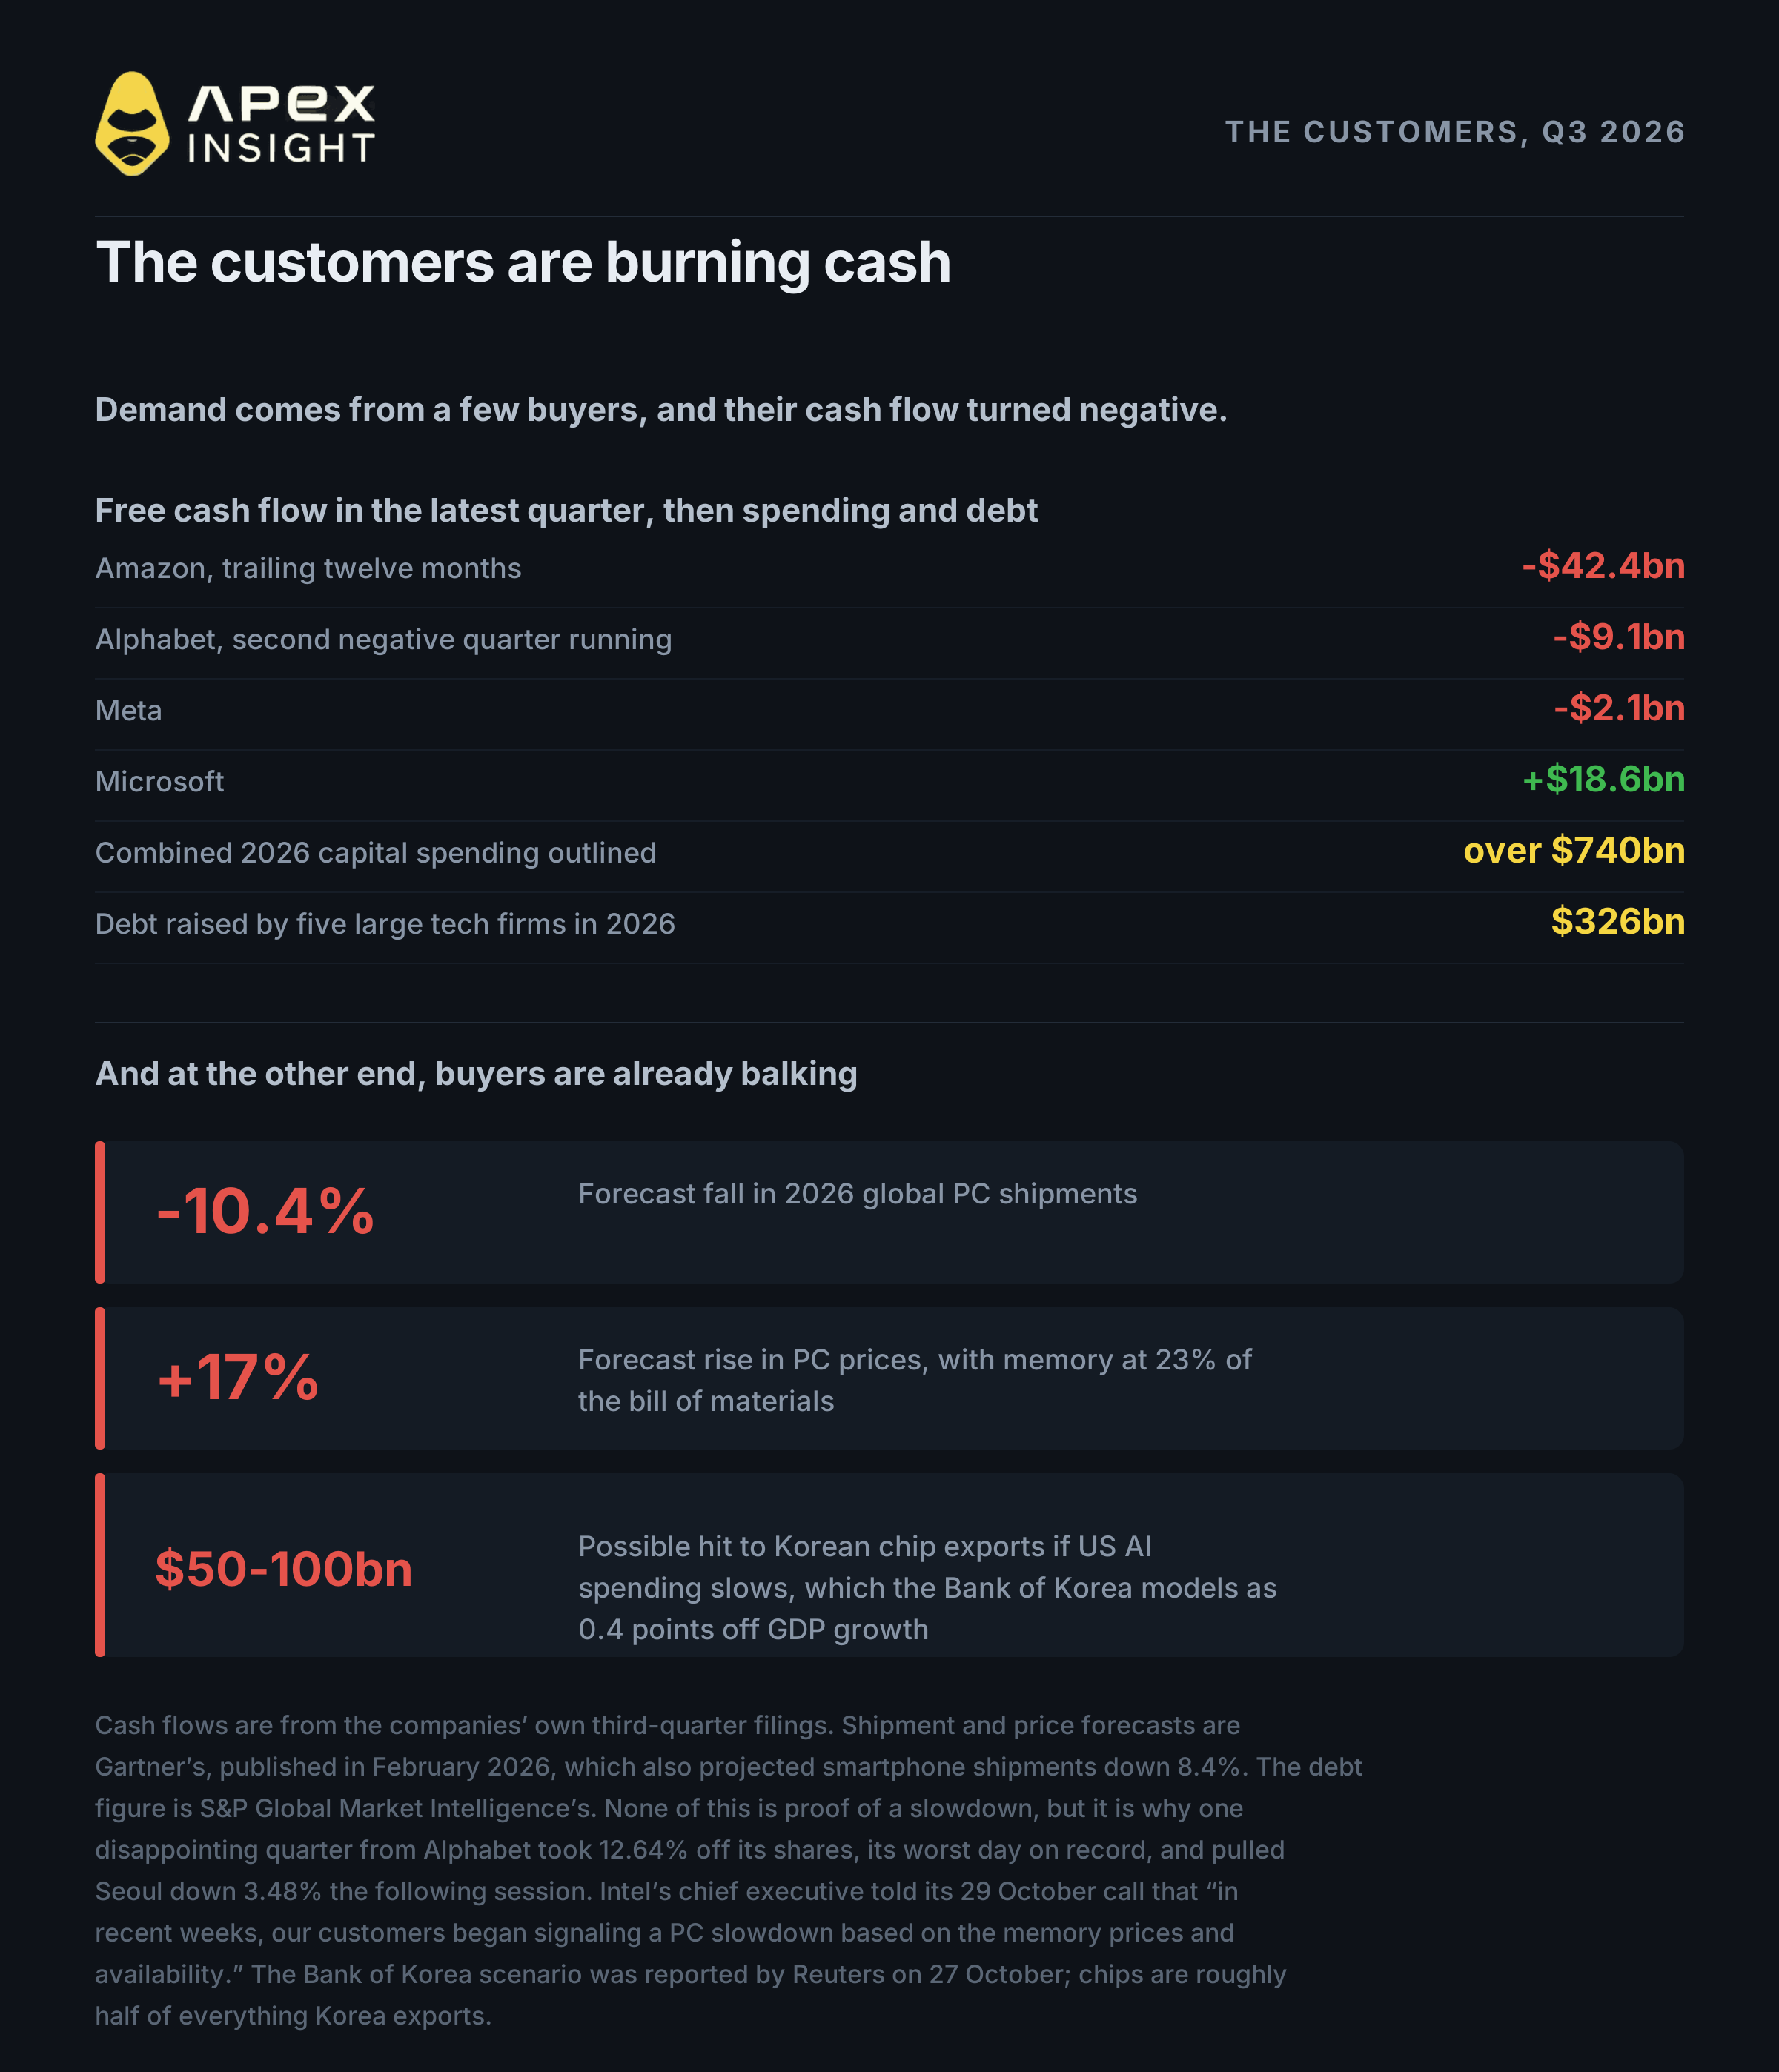
SK Hynix 的需求來自少數幾家大型客戶,而這些客戶在過去兩週公布了現金流。
自由現金流 | 資本支出 | |
|---|---|---|
Alphabet | 第三季負 91 億美元,連續第二季為負 | 第三季 514 億美元,2026 年最高 2,050 億美元 |
Amazon | 十二個月負 424 億美元 | 計畫 2,200 億美元 |
Meta | 第三季負 21 億美元 | 指引最高 1,450 億美元 |
Microsoft | 正 186 億美元 | 452 億美元,低於預期 |
大型科技公司今年公布的資本支出計畫超過7,400 億美元。這並不能證明支出正在放緩,但正是 Alphabet 單季令人失望的業績會讓股價下跌 12.64%、並拖累首爾市場的原因。
消費端也有更直接的證據。Intel 執行長表示,近期客戶已根據記憶體價格與供應情況開始發出 PC 需求放緩的訊號。Gartner 預測,記憶體成本將使 2026 年 PC 出貨量減少 10.4%、手機出貨量減少 8.4%,並推高 PC 價格 17%。週五 Dell 下跌 11%,HP 下跌 9%。
最突出的風險是主權層面。韓國銀行分析顯示,若美國科技公司放緩 AI 支出,韓國半導體出口可能較先前預測少500 億至 1,000 億美元,GDP 增速下降約 0.4 個百分點。晶片約占韓國全部出口的一半。
6. 看多理由仍建立在什麼之上
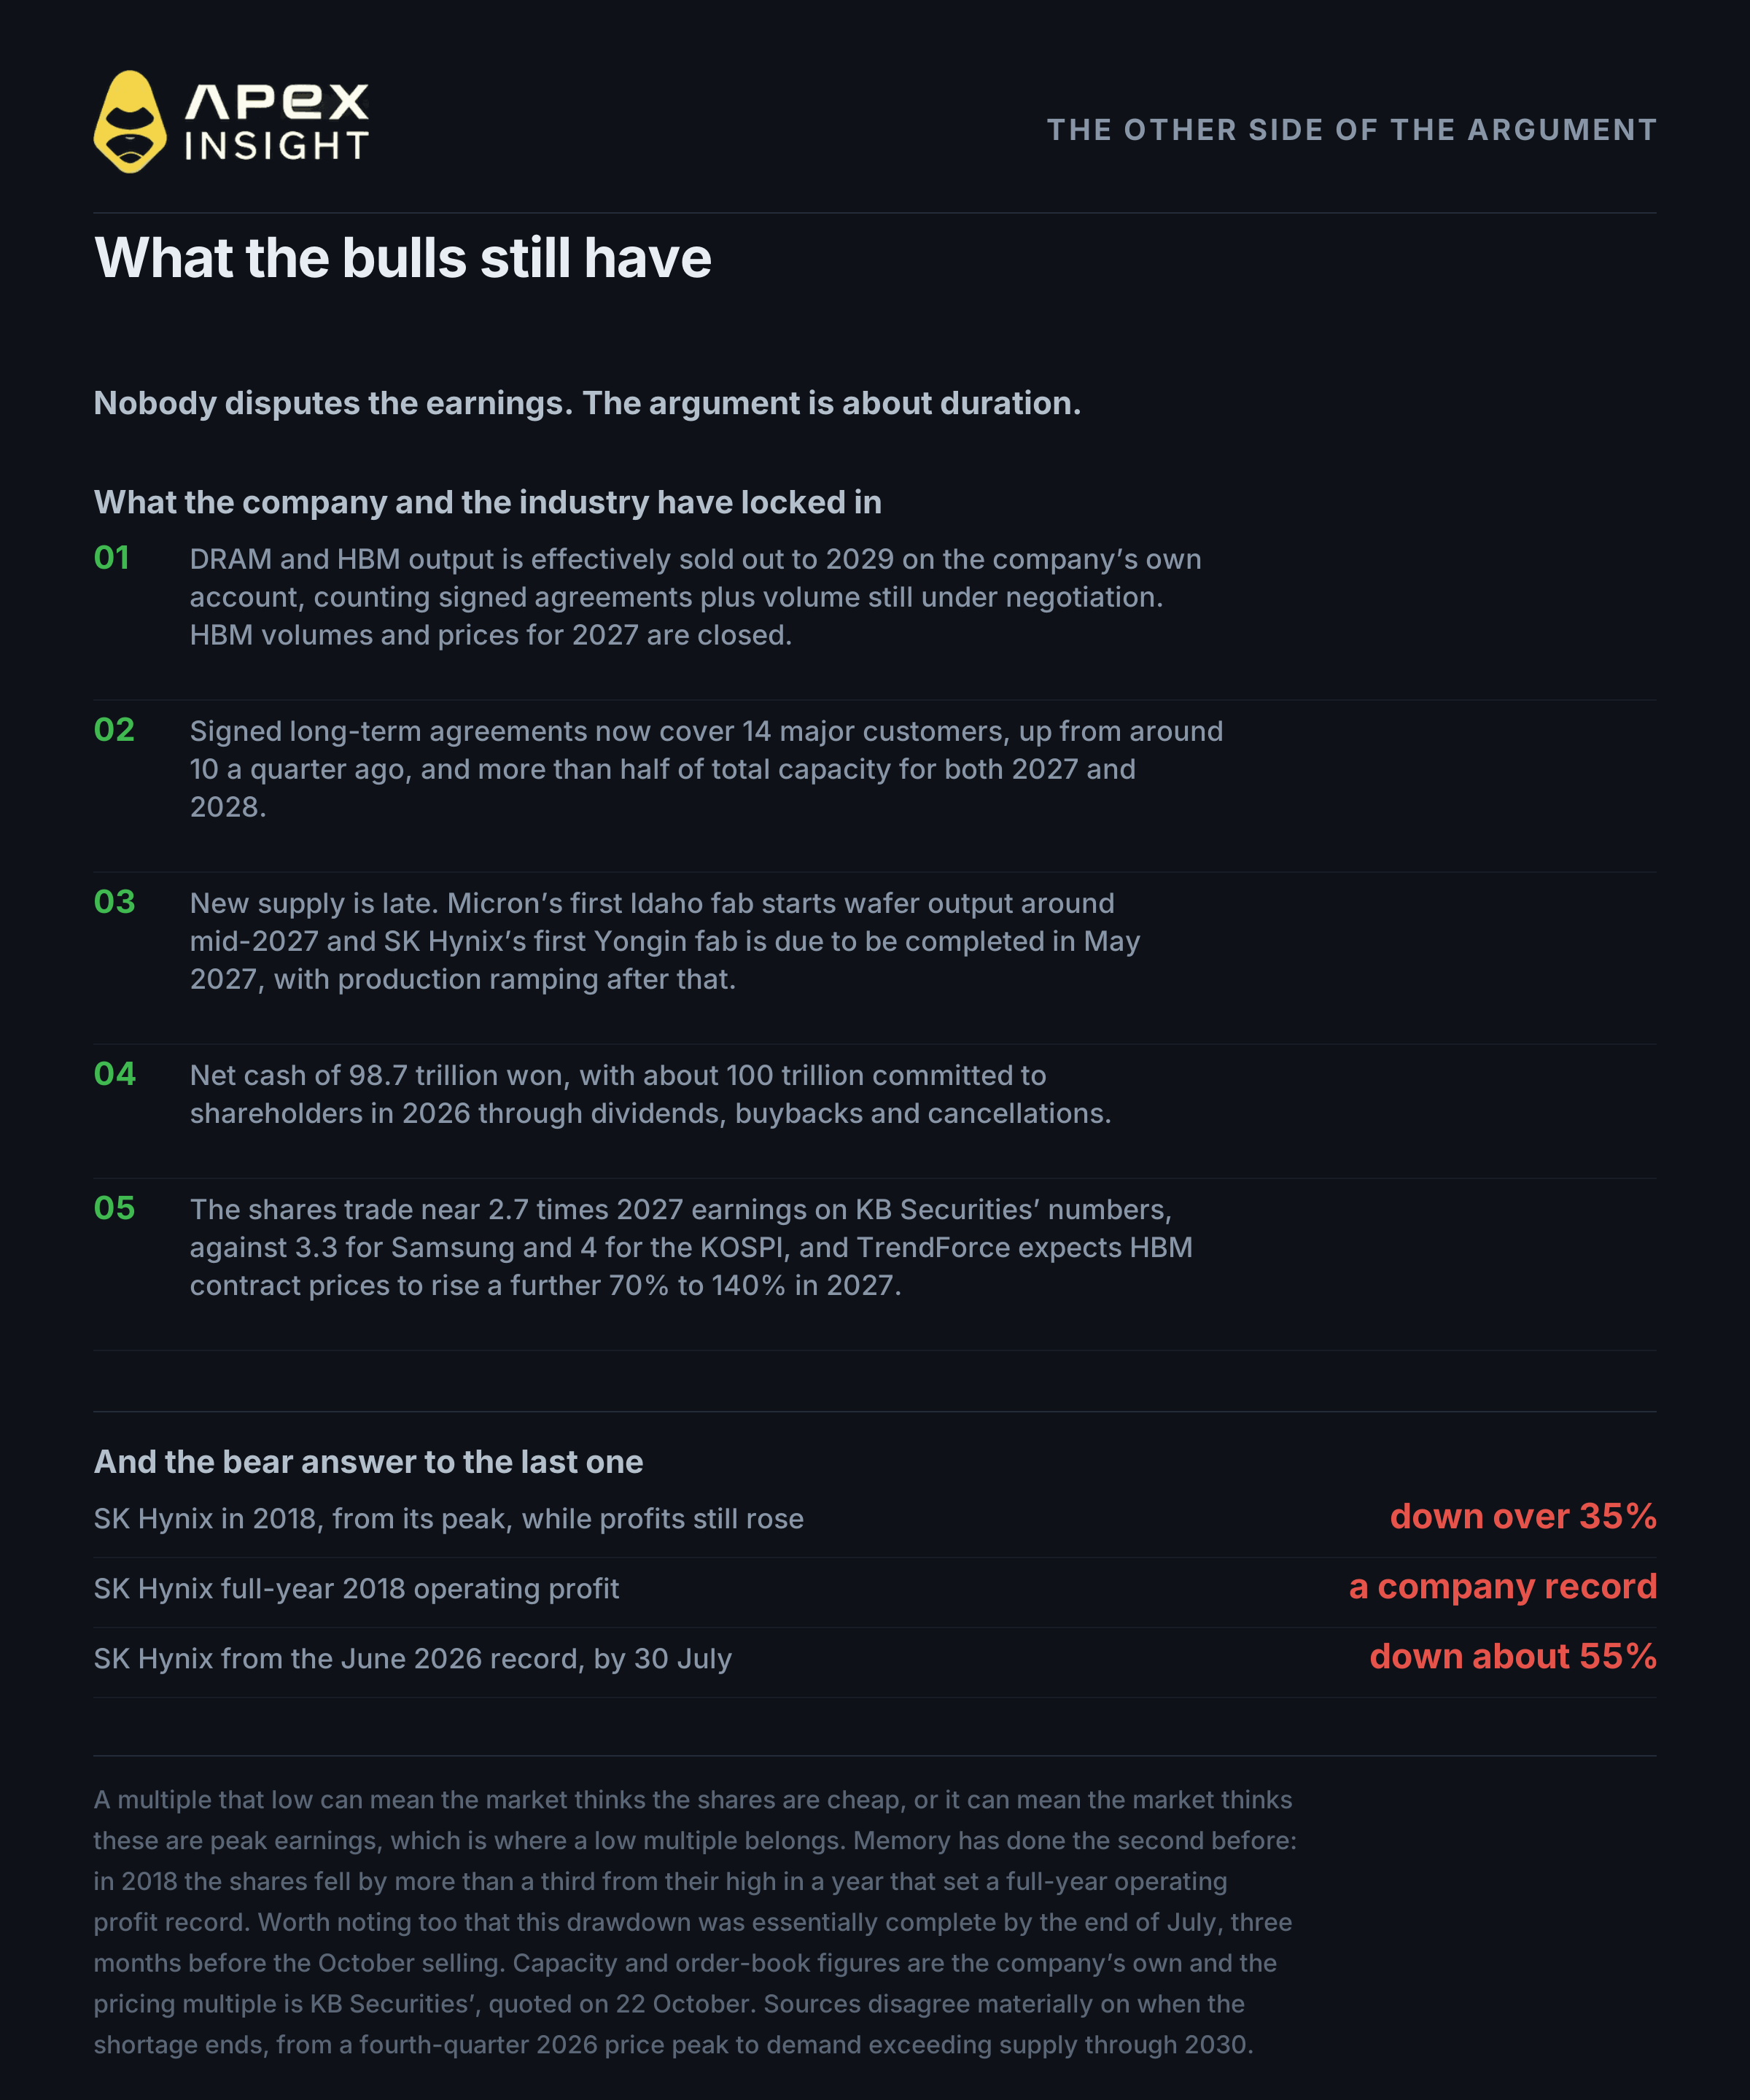
以上就是股價腰斬的原因。以下則是尚未改變的因素。
訂單已滿。SK Hynix 表示,DRAM 與 HBM 產量實際上已銷售一空至 2029 年。已簽署的長期協議涉及14 家主要客戶,涵蓋 2027 年與 2028 年總產能的一半以上;2027 年 HBM 的數量與價格已完成協商。
新供應來得很晚。Micron 的第一座 Idaho 晶圓廠約於 2027 年中開始產出,第二座則在 2028 年末。SK Hynix 的 Yongin 第一座晶圓廠預計 2027 年 5 月完工,但設備認證仍需時間。無論需求如何變化,有意義的全球新增產能在 2027 年末前都不會到位。
資產負債表非常強勁。淨現金為 98.7 兆韓元,公司承諾 2026 年向股東返還約100 兆韓元,約 750 億美元,其中至少 30 兆韓元為股息、至少 60 兆韓元用於回購與註銷股份。
價格仍預計上升。TrendForce 預期 HBM 合約價格 2027 年將再上升70% 至 140%,這不像是一個明年就會崩潰的市場。
估值倍數很低。KB Securities 研究主管指出,10 月 22 日 SK Hynix 的 2027 年預估本益比為2.7 倍,低於 Samsung 的 3.3 倍與 KOSPI 的 4 倍。
但空頭會說,這麼低的倍數可能代表市場相信目前正處於獲利高峰。記憶體產業今年的股東權益報酬率遠高於正常週期可持續的水準,而週期高峰正是低倍數應有的位置。2018 年 SK Hynix 也曾在獲利持續上升時從高點下跌超過 35%,但同年仍創下全年營業利益紀錄。
Jensen Huang 在 10 月底被問及供應過剩時表示,他預計要到 2029 年之後才可能出現,因為「記憶體很棒的一點是,你總是可以使用更多記憶體」。
接下來要關注什麼
11 月 3 日週二,美國期中選舉。KB Securities 指出,民主黨掌控國會可能意味著對 AI 資料中心實施更嚴格的監管與投資審查。
12 月聯準會決策。市場約以 86% 機率定價升息,長久期資產——如今的記憶體股票正屬於此類——會直接受到影響。
Rubin Ultra 報告是否屬實。TrendForce 報導 Nvidia 可能在 Rubin Ultra 中使用 8-high HBM4,而非 12-high HBM4E,意味著每個 GPU 的記憶體容量較少。該消息僅有單一來源,Nvidia 尚未確認,SK Hynix 財務主管也直接反駁。若獲確認,影響將十分重大。
第四季 DRAM 定價。目前指引為 10% 至 15%。若實際低於此範圍,價格放緩的論點將更具說服力。
客觀總結是:沒有人在爭論這些獲利是否存在,爭論完全集中在持續時間,而股價已經表達了自己的看法。
交易本文提到的市場
以下三項資產都可在 ApeX Omni 交易,作為 USDT 結算的永續合約,可做多或做空,無需 KYC:
SKHYNIXUSDT,SK Hynix,最高 50 倍
SAMSUNGUSDT,Samsung,最高 50 倍
MUUSDT,Micron,最高 50 倍
以美元合約交易韓國掛牌股票前,有四點需要知道。你同時承擔匯率部位:標的以韓元交易,合約以 USDT 結算,因此跌幅會與韓國股東的結果不同。交易時段並不一致:韓國交易時段為 00:00 至 06:30 UTC,因此合約日收盤約落在下一個韓國開盤時段。合約每天都會產生 K 線,包括週末,週末首爾休市時,價格變動來自合約自身的訂單流。合約也不是投資該公司的唯一美元途徑:SK Hynix 於 7 月 10 日在 Nasdaq 上市並募集 265 億美元,因此若想在不使用槓桿或資金費率的情況下取得美元曝險,也存在美元計價股票。
這些合約的資金費率上限為 2%,槓桿最高 50 倍;對一支曾在一週內下跌 24% 的股票而言,部位規模必須審慎控制。
Race to the Top 50 活動現已開始
交易並登上排行榜。獎池最高 10,000 USDT,發放至第 50 名。
ApeX 將舉辦交易競賽至11 月 5 日 10:00 UTC,獎池最高10,000 USDT,發放至排行榜第 50 名。
獎池依活動總交易量分級解鎖:低於 30,000,000 USDT 時保持鎖定,達到 100,000,000 USDT 時解鎖全部 10,000 USDT。分數由交易量、已實現獲利率、淨存款與推薦四部分組成。參賽需透過活動頁註冊,永續期貨帳戶至少有 100 USDT,符合資格的交易量至少為 10,000 USDT,並進入前 50 名。
完整規則與獎勵表請參閱Race to the Top 50 公告。
交易永續合約具有高度風險,可能損失全部部位。槓桿會同時放大收益與損失。本文任何內容都不構成財務建議。請自行研究,切勿承擔超出自身承受能力的風險。
如需協助,歡迎透過Discord聯絡我們的團隊。
Telegram:https://t.me/ApeXdex
公司業績來自 SK Hynix 2026 年 10 月 28 日公布的第三季公告,金額以韓元表示。美元換算約採 1,342 韓元兌 1 美元,僅為估算。韓國股價來自 Korea Exchange 日資料。歷史高點 2,987,000 韓元為 6 月 25 日盤中高點;紀錄收盤價為 6 月 22 日的 2,919,000 韓元,跌幅會註明以哪一個數字為基準。ApeX 合約數據取自即時市場資料,僅以工作日收盤計算,因韓國市場休市週末仍會產生合約 K 線。ApeX 合約以美元報價,標的以韓元計價,因此表現包含匯率因素,不會與韓元圖表一致。市占率數據為 Counterpoint Research 的 2026 年第二季資料;TrendForce 數據略有不同。價格預測與產能推估來自第三方,各來源對 CXMT 規模及短缺結束時間存在重大差異。