


Le 26 octobre, Anthropic a déposé une déclaration d'enregistrement sur formulaire S-1 auprès de la Securities and Exchange Commission américaine. La société a demandé l'admission de ses actions ordinaires de catégorie A au Nasdaq Global Select Market sous le symbole ANT, Goldman Sachs et Morgan Stanley dirigeant l'offre. L'enregistrement n'est pas encore effectif et aucune fourchette de prix n'a été fixée.
Trois jours plus tard, un perpétuel ANT est disponible sur ApeX.
Le dépôt a produit un chiffre qui a davantage circulé que les autres : une perte nette de 80,7 milliards de dollars au premier semestre 2026. Il s'agit d'un chiffre réel, directement tiré du dépôt, mais il ne décrit presque pas la performance de l'entreprise.
Il faut également garder un niveau en tête avant d'aller plus loin. Le contrat valorise Anthropic à environ 1 850 milliards de dollars. Les 2 000 milliards sont 8,3 % plus haut à l'écran, et d'autres plateformes se trouvaient à moins de 1 % de ce niveau il y a deux mois.
Voici donc six sections sur ce que dit le dépôt, sur la façon dont le contrat l'intègre et sur ce qui sépare 1 850 milliards de 2 000 milliards.
1. Ce qu'Anthropic a réellement déposé
Commençons par le document, car les résumés ont fait le travail pour la plupart des lecteurs.
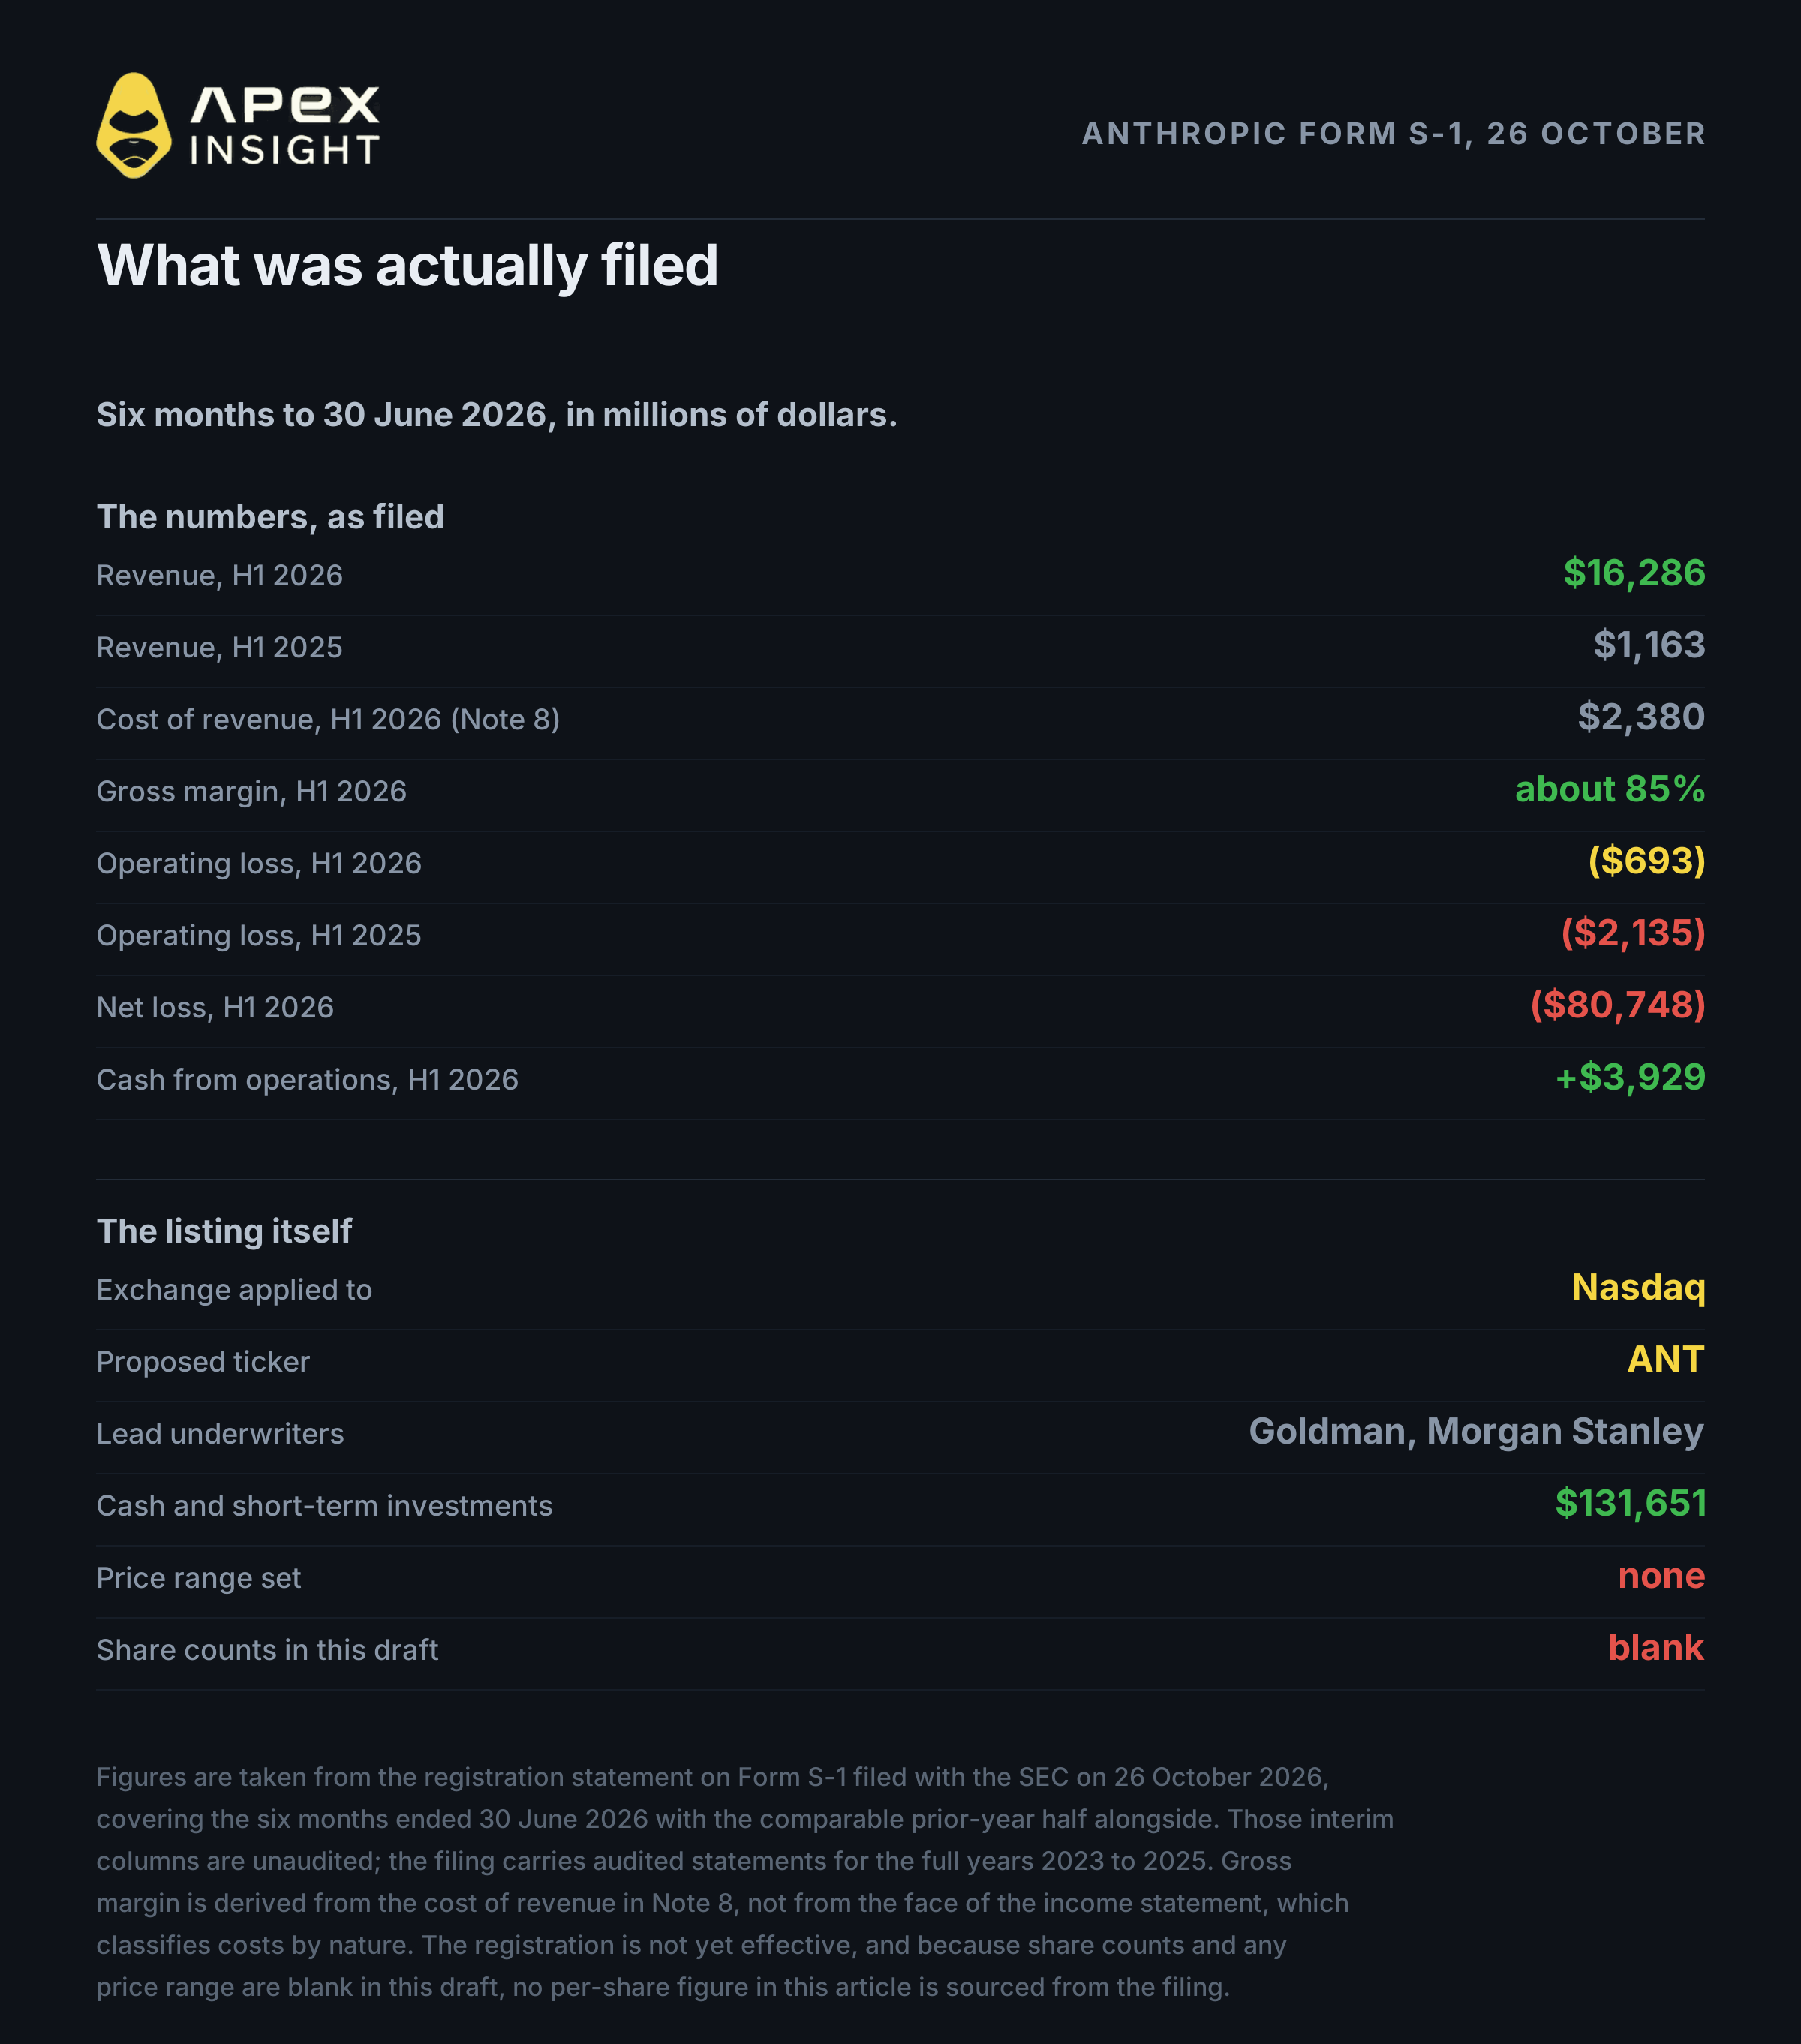
Le S-1 est public et disponible sur EDGAR. Il couvre les six mois clos le 30 juin 2026, avec le semestre de l'année précédente à titre comparatif. Les principaux éléments, tirés directement du dépôt, sont exprimés en millions de dollars :
Élément | S1 2026 | S1 2025 |
|---|---|---|
Chiffre d'affaires | 16 286 | 1 163 |
Coût des revenus (Note 8) | 2 380 | 1 019 |
Perte d'exploitation | (693) | (2 135) |
Perte nette | (80 748) | (12 969) |
Variation de la juste valeur des obligations convertibles, passifs dérivés et SAFEs | (72 388) | (10 942) |
La trésorerie et les placements à court terme s'élevaient à 131,7 milliards de dollars fin juin : 112,4 milliards de trésorerie et équivalents, plus 19,3 milliards de placements à court terme. La trésorerie nette fournie par les activités d'exploitation était de 3 929 millions de dollars, contre 1 513 millions utilisés dans les activités d'exploitation un an plus tôt.
Une réserve s'impose : les colonnes du S1 2026 sont non auditées. Le S-1 comprend des états audités pour les exercices complets 2023 à 2025 et présente le semestre intermédiaire comme des informations financières intermédiaires non auditées. C'est normal pour un dépôt de ce type, mais il faut le savoir avant de s'appuyer sur une seule ligne.
Trois éléments du tableau méritent d'être retenus. Le chiffre d'affaires a été multiplié par quatorze sur un an. La perte d'exploitation s'est réduite, passant de 2 135 millions à 693 millions. Et la ligne du coût des revenus donne une marge brute d'environ 85 % pour le semestre, contre environ 12 % un an auparavant.
Ce que le dépôt ne contient pas est tout aussi important pour quiconque évalue le contrat. Le nombre d'actions de catégorie A et de catégorie N est absent du dépôt. Il n'y a pas de fourchette de prix ni de valorisation déclarée. Toute estimation de la valeur d'Anthropic publiée cette semaine repose sur des tours privés ou sur des déductions, pas sur le prospectus.
2. La perte de 80,7 milliards est principalement un réflexe comptable
C'est la partie qui compte, et celle que la plupart des articles ont mal traitée.
Sur les 80 748 millions de dollars de perte nette, 72 388 millions correspondent à une seule ligne : la variation de la juste valeur des obligations convertibles, passifs dérivés et SAFEs. Il s'agit d'une réévaluation sans effet de trésorerie. Lorsqu'une entreprise a des instruments convertibles en circulation et que sa propre valorisation augmente, la valeur comptable de ce qu'elle doit à leurs détenteurs augmente également, et cette hausse passe au compte de résultat comme une perte.
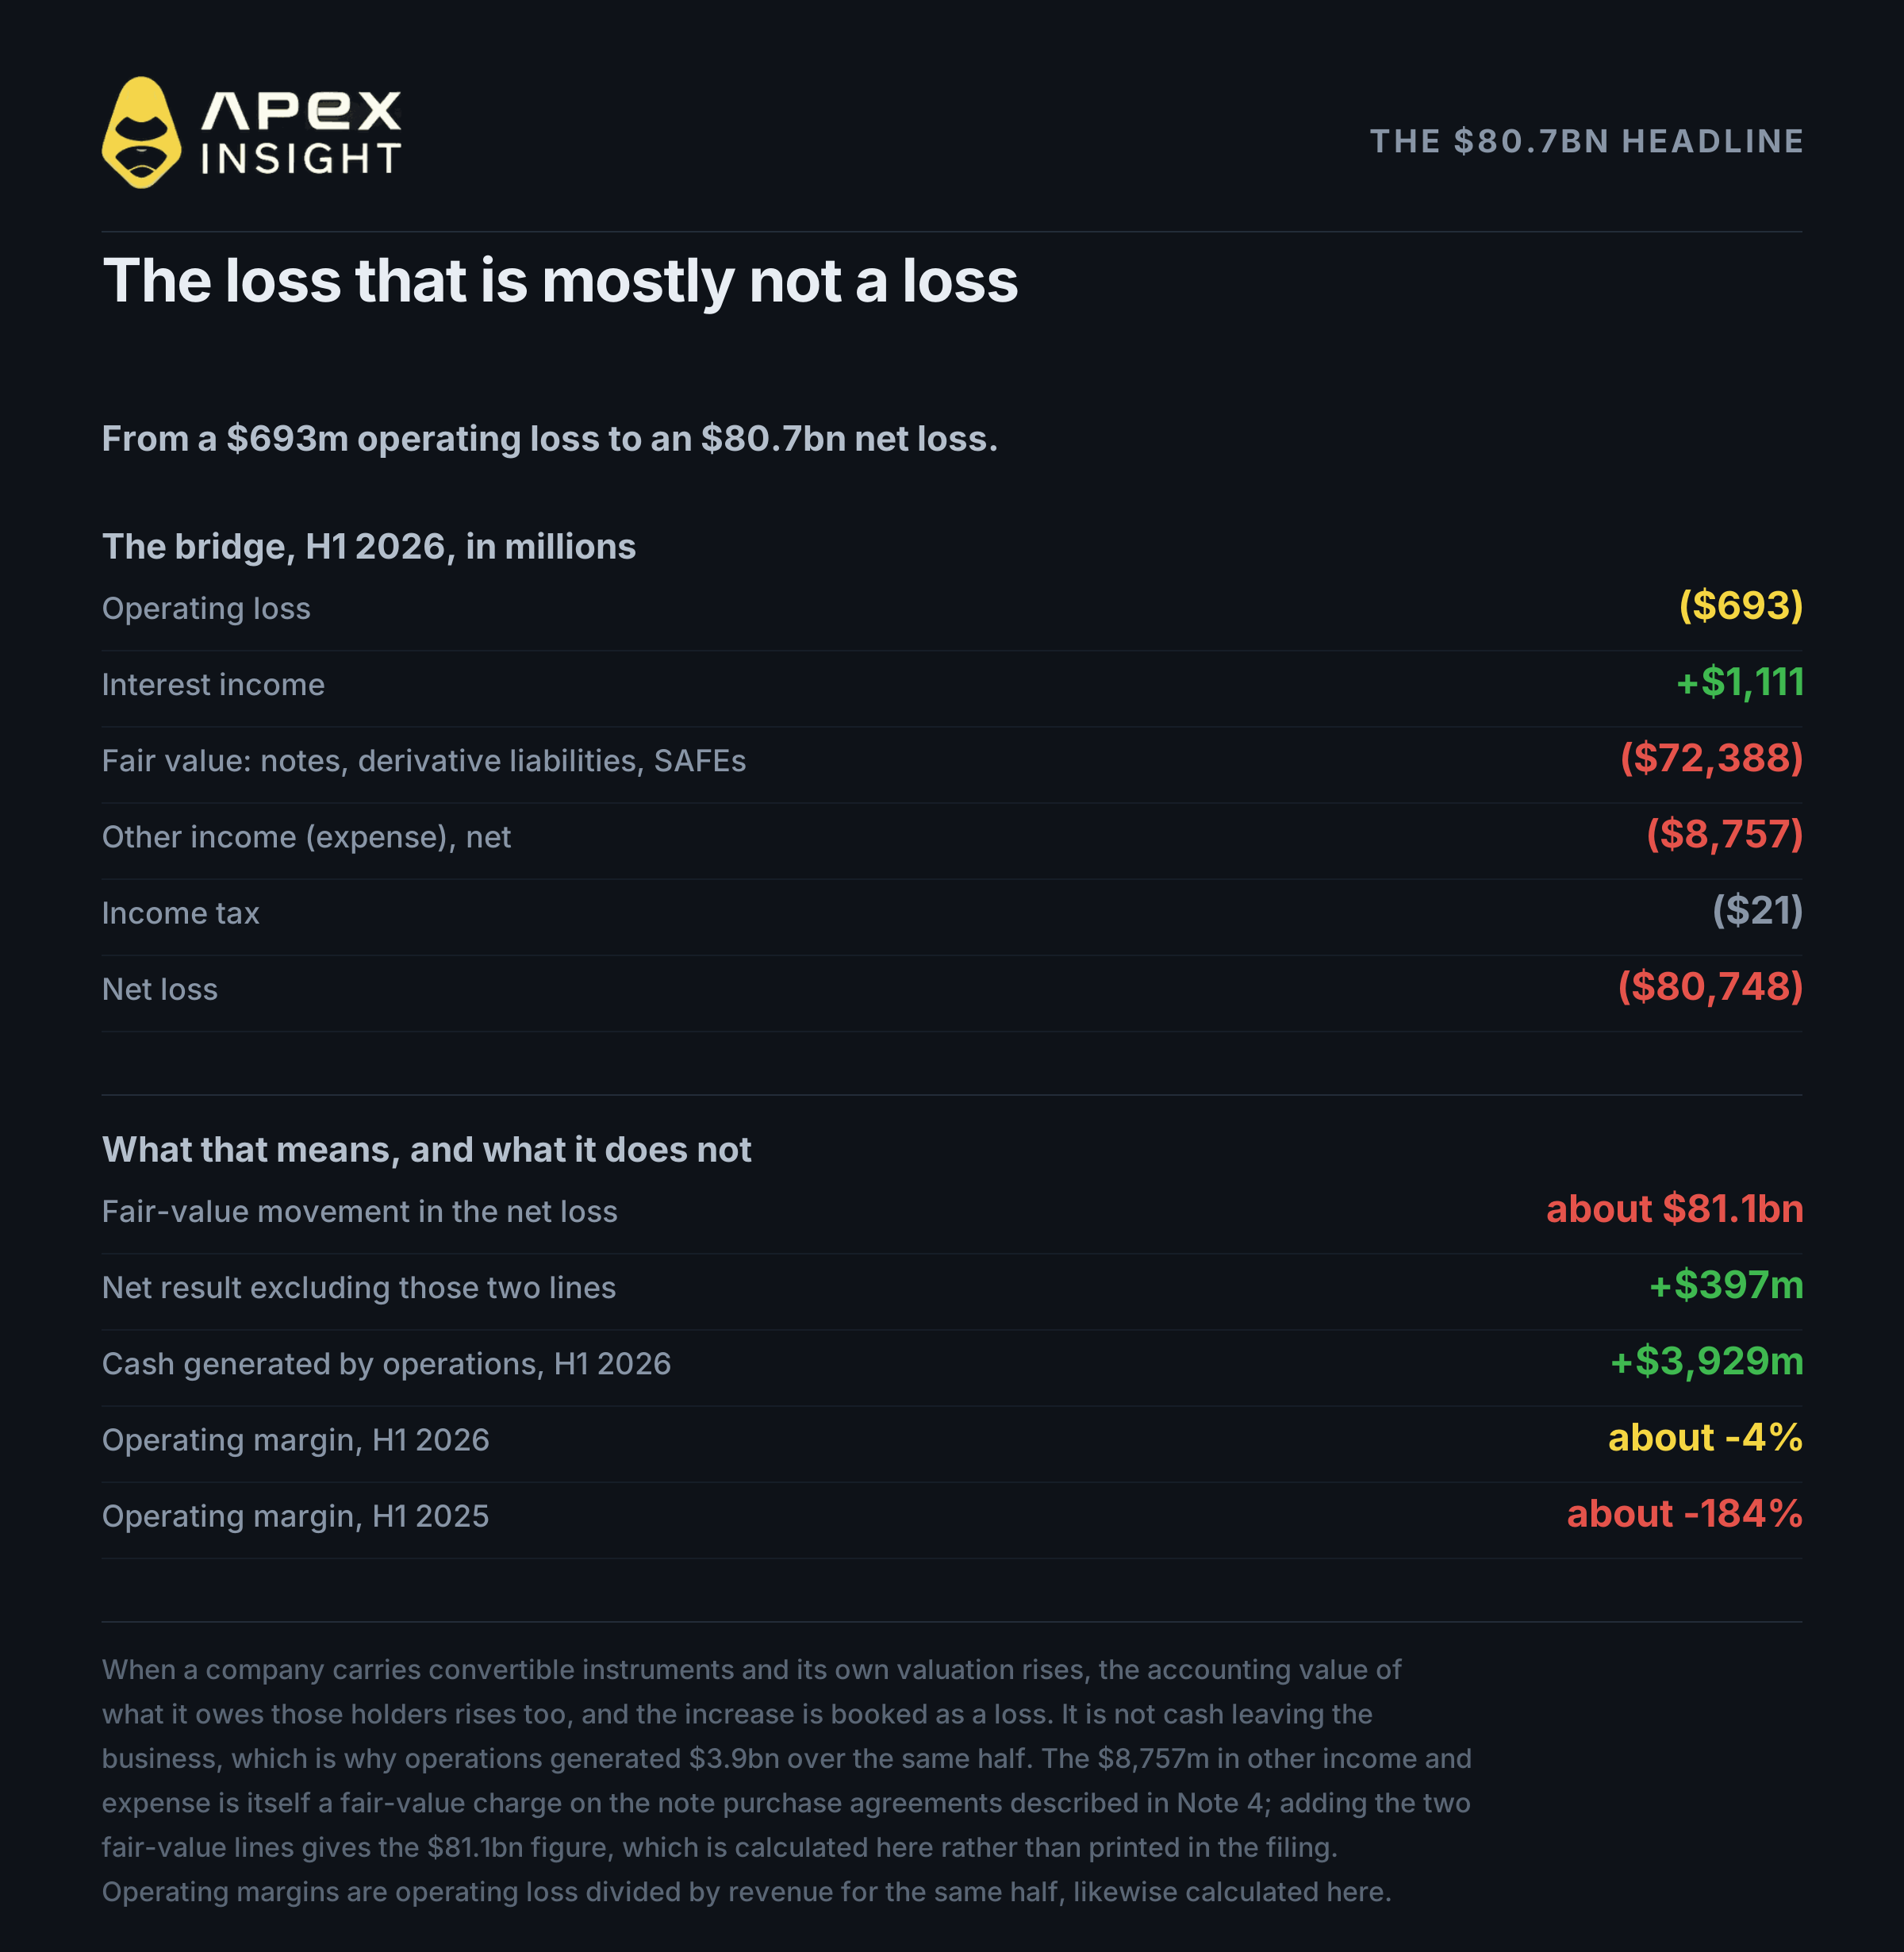
Ce n'est pas la seule ligne. Voici le rapprochement complet entre la perte d'exploitation et la perte nette, en millions :
Ligne | S1 2026 |
|---|---|
Perte d'exploitation | (693) |
Produits d'intérêts | 1 111 |
Variation de la juste valeur des obligations convertibles, passifs dérivés et SAFEs | (72 388) |
Autres produits (charges), nets | (8 757) |
Impôt sur le résultat | (21) |
Perte nette | (80 748) |
Ces 8 757 millions constituent eux-mêmes une charge de juste valeur liée aux accords d'achat de billets décrits dans la Note 4. En additionnant les deux lignes, 81,1 milliards de dollars de variation de juste valeur se trouvent entre une perte d'exploitation de 693 millions et une perte nette de 80,7 milliards.
En retirant ces deux lignes, le calcul s'inverse. La perte d'exploitation de 693 millions, augmentée de 1 111 millions de produits d'intérêts et diminuée de 21 millions d'impôts, laisse un résultat net de 397 millions pour le semestre. Ce n'est pas un chiffre publié par le dépôt et ce n'est pas un résultat GAAP, mais c'est celui qui décrit l'activité de l'entreprise.
En clair, la quasi-totalité de cette perte de 80,7 milliards est la conséquence comptable de la hausse de valeur d'Anthropic. Cet argent n'est pas sorti de l'entreprise — et le tableau des flux de trésorerie le confirme, avec 3,9 milliards générés par les activités au cours du même semestre.
Le phénomène n'est pas nouveau, ce qui montre qu'il est structurel et non ponctuel. Au premier semestre 2025, la seule ligne des obligations convertibles atteignait 10 942 millions, contre une perte nette de 12 969 millions. Sur les deux périodes, la réévaluation représente l'écrasante majorité de la perte publiée : environ 84 % l'an dernier et environ 90 % cette année pour cette seule ligne.
En excluant la variation de juste valeur, le tableau opérationnel est celui d'une perte d'exploitation de 693 millions sur 16,3 milliards de chiffre d'affaires. Cela représente une marge d'environ moins 4 %, contre moins 184 % au même semestre l'année précédente.
3. Ce que le contrat ANT cote réellement
C'est ici que de nombreux traders risquent de se tromper, car le chiffre à l'écran n'est pas ce qu'il semble être.
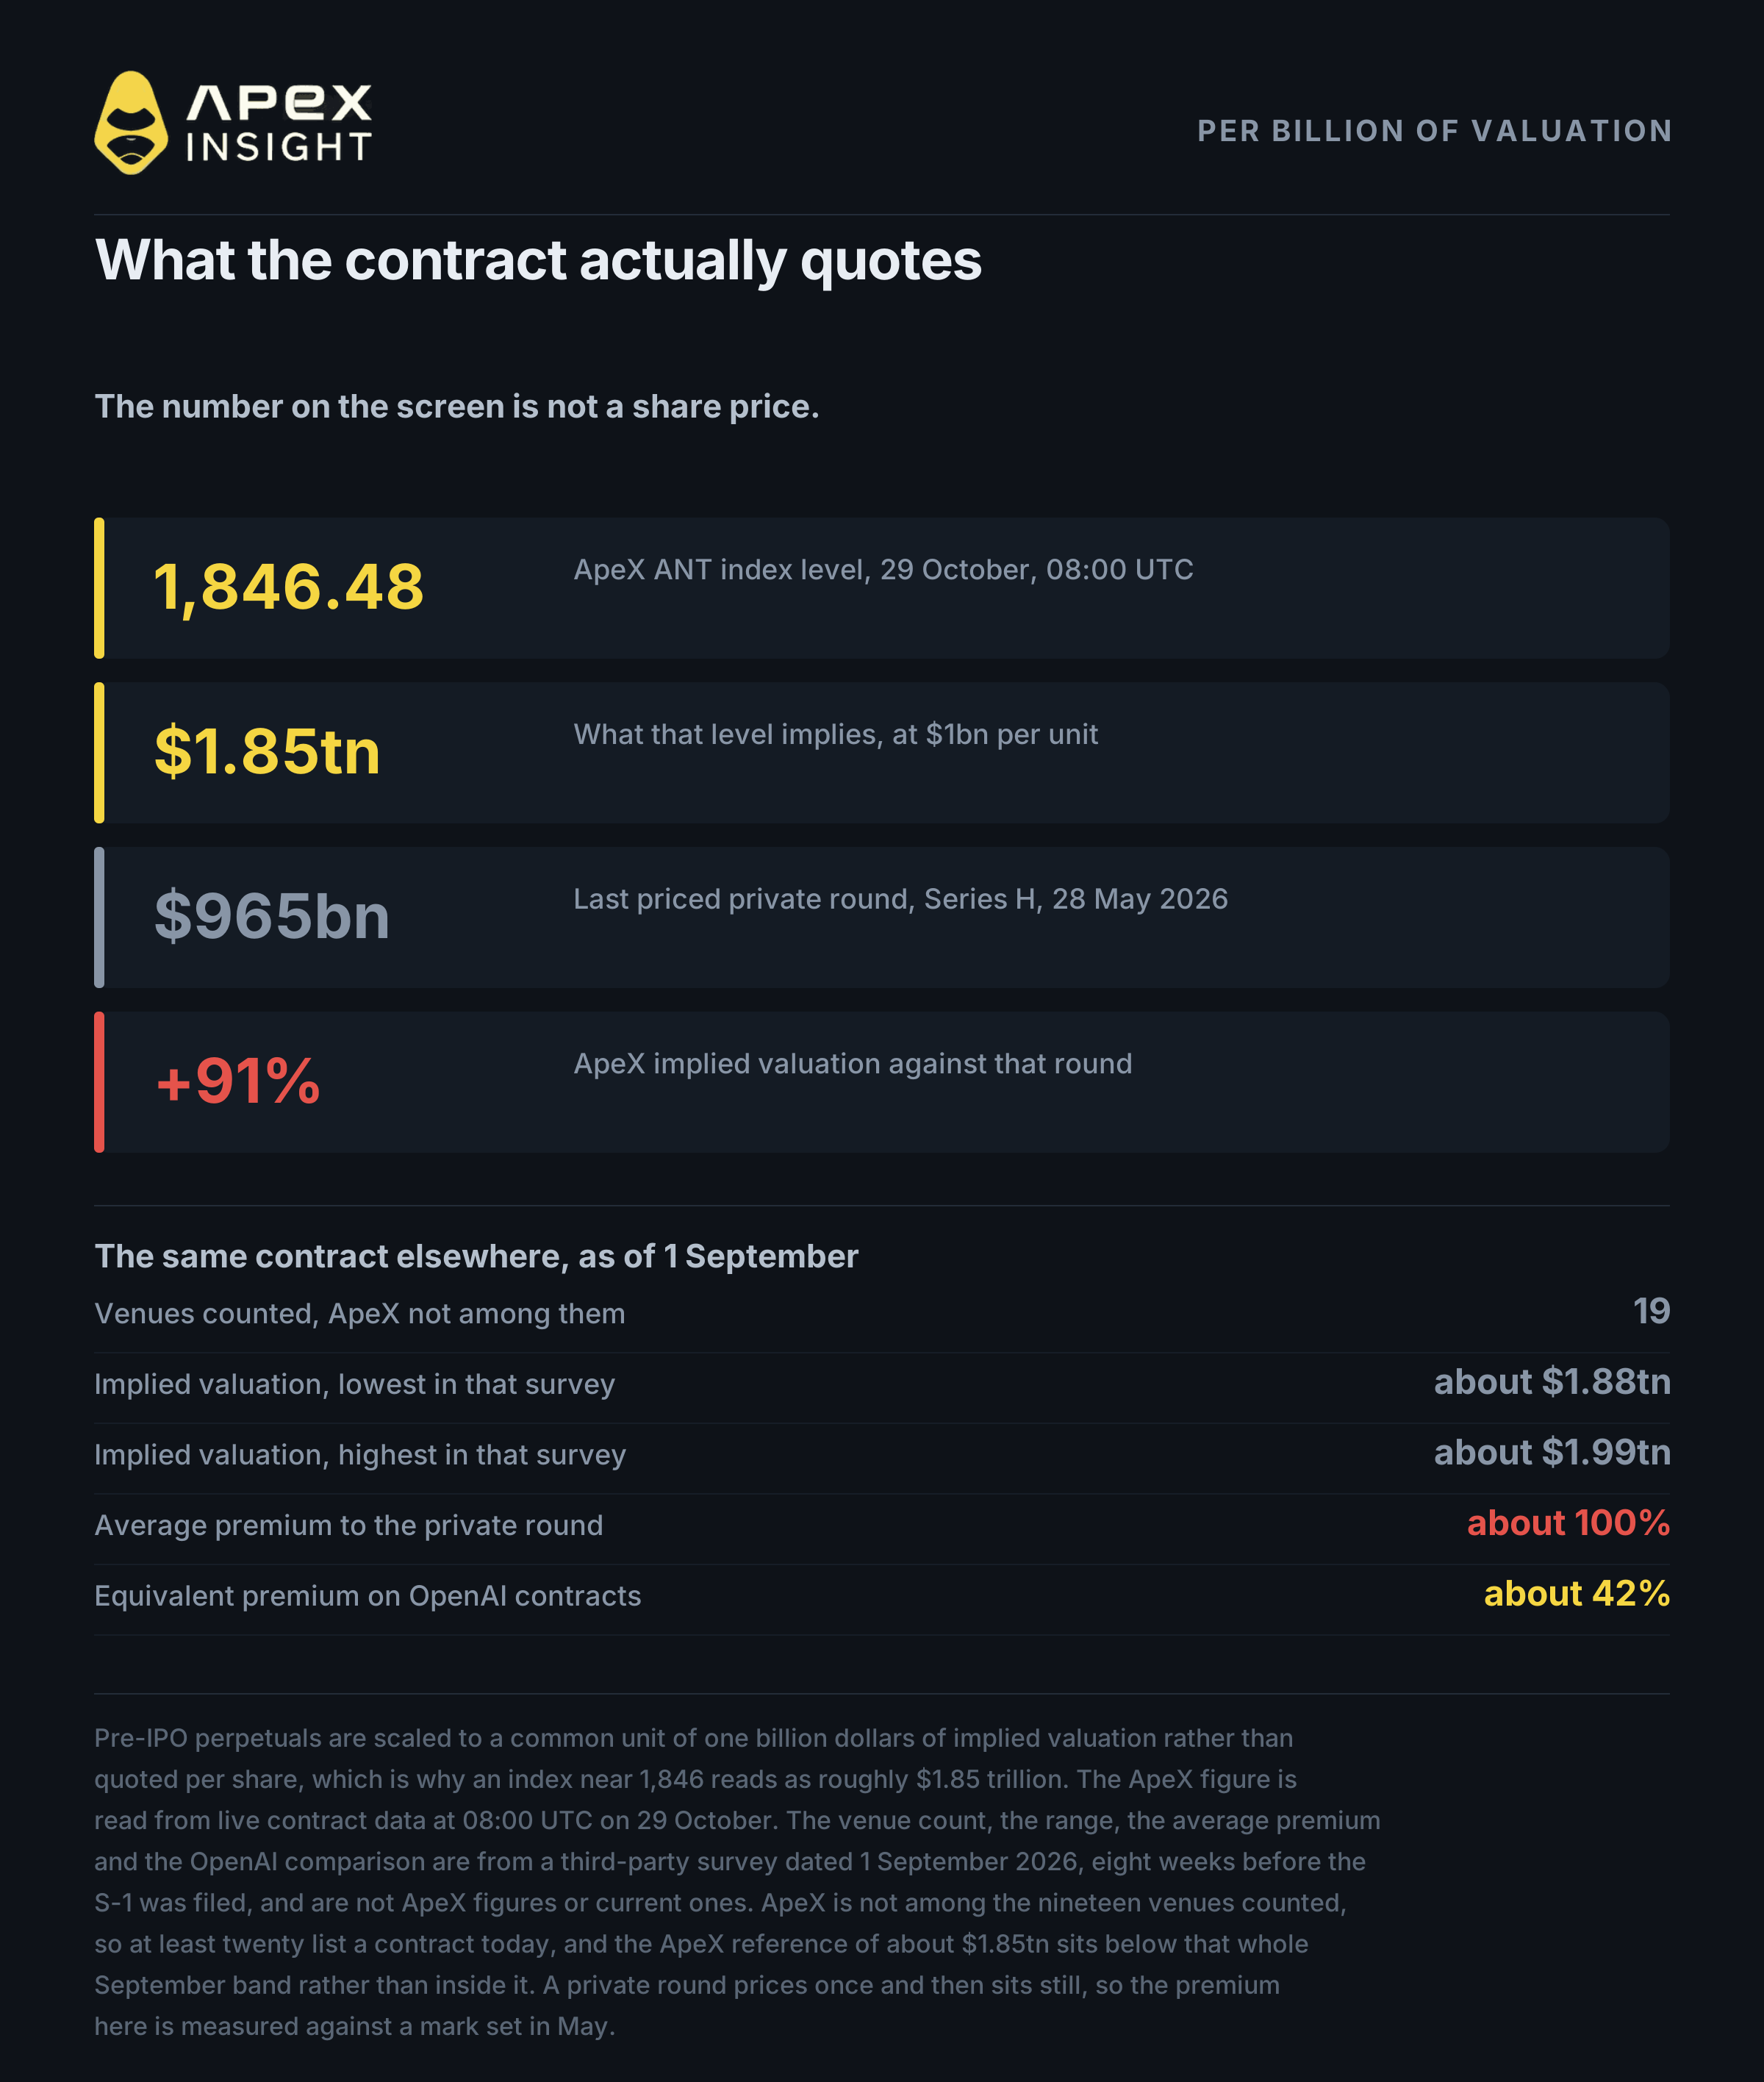
Un perpétuel pré-IPO ne cote pas le cours d'une action. Ces contrats sont ramenés à une unité commune d'un milliard de dollars de valorisation implicite. La cotation correspond à la valeur implicite de l'entreprise, en milliards.
Ainsi, l'indice ANT d'ApeX à 1 846,48 ne représente pas 1 846 dollars par action. Il correspond à une valorisation implicite d'environ 1 850 milliards de dollars.
Cette distinction change la lecture de tous les autres chiffres. Le dernier tour privé valorisé d'Anthropic était la série H à 965 milliards de dollars, le 28 mai 2026. Par rapport à ce niveau, l'indice ApeX est environ 91 % plus élevé.
Il est également utile de savoir où cela se situe par rapport au reste du marché, car il ne s'agit pas d'une cotation exclusive. Le meilleur instantané interplateformes que nous avons trouvé est daté du 1er septembre 2026, huit semaines avant le dépôt du S-1, et recensait dix-neuf plateformes proposant un contrat Anthropic — sans compter ApeX, ce qui porte le nombre actuel à au moins vingt. À cette date, les valorisations implicites allaient d'environ 1 880 à 1 990 milliards de dollars, avec une prime moyenne proche de 100 % par rapport à la valorisation privée.
Deux conclusions s'imposent, et la date compte pour chacune. La référence ApeX d'environ 1 850 milliards se situe sous toute cette fourchette de septembre, et non dans sa partie basse. Et personne ne devrait considérer un instantané de septembre comme l'écart actuel, puisque le dépôt est intervenu entre-temps. Pour une comparaison actuelle, il faudra consulter vous-même les écrans des autres plateformes.
Pour déterminer si des primes de cette ampleur sont normales pour le produit : dans le même instantané de septembre, la prime équivalente sur les contrats OpenAI était plus proche de 42 %, sur dix-huit plateformes.
Un chiffre rond apparaît donc, et sur ce contrat il est particulièrement littéral. Comme la cotation est exprimée par milliard, une valorisation implicite de 2 000 milliards correspond exactement à un indice de 2 000,00 à l'écran. Depuis 1 846,48, la distance est de 8,3 %. Les plateformes de l'enquête de septembre affichaient déjà jusqu'à 1 990 milliards, à moins de 1 % de ce niveau, avant même la cotation du contrat par ApeX.
Le niveau est donc proche et a déjà été approché ailleurs. La question de savoir s'il sera franchi dépasse ce que cet article peut répondre, et il faut se méfier de quiconque affirme le contraire : le S-1 ne contient aucune fourchette de prix, il n'existe pas de couverture d'analystes pour une action non cotée et, sur ApeX, il n'y a pas encore d'historique de transactions. La suite peut en revanche expliquer ce qui se trouve entre les deux niveaux.
4. Une cotation ne constitue pas encore un marché
C'est l'aspect le plus pratique de l'article, et il concerne le carnet de transactions plutôt que l'entreprise.
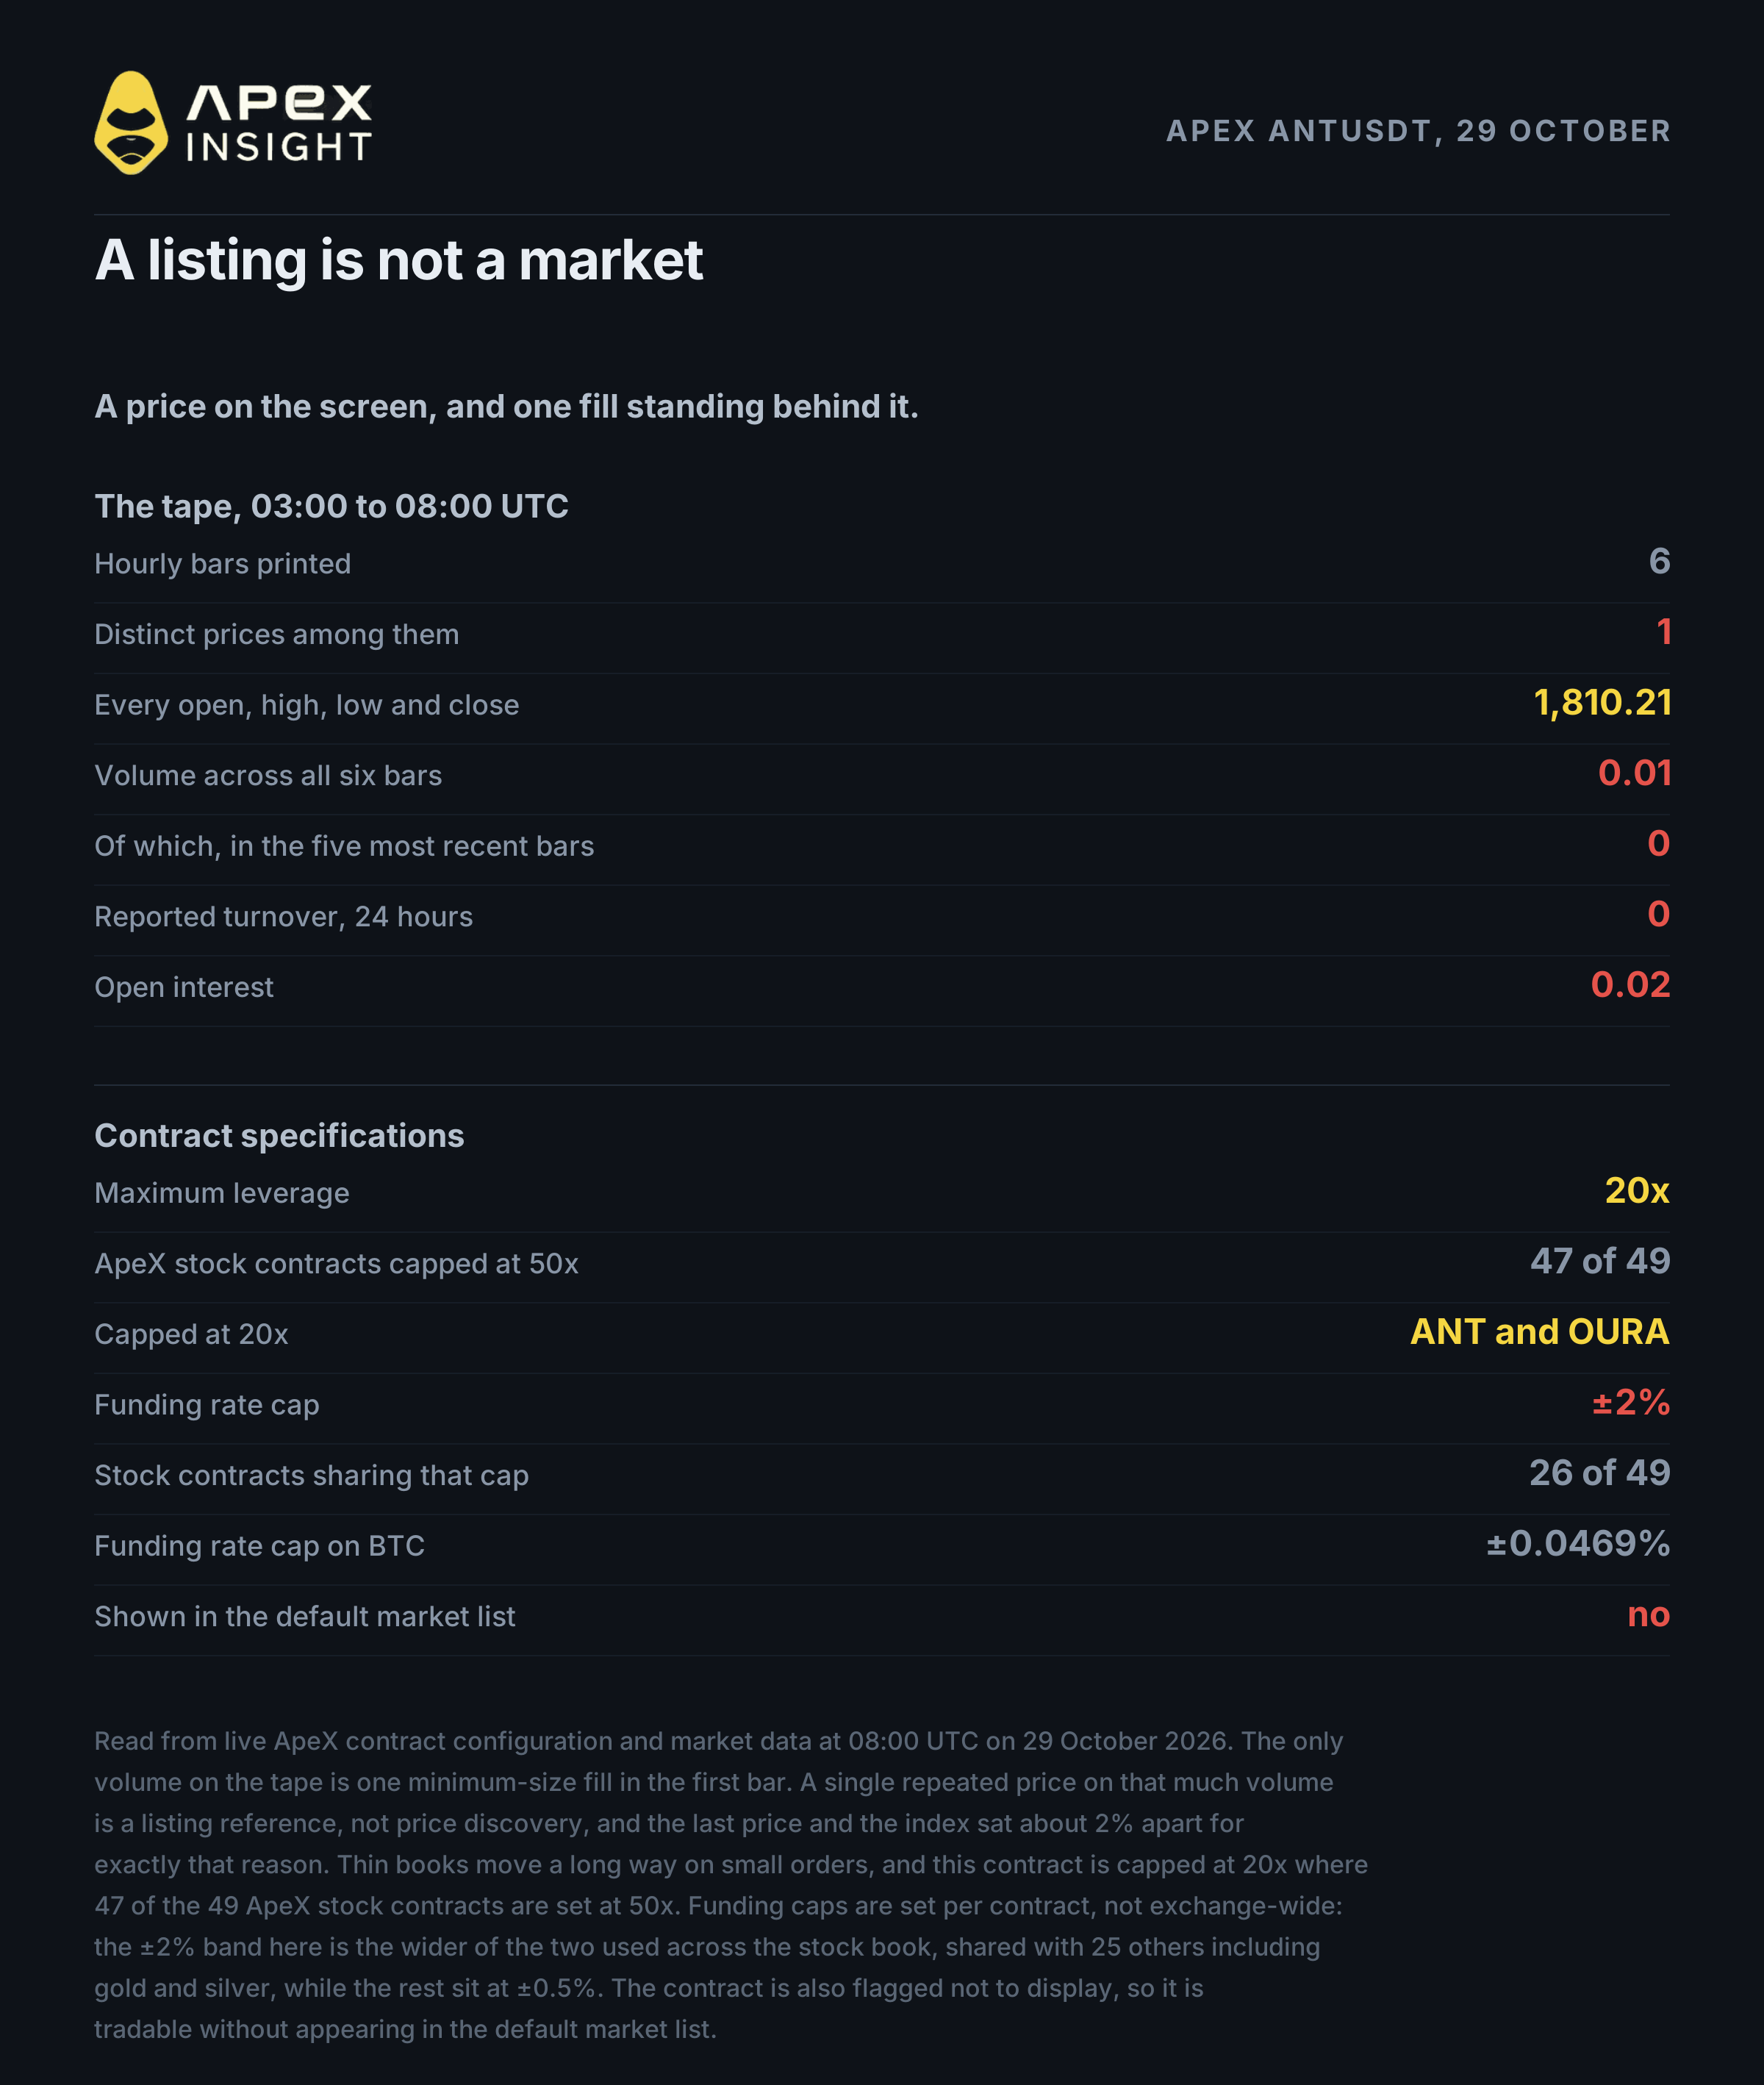
À 08:00 UTC le 29 octobre, le contrat ANT d'ApeX avait enregistré six bougies horaires, toutes plates à 1 810,21. Le volume total sur les six bougies était de 0,01 contrat, soit une seule exécution de taille minimale sur la première bougie ; les cinq suivantes affichaient zéro. Le volume déclaré sur 24 heures était nul. L'intérêt ouvert était de 0,02 contrat. Le dernier prix et l'indice étaient séparés d'environ 2 %, ce qui se produit lorsque presque aucune transaction ne rapproche le cours de la référence.
Il existe donc un contrat et un prix de référence, mais pratiquement pas de découverte des prix. Quiconque cite aujourd'hui le « prix » d'ANT cite une référence de cotation, pas un marché.
Cela concerne l'exécution, pas la thèse. Un carnet sans profondeur bouge fortement sur un petit ordre, et un contrat à 20x sur un carnet vide est un moyen rapide de le constater. Il est plus raisonnable de laisser les premières sessions constituer un historique avant de considérer un niveau comme une information.
Voici quelques spécifications à connaître selon les données du contrat en direct. L'effet de levier maximal est de 20x. C'est inhabituel : sur les 49 contrats actions d'ApeX, 47 sont réglés à 50x et seuls ANT et OURA sont plafonnés à 20x. Le plafond du taux de financement est de ±2 %, la plus large des deux bandes utilisées par ApeX sur ses actions — 26 des 49 contrats s'y trouvent, dont l'or et l'argent, tandis que les 23 autres, Nvidia compris, sont à ±0,5 %. À titre de comparaison, BTC est plafonné à ±0,0469 %. Le pas de cotation est de 0,01.
Un autre détail de la configuration : ANT-USDT est actuellement signalé comme ne devant pas être affiché, ce qui signifie qu'il est négociable mais n'apparaît pas dans la liste de marché par défaut. Si le titre de la section quatre semblait catégorique, les propres données de la plateforme le confirment.
5. Ce que n'est pas un perpétuel pré-IPO
Six mots, et ce sont les plus importants de l'article : vous n'achetez aucune participation au capital.
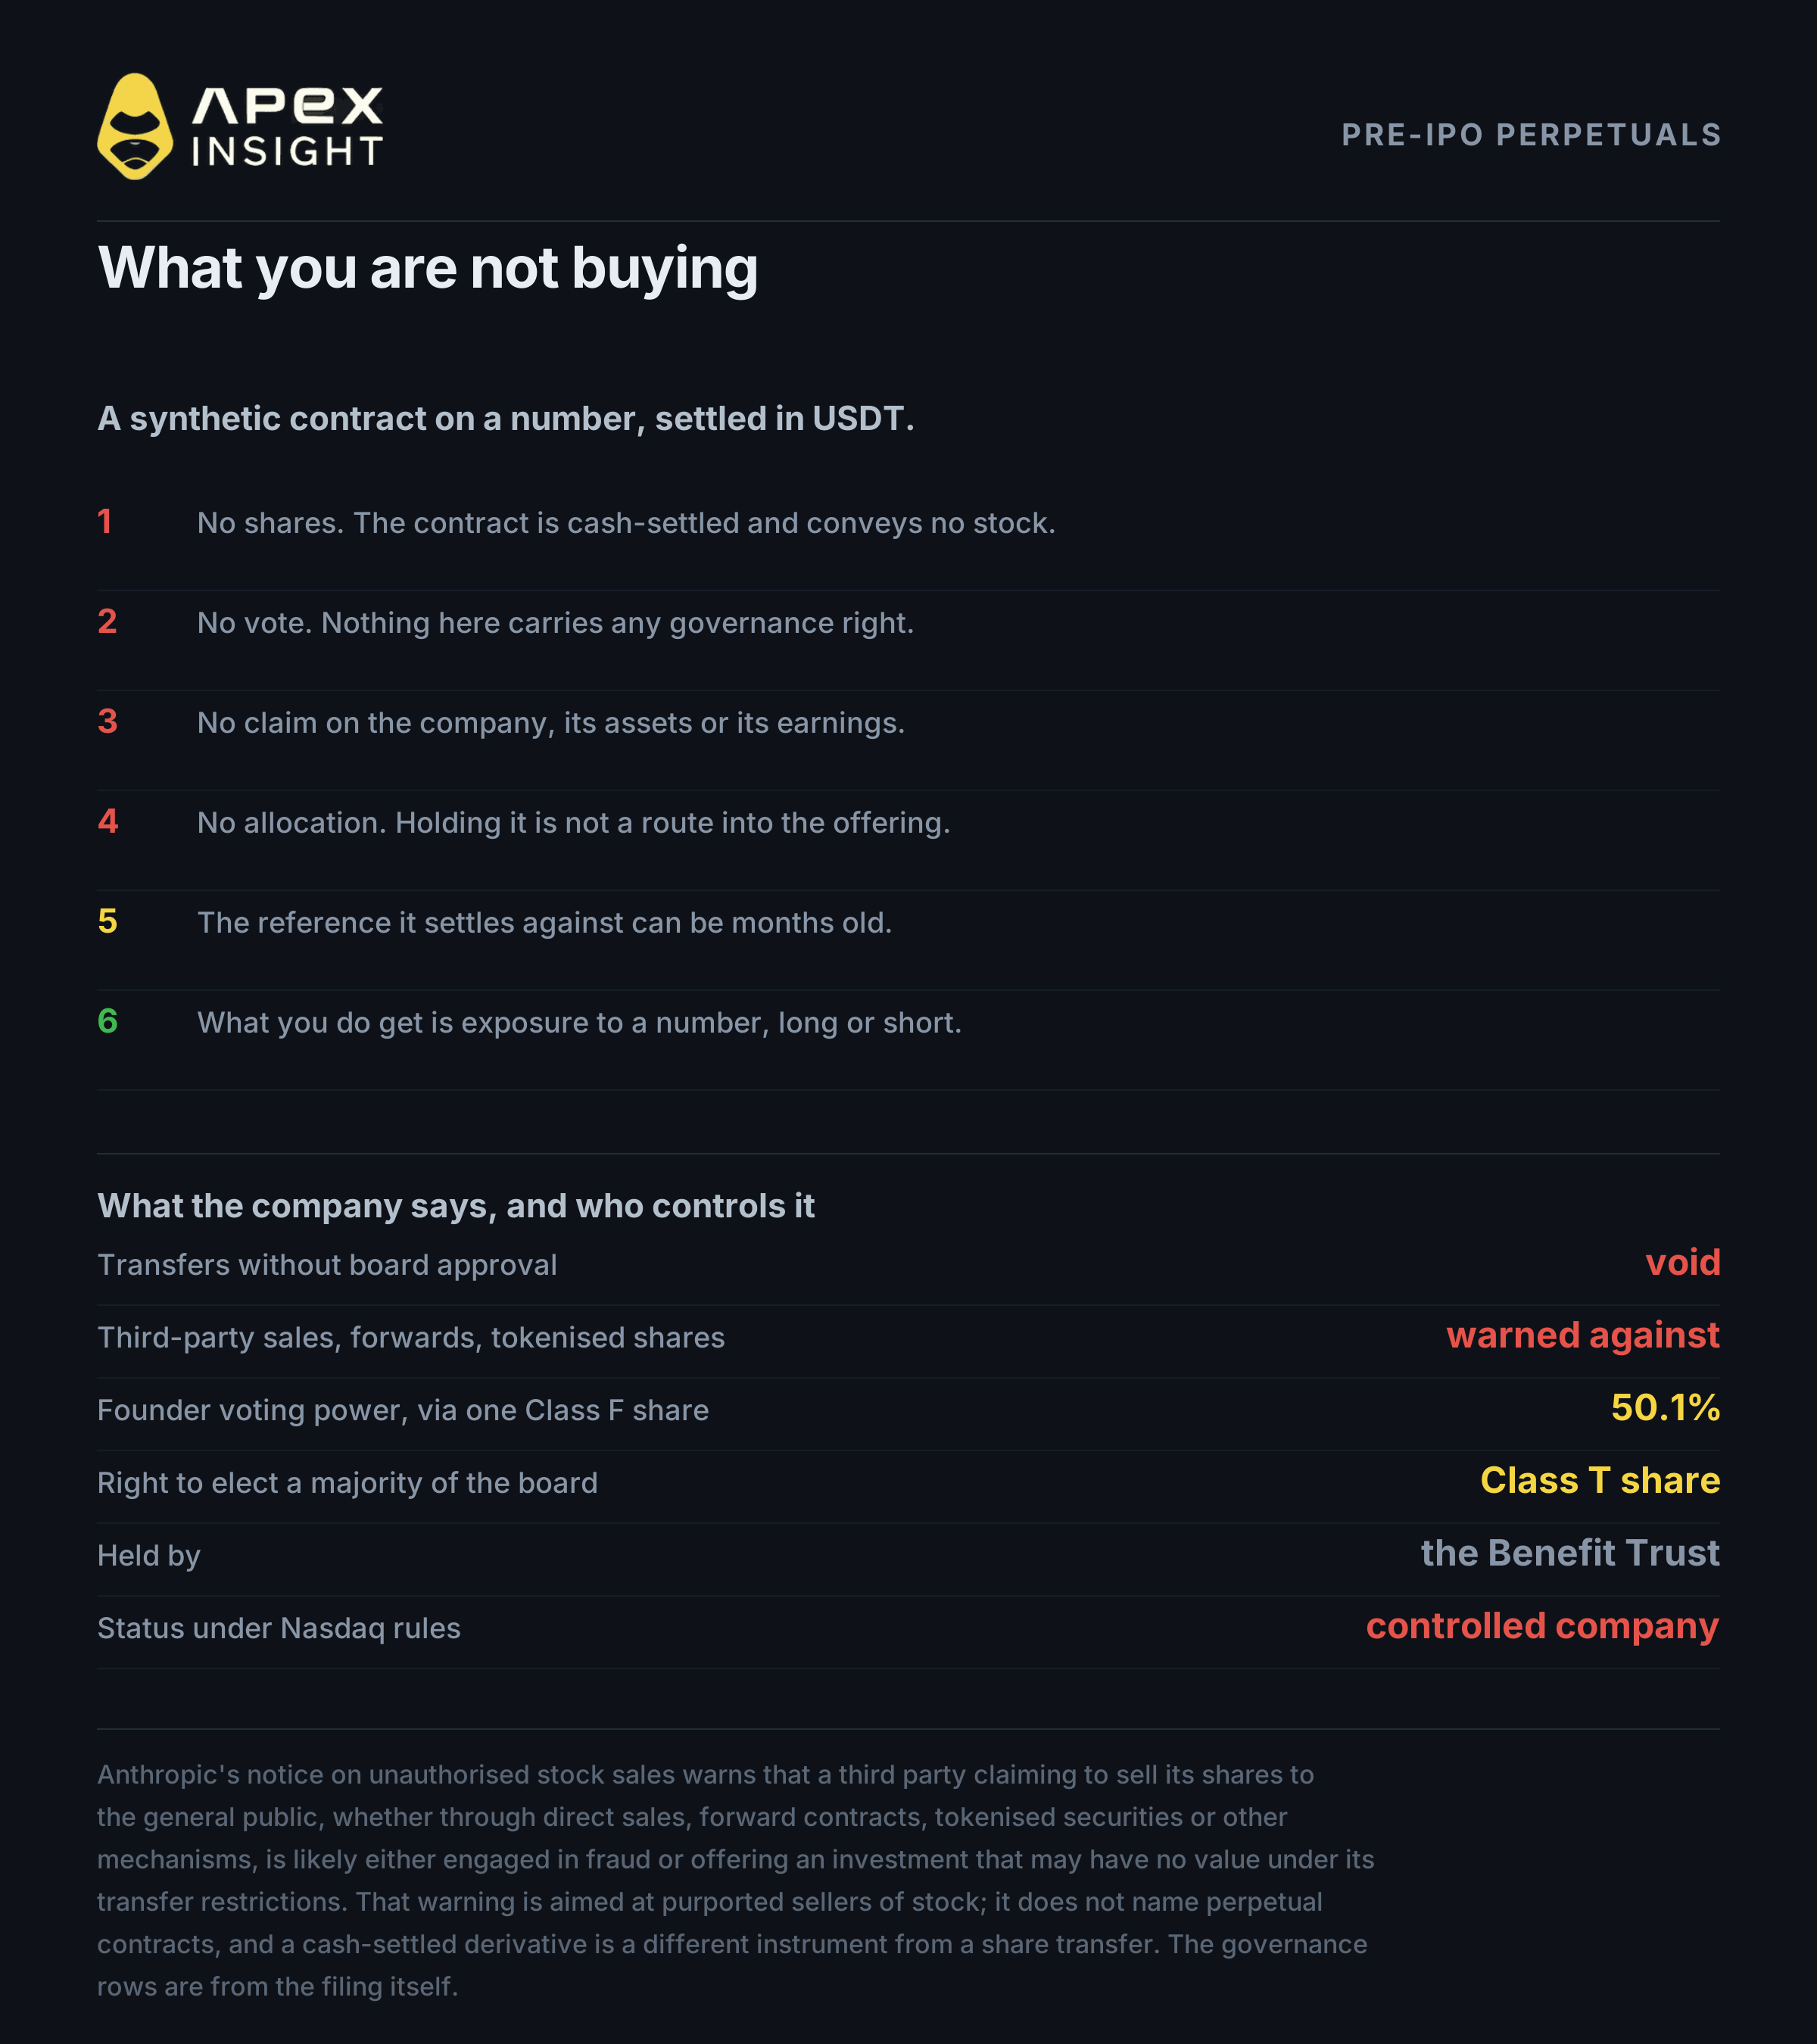
Un perpétuel pré-IPO est un contrat synthétique réglé en espèces. Il ne confère aucune action, aucun droit de vote et aucun droit de quelque nature que ce soit sur l'entreprise. C'est un pari sur un chiffre qu'une plateforme déduit de données de valorisation privée.
Anthropic a elle-même été très claire sur la catégorie au sens large. Dans un avis sur les ventes d'actions non autorisées, la société avertit qu'un tiers prétendant vendre ses actions au grand public, que ce soit par des ventes directes, des « contrats à terme », des titres tokenisés ou d'autres mécanismes, « est probablement soit engagé dans une fraude, soit propose un investissement susceptible de n'avoir aucune valeur en raison de nos restrictions de transfert ». Elle a également déclaré que les transferts prétendument réalisés sans l'approbation du conseil sont nuls en vertu de ces restrictions.
Il faut lire cela avec précision. L'avertissement vise les personnes prétendant vous vendre des actions Anthropic ; il ne mentionne pas les contrats perpétuels, et un dérivé réglé en espèces est un instrument différent d'un transfert d'actions. Mais un trader doit savoir que l'entreprise dont il négocie la valorisation a adopté une position publique sur les produits voisins.
Deux autres éléments structurels figurent dans le dépôt. Les sept cofondateurs d'Anthropic détiennent une seule action de catégorie F — sans droits économiques — assortie de droits de vote équivalant à 50,1 % du pouvoir de vote total, par l'intermédiaire d'une Founder LLC. Par ailleurs, une action de catégorie T détenue par le Long-Term Benefit Trust donne le droit d'élire la majorité du conseil. Le facteur de risque du dépôt indique que cette structure peut effectivement supprimer la capacité des détenteurs de catégorie A d'influencer les décisions importantes, notamment un changement de contrôle. Anthropic sera cotée comme société contrôlée au sens des règles du Nasdaq.
Un dernier point, concernant l'instrument plutôt que l'entreprise : les prix de référence sur lesquels reposent ces contrats peuvent dater de plusieurs mois, car un tour privé fixe un prix une fois, puis ce prix reste inchangé tandis que le marché évolue.
6. Les risques identifiés par l'entreprise
Avec tout S-1, il est utile de lire les facteurs de risque dans l'ordre choisi par l'entreprise, car cet ordre est lui-même une information.
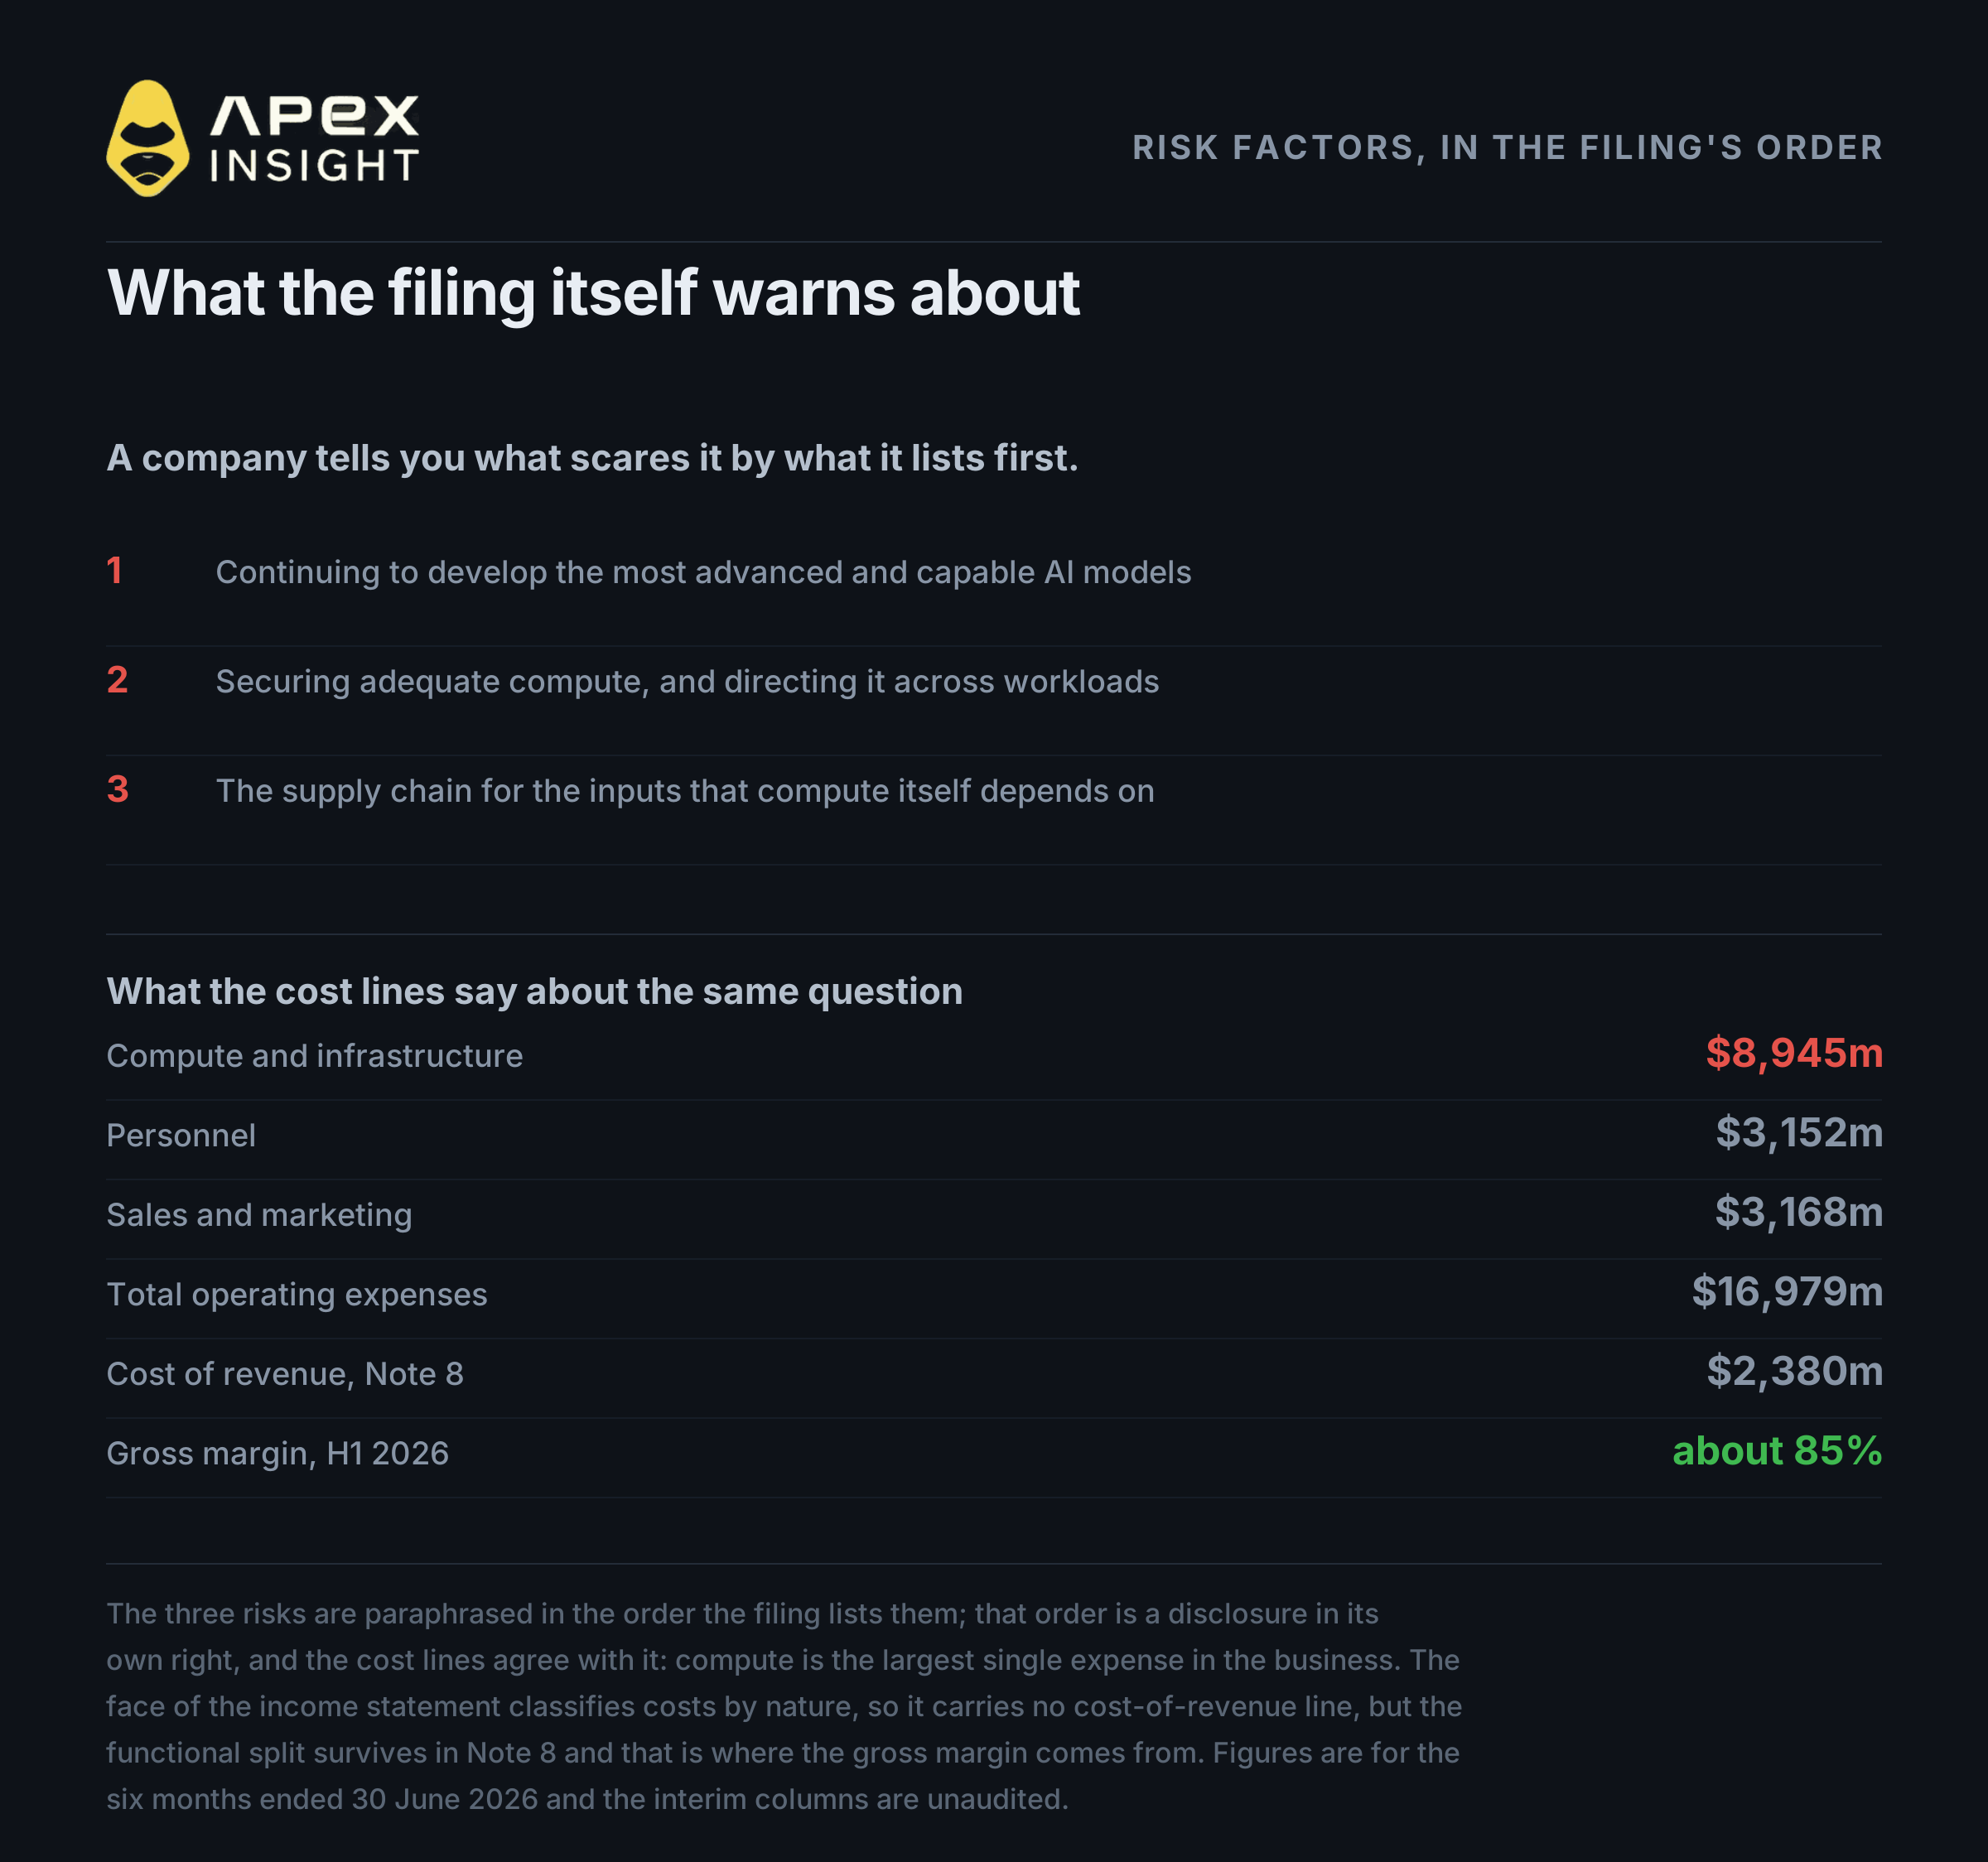
Les trois premiers risques d'Anthropic, dans la séquence du dépôt, sont trois versions du même problème. Le premier est que le succès dépend de la poursuite du développement des modèles d'IA les plus avancés et les plus performants, ce qui exige de la puissance de calcul, des talents, une croissance des revenus et un accès aux capitaux. Le deuxième est de sécuriser une puissance de calcul suffisante et de l'affecter aux différentes charges de travail, notamment face à la concurrence et à la dépendance envers les fournisseurs cloud. Le troisième concerne les intrants de la chaîne d'approvisionnement dont dépend la puissance de calcul elle-même.
L'entreprise vous dit que son risque central est l'accès aux puces et aux capitaux nécessaires pour les acheter, et ses propres lignes de coûts le confirment. Le calcul et l'infrastructure constituent la plus grande dépense individuelle du dépôt, avec 8 945 millions de dollars sur 16 979 millions de dépenses d'exploitation totales, loin devant les ventes et le marketing à 3 168 millions et le personnel à 3 152 millions.
Il existe une particularité de présentation à connaître si vous recherchez une marge brute. Le compte de résultat classe les coûts par nature, et ne comporte donc pas de ligne de coût des revenus ; Anthropic a adopté cette présentation en 2025. La répartition fonctionnelle subsiste dans la Note 8, qui indique un coût des revenus de 2 380 millions — presque entièrement lié au calcul nécessaire aux charges de travail des clients —, ce qui explique la marge brute de 85 % de la première section.
Le scénario haussier et le scénario baissier s'appuient donc sur les mêmes faits. Les revenus ont été multipliés par quatorze en un an, la perte d'exploitation s'est fortement réduite et la marge brute est élevée. La poursuite de cette tendance dépend d'une chaîne d'approvisionnement informatique que l'entreprise elle-même place parmi ses trois premiers risques.
Rien de tout cela ne dit si 1 850 milliards est le bon chiffre. Cela indique ce sur quoi vous prenez réellement position en négociant le contrat : non pas le produit d'Anthropic, mais l'écart entre une valorisation privée fixée en mai et la décision du marché public dans les prochaines semaines.
Négociez les marchés de cet article
Tout ce qui est évoqué ici est négociable sur ApeX Omni sous forme de perpétuel TradFi, réglé en USDT, à l'achat ou à la vente, sans KYC.
Le contrat au centre de l'article :
ANTUSDT, Anthropic, jusqu'à 20x
La comparaison la plus proche du carnet, une autre société privée négociée en perpétuel avant sa cotation :
SPCXUSDT, SpaceX, jusqu'à 50x
Et la société cotée dont la fortune est la plus liée à la contrainte de calcul de la sixième section :
NVDAUSDT, Nvidia, jusqu'à 50x
Les contrats TradFi d'ApeX sont réglés par rapport à un indice plutôt qu'à l'actif sous-jacent, et ApeX les répertorie séparément de ses perpétuels crypto dans ses propres données de contrats. Les spécifications diffèrent selon le contrat ; vérifiez-les avant de dimensionner une position : ANT est plafonné à 20x, tandis que SpaceX et Nvidia offrent tous deux jusqu'à 50x, et les plafonds de financement varient également.
ANT est désormais disponible sur ApeX
ANTUSDT est coté et ouvert à la négociation, à l'achat ou à la vente, avec jusqu'à 20x d'effet de levier et un règlement en USDT. Sans KYC.
Tout ce qui est indiqué dans la section quatre s'applique avant de placer un ordre. Le carnet est nouveau, l'historique ne contient qu'une exécution et le contrat n'apparaît pas encore dans la liste de marché par défaut ; négociez-le donc depuis le lien plutôt qu'en le recherchant, dimensionnez la position pour un marché sans profondeur et souvenez-vous que le plafond de 20x existe pour une raison.
ANT est désormais disponible sur ApeX
Négociez le perpétuel pré-IPO d'Anthropic à l'achat ou à la vente, avec jusqu'à 20x d'effet de levier. Réglé en USDT, sans KYC.
La négociation de contrats perpétuels comporte un niveau de risque élevé et peut entraîner la perte de la totalité de votre position. L'effet de levier augmente les gains comme les pertes. Un contrat récemment coté avec peu ou pas d'historique de négociation comporte des risques supplémentaires : les carnets d'ordres sont peu profonds, les spreads sont larges et de petits ordres peuvent faire fortement bouger le prix. Rien dans cet article ne constitue un conseil financier. Faites vos propres recherches et ne risquez jamais plus que ce que vous pouvez vous permettre de perdre.
Si vous avez besoin d'aide, n'hésitez pas à contacter notre équipe sur Discord.
Site web : https://www.apex.exchange
Twitter : https://twitter.com/OfficialApeXdex
Telegram : https://t.me/ApeXdex
Divulgation : cet article a été rédigé avec Claude, un produit d'Anthropic, l'entreprise qu'il analyse. Il a été vérifié par rapport à des sources primaires et les conclusions appartiennent à l'équipe, mais les lecteurs doivent tenir compte de cette relation en le lisant.
Les chiffres financiers des sections un, deux et six sont tirés du formulaire S-1 d'Anthropic déposé auprès de la SEC le 26 octobre 2026, exprimés en millions de dollars pour les six mois clos le 30 juin 2026, avec le semestre comparable de l'année précédente. Ces colonnes intermédiaires ne sont pas auditées ; les états audités du dépôt couvrent les exercices complets 2023 à 2025. La marge brute est calculée à partir du coût des revenus indiqué dans la Note 8, et non à partir du compte de résultat, qui classe les coûts par nature. Les modalités de gouvernance de la section cinq, notamment les actions de catégorie F et de catégorie T, proviennent du dépôt. Le nombre d'actions et toute fourchette de prix sont absents de la déclaration d'enregistrement telle que déposée ; aucun chiffre par action de cet article ne provient donc du dépôt. Les données des contrats ApeX, notamment le niveau de l'indice, le dernier prix, les bougies horaires, le plafond d'effet de levier, les plafonds de financement et le paramètre d'affichage, ont été relevées dans la configuration du contrat en direct et les données de marché à 08:00 UTC le 29 octobre 2026. Le contrat ANT est coté par milliard de dollars de valorisation implicite et non par action ; tous les chiffres de valorisation suivent cette convention. Les valorisations implicites interplateformes, le nombre de plateformes, les primes moyennes et la comparaison avec OpenAI proviennent d'une enquête tierce datée du 1er septembre 2026, huit semaines avant le dépôt du S-1 ; cette date est indiquée dans le texte, ces chiffres ne sont pas ceux d'ApeX et ne doivent pas être considérés comme actuels. La valorisation privée de la série H provient également d'un tiers. Un perpétuel pré-IPO est un dérivé réglé en espèces qui ne confère aucune participation au capital ; rien dans cet article ne doit être interprété comme un moyen de détenir des actions Anthropic.