

Publié le 28 octobre 2026, avant la décision de 14 h, heure de New York.
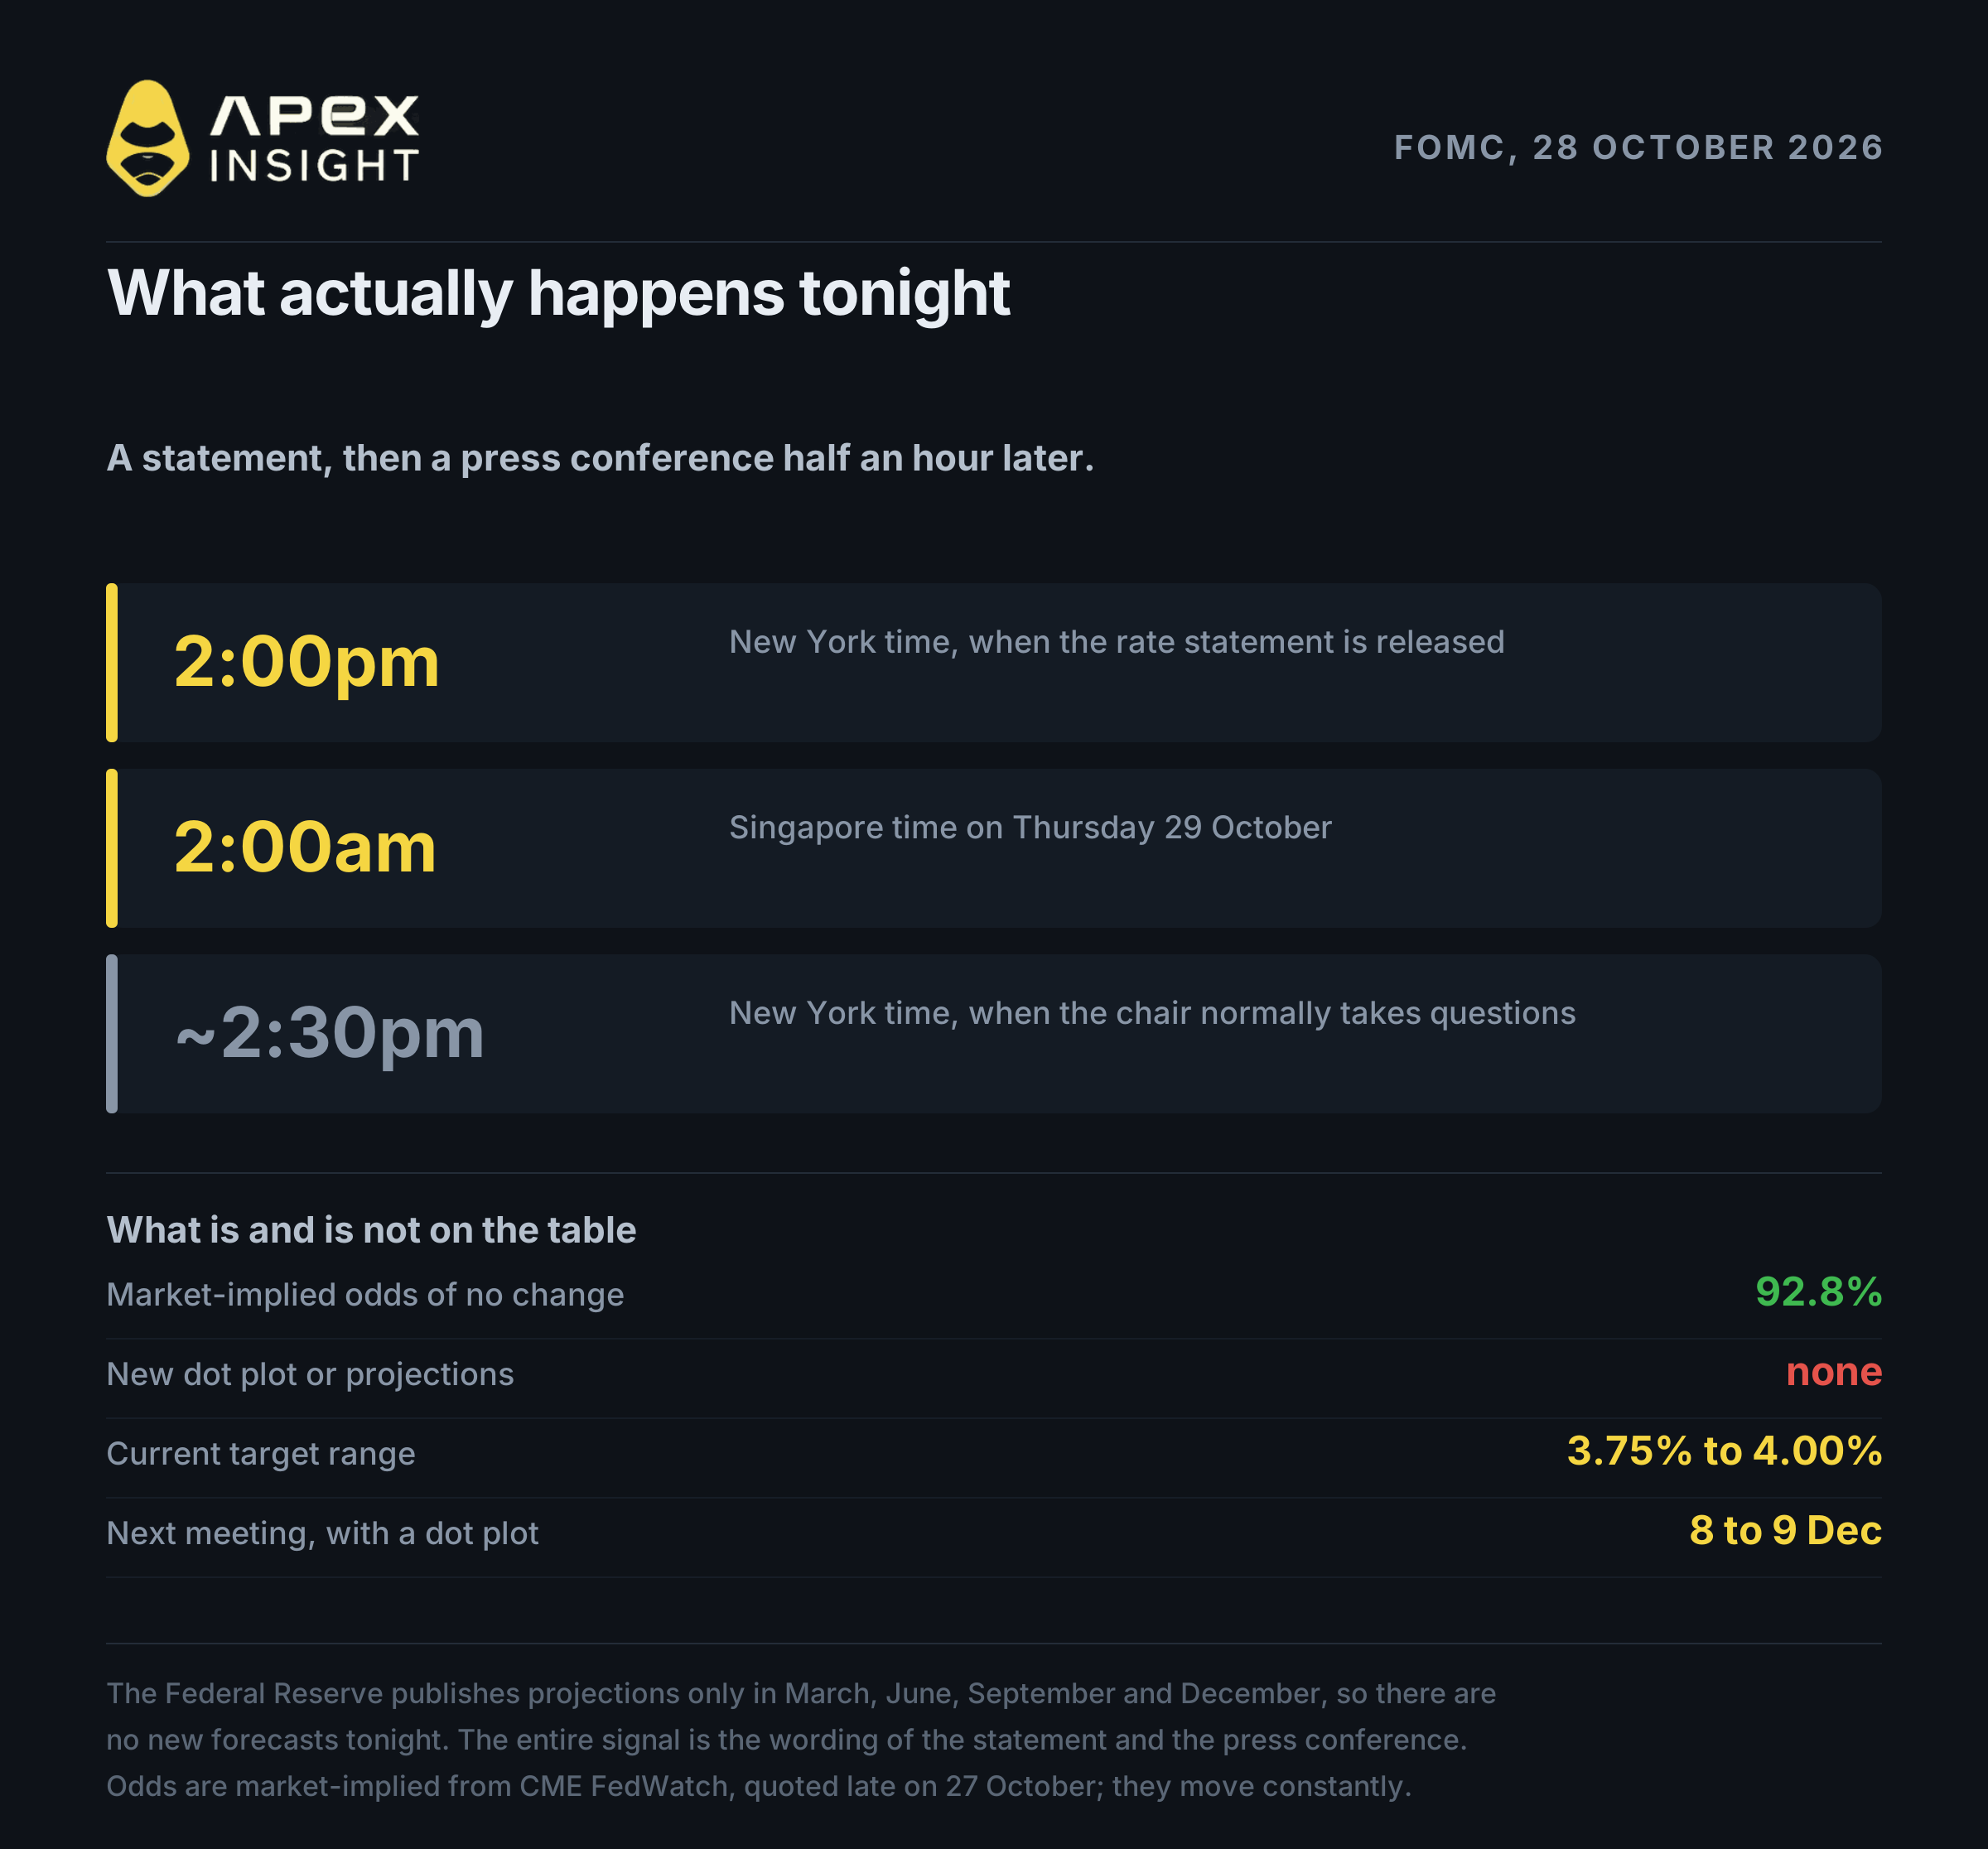
La Réserve fédérale annoncera sa décision de taux d’intérêt à 14 h, heure de New York, le 28 octobre, soit 18 h UTC.
Presque personne ne s’attend à une modification des taux. CME FedWatch évaluait la probabilité d’un statu quo à 92,8 % le 27 octobre en fin de journée. Sur le marché des taux, c’est aussi proche d’une certitude que possible.
La décision n’est donc pas le sujet. Le sujet est ce que la Réserve fédérale dira au sujet de décembre et l’effet que cela aura sur un actif qui a déjà perdu plus d’un quart de sa valeur depuis son record de janvier, alors que des guerres éclataient autour de lui.
L’or s’échangeait près de 4 044 $ le 28 octobre. Le 28 janvier, il avait atteint 5 590 $. Neuf mois et environ 28 % séparent ces deux chiffres, et l’explication la plus cohérente passe par la Réserve fédérale.
Voici six éléments à connaître avant l’annonce.
1. Ce qui se passe réellement ce soir
Commençons par la mécanique, car la moitié de la confusion des journées de la Fed vient du fait que l’on regarde le mauvais indicateur au mauvais moment.
Le communiqué sera publié à 14 h, heure de l’Est, soit 18 h UTC. La conférence de presse suivra normalement une demi-heure plus tard, à 18 h 30 UTC.
Deux détails comptent davantage que d’habitude ce soir.
Le premier est l’absence de dot plot. La Réserve fédérale ne publie son Summary of Economic Projections, le graphique indiquant où chaque responsable pense que les taux se dirigent, que quatre fois par an : mars, juin, septembre et décembre. Octobre n’en fait pas partie. Il n’y aura donc pas de nouvelles prévisions ce soir, pas de taux terminal actualisé, rien de chiffré à débattre. Tout le signal se trouvera dans le texte du communiqué et dans les propos du président ensuite.
Le second est qu’il s’agit d’une réunion de deux jours commencée hier, le 27 octobre, et que le comité a examiné les données d’inflation de septembre pendant toute sa durée.
Si vous tradez l’événement plutôt que de le lire après coup, le point pratique est que le communiqué et la conférence de presse sont deux événements distincts, séparés d’environ trente minutes, et qu’ils font souvent évoluer les prix dans des directions opposées.
2. Ce soir n’est pas la réunion qui compte
C’est la partie que la plupart des avant-premières passent sous silence, et elle mérite d’être comprise avant l’annonce.
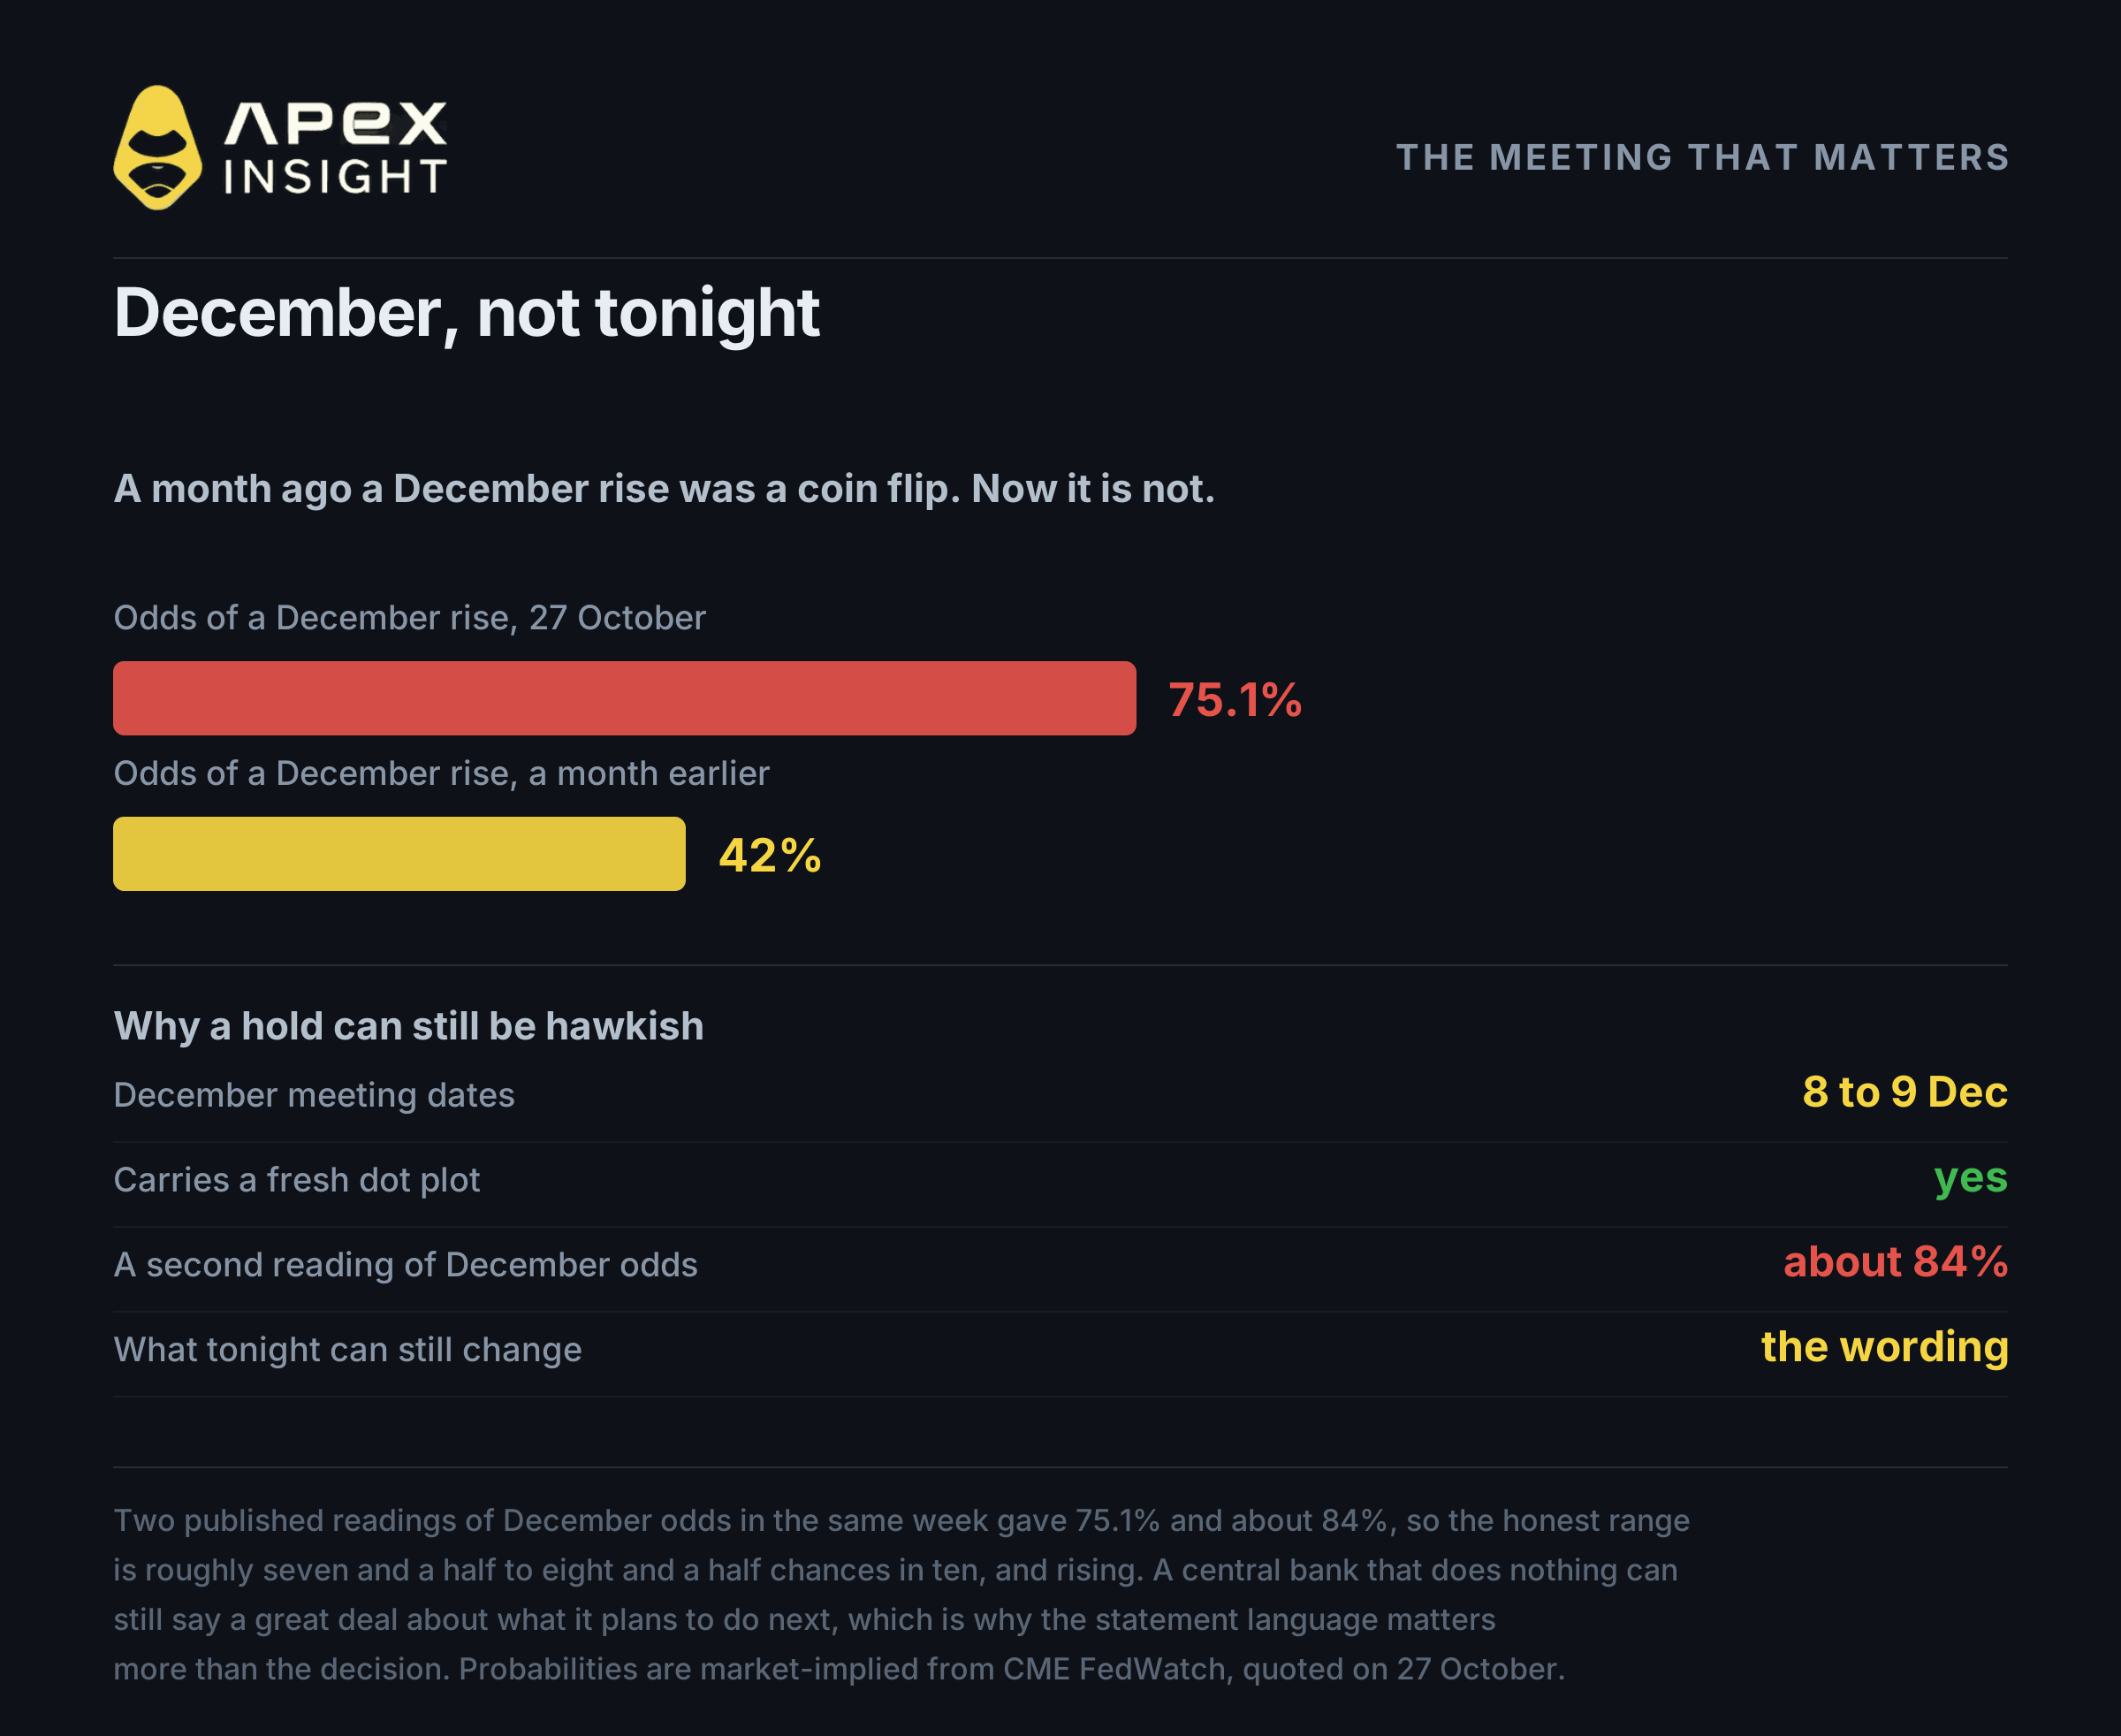
La prochaine réunion aura lieu les 8 et 9 décembre. Elle comportera tout ce qui manque ce soir : un nouveau dot plot, des projections actualisées et la question ouverte d’une nouvelle hausse des taux. CME FedWatch évaluait à 75,1 % la probabilité d’une hausse en décembre le 27 octobre, contre environ 42 % un mois plus tôt. Une autre lecture publiée cette semaine la plaçait plus près de 84 %. Disons entre sept chances et demie et huit chances et demie sur dix, en notant que la probabilité monte rapidement.
C’est cette réévaluation, plutôt que la décision de ce soir, qui explique le plus logiquement les mouvements de l’or.
Elle explique aussi pourquoi un statu quo peut rester restrictif. Si le communiqué retire le langage sur la patience ou durcit sa description de l’inflation, le marché y verra un pré-engagement pour décembre et ajustera les prix. Une banque centrale qui ne fait rien peut tout de même en dire beaucoup sur ce qu’elle prévoit de faire ensuite.
La question à garder en tête avant l’annonce n’est donc pas « vont-ils bouger ? », mais « cela rend-il décembre plus probable ou moins probable ? ».
3. Les trois mots qui expliquent toute l’année
Pour comprendre pourquoi décembre reste ouvert, il faut revenir à mai, puis à septembre.
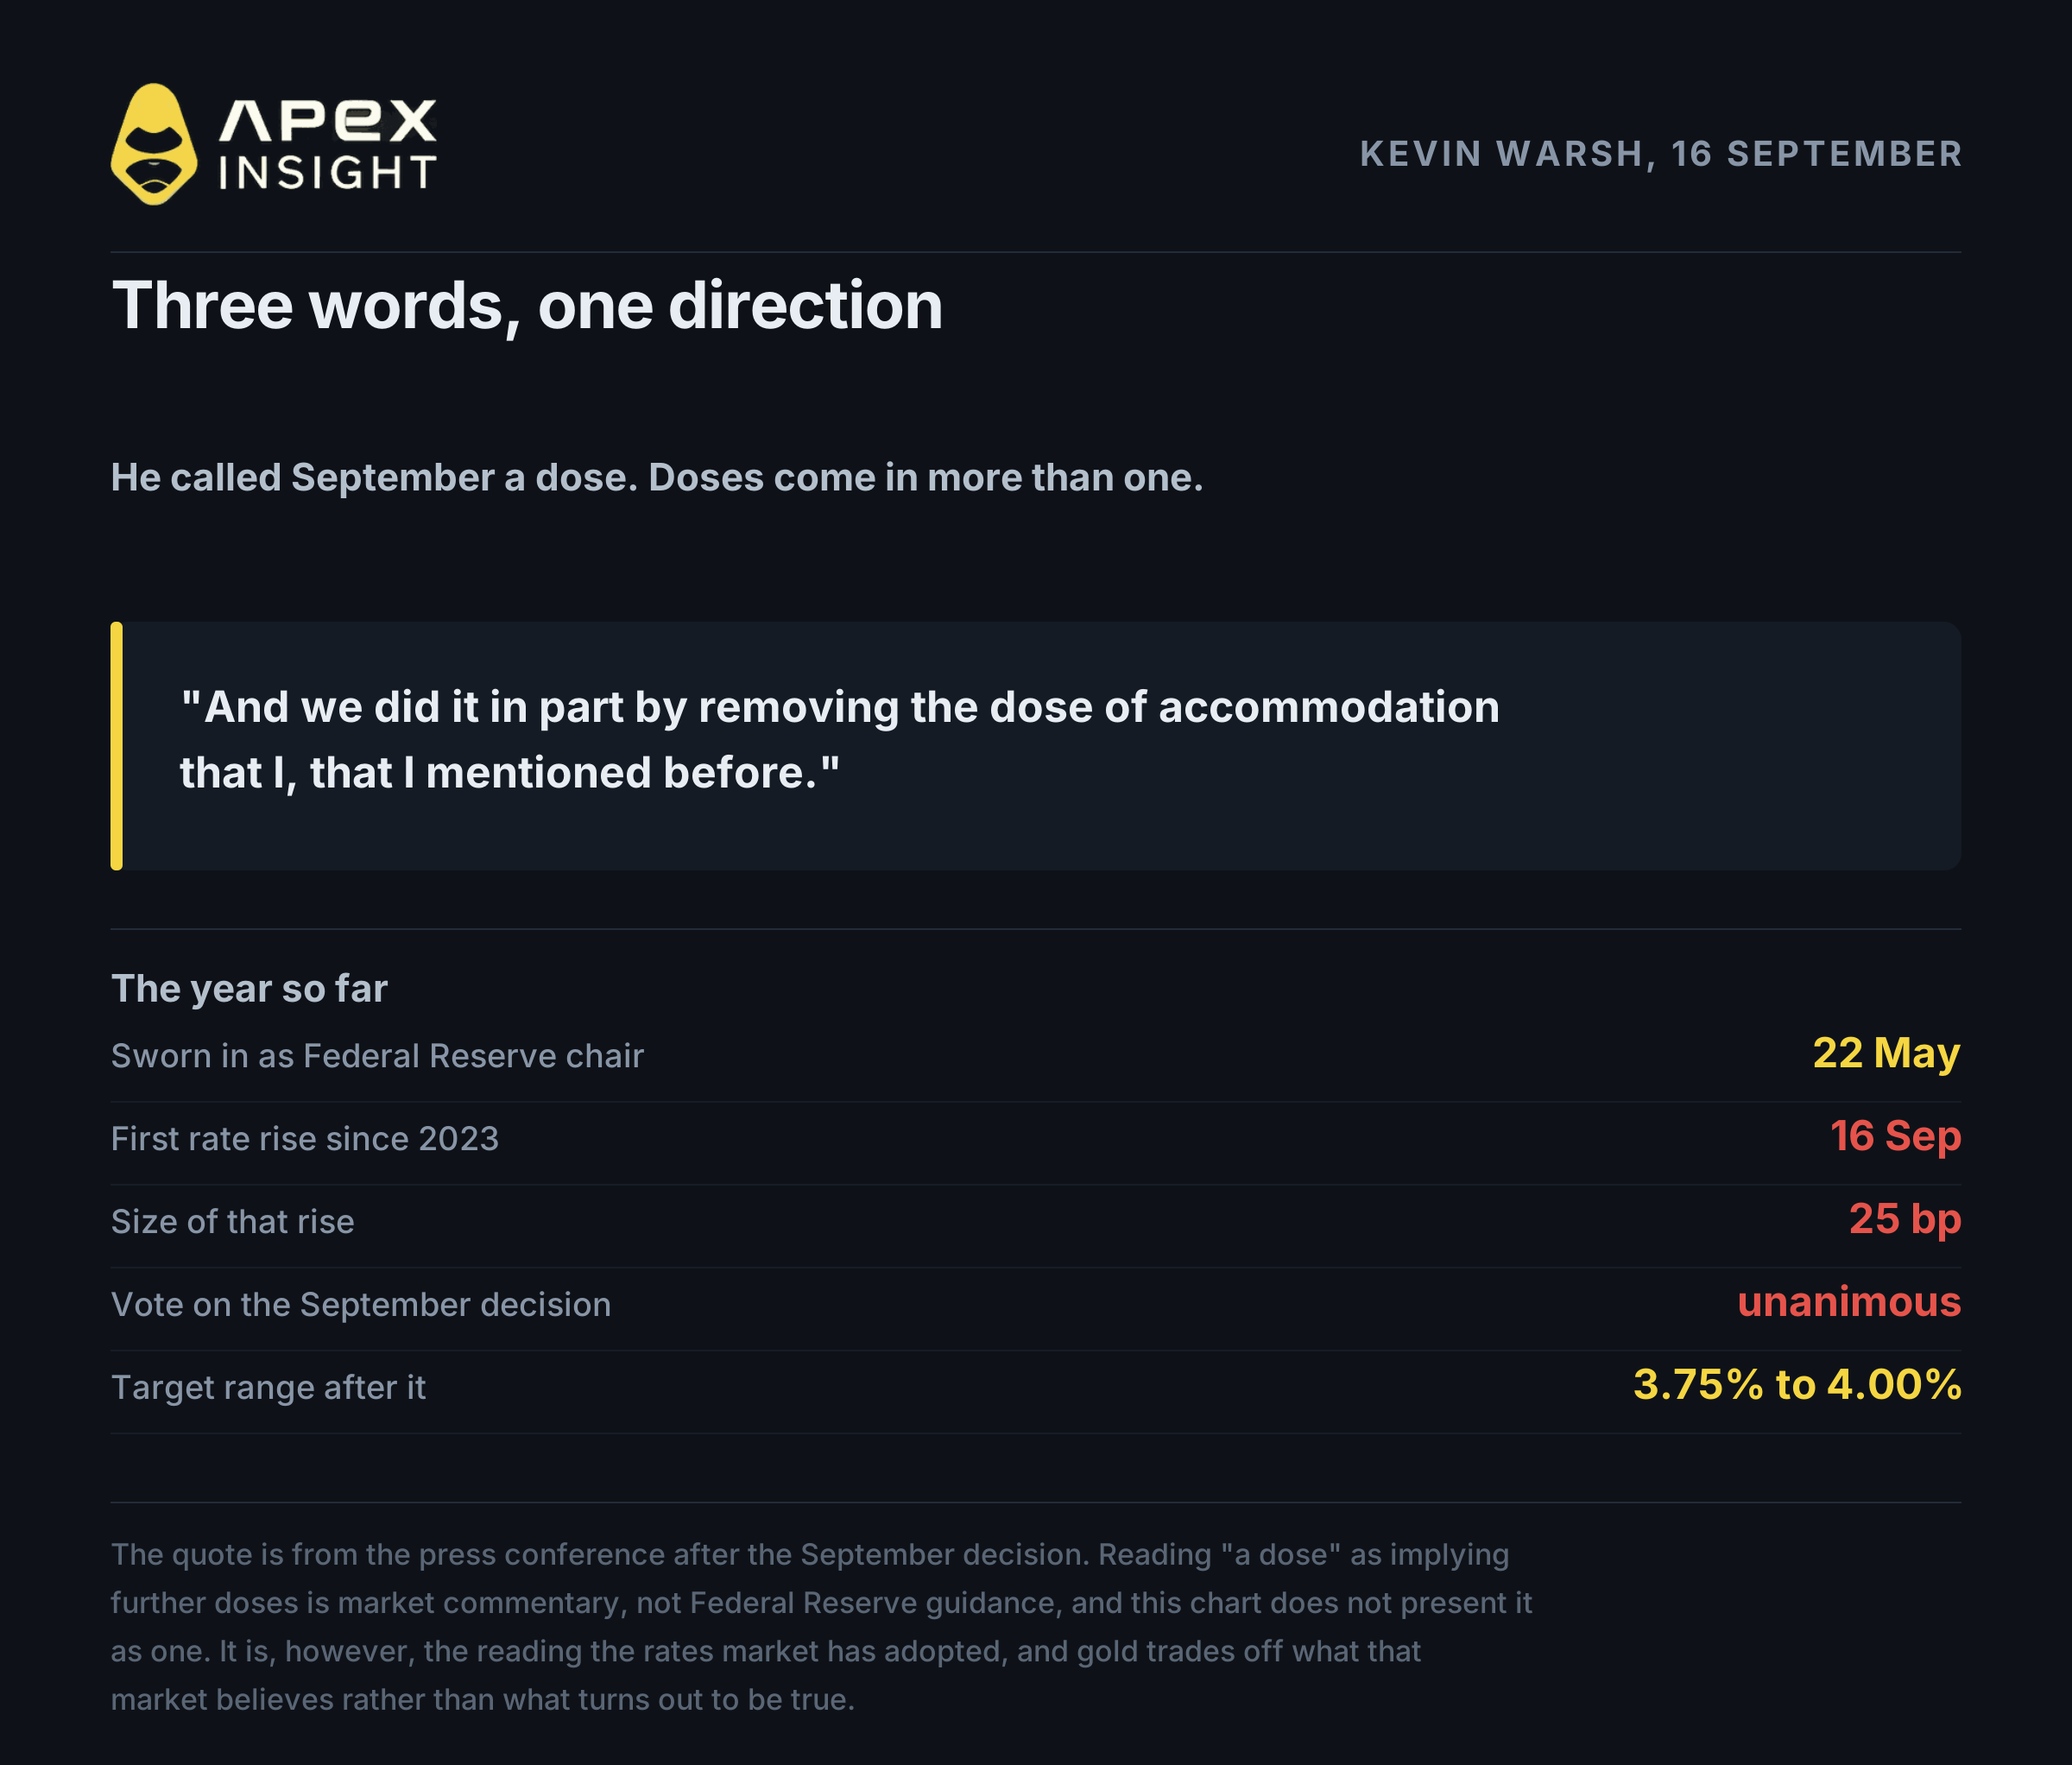
Kevin Warsh a prêté serment comme président de la Réserve fédérale le 22 mai, en remplacement de Jerome Powell. Il est arrivé avec une réputation de faucon et ne l’a pas démentie.
Le 16 septembre, son comité a relevé les taux de 25 points de base, à 3,75 %-4,00 %, la première hausse depuis 2023, à l’unanimité. Warsh a déclaré que la Réserve fédérale avait fait « un pas important » vers la stabilité des prix, puis a ajouté :
« Et nous l’avons fait en partie en retirant la dose d’assouplissement que j’avais — que j’avais — mentionnée auparavant. »
Dose d’assouplissement. Ce sont les trois mots clés, et Wall Street les analyse depuis, pour une raison évidente. On ne qualifie pas un mouvement unique de dose s’il n’y en a pas d’autres disponibles. Le terme implique que la politique n’est pas encore au niveau souhaité et que septembre était une étape plutôt qu’une conclusion.
C’est une interprétation, pas une prévision de la Fed, et il faut la considérer avec prudence. Mais c’est l’interprétation adoptée par le marché des taux, et l’or évolue selon les croyances du marché des taux plutôt que selon la vérité finale.
4. Pourquoi l’or a baissé tandis que le Moyen-Orient s’embrasait
Voici la partie qui semble illogique, mais qui ne l’est plus lorsqu’on suit la séquence.
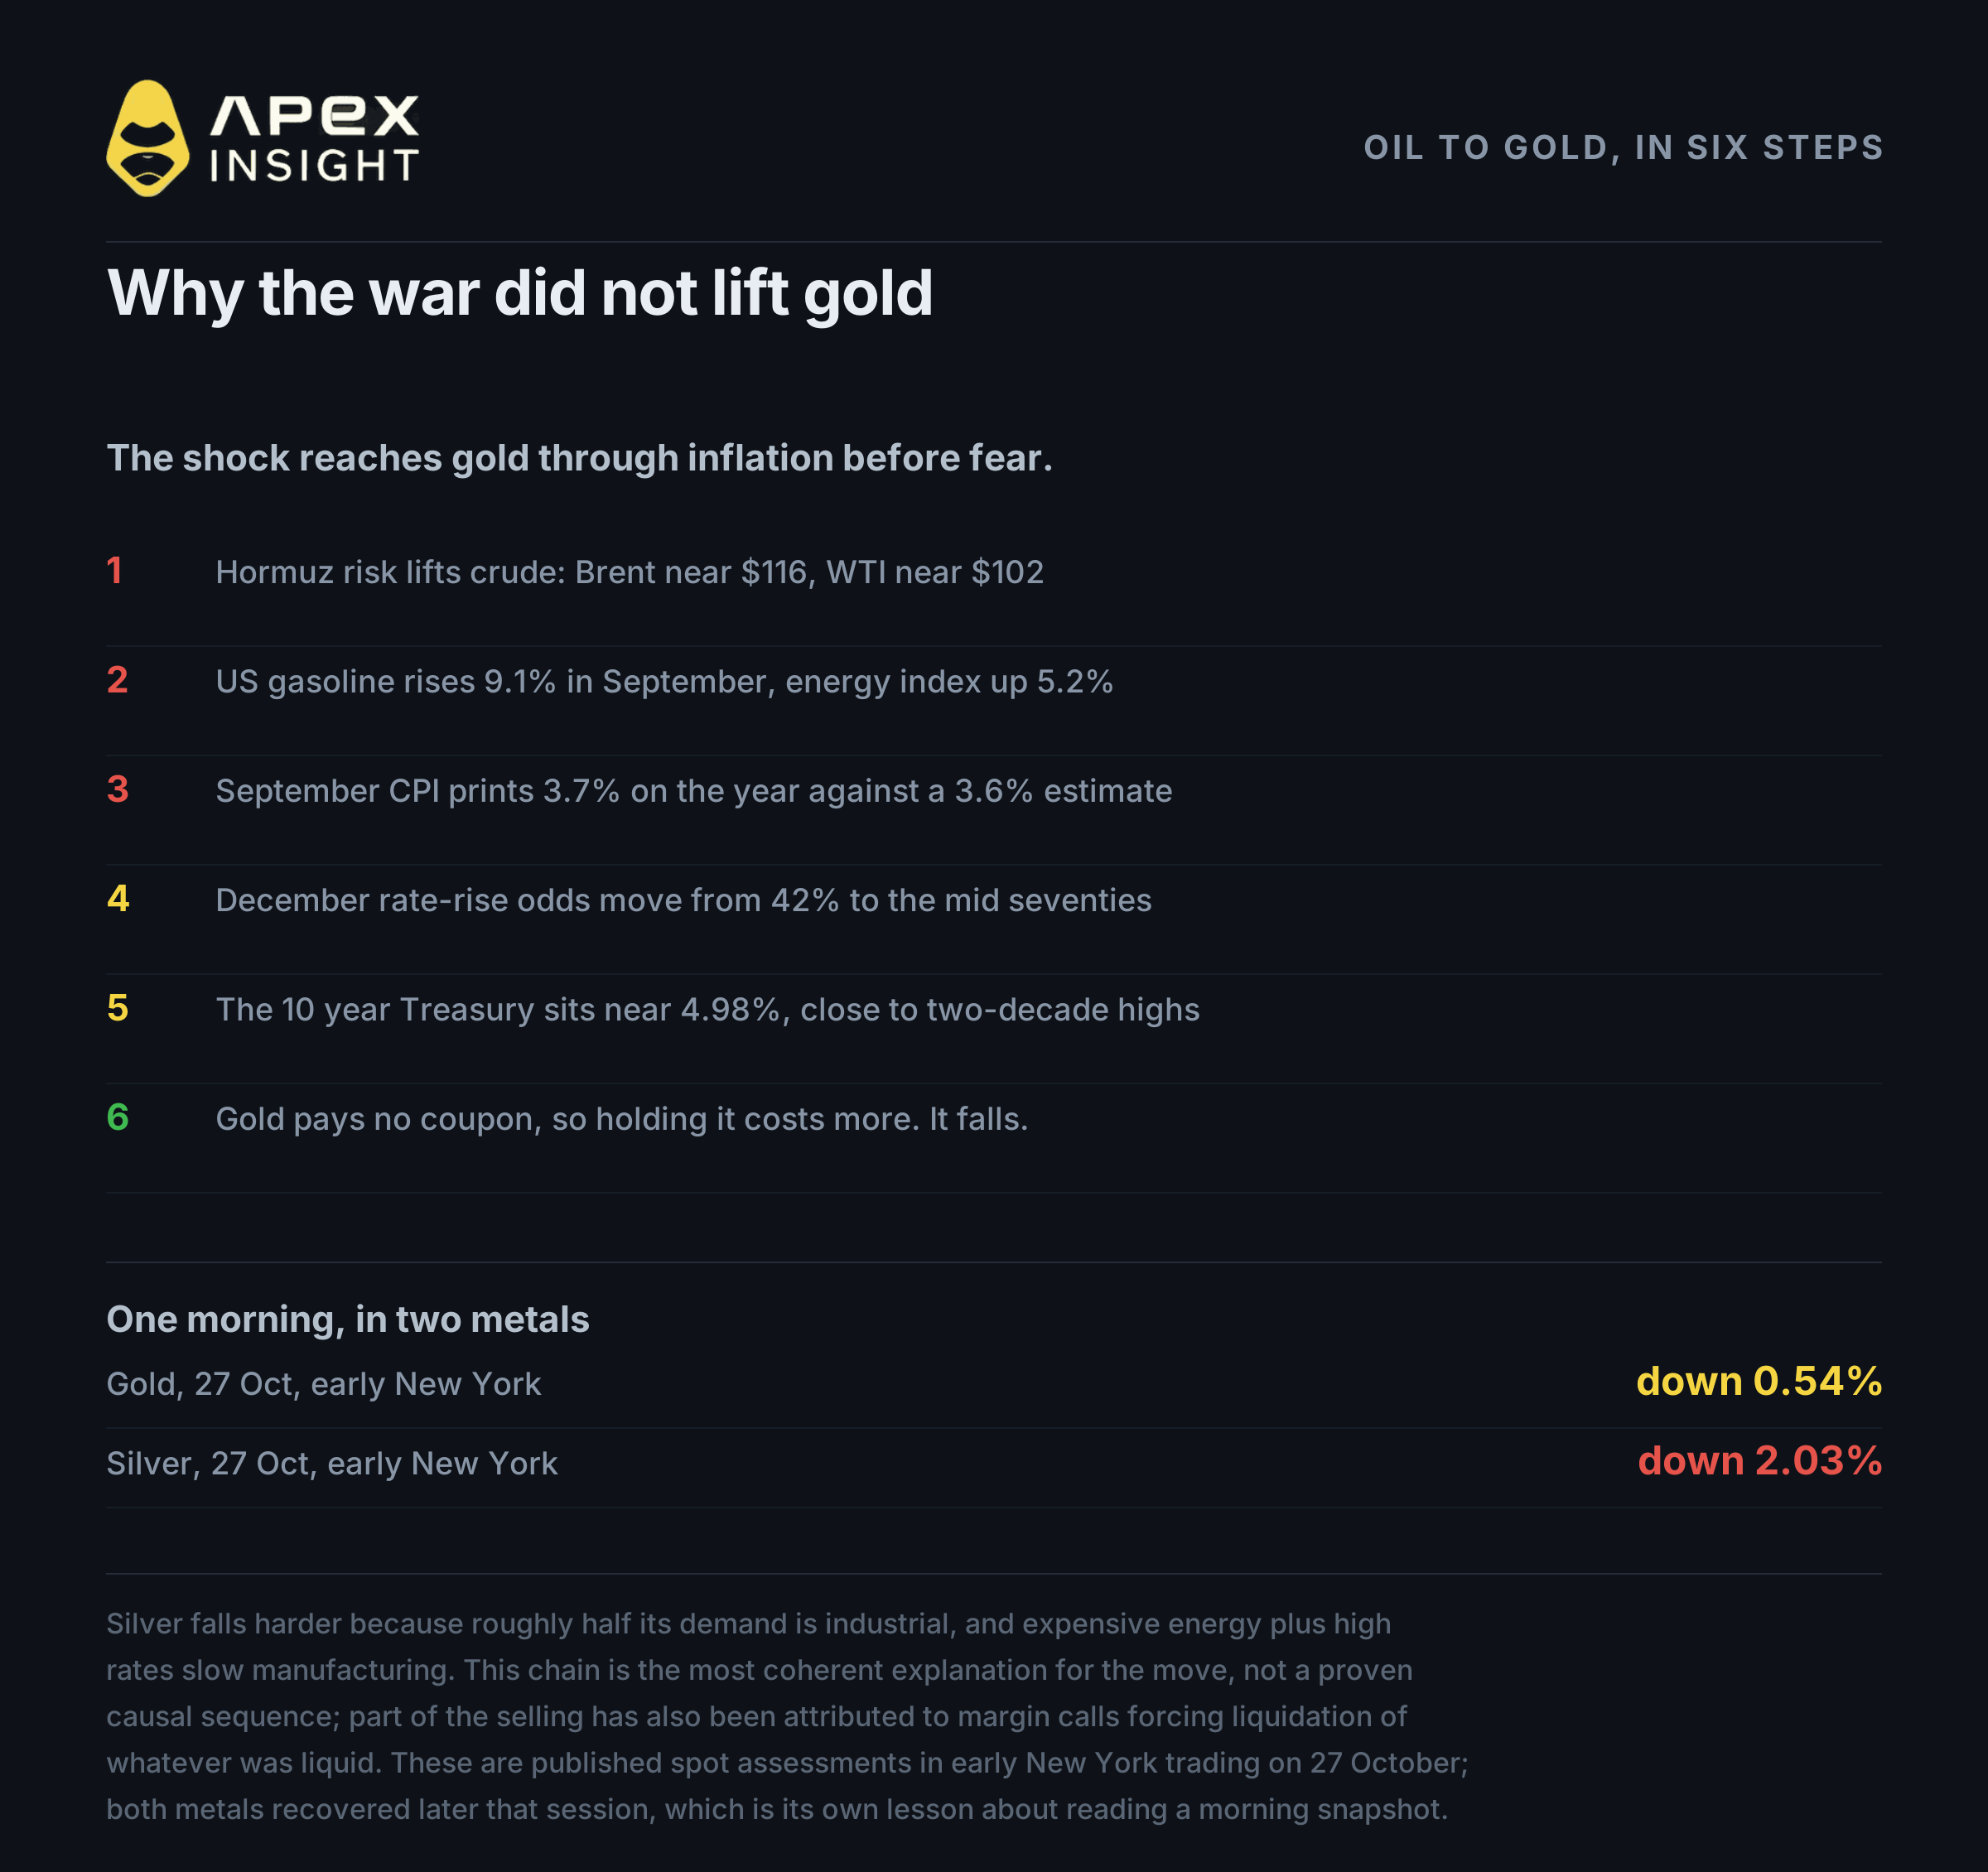
Le détroit d’Ormuz est depuis des mois la voie maritime la plus surveillée au monde, et les deux dernières semaines ont compté parmi les plus tendues. Les attaques houthies contre des cibles saoudiennes se sont poursuivies, le transport maritime a été menacé et le Brent s’échangeait près de 116,24 $, contre environ 102,07 $ pour le WTI le 27 octobre. Des responsables saoudiens, turcs et pakistanais ont rencontré leurs homologues iraniens à Téhéran le 26 octobre, sans qu’aucun accord n’ait été annoncé.
C’est l’environnement classique d’une hausse de l’or. L’or a baissé.
La chaîne explicative passe par le pétrole :
Le pétrole monte. Le risque lié à Ormuz soutient le brut.
L’inflation globale suit. Les prix de l’essence aux États-Unis ont progressé de 9,1 % en septembre et l’indice de l’énergie de 5,2 %, après 2,1 % en août.
Le chiffre d’inflation est élevé. Le CPI de septembre, publié le 14 octobre, a augmenté de 0,6 % sur le mois et de 3,7 % sur un an, contre 3,6 % attendu. L’indice sous-jacent est passé de 2,4 % à 2,6 %. Les prix à la production ont progressé de 1,3 % sur le mois et de 6,3 % sur un an.
Les anticipations de taux se durcissent. Les probabilités de hausse en décembre passent de 42 % au milieu des 70 % en un mois.
Les rendements montent. Le Treasury à 10 ans se situait près de 4,98 % le 27 octobre, à des niveaux proches de sommets d’environ deux décennies.
L’or ne rapporte rien. Chaque hausse des rendements accroît le coût de détention d’un actif sans coupon et soutient le dollar dans lequel il est libellé.
Ainsi, un choc géopolitique autrefois clairement favorable à l’or arrive désormais avec son propre antidote. La prime de guerre est réelle, mais elle atteint l’or en second, après le passage par l’inflation et les taux d’intérêt.
L’argent a connu une version encore plus défavorable de cette semaine, car il est pour moitié un métal industriel. Lors des premières transactions new-yorkaises du 27 octobre, avec Ormuz à la une, l’argent reculait d’environ 2,0 %, contre 0,54 % pour l’or, en raison des craintes qu’une énergie chère et des taux élevés ralentissent la demande manufacturière. Les deux métaux se sont redressés plus tard, ce qui rappelle qu’une photographie matinale ne constitue pas un verdict.
Dernière remarque mécanique, parce qu’elle est peu spectaculaire et souvent la véritable réponse : une partie des ventes de métaux a été attribuée à des liquidations forcées. Les investisseurs confrontés à des appels de marge sur leurs positions actions vendent ce qu’ils peuvent, et les positions liquides sur l’or et l’argent font partie de ces actifs. Tous les mouvements n’ont pas une explication macroéconomique.