


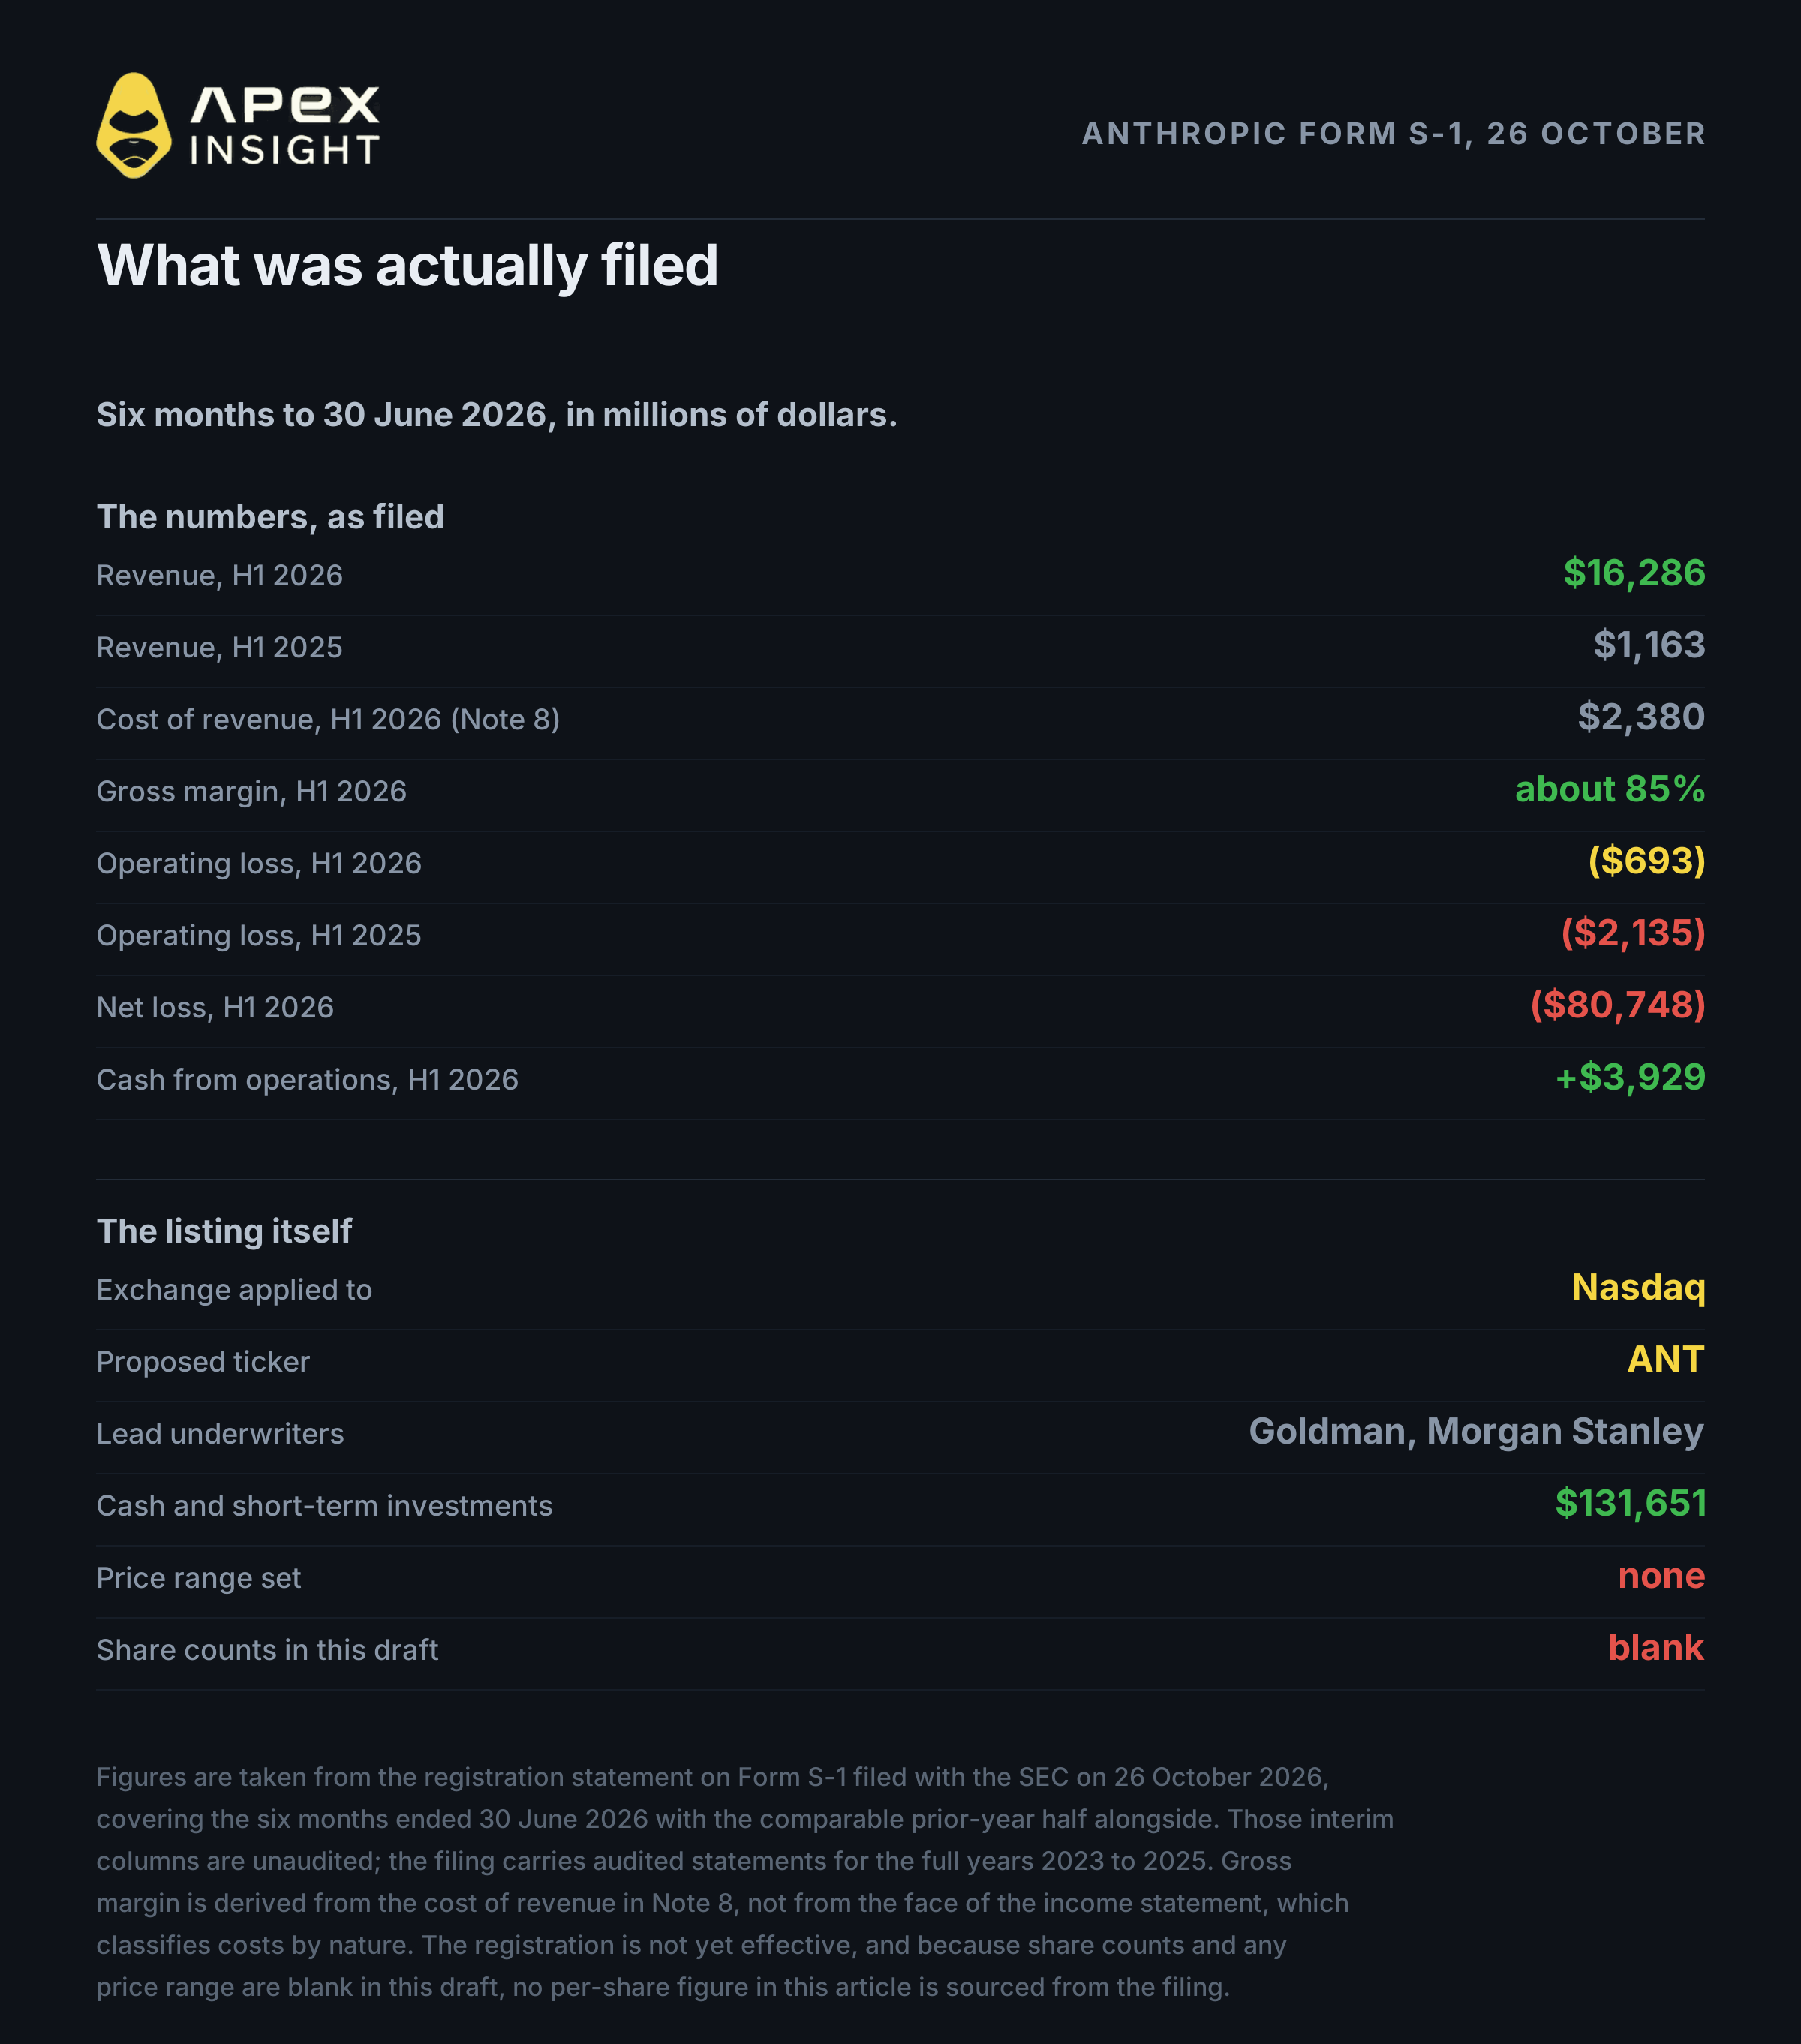
Pada 26 Oktober, Anthropic mengajukan pernyataan pendaftaran Formulir S-1 kepada Komisi Sekuritas dan Bursa AS. Perusahaan mengajukan pencatatan saham biasa Kelas A di Nasdaq Global Select Market dengan simbol ANT, dengan Goldman Sachs dan Morgan Stanley sebagai pengelola penawaran. Pernyataan pendaftaran tersebut belum efektif dan belum ada rentang harga yang ditetapkan.
Tiga hari kemudian, perpetual ANT mulai tersedia di ApeX.
Pengajuan itu menghasilkan satu angka yang menyebar lebih luas dibanding angka lainnya: rugi bersih $80,7 miliar untuk paruh pertama 2026. Angka tersebut benar-benar berasal dari pengajuan, tetapi hampir tidak bermakna sebagai gambaran kinerja bisnis.
Ada pula satu level yang perlu diingat sebelum melanjutkan. Kontrak tersebut menempatkan Anthropic di sekitar $1,85 triliun. Dua triliun berada 8,3% lebih tinggi di layar, dan dua bulan sebelumnya venue lain berada dalam jarak kurang dari satu persen dari level tersebut.
Berikut enam bagian tentang apa yang dikatakan pengajuan, bagaimana kontrak menanggapinya, dan apa yang berada di antara $1,85 triliun dan $2 triliun.
1. Apa yang sebenarnya diajukan Anthropic
Mulailah dari dokumennya, karena sebagian besar pembaca selama ini mendapat informasi dari rangkuman.
S-1 tersedia untuk publik di EDGAR. Dokumen ini mencakup enam bulan yang berakhir pada 30 Juni 2026, dengan periode paruh tahun sebelumnya sebagai pembanding. Angka utama, yang diambil langsung dari pengajuan, dalam jutaan dolar:
Pos | H1 2026 | H1 2025 |
|---|---|---|
Pendapatan | 16,286 | 1,163 |
Biaya pendapatan (Catatan 8) | 2,380 | 1,019 |
Rugi operasi | (693) | (2,135) |
Rugi bersih | (80,748) | (12,969) |
Perubahan nilai wajar surat utang konversi, liabilitas derivatif, dan SAFE | (72,388) | (10,942) |
Kas dan investasi jangka pendek mencapai $131,7 miliar pada akhir Juni, terdiri dari kas dan setara kas $112,4 miliar serta investasi jangka pendek $19,3 miliar. Kas bersih yang diperoleh dari aktivitas operasi mencapai $3.929 juta, dibandingkan $1.513 juta yang digunakan dalam aktivitas operasi setahun sebelumnya.
Satu catatan penting: kolom H1 2026 seluruhnya belum diaudit. S-1 memuat laporan keuangan yang diaudit untuk tahun penuh 2023 hingga 2025 dan menyajikan periode interim sebagai informasi keuangan interim yang belum diaudit. Hal ini normal untuk pengajuan seperti ini, tetapi perlu diketahui sebelum mengandalkan satu baris angka.
Tiga hal dalam tabel tersebut layak diperhatikan. Pendapatan tumbuh empat belas kali lipat secara tahunan. Rugi operasi menyusut dari $2.135 juta menjadi $693 juta selama periode tersebut. Dan pos biaya pendapatan menunjukkan margin kotor sekitar 85% untuk paruh tahun itu, dibandingkan sekitar 12% setahun sebelumnya.
Hal yang tidak terdapat dalam pengajuan sama relevannya bagi siapa pun yang menilai harga kontrak. Jumlah saham Kelas A dan Kelas N kosong dalam pengajuan ini. Tidak ada rentang harga. Tidak ada valuasi yang dinyatakan. Apa pun yang Anda baca minggu ini mengenai nilai Anthropic berasal dari putaran privat atau inferensi, bukan dari prospektus.
2. Rugi $80,7 miliar sebagian besar merupakan refleks akuntansi
Inilah bagian yang penting, dan bagian yang paling buruk ditangani oleh sebagian besar pemberitaan.
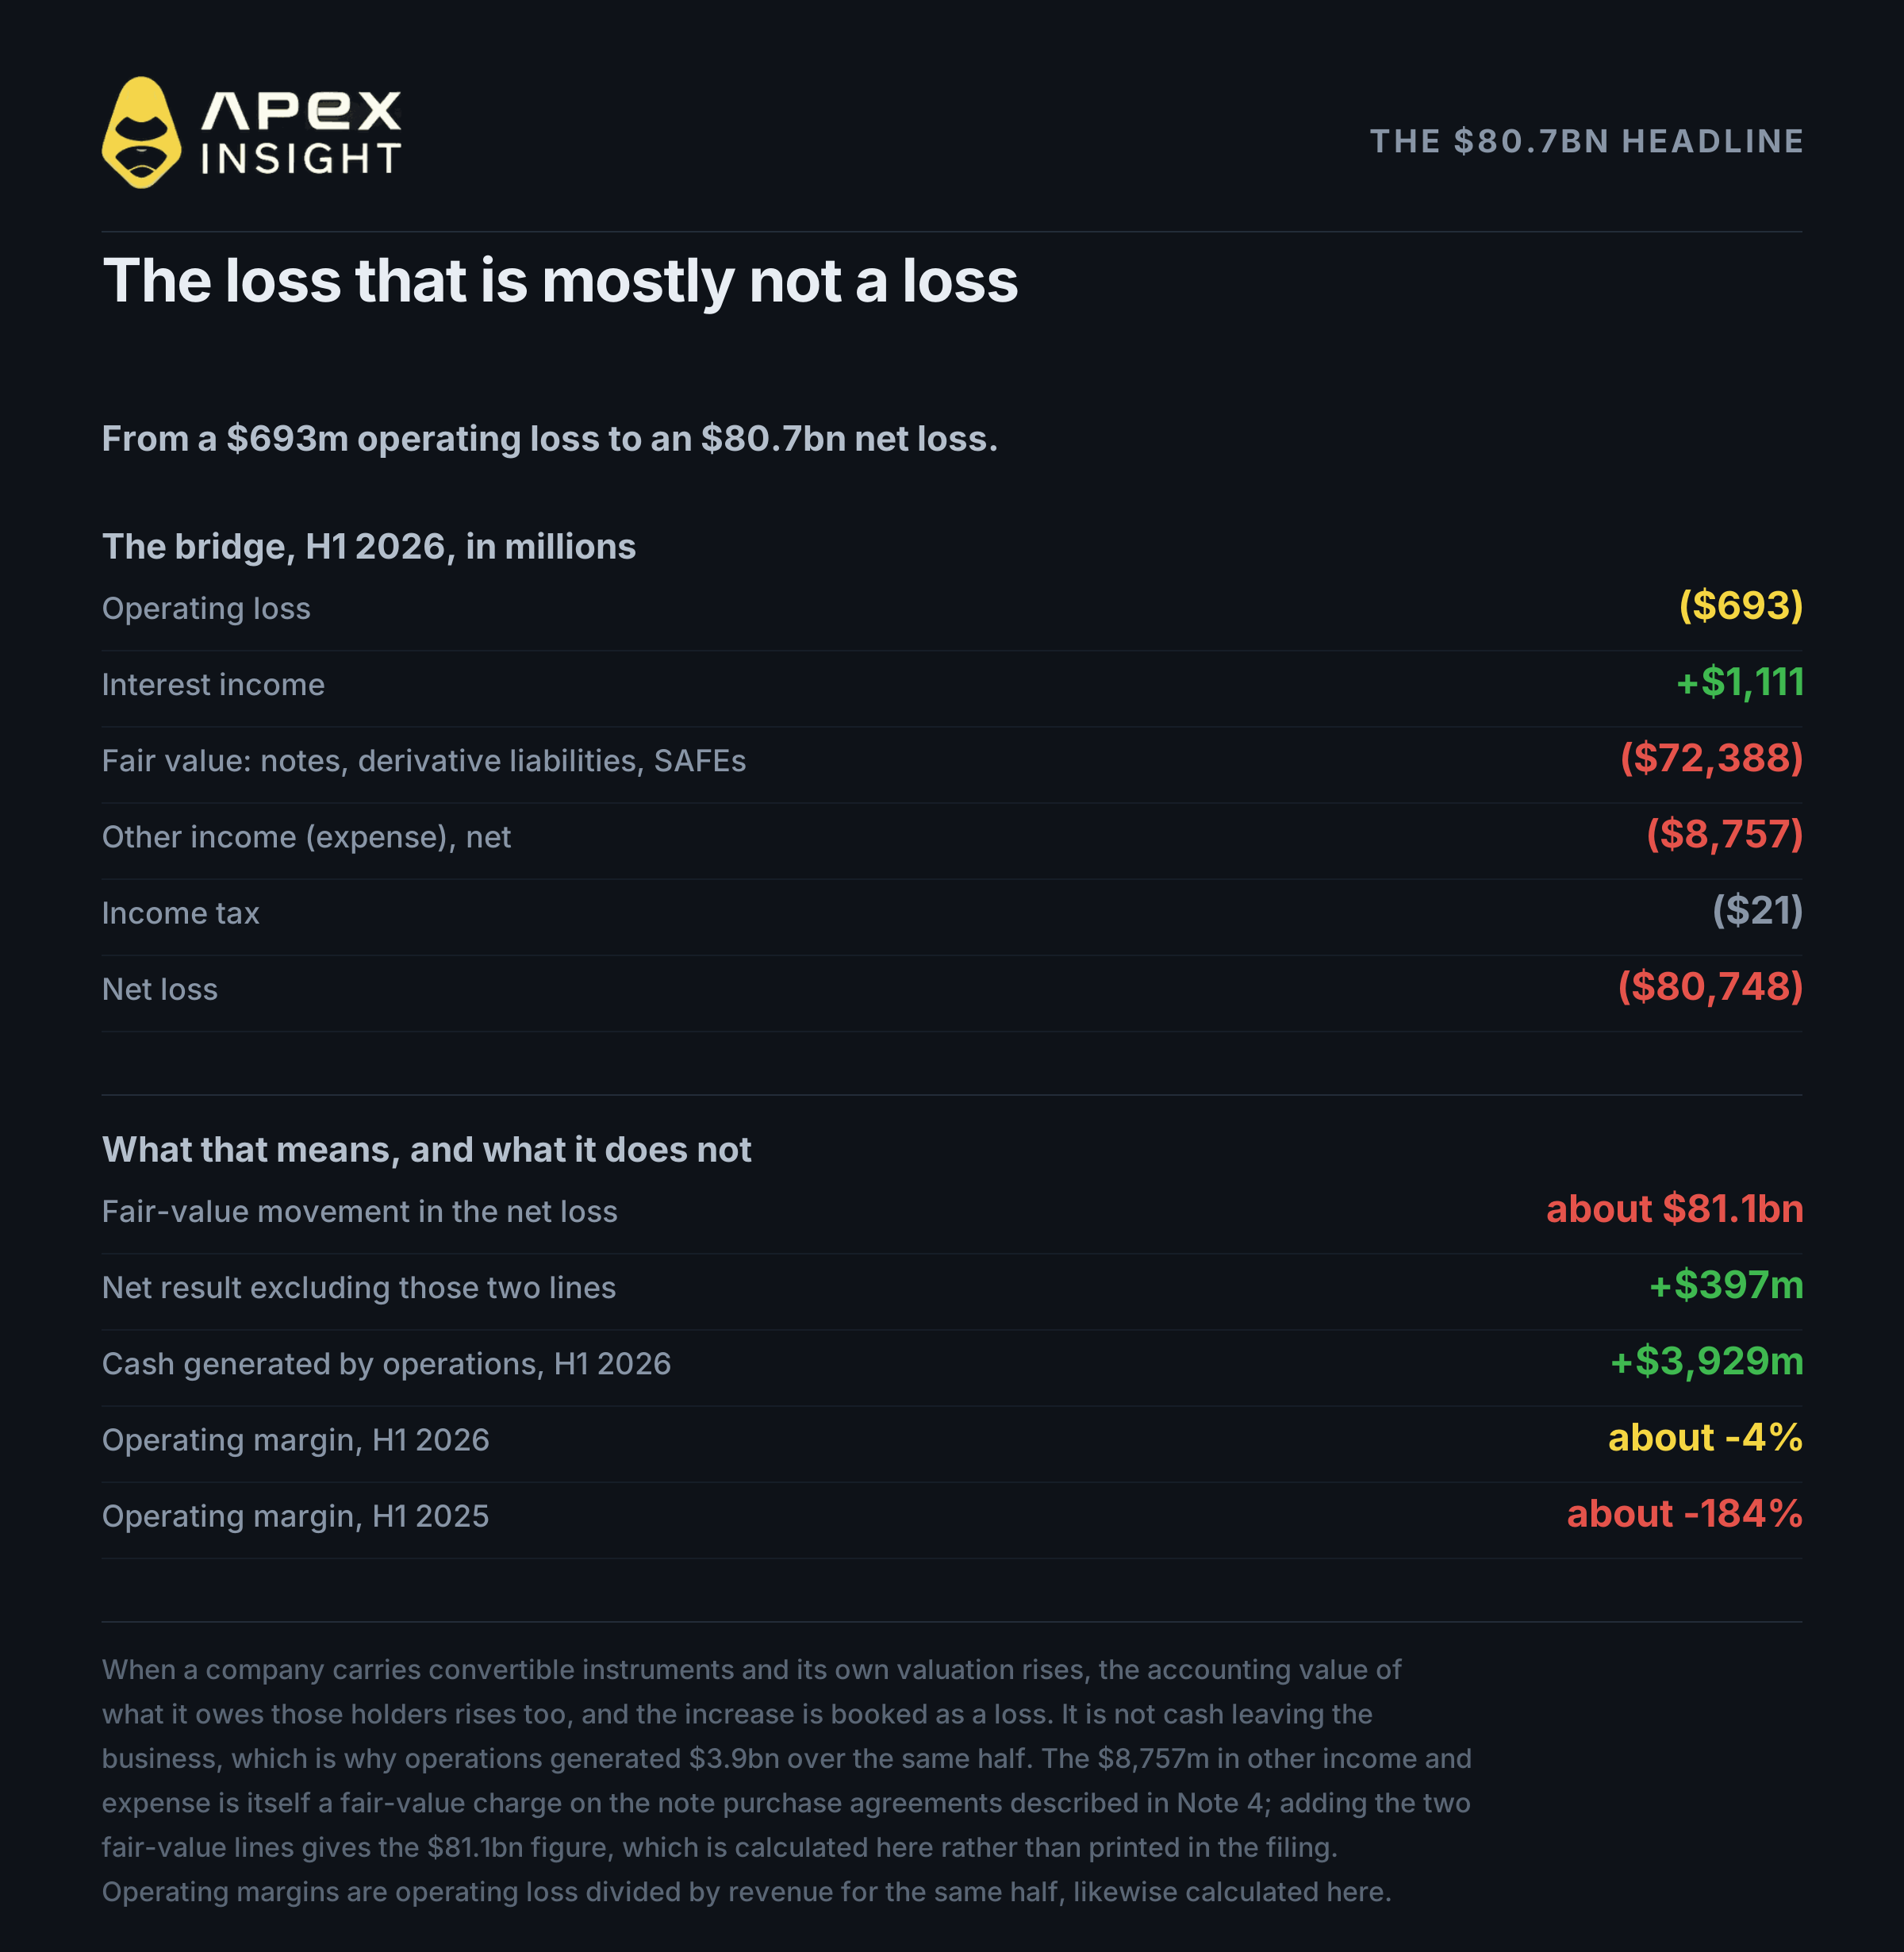
Dari rugi bersih $80.748 juta, $72.388 juta berasal dari satu pos: perubahan nilai wajar surat utang konversi, liabilitas derivatif, dan SAFE. Ini merupakan pengukuran kembali nonkas. Ketika perusahaan memiliki instrumen konversi yang masih beredar dan valuasinya sendiri meningkat, nilai akuntansi kewajibannya kepada para pemegang instrumen tersebut ikut naik, dan kenaikan itu dicatat sebagai rugi dalam laporan laba rugi.
Itu bukan satu-satunya pos. Berikut seluruh rekonsiliasi dari rugi operasi ke rugi bersih, dalam jutaan:
Pos | H1 2026 |
|---|---|
Rugi operasi | (693) |
Pendapatan bunga | 1,111 |
Perubahan nilai wajar surat utang konversi, liabilitas derivatif, dan SAFE | (72,388) |
Pendapatan (beban) lain-lain, bersih | (8,757) |
Pajak penghasilan | (21) |
Rugi bersih | (80,748) |
$8.757 juta tersebut juga merupakan beban nilai wajar, atas perjanjian pembelian surat utang yang dijelaskan dalam Catatan 4. Jika keduanya dijumlahkan, terdapat perubahan nilai wajar sebesar $81,1 miliar di antara rugi operasi $693 juta dan rugi bersih $80,7 miliar.
Singkirkan kedua pos tersebut dan perhitungannya berbalik. Rugi operasi $693 juta, ditambah pendapatan bunga $1.111 juta, dikurangi pajak $21 juta, menyisakan laba bersih $397 juta untuk paruh tahun tersebut. Ini bukan angka yang dicetak dalam pengajuan dan bukan hasil GAAP, tetapi angka yang menggambarkan apa yang dilakukan bisnis.
Sederhananya, hampir seluruh rugi $80,7 miliar merupakan konsekuensi akuntansi dari meningkatnya nilai Anthropic. Bukan uang yang meninggalkan bisnis—dan laporan arus kas menegaskan hal itu, dengan operasi menghasilkan $3,9 miliar pada periode yang sama.
Pola ini bukan hal baru, bukti paling jelas bahwa ini bersifat struktural, bukan kejadian satu kali. Pada paruh pertama 2025, pos surat utang konversi saja mencapai $10.942 juta dibandingkan rugi bersih $12.969 juta. Dalam kedua periode tersebut, pengukuran kembali mencakup mayoritas besar rugi yang dilaporkan: sekitar 84% tahun lalu dan sekitar 90% tahun ini jika hanya melihat pos tersebut.
Jika perubahan nilai wajar dikeluarkan, gambaran operasinya adalah rugi operasi $693 juta atas pendapatan $16,3 miliar. Itu berarti margin sekitar minus 4%, dibandingkan minus 184% pada paruh tahun yang sama tahun lalu.
3. Apa yang sebenarnya dikutip oleh kontrak ANT
Di sinilah banyak trader akan mengalami masalah, karena angka di layar bukan seperti yang terlihat.
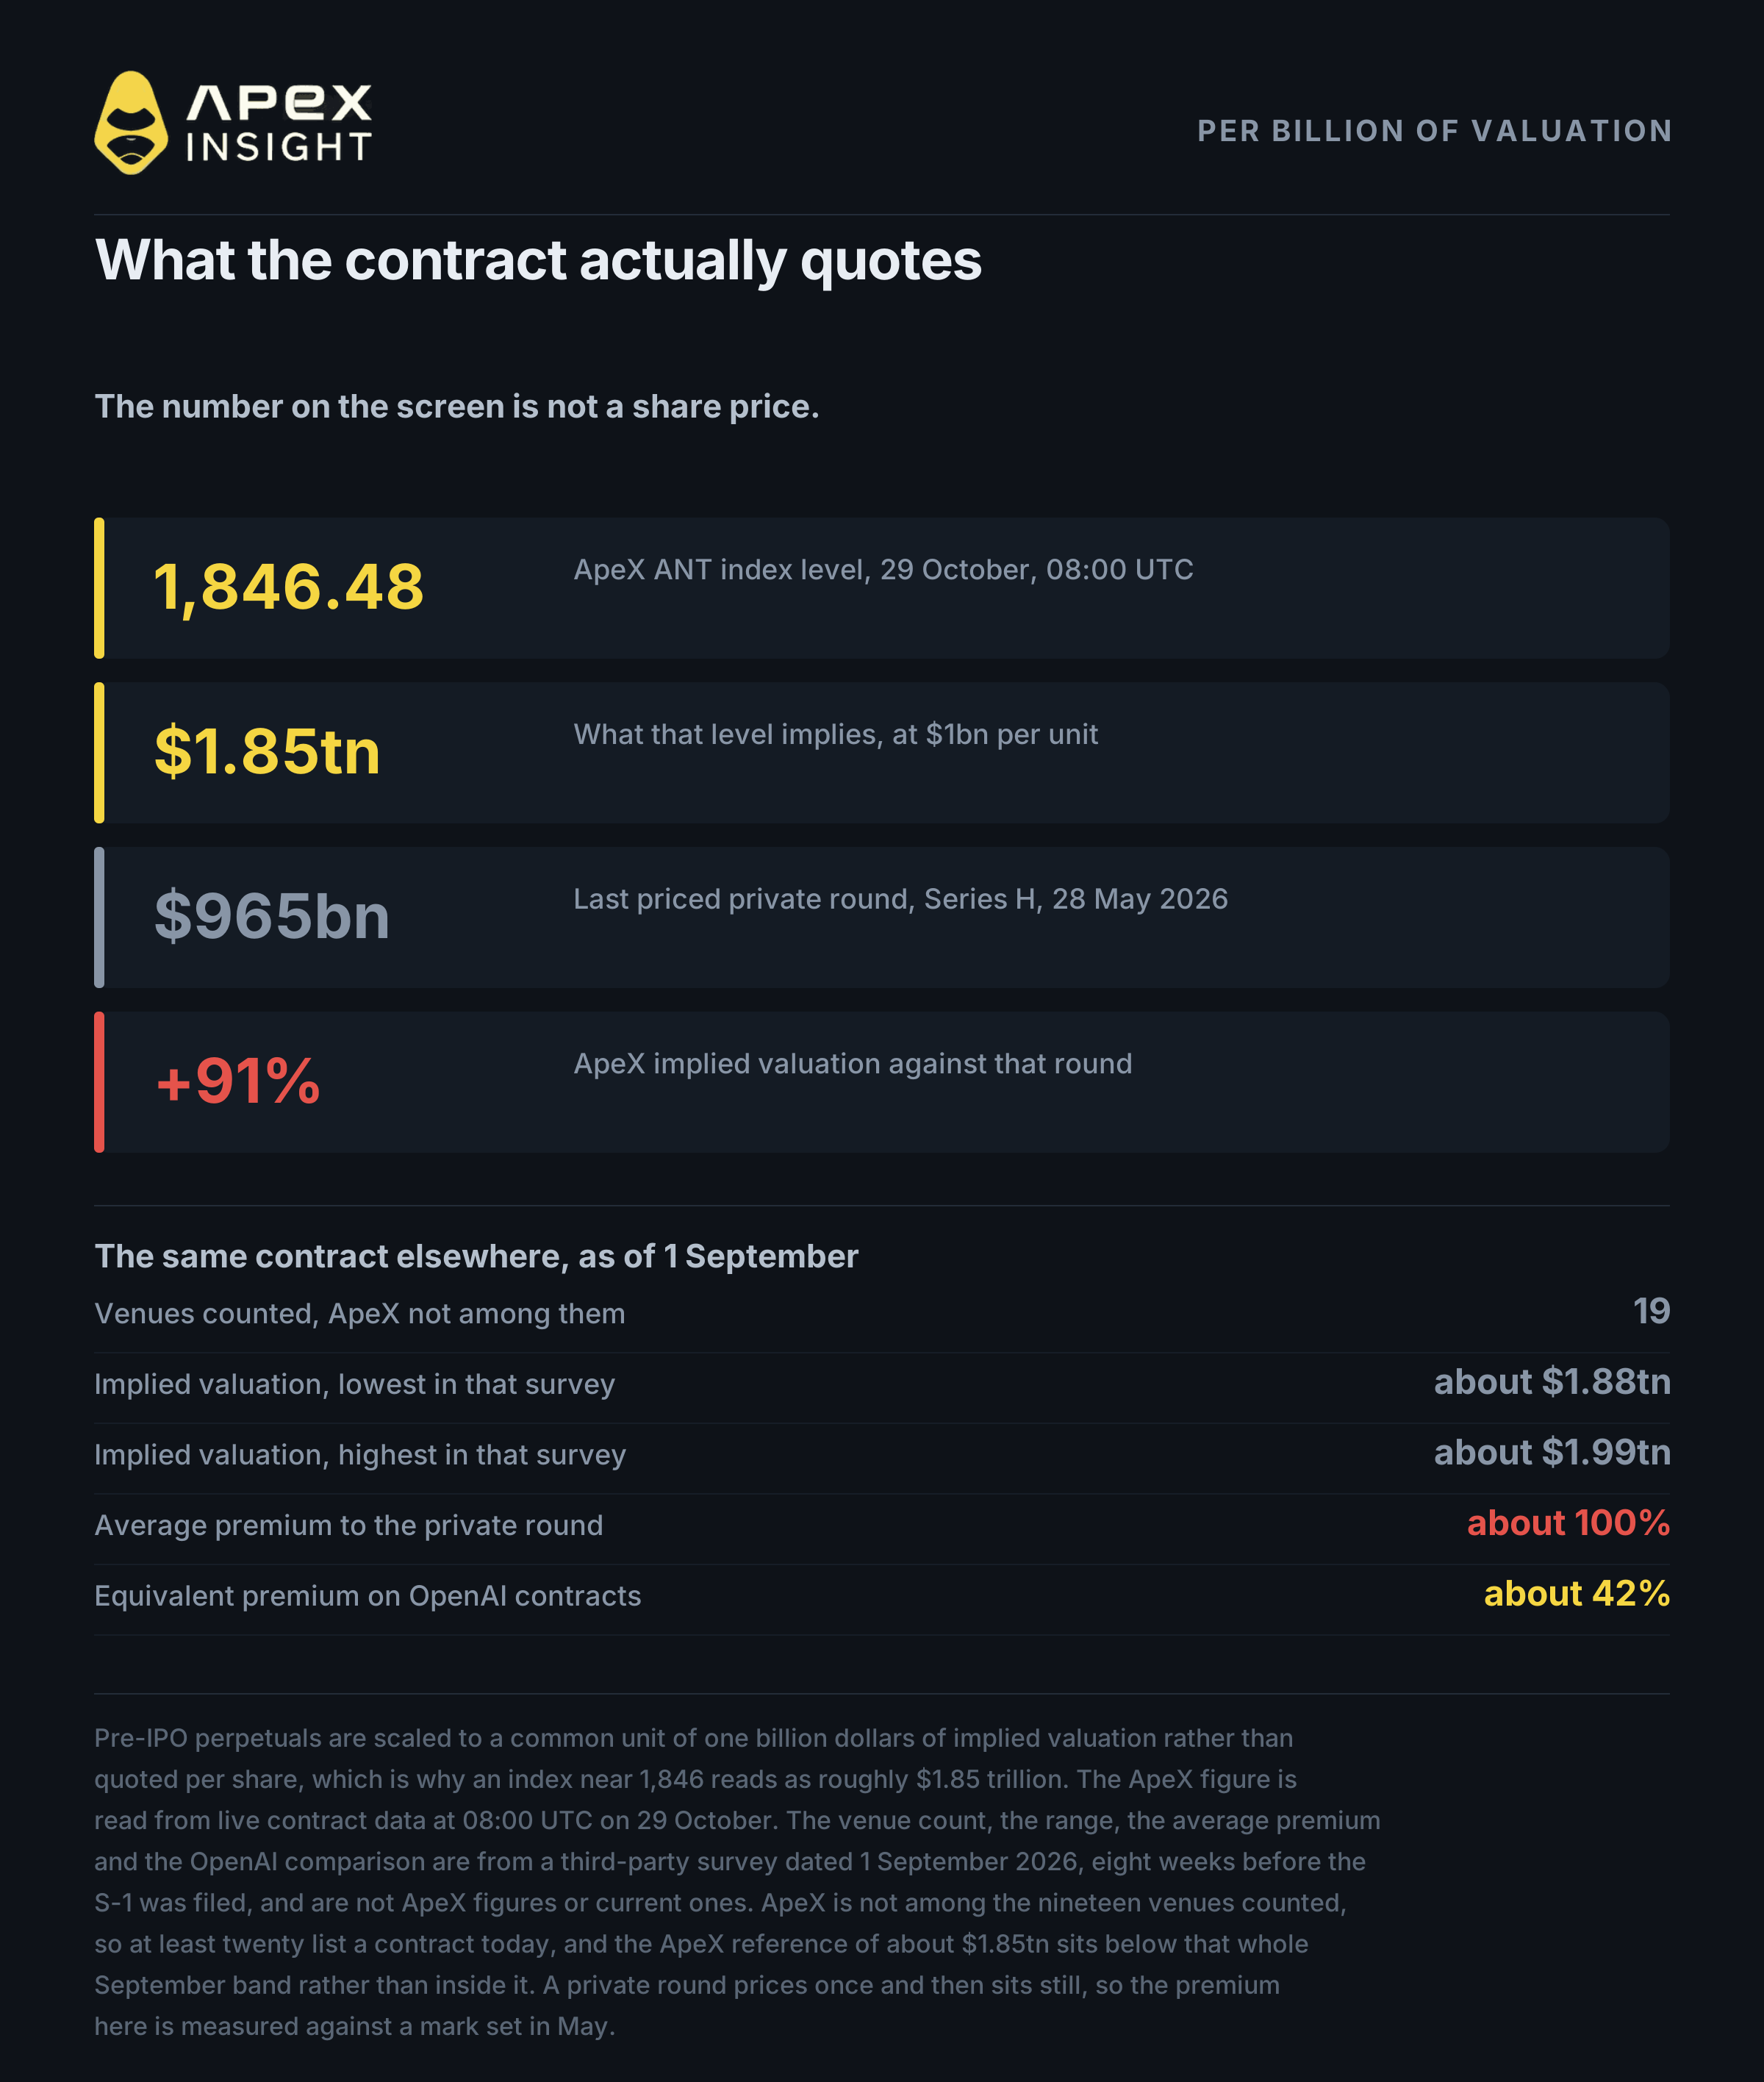
Perpetual pra-IPO tidak mengutip harga saham. Kontrak-kontrak ini diskalakan ke satuan umum berupa satu miliar dolar valuasi tersirat. Kuotasinya adalah nilai tersirat perusahaan dalam satuan miliar.
Jadi indeks ApeX ANT di 1.846,48 bukan $1.846 per saham. Itu merupakan valuasi tersirat sekitar $1,85 triliun.
Perbedaan ini mengubah cara Anda membaca setiap angka lain. Putaran privat Anthropic yang terakhir dihargai adalah Series H senilai $965 miliar pada 28 Mei 2026. Dibandingkan angka tersebut, indeks ApeX sekitar 91% lebih tinggi.
Penting juga mengetahui posisinya terhadap pasar lainnya, karena ini bukan pencatatan eksklusif. Gambaran lintas venue terbaik yang kami temukan bertanggal 1 September 2026, delapan minggu sebelum S-1 diajukan, dan menghitung 19 venue yang membawa kontrak Anthropic—tidak termasuk ApeX, sehingga jumlah saat ini setidaknya 20. Pada tanggal tersebut, valuasi tersirat berkisar dari sekitar $1,88 triliun hingga $1,99 triliun, dengan premi rata-rata hampir 100% di atas harga privat.
Ada dua kesimpulan, dan tanggal tersebut penting bagi keduanya. Referensi ApeX sekitar $1,85 triliun berada di bawah seluruh rentang September, bukan di ujung murahnya. Dan jangan menganggap snapshot September sebagai spread hari ini, karena pengajuan S-1 terjadi di antaranya. Jika ingin perbandingan terkini, Anda harus membaca layar venue lain sendiri.
Untuk mengetahui apakah premi sebesar ini normal bagi produk tersebut: dalam snapshot September yang sama, premi setara pada kontrak OpenAI lebih dekat ke 42%, di 18 venue.
Ini membawa kita pada angka bulat, dan pada kontrak ini angka bulat tersebut sangat literal. Karena kuotasi diskalakan per miliar, valuasi tersirat $2 triliun berarti indeks tepat 2.000,00 di layar. Dari 1.846,48, jaraknya adalah 8,3%. Venue dalam survei September sudah mencetak hingga $1,99 triliun, kurang dari satu persen dari level itu, bahkan sebelum ApeX mencatatkan kontraknya.
Jadi levelnya dekat, dan telah didekati di tempat lain. Apakah level itu akan ditembus adalah pertanyaan yang tidak dapat dijawab artikel ini. Anda patut curiga pada siapa pun yang mengatakan sebaliknya: tidak ada rentang harga dalam S-1, tidak ada cakupan analis untuk saham yang belum tercatat, dan di ApeX belum ada tape. Yang dapat dilakukan bagian selanjutnya adalah menjelaskan apa yang berada di antara sini dan sana.
4. Pencatatan belum berarti pasar
Ini adalah hal paling praktis dalam artikel ini, dan merupakan fakta tentang tape, bukan tentang perusahaan.
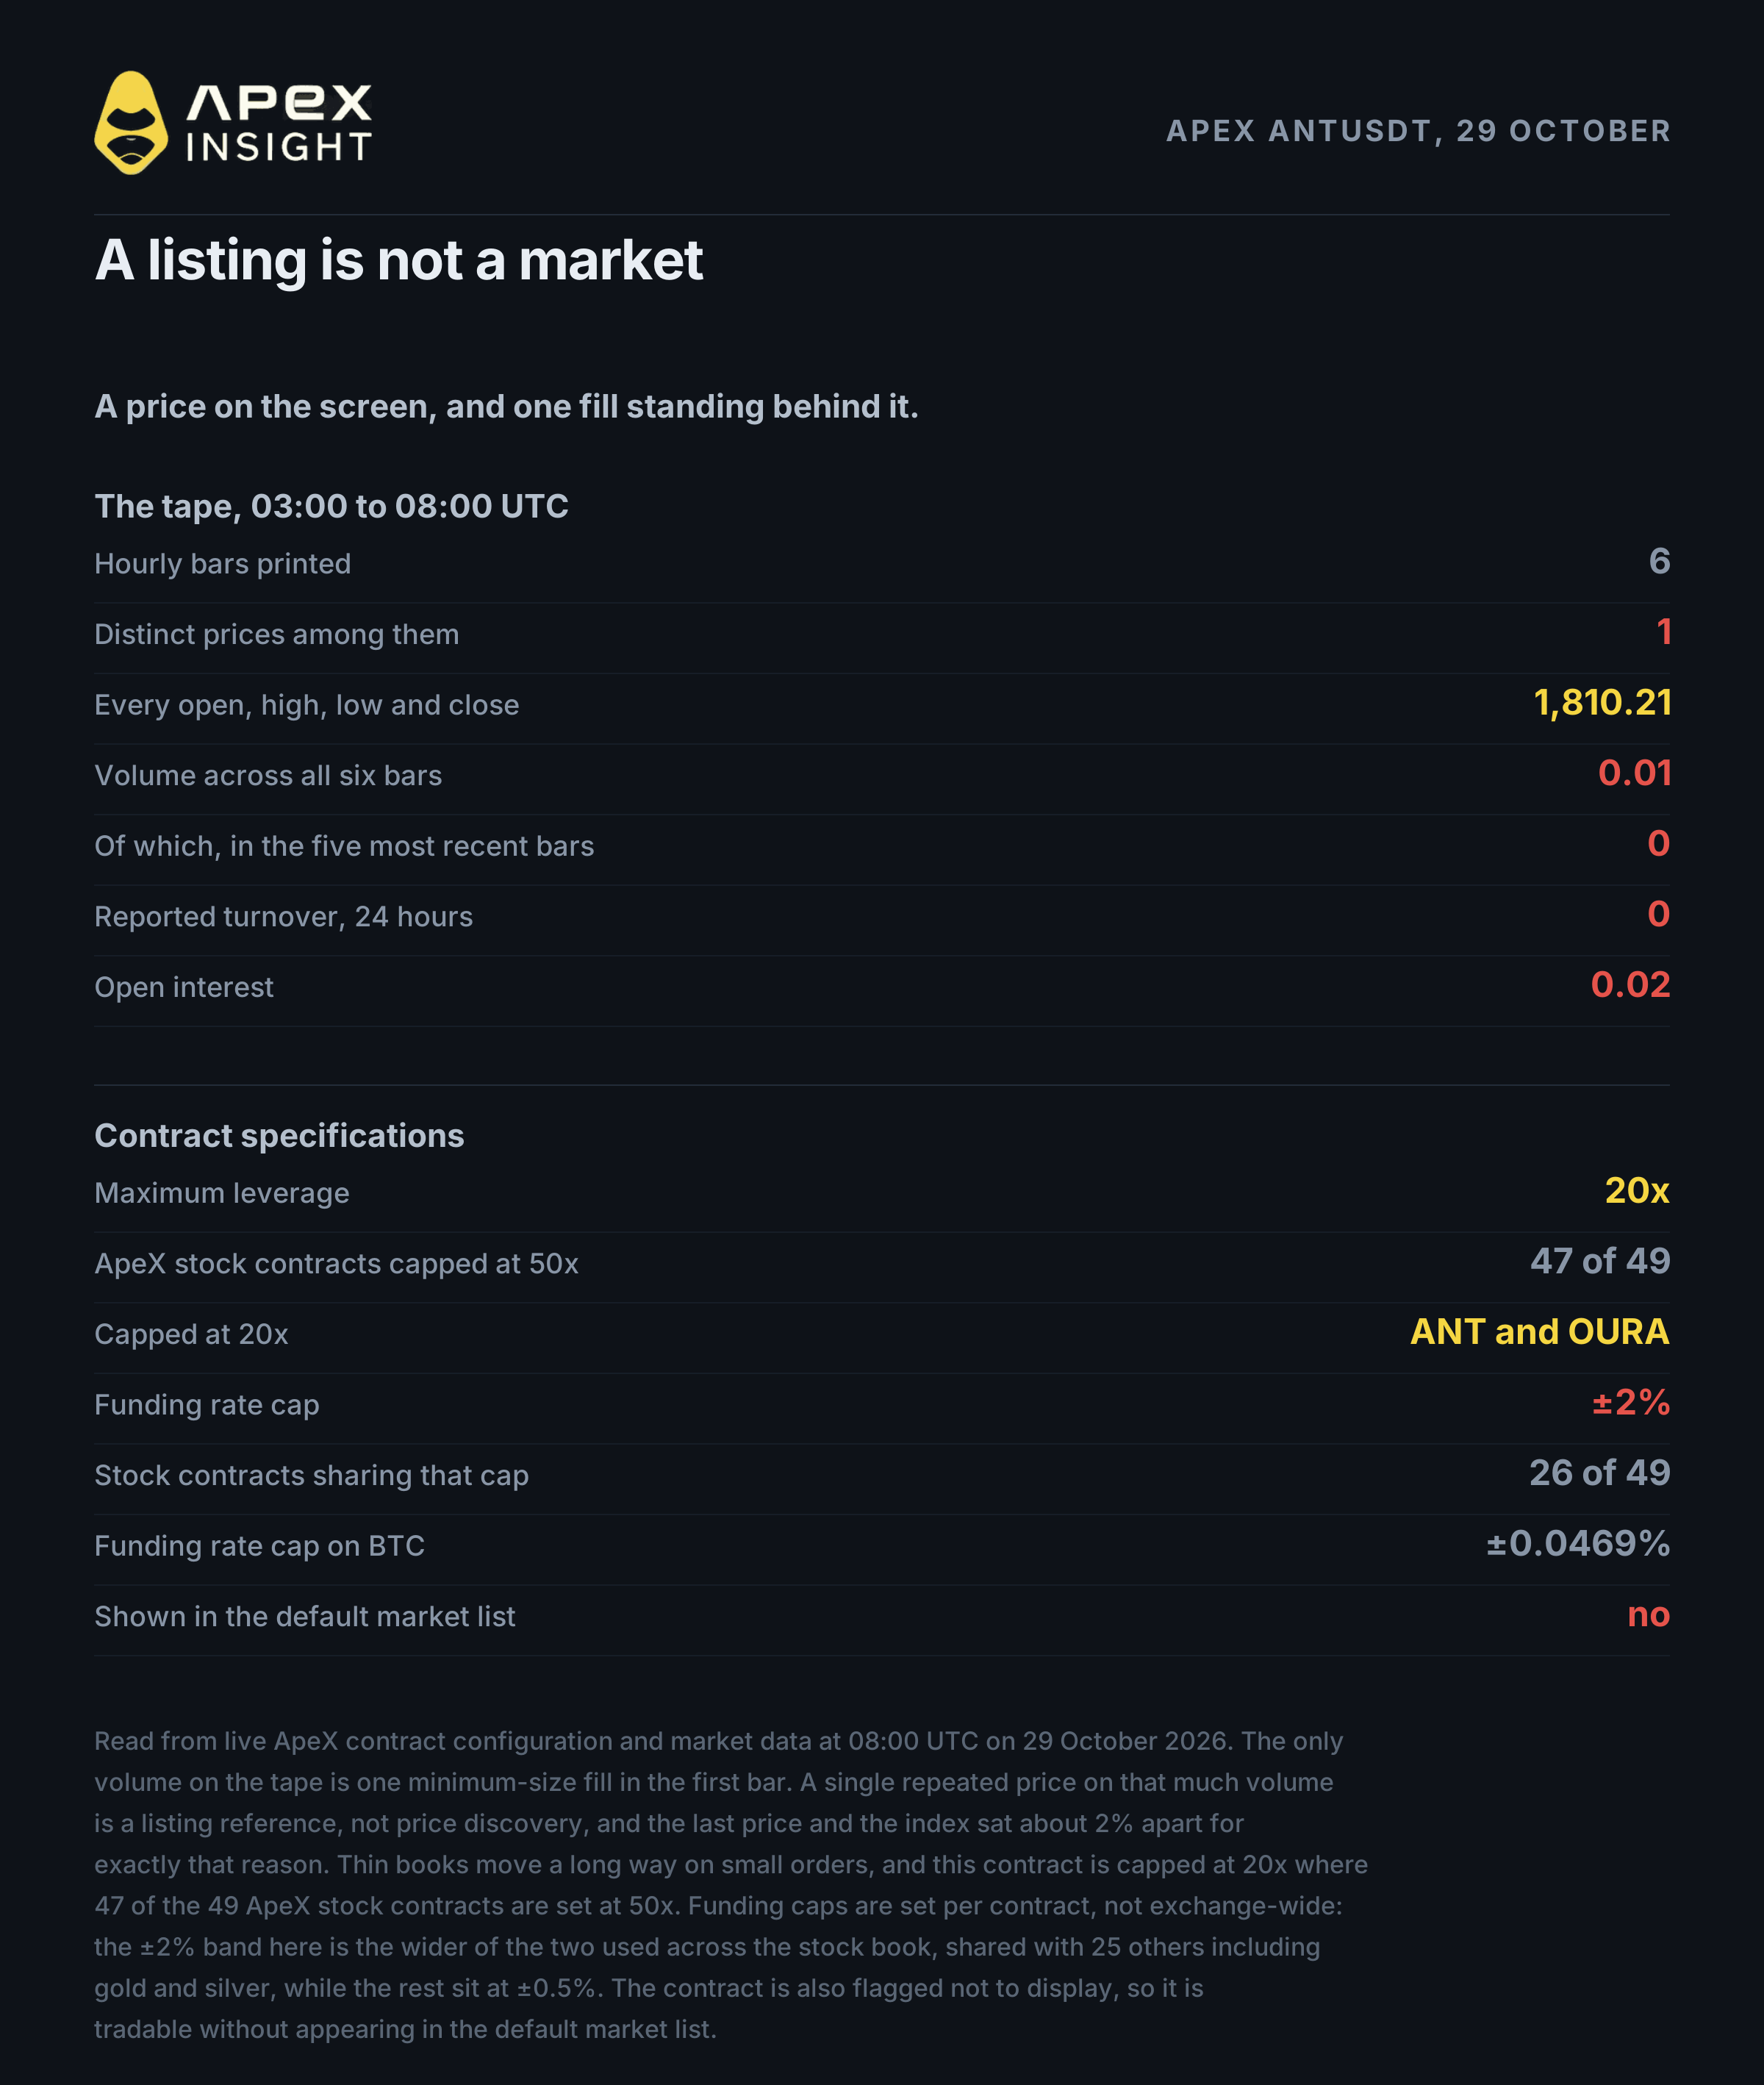
Per 08:00 UTC pada 29 Oktober, kontrak ApeX ANT telah mencetak enam batang per jam, semuanya datar di 1.810,21. Volume total keenam batang hanya 0,01 kontrak, satu pengisian ukuran minimum pada batang pertama; lima batang berikutnya mencatat nol. Omzet 24 jam yang dilaporkan adalah nol. Open interest berada di 0,02 kontrak. Harga terakhir dan indeks berjarak sekitar 2%, yang terjadi ketika hampir tidak ada perdagangan untuk menarik harga mark menuju referensi.
Jadi ada kontrak dan ada harga referensi, tetapi pada dasarnya tidak ada price discovery. Siapa pun yang mengutip “harga” ANT hari ini sebenarnya mengutip referensi pencatatan, bukan pasar.
Hal ini penting bagi eksekusi, bukan bagi tesis. Buku order tanpa kedalaman dapat bergerak jauh akibat order kecil, dan kontrak 20x di buku yang kosong adalah cara cepat untuk mengetahuinya. Bacaan yang masuk akal adalah membiarkan sesi awal membangun tape sebelum menganggap level apa pun sebagai informasi.
Spesifikasi kontrak yang perlu diketahui dari data kontrak langsung: leverage maksimum adalah 20x. Ini tidak biasa: dari 49 kontrak saham ApeX, 47 ditetapkan pada 50x, dan hanya ANT serta OURA yang dibatasi pada 20x. Batas funding rate adalah ±2%, rentang yang lebih lebar dari dua rentang yang digunakan ApeX di seluruh buku sahamnya—26 dari 49 berada di sana, termasuk emas dan perak, sementara 23 lainnya, termasuk Nvidia, berada di ±0,5%. Sebagai perbandingan, BTC dibatasi pada ±0,0469%. Tick size adalah 0,01.
Satu detail lagi dari konfigurasi: ANT-USDT saat ini ditandai untuk tidak ditampilkan, artinya dapat diperdagangkan tetapi tidak muncul dalam daftar pasar default. Jika judul bagian empat terasa tegas, data bursa sendiri menyetujuinya.
5. Apa yang bukan merupakan perpetual pra-IPO
Enam kata, dan ini yang paling penting dalam artikel: Anda tidak membeli ekuitas apa pun.
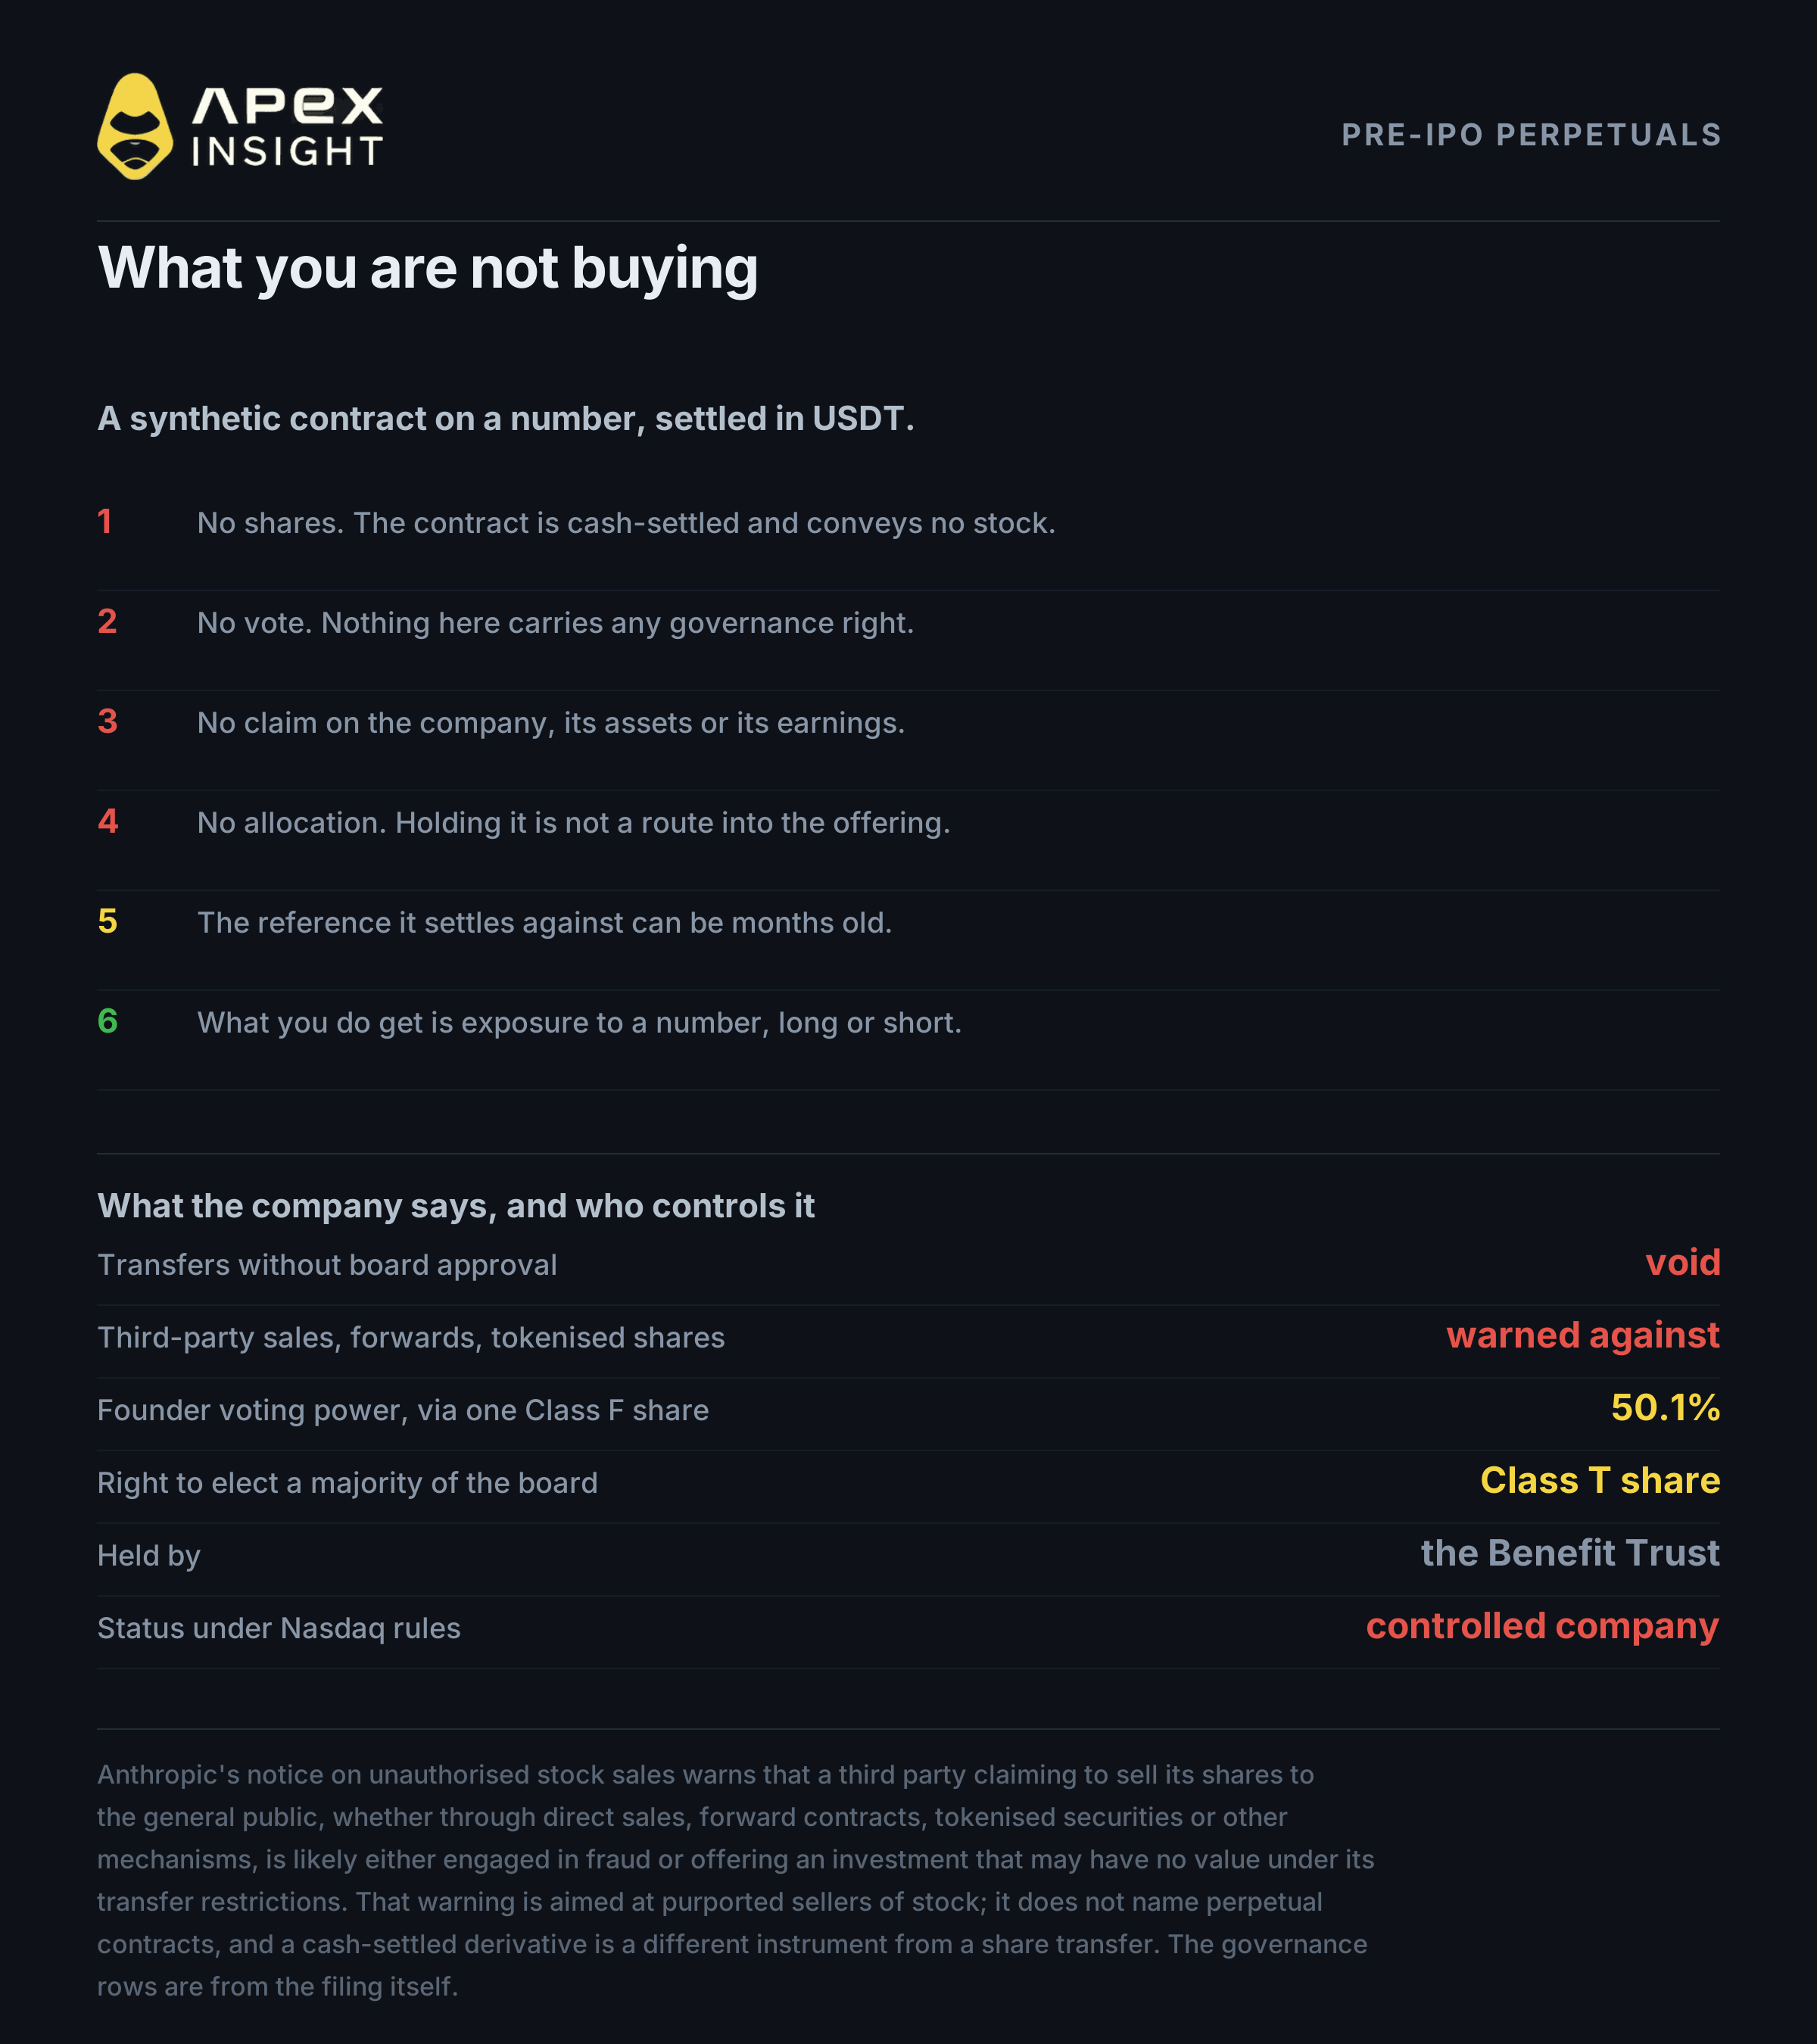
Perpetual pra-IPO adalah kontrak sintetis dengan penyelesaian tunai. Kontrak ini tidak memberikan saham, hak suara, atau klaim apa pun atas perusahaan. Ini merupakan taruhan pada angka yang diturunkan bursa dari data valuasi privat.
Anthropic sendiri telah menyampaikan sikap tegas terhadap kategori yang lebih luas. Dalam pemberitahuan tentang penjualan saham tanpa izin, perusahaan memperingatkan bahwa pihak ketiga yang mengaku menjual sahamnya kepada masyarakat umum, baik melalui penjualan langsung, “kontrak forward,” sekuritas yang ditokenisasi, maupun mekanisme lain, “kemungkinan terlibat dalam penipuan atau menawarkan investasi yang mungkin tidak bernilai akibat pembatasan transfer kami.” Perusahaan juga menyatakan bahwa transfer yang diklaim dilakukan tanpa persetujuan dewan tidak sah berdasarkan pembatasan tersebut.
Baca peringatannya dengan tepat. Peringatan itu ditujukan kepada pihak yang mengaku menjual saham Anthropic kepada Anda; peringatan tersebut tidak menyebut kontrak perpetual, dan derivatif dengan penyelesaian tunai merupakan instrumen yang berbeda dari transfer saham. Namun trader perlu mengetahui bahwa perusahaan yang valuasinya mereka perdagangkan telah menyatakan posisi publik mengenai produk-produk di sekitarnya.
Ada dua poin struktural tambahan, dan keduanya tercantum dalam pengajuan. Tujuh pendiri bersama Anthropic memegang satu saham Kelas F—tanpa hak ekonomi—yang membawa hak suara setara dengan 50,1% dari total kekuatan suara, melalui Founder LLC. Secara terpisah, saham Kelas T yang dimiliki Long-Term Benefit Trust memberikan hak untuk memilih mayoritas dewan. Faktor risiko dalam pengajuan menyatakan bahwa struktur ini dapat secara efektif menghilangkan kemampuan pemegang Kelas A untuk memengaruhi keputusan penting, termasuk perubahan kendali. Anthropic akan tercatat sebagai perusahaan terkendali berdasarkan aturan Nasdaq.
Satu poin terakhir mengenai instrumen, bukan perusahaan: harga referensi yang menjadi dasar kontrak ini dapat tertinggal berbulan-bulan, karena putaran privat menetapkan harga sekali lalu tetap di sana ketika pasar bergerak.
6. Risiko menurut perusahaan
Disiplin yang berguna dalam membaca S-1 adalah membaca faktor risiko sesuai urutan yang dipilih perusahaan, karena urutan itu sendiri merupakan pengungkapan.
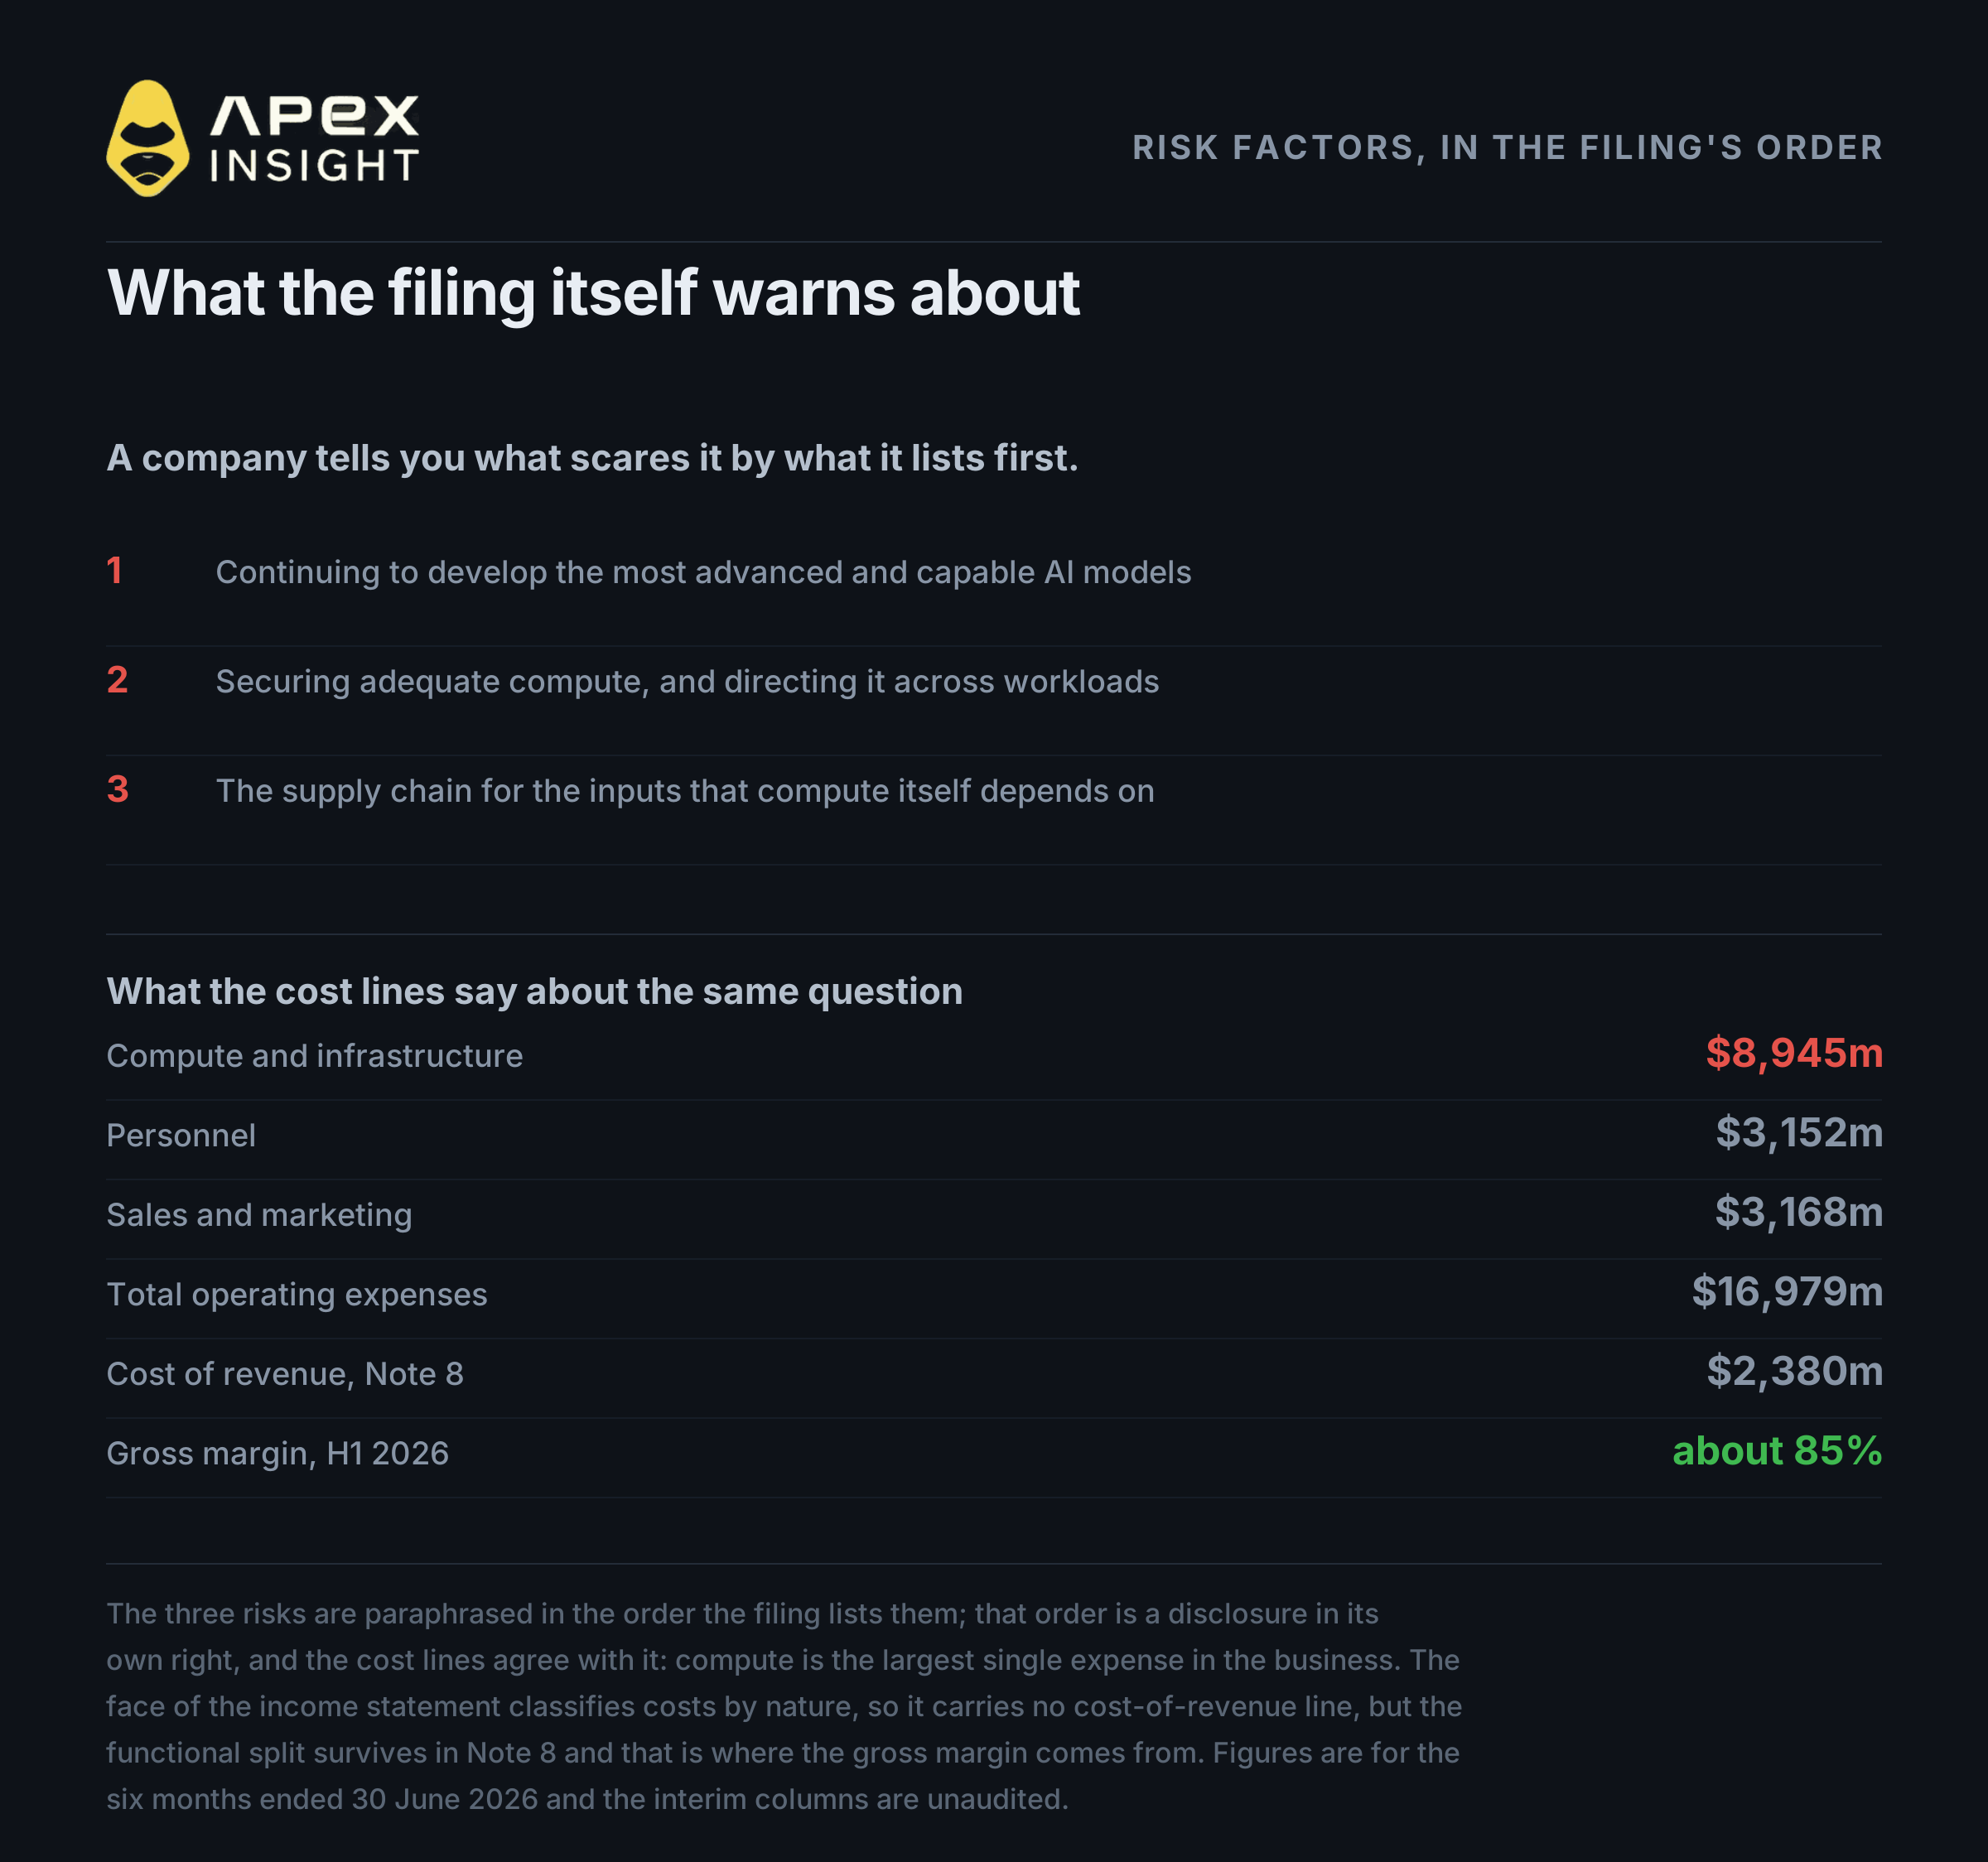
Tiga risiko pertama Anthropic, sesuai urutan dalam pengajuan, semuanya merupakan versi dari masalah yang sama. Pertama, keberhasilan bergantung pada pengembangan berkelanjutan model AI paling maju dan mampu, yang membutuhkan komputasi, talenta, pertumbuhan pendapatan, dan akses modal. Kedua, mengamankan komputasi yang memadai dan mengarahkannya ke berbagai beban kerja, termasuk persaingan untuk mendapatkannya dan ketergantungan pada penyedia cloud. Ketiga, input rantai pasokan yang menjadi tumpuan komputasi itu sendiri.
Perusahaan memberi tahu Anda bahwa risiko utamanya adalah akses terhadap chip dan modal untuk membelinya, dan pos biaya perusahaan sendiri mendukungnya. Komputasi dan infrastruktur merupakan biaya tunggal terbesar dalam pengajuan, sebesar $8.945 juta dari total biaya operasi $16.979 juta, jauh di atas penjualan dan pemasaran sebesar $3.168 juta serta personel sebesar $3.152 juta.
Ada keunikan penyajian yang perlu diketahui jika Anda mencari margin kotor. Bagian utama laporan laba rugi mengklasifikasikan biaya berdasarkan sifatnya, sehingga tidak ada pos biaya pendapatan; Anthropic mengubah penyajian ini selama 2025. Pembagian fungsional tetap ada dalam Catatan 8, yang mencatat biaya pendapatan sebesar $2.380 juta—hampir seluruhnya merupakan komputasi untuk melayani beban kerja pelanggan—dan dari sinilah margin kotor 85% pada bagian pertama berasal.
Jadi skenario bullish dan bearish menggunakan fakta yang sama. Pendapatan tumbuh empat belas kali lipat dalam setahun, rugi operasi menyempit tajam, dan margin kotor tinggi. Kelanjutan kondisi tersebut bergantung pada rantai pasokan komputasi yang oleh perusahaan sendiri ditempatkan sebagai tiga risiko pertama.
Tidak satu pun dari hal itu memberi tahu Anda apakah $1,85 triliun merupakan angka yang tepat. Hal itu memberi tahu apa yang sebenarnya Anda pertaruhkan ketika memperdagangkan kontrak ini: bukan produk Anthropic, melainkan kesenjangan antara harga privat yang ditetapkan pada Mei dan apa pun yang diputuskan pasar publik dalam beberapa minggu mendatang.
Perdagangkan pasar dalam artikel ini
Semua yang dibahas di sini dapat diperdagangkan di ApeX Omni sebagai perpetual TradFi, diselesaikan dalam USDT, long atau short, tanpa KYC.
Kontrak utama:
ANTUSDT, Anthropic, hingga 20x
Perbandingan terdekat di buku order, perusahaan privat lain yang diperdagangkan sebagai perpetual sebelum pencatatannya:
SPCXUSDT, SpaceX, hingga 50x
Dan perusahaan tercatat yang paling terkait dengan kendala komputasi di bagian enam:
NVDAUSDT, Nvidia, hingga 50x
Kontrak TradFi di ApeX diselesaikan terhadap indeks, bukan aset dasar, dan ApeX mencantumkannya secara terpisah dari perpetual kripto dalam data kontraknya sendiri. Spesifikasi berbeda menurut kontrak, jadi periksa sebelum menentukan ukuran posisi: ANT dibatasi pada 20x, sementara SpaceX dan Nvidia sama-sama menawarkan hingga 50x, dan batas funding juga berbeda.
ANT sekarang tersedia di ApeX
ANTUSDT telah tercatat dan terbuka untuk diperdagangkan, long atau short, dengan leverage hingga 20x dan penyelesaian dalam USDT. Tanpa KYC.
Semua hal dalam bagian empat berlaku sebelum Anda menempatkan order. Buku order masih baru, tape baru mencatat satu fill, dan kontrak belum muncul dalam daftar pasar default—jadi perdagangkan dari tautan, bukan dengan menjelajah, sesuaikan ukuran posisi untuk pasar tanpa kedalaman, dan ingat bahwa batas 20x pada kontrak ini ada karena alasan tertentu.
ANT sekarang tersedia di ApeX
Perdagangkan perpetual pra-IPO Anthropic secara long atau short, dengan leverage hingga 20x. Diselesaikan dalam USDT, tanpa KYC.
Perdagangan kontrak perpetual memiliki tingkat risiko tinggi dan dapat mengakibatkan hilangnya seluruh posisi Anda. Leverage memperbesar keuntungan dan kerugian. Kontrak yang baru tercatat dengan sedikit atau tanpa riwayat perdagangan membawa risiko tambahan: buku order tipis, spread lebar, dan order kecil dapat menggerakkan harga secara signifikan. Tidak ada bagian dalam artikel ini yang merupakan nasihat keuangan. Lakukan riset sendiri dan jangan pernah mempertaruhkan lebih dari yang mampu Anda tanggung.
Jika memerlukan bantuan, silakan hubungi tim kami melalui Discord.
Situs web: https://www.apex.exchange
Twitter: https://twitter.com/OfficialApeXdex
Telegram: https://t.me/ApeXdex
Pengungkapan: artikel ini disusun dengan bantuan Claude, produk Anthropic, perusahaan yang dianalisis di sini. Artikel ini telah diperiksa faktanya berdasarkan sumber primer dan kesimpulannya merupakan kesimpulan tim riset sendiri, tetapi pembaca perlu mempertimbangkan hubungan tersebut saat membacanya.
Angka keuangan dalam bagian satu, dua, dan enam diambil dari Formulir S-1 Anthropic yang diajukan kepada SEC pada 26 Oktober 2026, dinyatakan dalam jutaan dolar untuk enam bulan yang berakhir pada 30 Juni 2026 dengan paruh tahun sebelumnya sebagai pembanding. Kolom interim tersebut belum diaudit; laporan audit dalam pengajuan mencakup tahun penuh 2023 hingga 2025. Margin kotor diturunkan dari biaya pendapatan yang diungkapkan dalam Catatan 8, bukan dari bagian utama laporan laba rugi, yang mengklasifikasikan biaya berdasarkan sifatnya. Pengaturan tata kelola dalam bagian lima, termasuk saham Kelas F dan Kelas T, berasal dari pengajuan. Jumlah saham dan rentang harga apa pun kosong dalam pernyataan pendaftaran sebagaimana diajukan, sehingga tidak ada angka per saham dalam artikel ini yang bersumber dari pengajuan. Data kontrak ApeX, termasuk level indeks, harga terakhir, batang per jam, batas leverage, batas funding, dan tanda tampilan, dibaca dari konfigurasi kontrak langsung dan data pasar pada 08:00 UTC tanggal 29 Oktober 2026. Kontrak ANT dikutip per satu miliar dolar valuasi tersirat, bukan per saham, dan setiap angka valuasi di sini mengikuti konvensi tersebut. Valuasi tersirat lintas venue, jumlah venue, premi rata-rata, dan perbandingan OpenAI berasal dari survei pihak ketiga bertanggal 1 September 2026, delapan minggu sebelum S-1 diajukan—dan diberi label tanggal tersebut dalam teks; angka itu bukan angka ApeX dan tidak boleh dibaca sebagai data terkini. Harga privat Series H juga berasal dari pihak ketiga. Perpetual pra-IPO merupakan derivatif dengan penyelesaian tunai yang tidak memberikan ekuitas; tidak ada bagian dalam artikel ini yang boleh dibaca sebagai cara untuk memiliki saham Anthropic.