


10月26日、Anthropicは米国証券取引委員会(SEC)にForm S-1の登録届出書を提出しました。同社はClass A普通株式をNasdaq Global Select MarketにANTのシンボルで上場する申請を行っており、Goldman SachsとMorgan Stanleyが引受を担当します。登録届出書はまだ有効になっておらず、価格帯も設定されていません。
その3日後、ApeXでANTパーペチュアルが取引可能になりました。
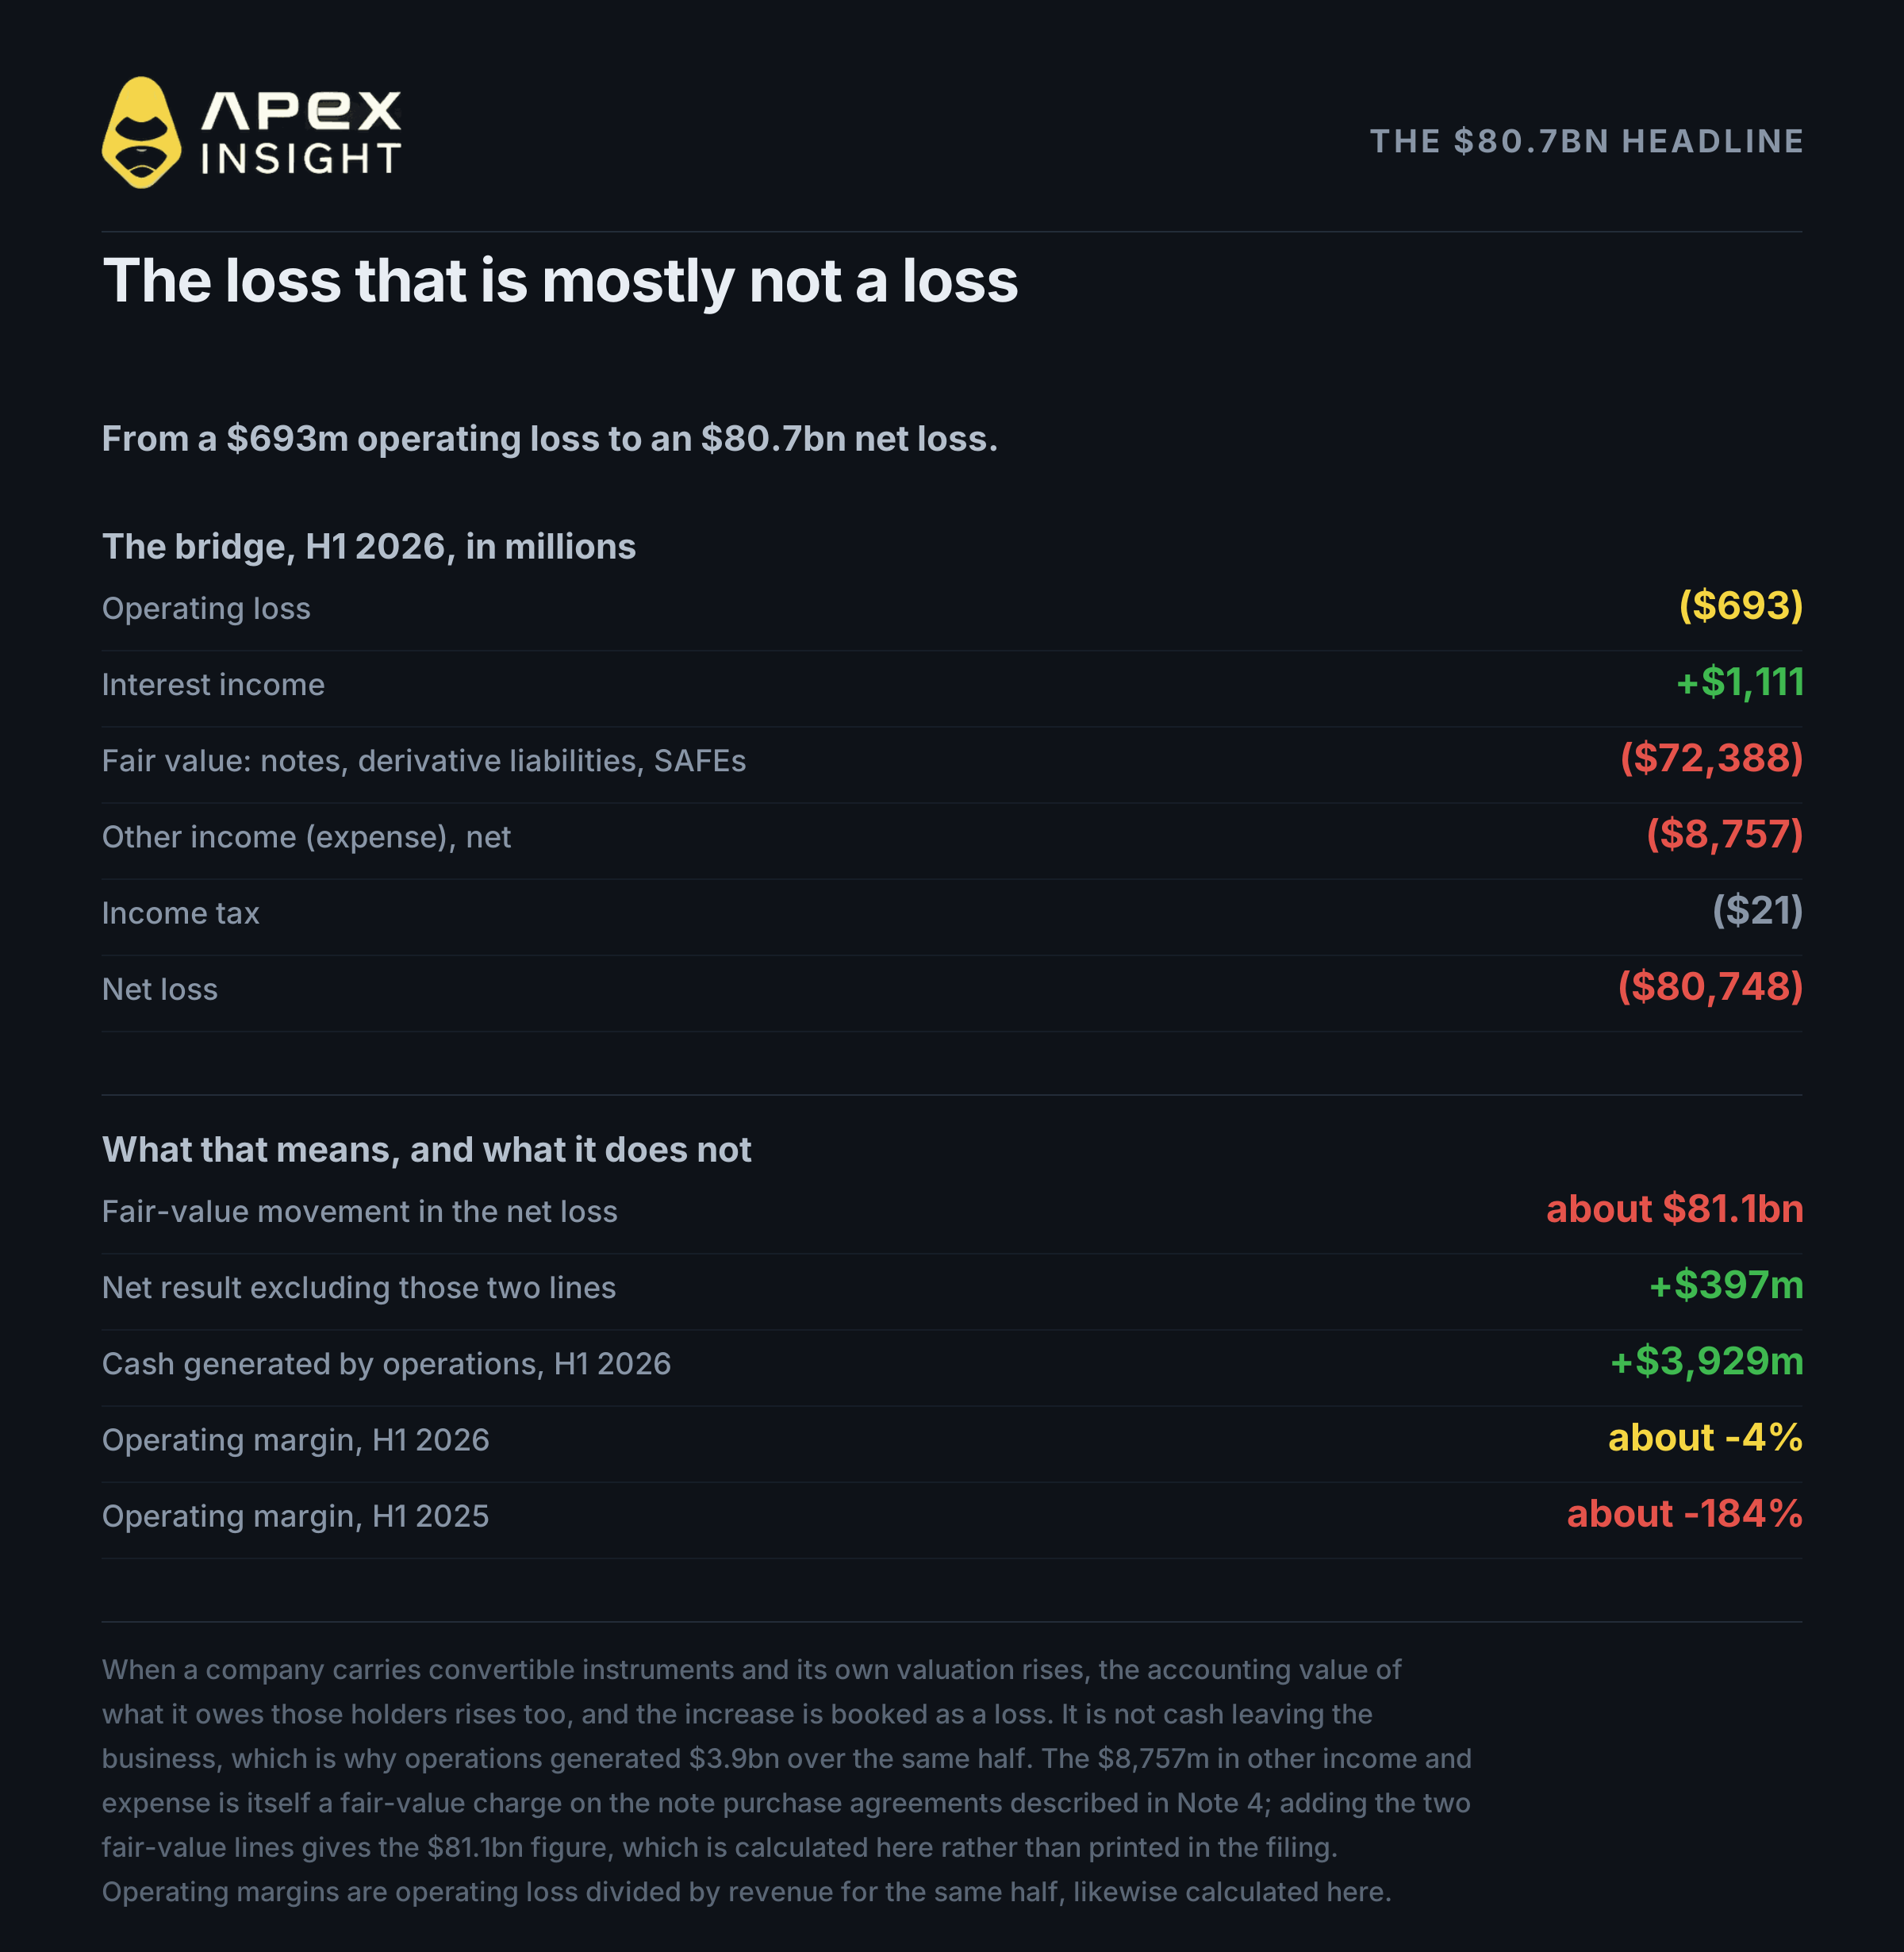
届出書で最も広く報じられた数字は、2026年上半期の純損失807億ドルでした。これは届出書に記載された実数ですが、事業の実際の業績を表す数字としては、ほとんど意味を持ちません。
もう一つ、先に把握しておくべき水準があります。コントラクトはAnthropicの評価額を約1兆8,500億ドルとしており、2兆ドルはそこから8.3%上の水準です。
以下では、届出書の内容、コントラクトへの反映、そして1兆8,500億ドルと2兆ドルの間にあるものを6つの章で説明します。
1. Anthropicが実際に提出したもの
まずは文書から見ていきましょう。多くの読者にとって、報道の要約がその役割を果たしてきたからです。
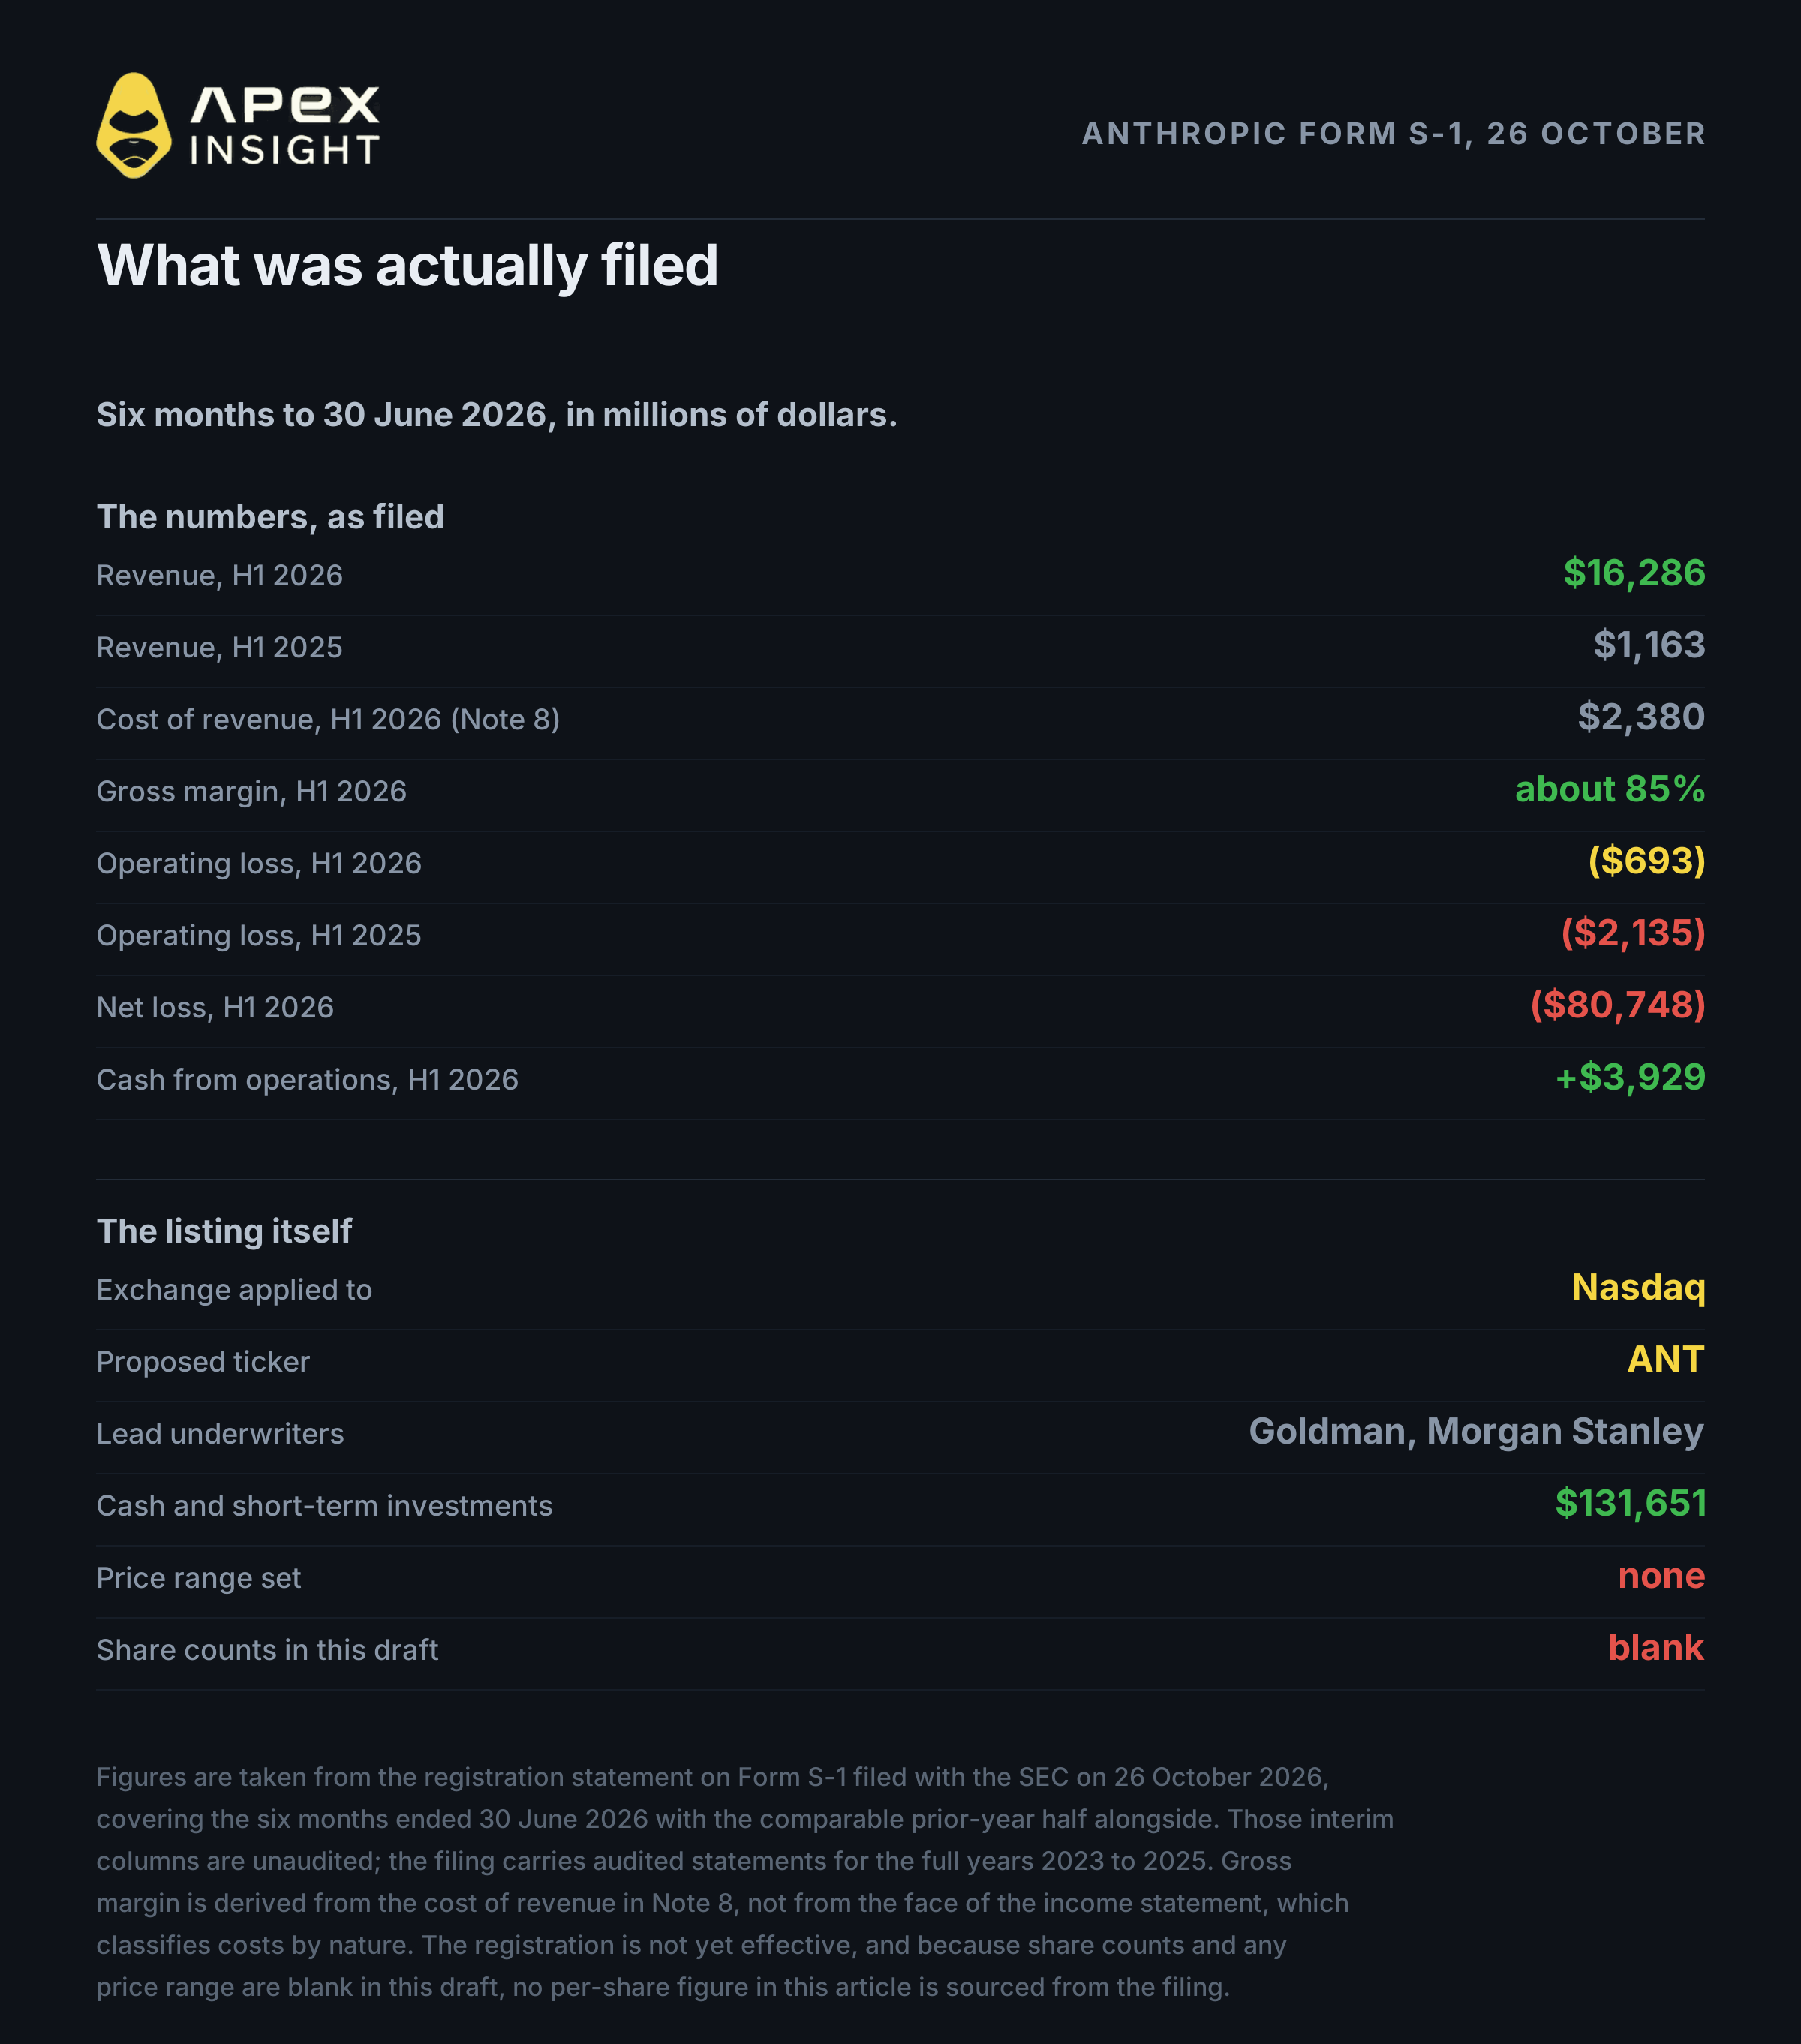
S-1は公開されており、EDGARで確認できます。対象期間は2026年6月30日までの6か月間で、前年同期が比較対象として示されています。届出書から直接引用した主要項目は、百万ドル単位で次のとおりです。
項目 | 2026年上半期 | 2025年上半期 |
|---|---|---|
売上高 | 16,286 | 1,163 |
売上原価(注記8) | 2,380 | 1,019 |
営業損失 | (693) | (2,135) |
純損失 | (80,748) | (12,969) |
転換社債、デリバティブ負債、SAFEの公正価値変動 | (72,388) | (10,942) |
6月末時点の現金および短期投資は1,317億ドルでした。内訳は現金・現金同等物1,124億ドル、短期投資193億ドルです。営業活動による純キャッシュフローは39億2,900万ドルで、前年同期の営業活動での15億1,300万ドルの使用から改善しました。
ただし、2026年上半期の数値は未監査です。S-1には2023年から2025年までの通期監査済み財務諸表が掲載されている一方、中間期は未監査の中間財務情報として示されています。
売上高は前年同期比で14倍に増加し、営業損失は21億3,500万ドルから6億9,300万ドルへ縮小しました。売上原価から計算される上半期の粗利益率は約85%で、前年同期の約12%から大きく上昇しています。
一方、この届出書には、コントラクトの価格付けに重要な情報が欠けています。Class AとClass Nの株式数は空欄で、価格帯も評価額も記載されていません。今週Anthropicの価値を示す数字は、非公開ラウンドや推測に基づくものであり、目論見書から直接得たものではありません。
2. 807億ドルの損失の大半は会計上の反映である
ここが最も重要であり、多くの報道が正しく扱えていない部分です。
純損失807億4,800万ドルのうち、723億8,800万ドルが単一の項目です。それは転換社債、デリバティブ負債、SAFEの公正価値変動で、非現金の再測定です。転換商品が発行されている企業の自社評価額が上昇すると、保有者に対する債務の会計上の価値も上昇し、その増加分が損失として損益計算書に計上されます。
注記4のノート購入契約に関する公正価値費用は87億5,700万ドルでした。両方を合計すると、6億9,300万ドルの営業損失と807億ドルの純損失の間には、811億ドルの公正価値変動があります。
この2項目を除くと計算は逆転します。営業損失6億9,300万ドルに受取利息11億1,100万ドルを加え、税金2,100万ドルを差し引くと、上半期の純利益は3億9,700万ドルになります。これは届出書に印刷された数字でもGAAP上の結果でもありませんが、事業の実態を表す数字です。
つまり、807億ドルの損失のほぼ全てはAnthropicの価値が上昇したことによる会計上の結果です。事業から現金が流出したわけではなく、同じ期間に営業活動は39億ドルの現金を生み出しています。
公正価値変動を除けば、事業の姿は売上高163億ドルに対する営業損失6億9,300万ドル、つまり約マイナス4%の利益率です。前年同期のマイナス184%から大きく改善しています。
3. ANTコントラクトが実際に表示しているもの
ここで多くのトレーダーが混乱します。画面上の数字は見た目どおりのものではありません。
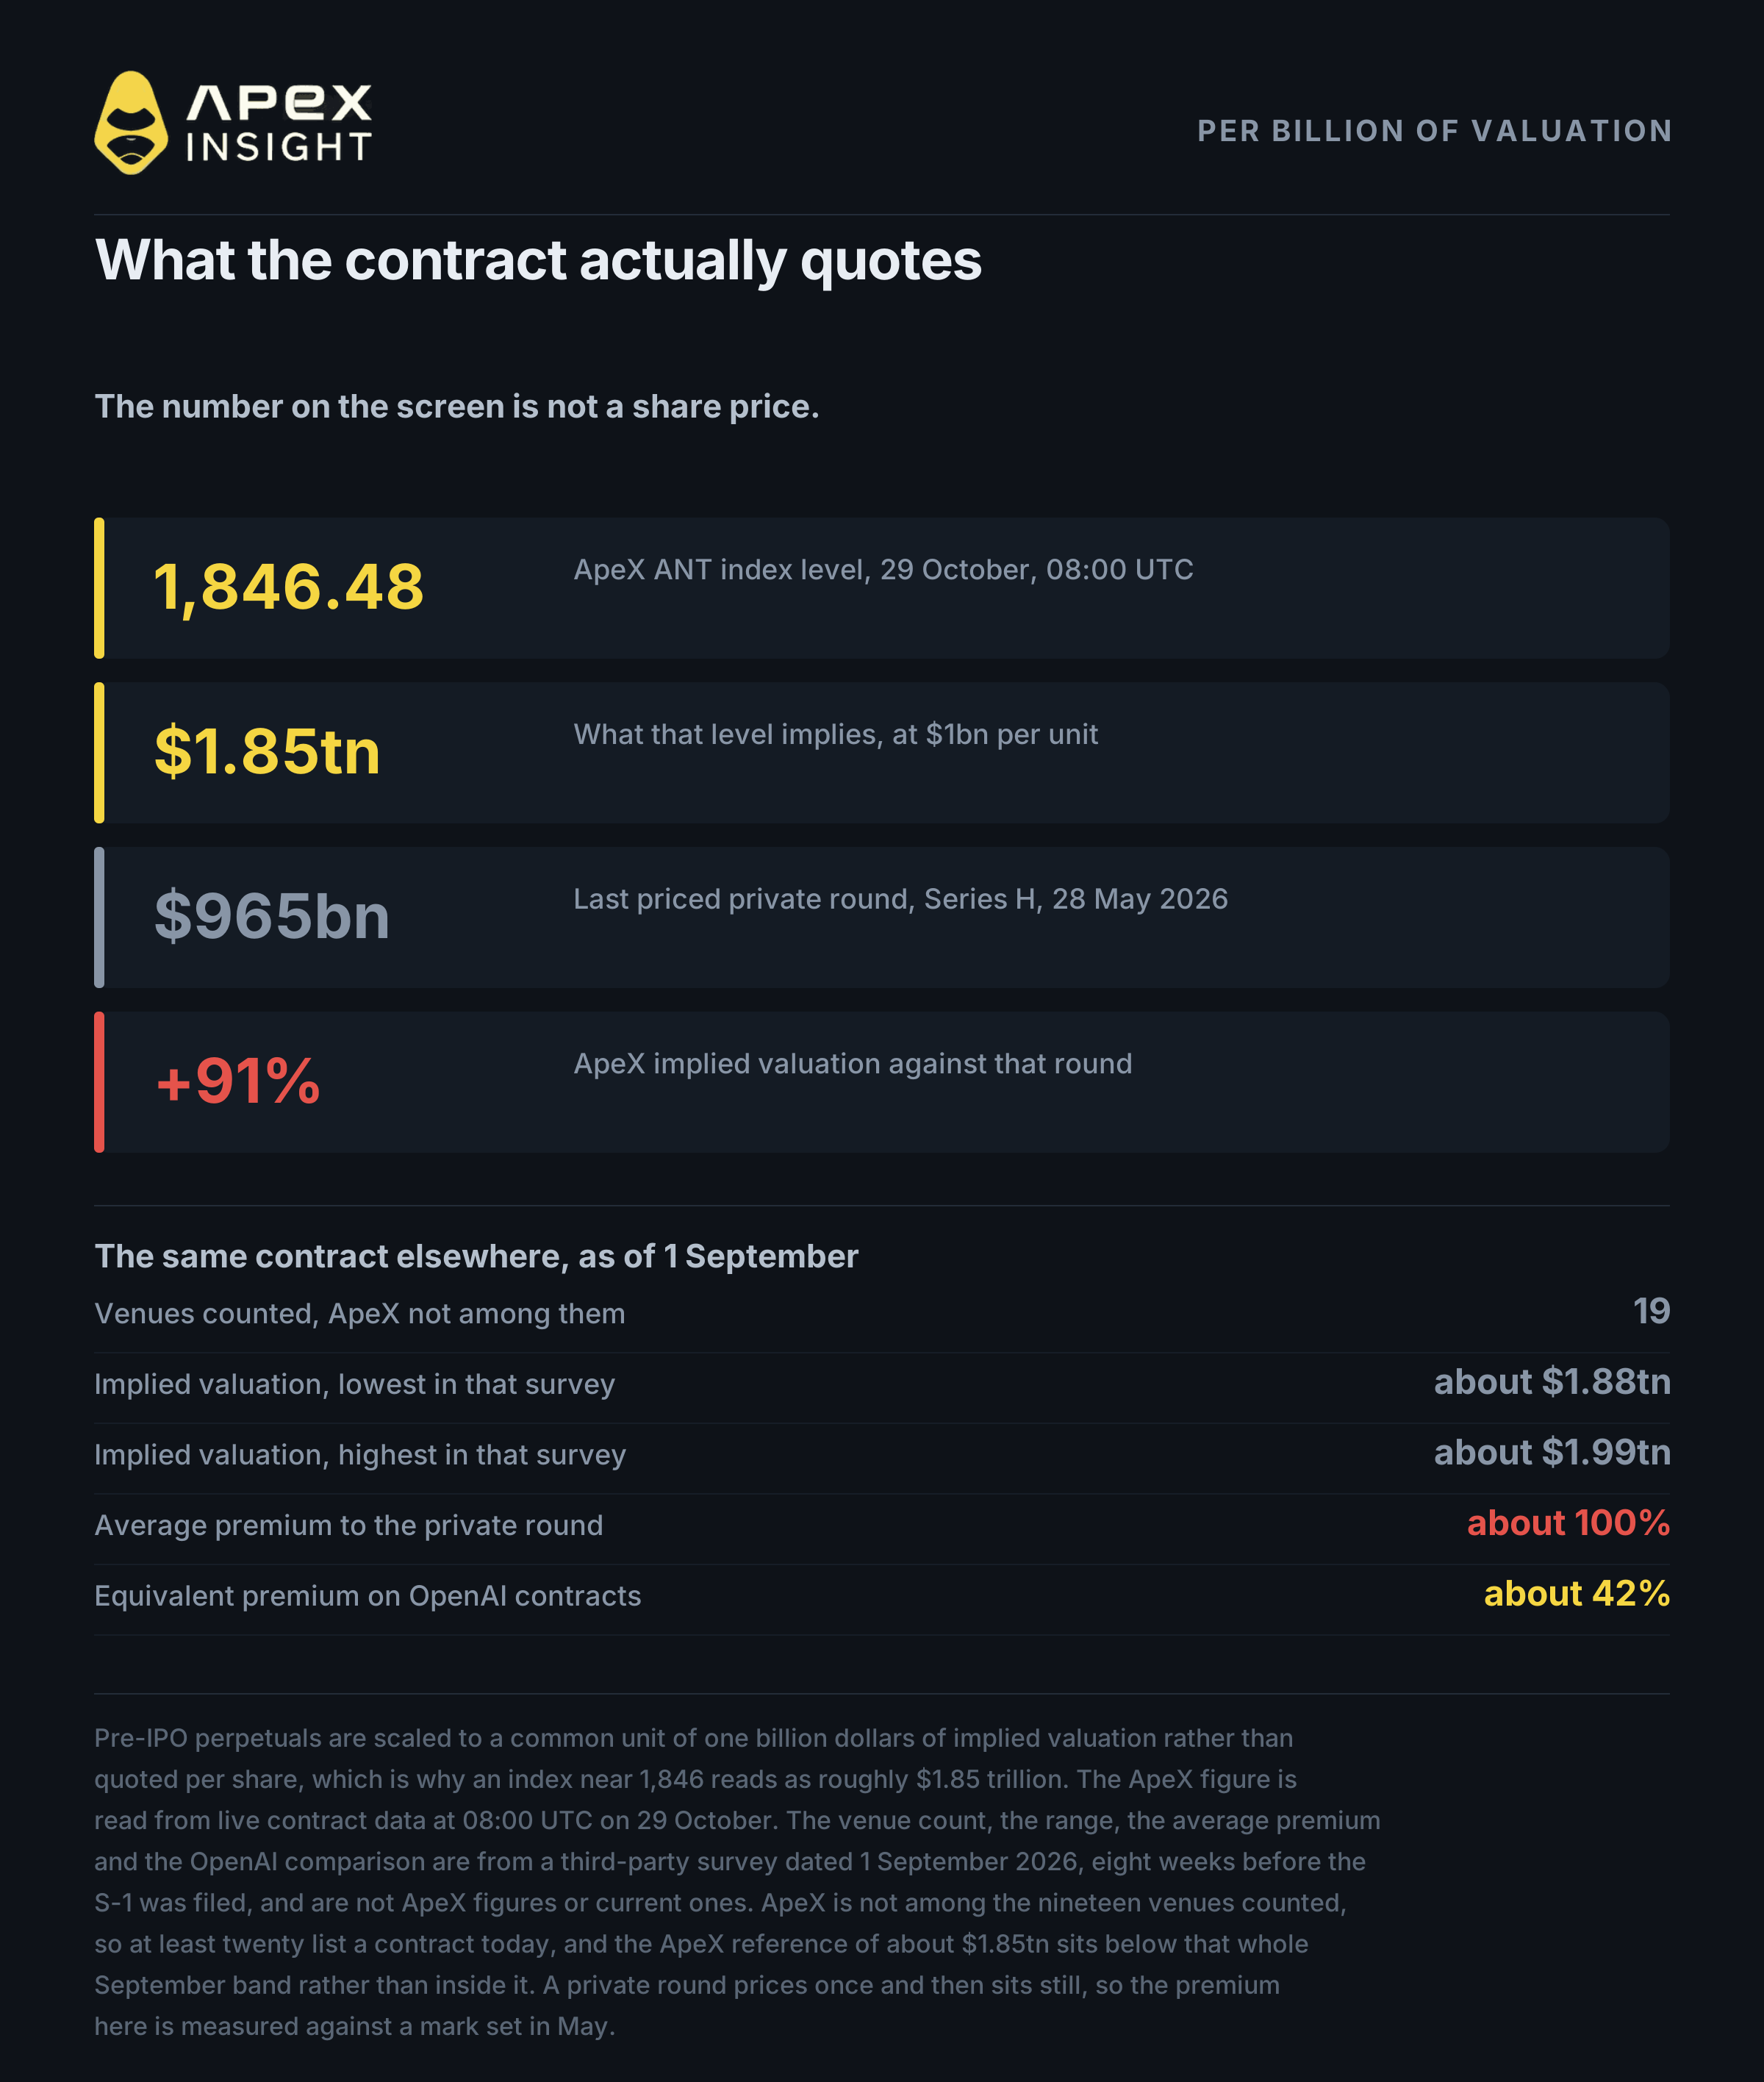
IPO前パーペチュアルは株価を表示しません。これらのコントラクトは想定評価額10億ドルという共通単位にスケールされています。表示価格は、10億ドル単位で示した企業の想定価値です。
したがって、ApeXのANT指数1,846.48は1株1,846ドルではなく、想定評価額約1兆8,500億ドルを意味します。
Anthropicの最後の価格付き非公開ラウンドは、2026年5月28日のSeries H、評価額9650億ドルでした。これに対してApeX指数は約91%高い水準です。
ただし、これはApeXだけの独占上場ではありません。2026年9月1日の調査では、ApeXを除く19の取引所でAnthropicコントラクトが取り扱われており、想定評価額は約1兆8,800億ドルから1兆9,900億ドル、非公開評価額に対する平均プレミアムは約100%でした。
ANTの表示はその9月のレンジ全体を下回っていますが、安値圏というわけではありません。また、9月時点のスナップショットを現在のスプレッドとみなすべきではありません。
このコントラクトでは、評価額10億ドル単位で表示されるため、2兆ドルは画面上で正確に2,000.00です。1,846.48からは8.3%離れています。
4. 上場はまだ市場ではない
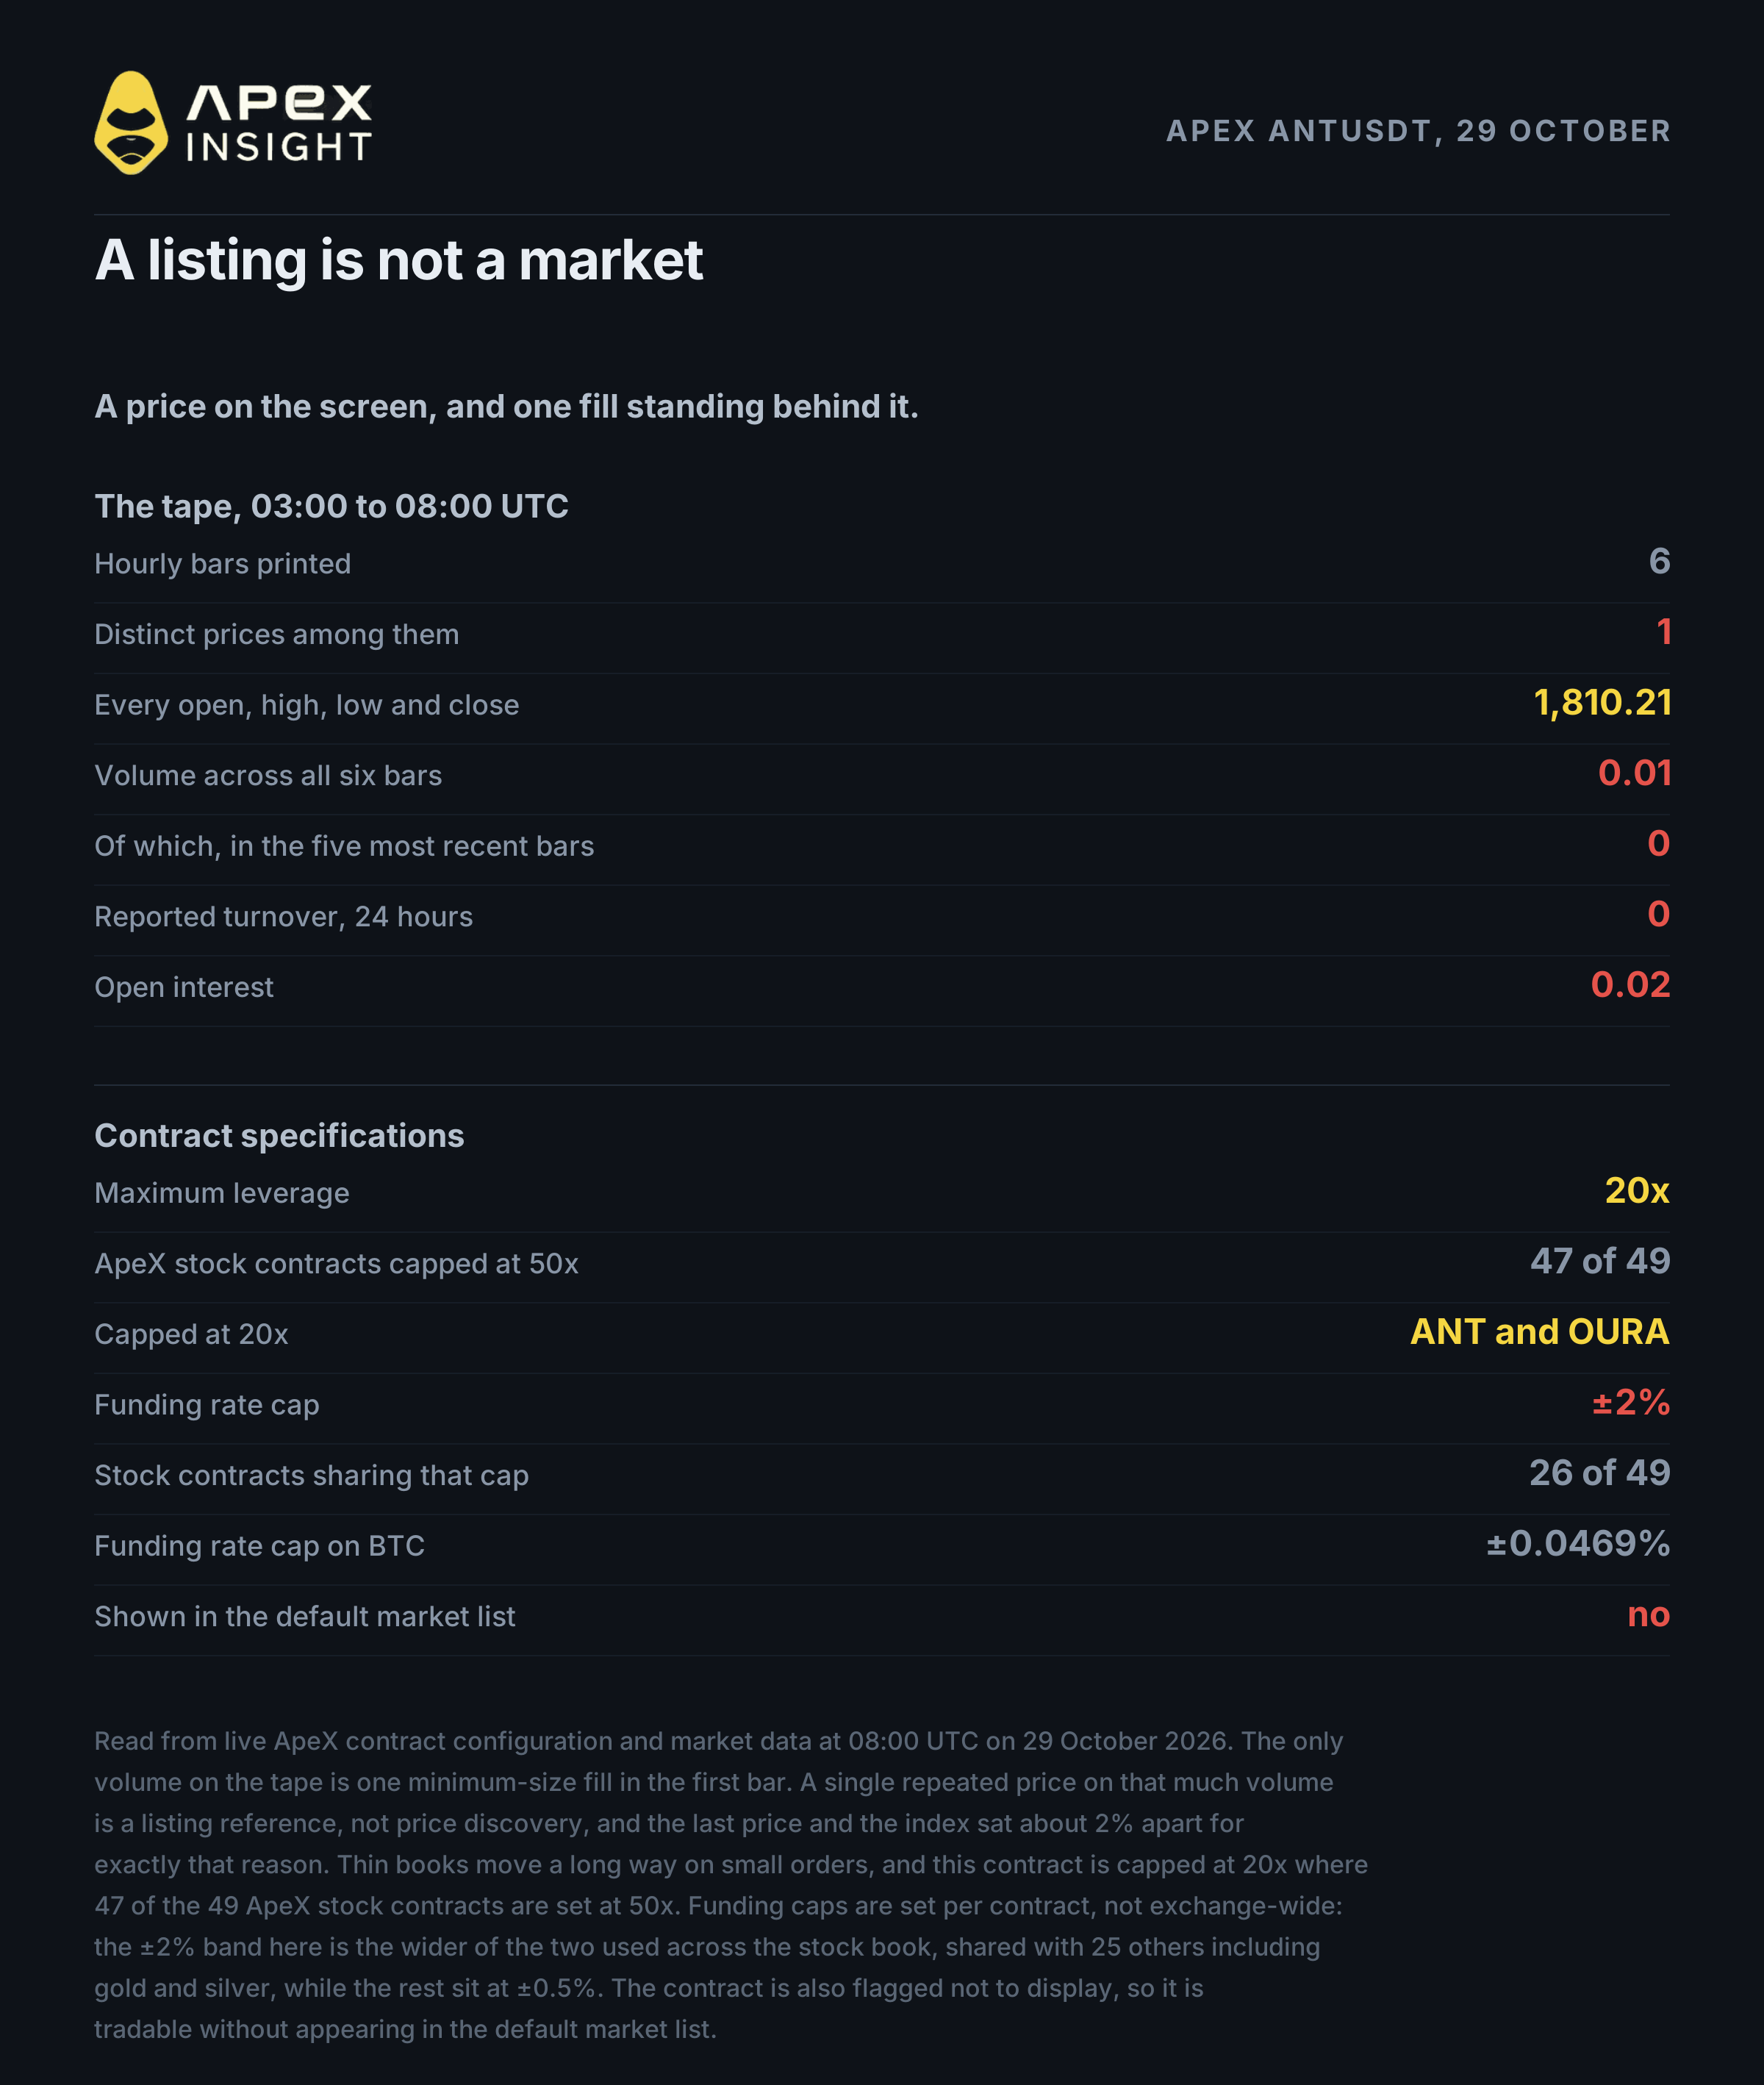
2026年10月29日08:00 UTC時点で、ApeXのANTコントラクトには6本の時間足があり、全て1,810.21で横ばいでした。6本の合計取引量は0.01コントラクトで、最初のバーにおける最小サイズの約定1件だけです。その後の5本はゼロでした。24時間の取引高はゼロ、建玉は0.02コントラクトです。
つまり、コントラクトと基準価格は存在しますが、価格発見はほぼありません。現在ANTの「価格」と呼ばれているものは、市場価格ではなく上場時の基準値です。
最大レバレッジは20倍、資金調達率の上限は±2%、ティックサイズは0.01です。ANT-USDTは現在、初期のマーケットリストには表示されない設定ですが、取引は可能です。
5. IPO前パーペチュアルではないもの
最も重要なことは、株式を購入しているわけではないという点です。
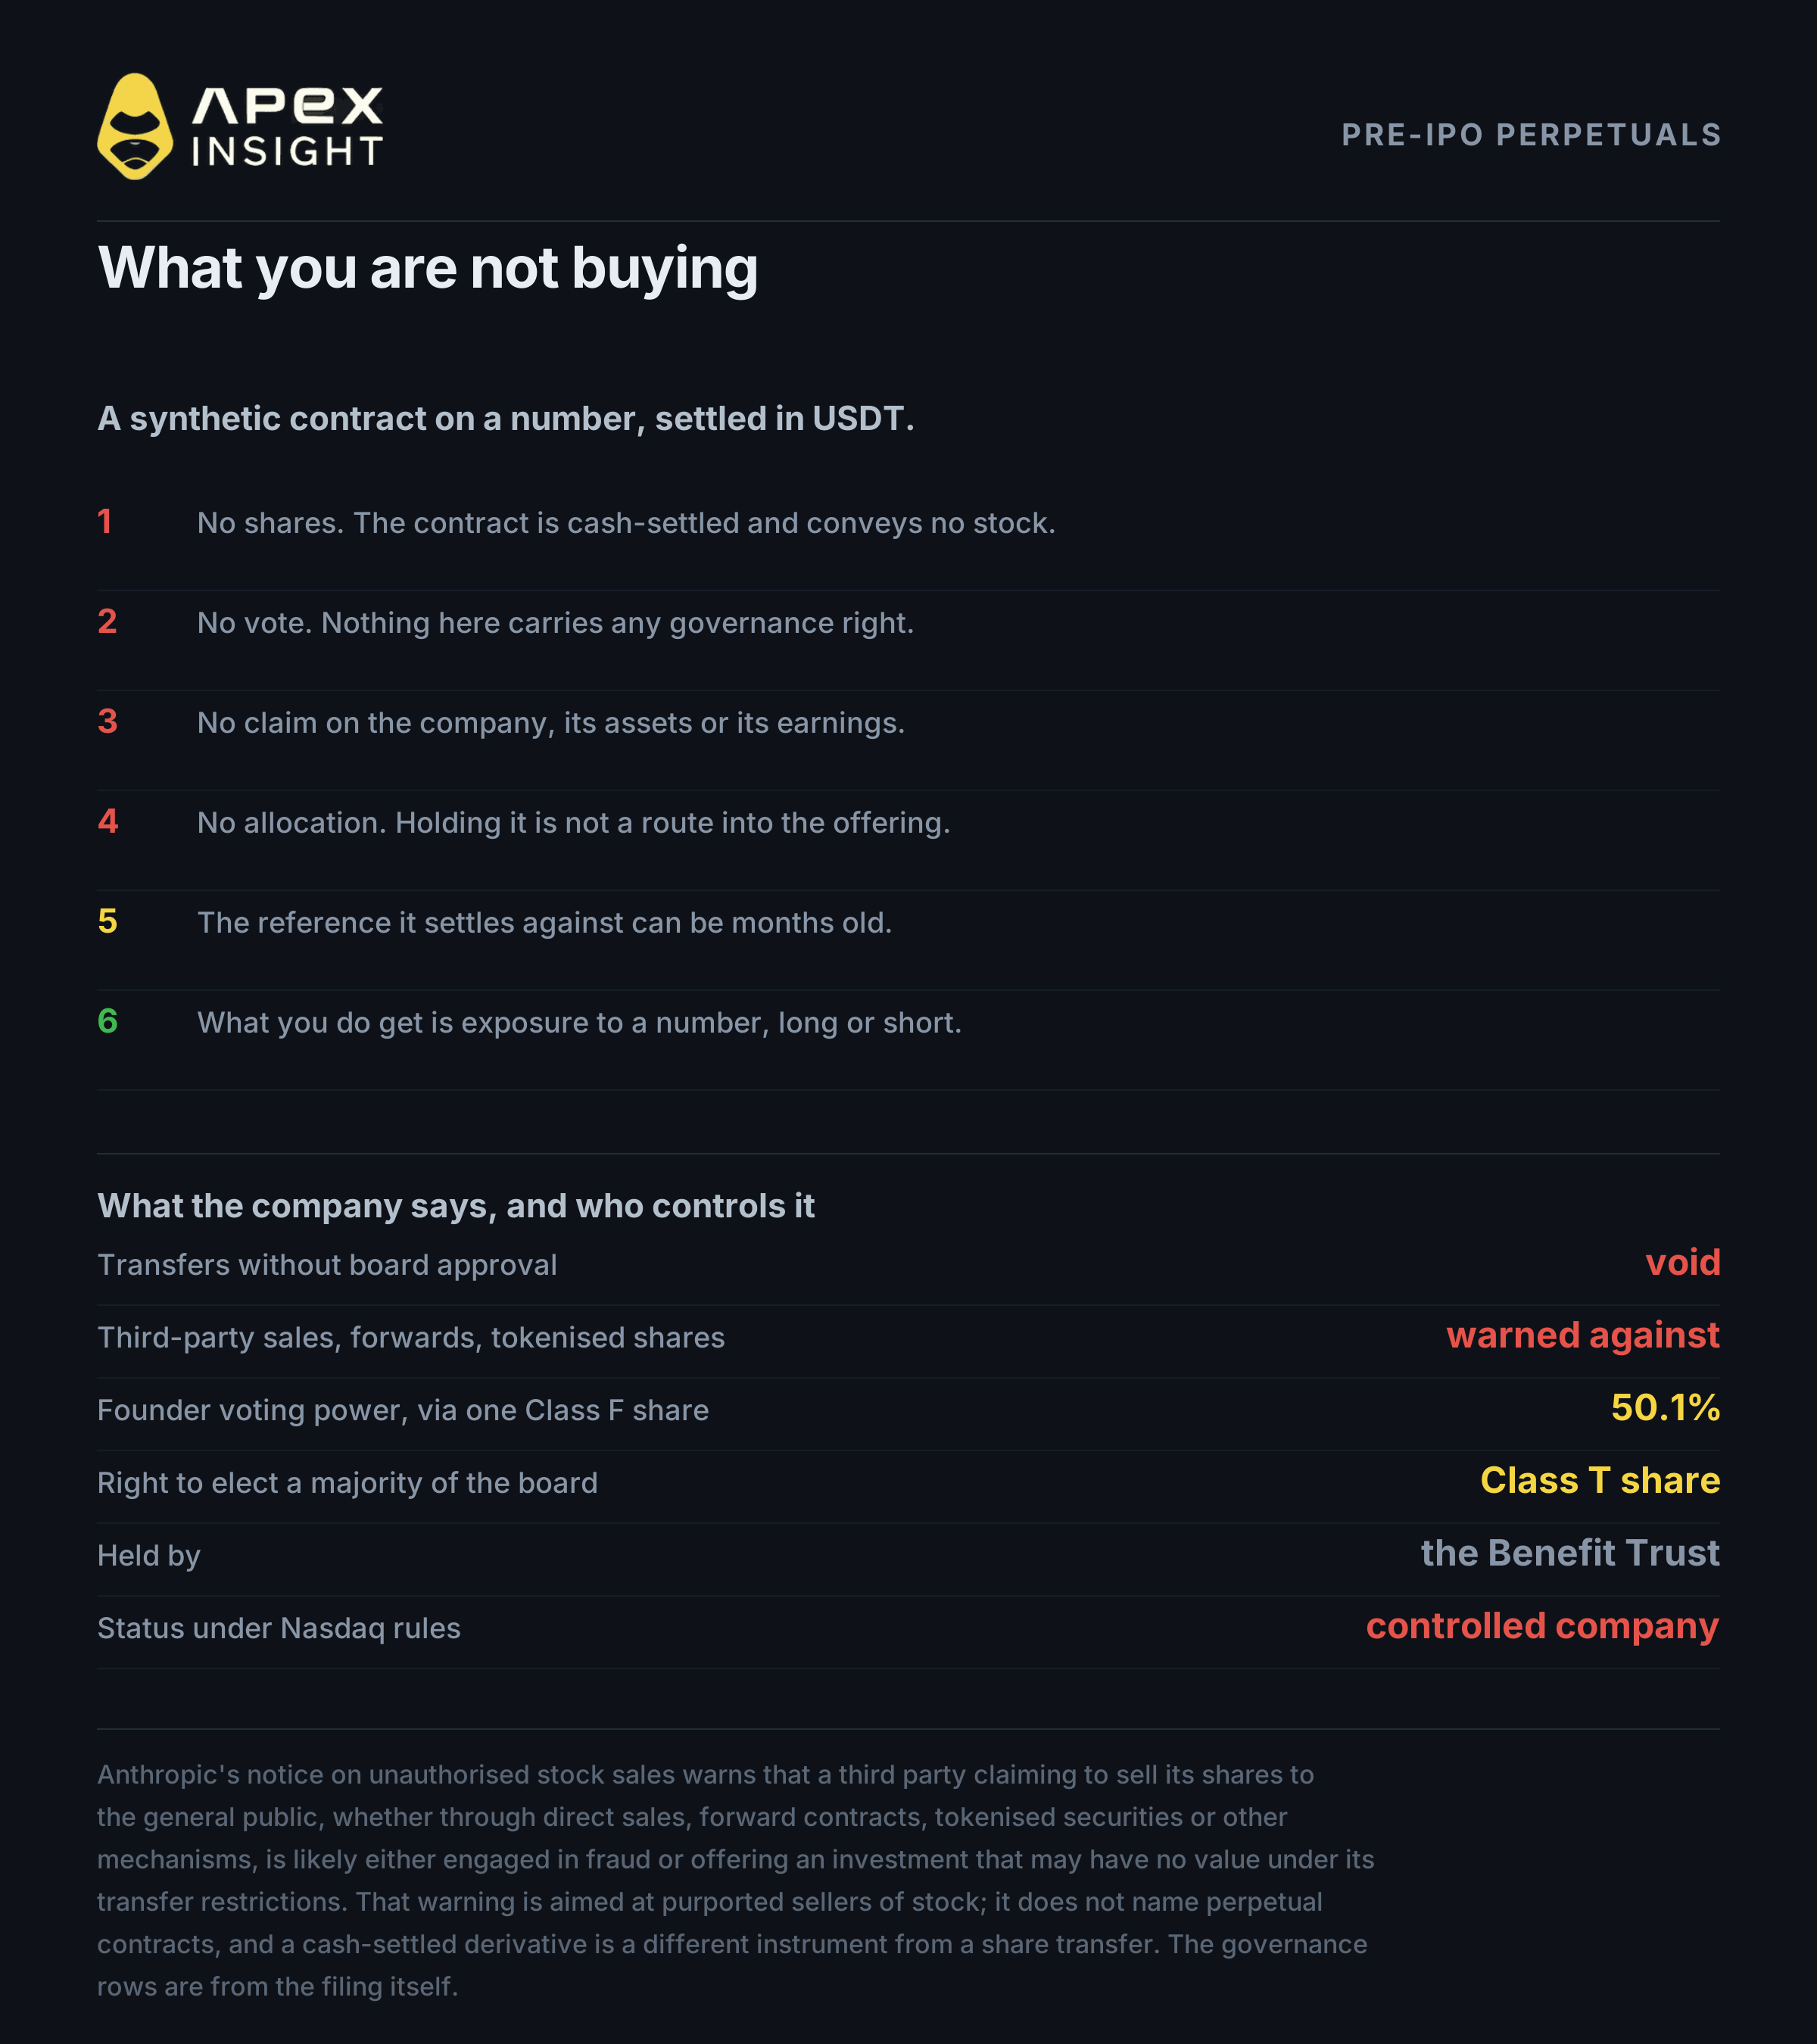
IPO前パーペチュアルは、合成的な現金決済コントラクトです。株式、議決権、会社に対するいかなる請求権も付与しません。取引所が非公開評価データから算出した数字に対する取引です。
Anthropicは、無許可の株式販売について、直接販売、「フォワード契約」、トークン化証券などを通じて一般に株式を販売すると称する第三者は、詐欺に関与しているか、譲渡制限によって価値のない投資商品を提供している可能性が高いと警告しています。取締役会の承認なしに行われた譲渡は無効だとも述べています。
この警告はAnthropicの株式を販売すると称する者に向けたものです。パーペチュアルを明示しているわけではなく、現金決済デリバティブは株式譲渡とは別の商品です。ただし、取引対象の企業が隣接する商品について公的な立場を示していることは理解しておくべきです。
Anthropicの7人の共同創業者は、経済的権利を持たない単一のClass F株を通じて、総議決権の50.1%を保有しています。また、Long-Term Benefit Trustが保有するClass T株には取締役会の過半数を選任する権利があります。届出書は、Class A保有者が重要な意思決定に影響を与える能力が事実上なくなる可能性をリスクとして挙げています。
6. 会社が示すリスク
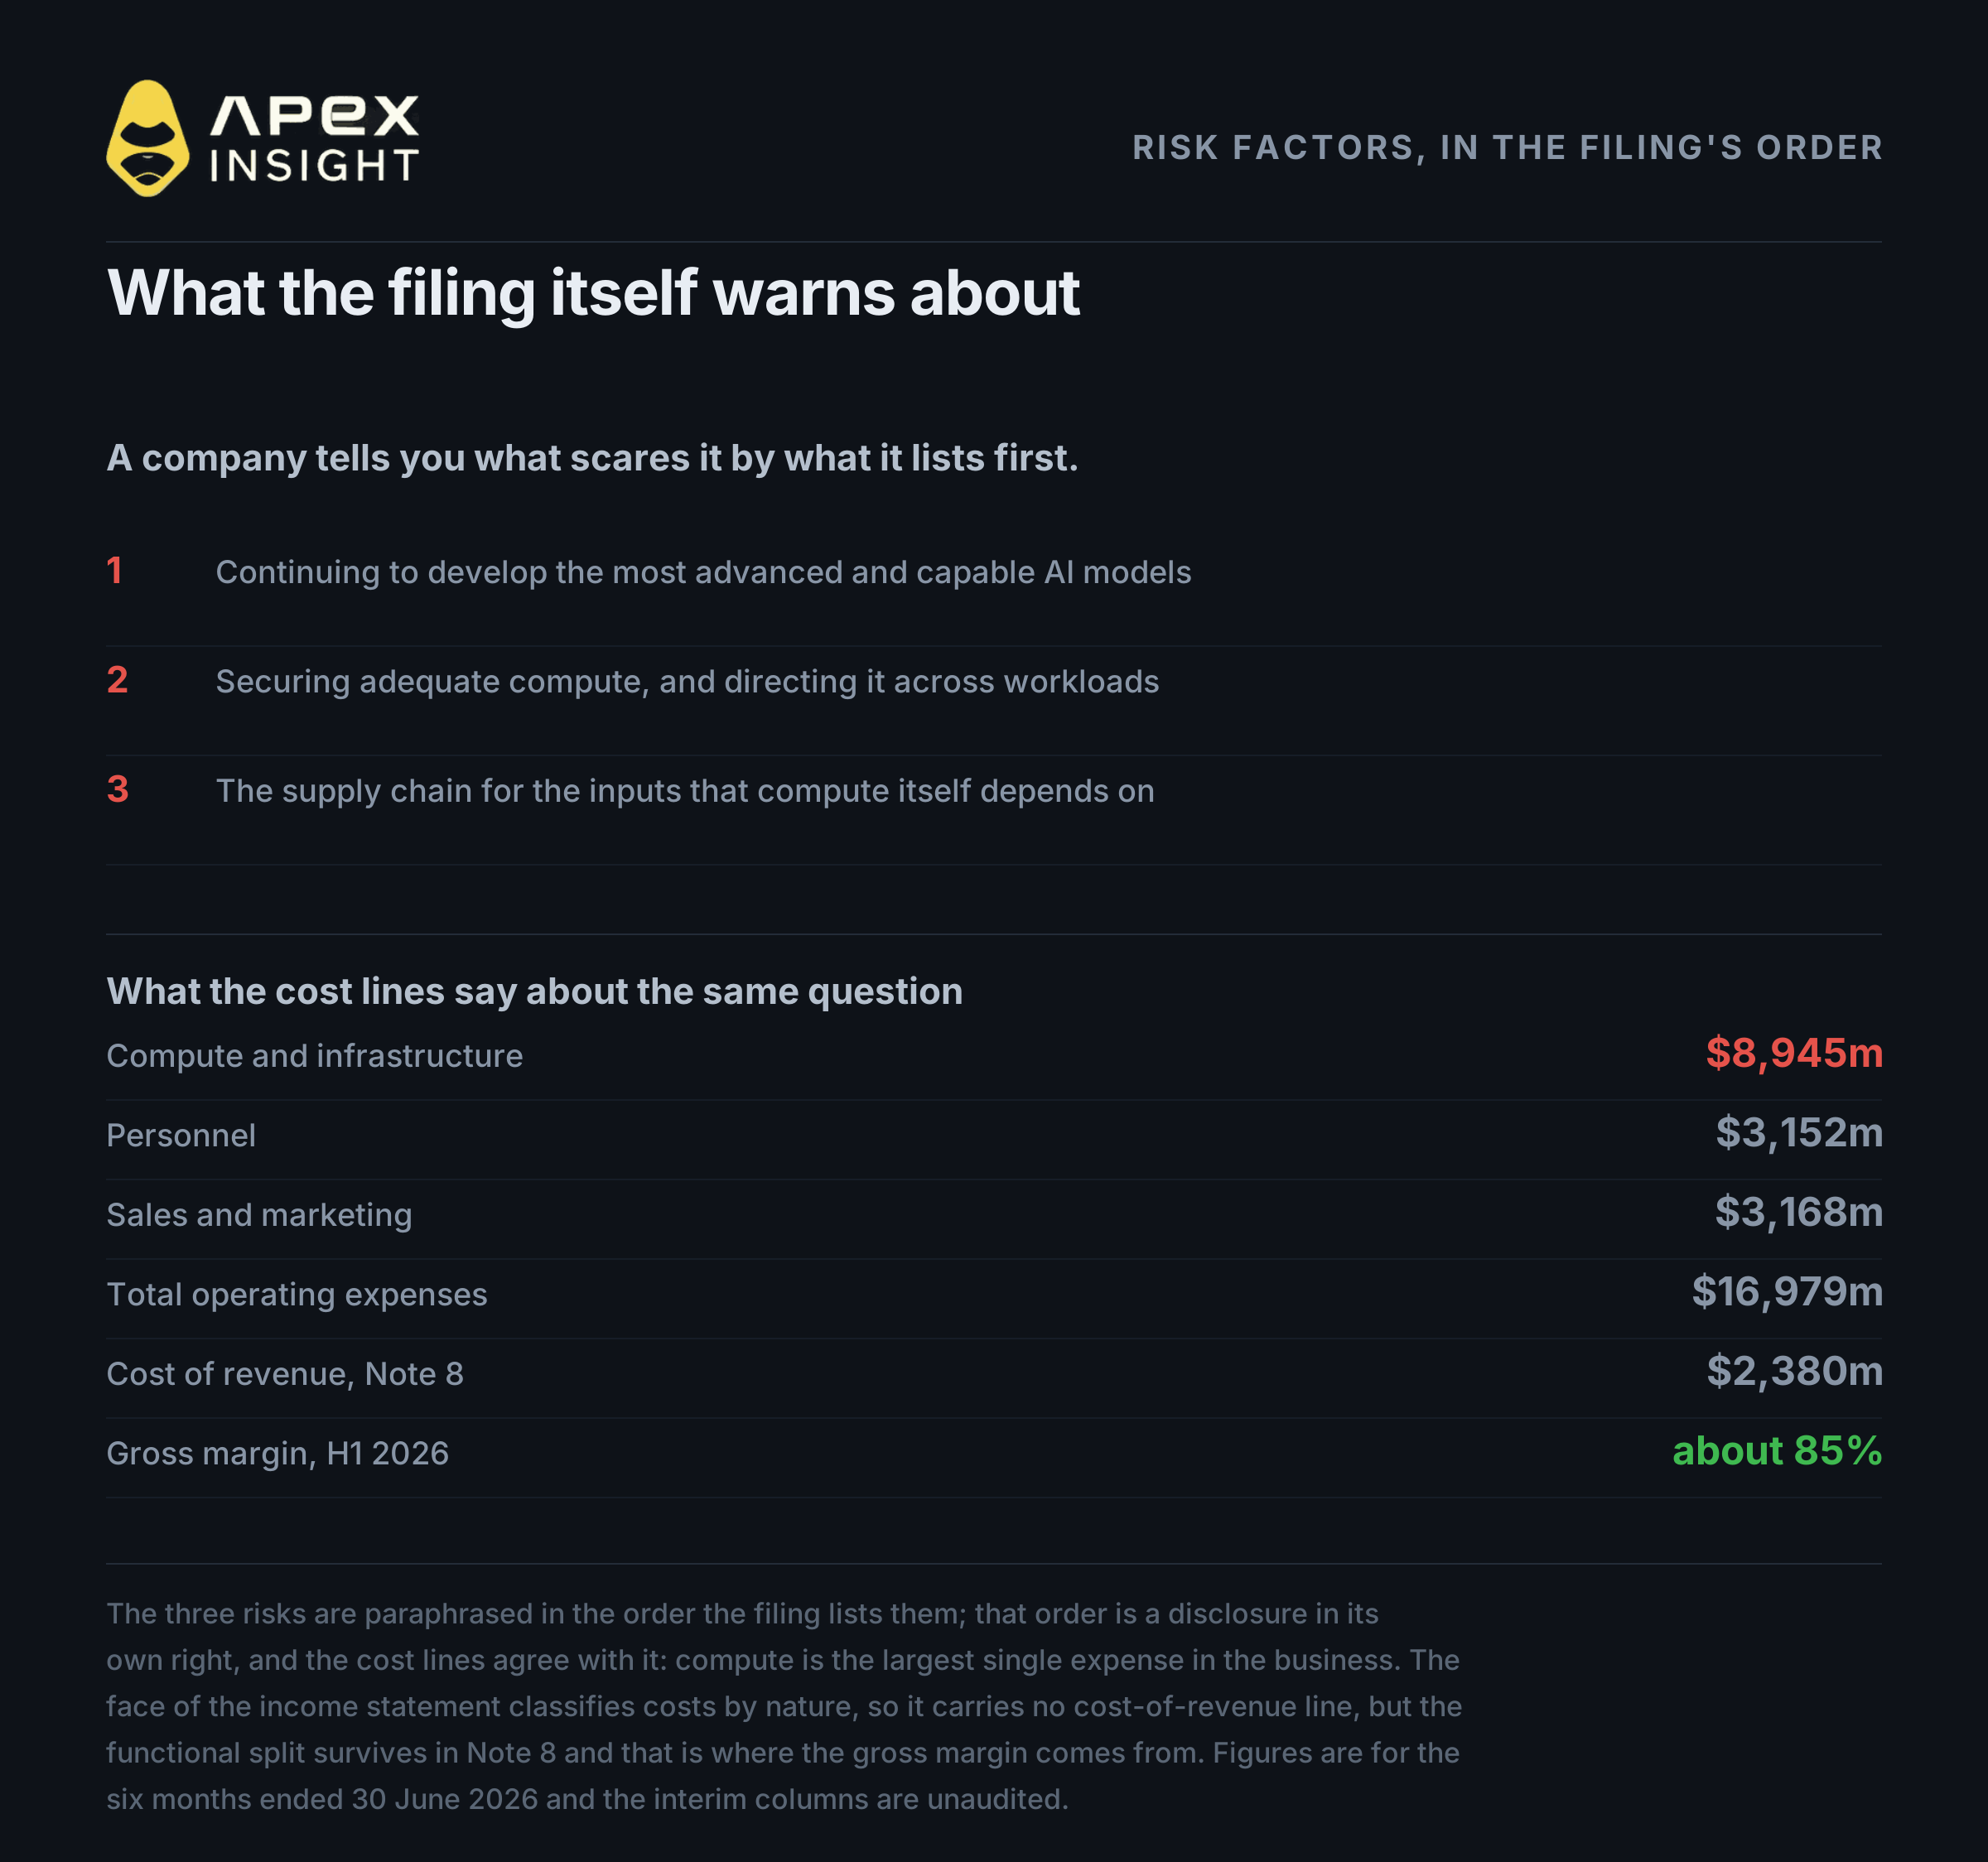
Anthropicが最初に挙げる3つのリスクは、いずれも同じ問題に関係しています。最先端のAIモデルを継続的に開発するには、計算資源、人材、売上成長、資本へのアクセスが必要です。また、クラウド事業者への依存を含め、十分な計算資源を確保し、用途ごとに配分しなければなりません。さらに、計算資源そのものに必要なサプライチェーンも重要です。
同社は、中心的なリスクがチップとそれを購入するための資本へのアクセスだと説明しています。計算資源・インフラ費用は営業費用169億7,900万ドルのうち89億4,500万ドルを占め、販売・マーケティング費用31億6,800万ドルや人件費31億5,200万ドルを大きく上回ります。
注記8では売上原価が23億8,000万ドルと示され、その大半は顧客ワークロード向けの計算資源です。ここから第1章で示した粗利益率約85%が導かれます。
強気材料と弱気材料は同じ事実に基づいています。売上高は1年で14倍に増え、営業損失は大幅に縮小し、粗利益率は高い。しかし、それが続くかどうかは、同社自身が最初の3つのリスクとして挙げる計算資源のサプライチェーンにかかっています。
この記事で取り上げた市場を取引する
ここで説明した商品はすべて、ApeX OmniでTradFiパーペチュアルとして取引できます。USDTで決済され、ロング・ショートの両方に対応し、KYCは不要です。
TradFiコントラクトは原資産ではなく指数に基づいて決済されます。コントラクトごとに仕様が異なるため、ポジションを建てる前に確認してください。
ANTがApeXで取引可能に
ANTUSDTは上場され、最大20倍レバレッジ、USDT決済でロング・ショートの取引が可能です。KYCは不要です。
ANTがApeXで取引可能に
AnthropicのIPO前パーペチュアルを最大20倍レバレッジでロングまたはショート。USDT決済、KYC不要。
パーペチュアルコントラクトの取引には高いリスクがあり、ポジション全額を失う可能性があります。レバレッジは利益と損失の双方を拡大します。取引履歴がほとんどない新規上場コントラクトには追加のリスクがあります。この記事は投資助言ではありません。自身で調査し、失っても問題ない金額を超えてリスクを取らないでください。
サポートが必要な場合は、Discordでチームにお問い合わせください。
開示:本記事は、分析対象であるAnthropicの製品Claudeを用いて草稿を作成しました。一次情報源に基づいてファクトチェックを行い、結論はリサーチデスク独自のものですが、読者はこの関係性を考慮してください。