

เผยแพร่เมื่อวันที่ 28 ตุลาคม 2026 ก่อนการประกาศมติในเวลา 14:00 น. ตามเวลานิวยอร์ก
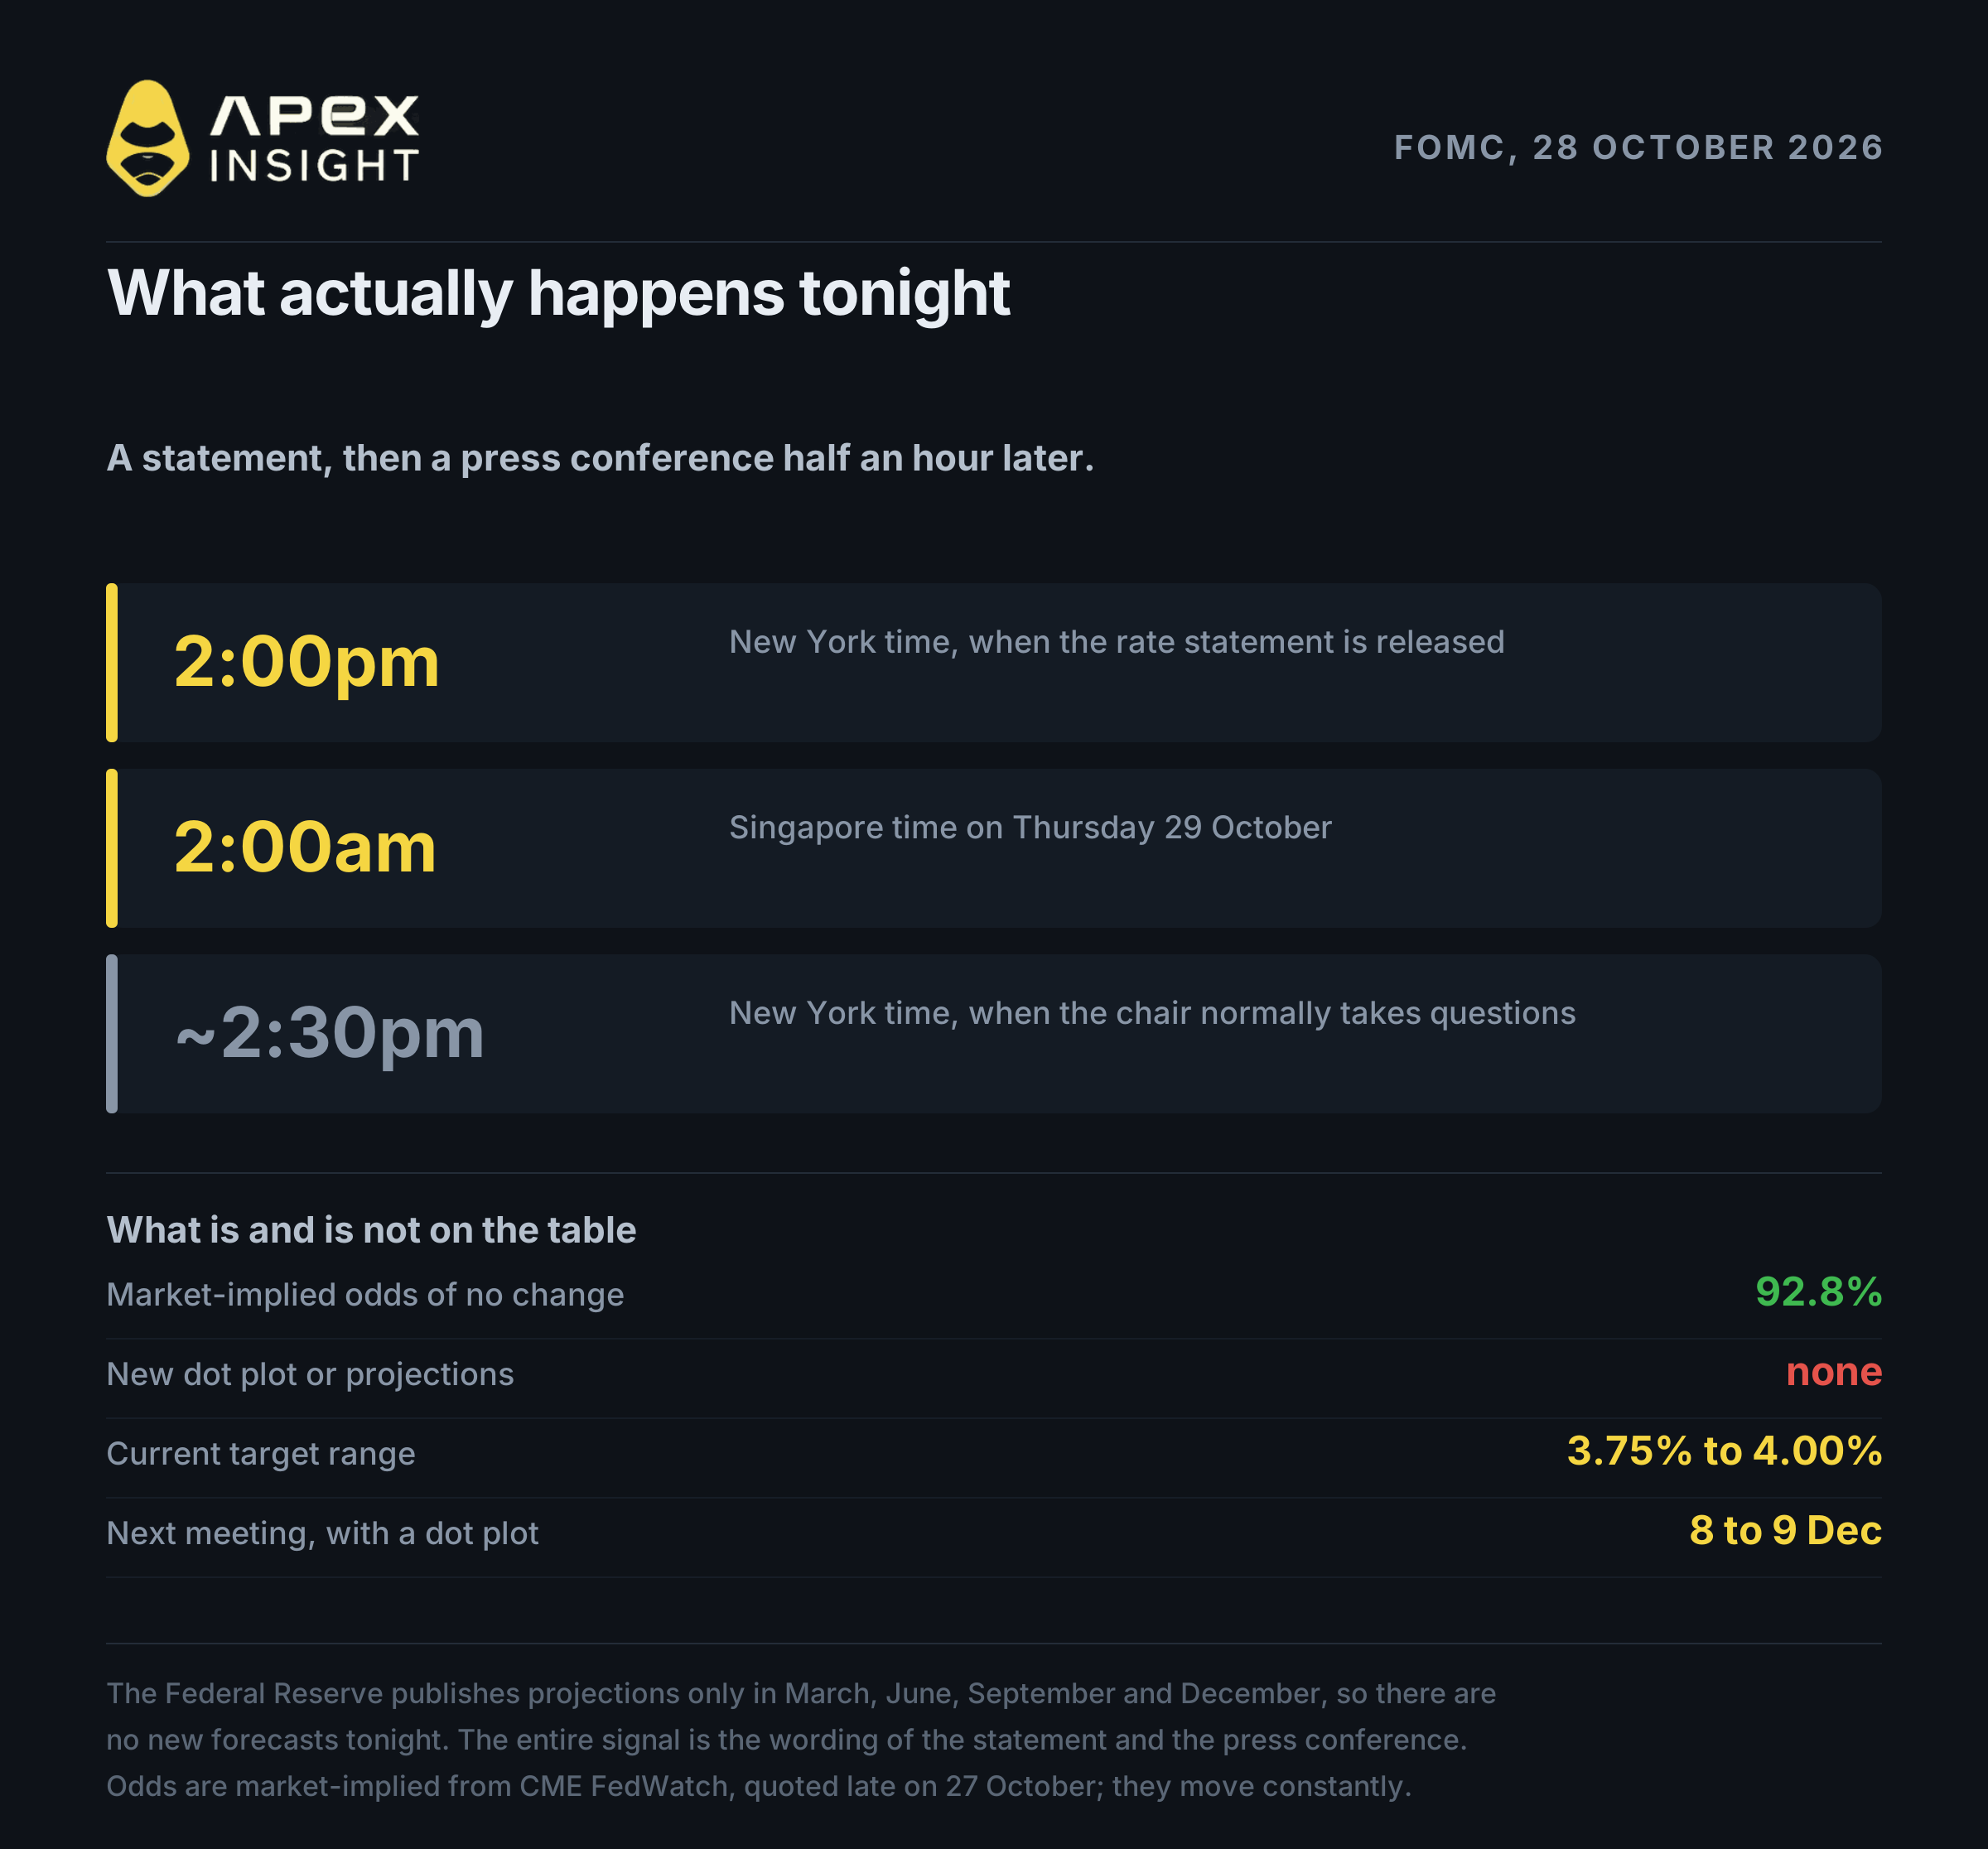
ธนาคารกลางสหรัฐจะประกาศมติอัตราดอกเบี้ยในเวลา 14:00 น. ตามเวลานิวยอร์กของวันที่ 28 ตุลาคม หรือ 18:00 UTC
แทบไม่มีใครคาดว่าอัตราดอกเบี้ยจะเปลี่ยนแปลง CME FedWatch ประเมินโอกาสคงอัตราดอกเบี้ยไว้ที่ 92.8% ในช่วงปลายวันที่ 27 ตุลาคม สำหรับตลาดอัตราดอกเบี้ย นี่ใกล้เคียงกับการตัดสินใจที่แน่นอนที่สุดเท่าที่จะเป็นไปได้
ดังนั้นมติจึงไม่ใช่ประเด็นหลัก ประเด็นคือธนาคารกลางสหรัฐจะพูดถึงเดือนธันวาคมอย่างไร และสิ่งนั้นจะส่งผลอย่างไรต่อสินทรัพย์ที่ร่วงลงมากกว่าหนึ่งในสี่จากสถิติเดือนมกราคมแล้ว ขณะที่สงครามปะทุขึ้นรอบตัวมัน
ทองคำซื้อขายใกล้ระดับ 4,044 ดอลลาร์เมื่อวันที่ 28 ตุลาคม ส่วนวันที่ 28 มกราคมเคยแตะ 5,590 ดอลลาร์ ตัวเลขทั้งสองห่างกันเก้าเดือนและประมาณ 28% และคำอธิบายที่สอดคล้องที่สุดของช่องว่างนี้เกี่ยวข้องกับธนาคารกลางสหรัฐ
ต่อไปนี้คือหกเรื่องที่ควรรู้ก่อนการประกาศ
1. คืนนี้จะเกิดอะไรขึ้นจริง
เริ่มจากกลไกก่อน เพราะความสับสนครึ่งหนึ่งในวันประกาศ Fed เกิดจากการดูสิ่งผิดในเวลาผิด
แถลงการณ์จะออกเวลา 14:00 น. ตามเวลาตะวันออก หรือ 18:00 UTC โดยปกติการแถลงข่าวจะตามมาครึ่งชั่วโมงหลังจากนั้น เวลา 18:30 UTC
คืนนี้มีสองรายละเอียดที่สำคัญกว่าปกติ
ข้อแรกคือ ไม่มี dot plot ธนาคารกลางสหรัฐเผยแพร่ Summary of Economic Projections ซึ่งเป็นกราฟแสดงมุมมองของเจ้าหน้าที่แต่ละคนว่าอัตราดอกเบี้ยจะเคลื่อนไปทางใด เพียงปีละสี่ครั้ง ได้แก่ มีนาคม มิถุนายน กันยายน และธันวาคม ตุลาคมไม่ใช่หนึ่งในนั้น ดังนั้นคืนนี้จะไม่มีประมาณการใหม่ ไม่มีอัตราดอกเบี้ยปลายทางที่อัปเดต และไม่มีตัวเลขใหม่ให้ถกเถียง สัญญาณทั้งหมดอยู่ในถ้อยคำของแถลงการณ์และสิ่งที่ประธานพูดหลังจากนั้น
ข้อสองคือ นี่เป็น การประชุมสองวันที่เริ่มขึ้นเมื่อวานนี้ ในวันที่ 27 ตุลาคม และคณะกรรมการได้พิจารณาข้อมูลเงินเฟ้อเดือนกันยายนมาตลอด
หากคุณเทรดตามเหตุการณ์แทนที่จะอ่านย้อนหลัง ประเด็นในทางปฏิบัติคือแถลงการณ์และการแถลงข่าวเป็นเหตุการณ์แยกกัน ห่างกันประมาณสามสิบนาที และบ่อยครั้งทำให้ราคาเคลื่อนไหวสวนทางกัน
2. คืนนี้ไม่ใช่การประชุมที่สำคัญ
นี่คือส่วนที่บทวิเคราะห์ก่อนการประชุมส่วนใหญ่มักละเลย และควรทำความเข้าใจก่อนประกาศ
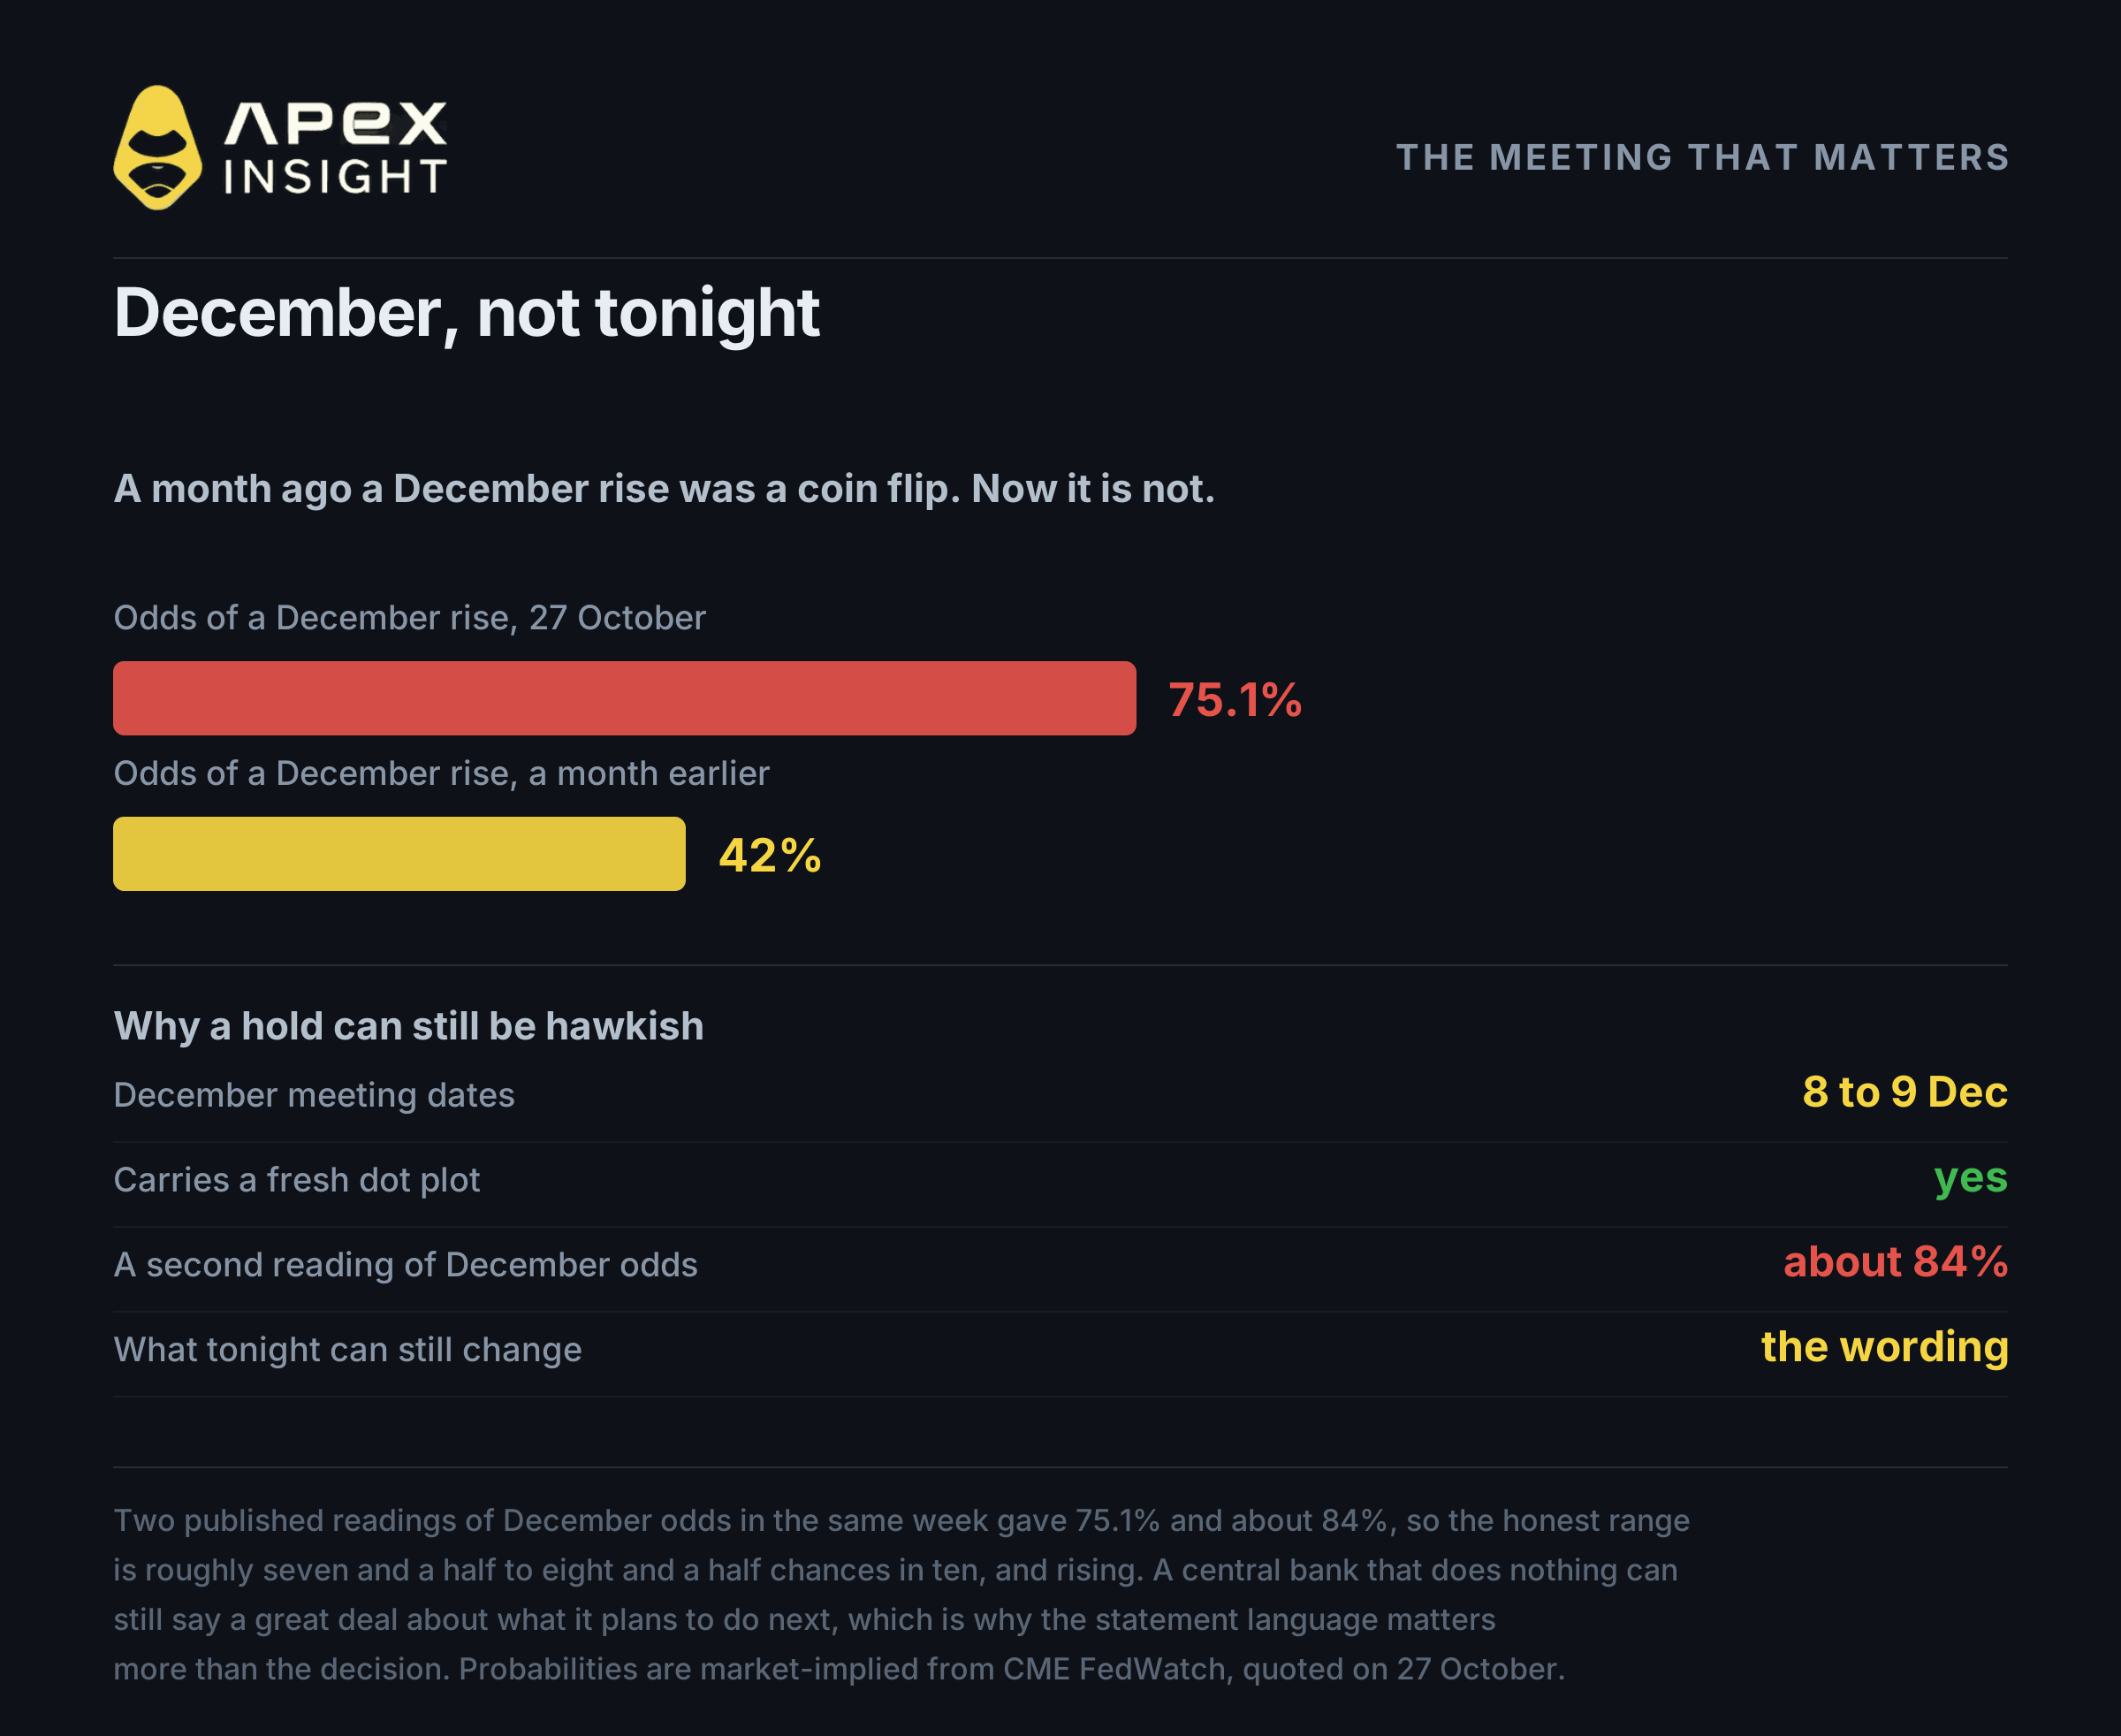
การประชุมครั้งต่อไปคือวันที่ 8 และ 9 ธันวาคม และมีทุกอย่างที่คืนนี้ไม่มี ได้แก่ dot plot ใหม่ ประมาณการที่อัปเดต และคำถามจริงว่าอัตราดอกเบี้ยจะขึ้นอีกหรือไม่ CME FedWatch ประเมินโอกาสขึ้นดอกเบี้ยเดือนธันวาคมไว้ที่ 75.1% เมื่อวันที่ 27 ตุลาคม เพิ่มจากราว 42% ในเดือนก่อนหน้า การประเมินอีกชุดในสัปดาห์นั้น ให้ตัวเลขใกล้ 84% พูดได้ว่าอยู่ระหว่างเจ็ดครึ่งถึงแปดครึ่งในสิบ และกำลังเพิ่มขึ้นอย่างรวดเร็ว
การปรับคาดการณ์ดังกล่าว ไม่ใช่มติคืนนี้ เป็นคำอธิบายที่สอดคล้องที่สุดต่อการเคลื่อนไหวของทองคำ
นี่ยังอธิบายได้ว่าทำไมการคงดอกเบี้ยจึงยังมีท่าทีเข้มงวดได้ หากแถลงการณ์ตัดถ้อยคำเกี่ยวกับความอดทนออก หรืออธิบายเงินเฟ้อในลักษณะที่เข้มขึ้น ตลาดจะตีความว่าเป็นการส่งสัญญาณล่วงหน้าสำหรับเดือนธันวาคมและปรับราคาให้สอดคล้อง ธนาคารกลางที่ไม่ทำอะไรยังสามารถบอกได้มากว่ามีแผนจะทำอะไรต่อไป
ดังนั้นคำถามที่ควรนำไปสู่การประกาศไม่ใช่ “พวกเขาจะขยับหรือไม่” แต่คือ “สิ่งนี้ทำให้เดือนธันวาคมมีโอกาสมากขึ้นหรือน้อยลง”
3. สามคำที่อธิบายทั้งปี
หากต้องการเข้าใจว่าทำไมเดือนธันวาคมจึงยังมีความเป็นไปได้ ต้องย้อนกลับไปเดือนพฤษภาคมและต่อด้วยเดือนกันยายน
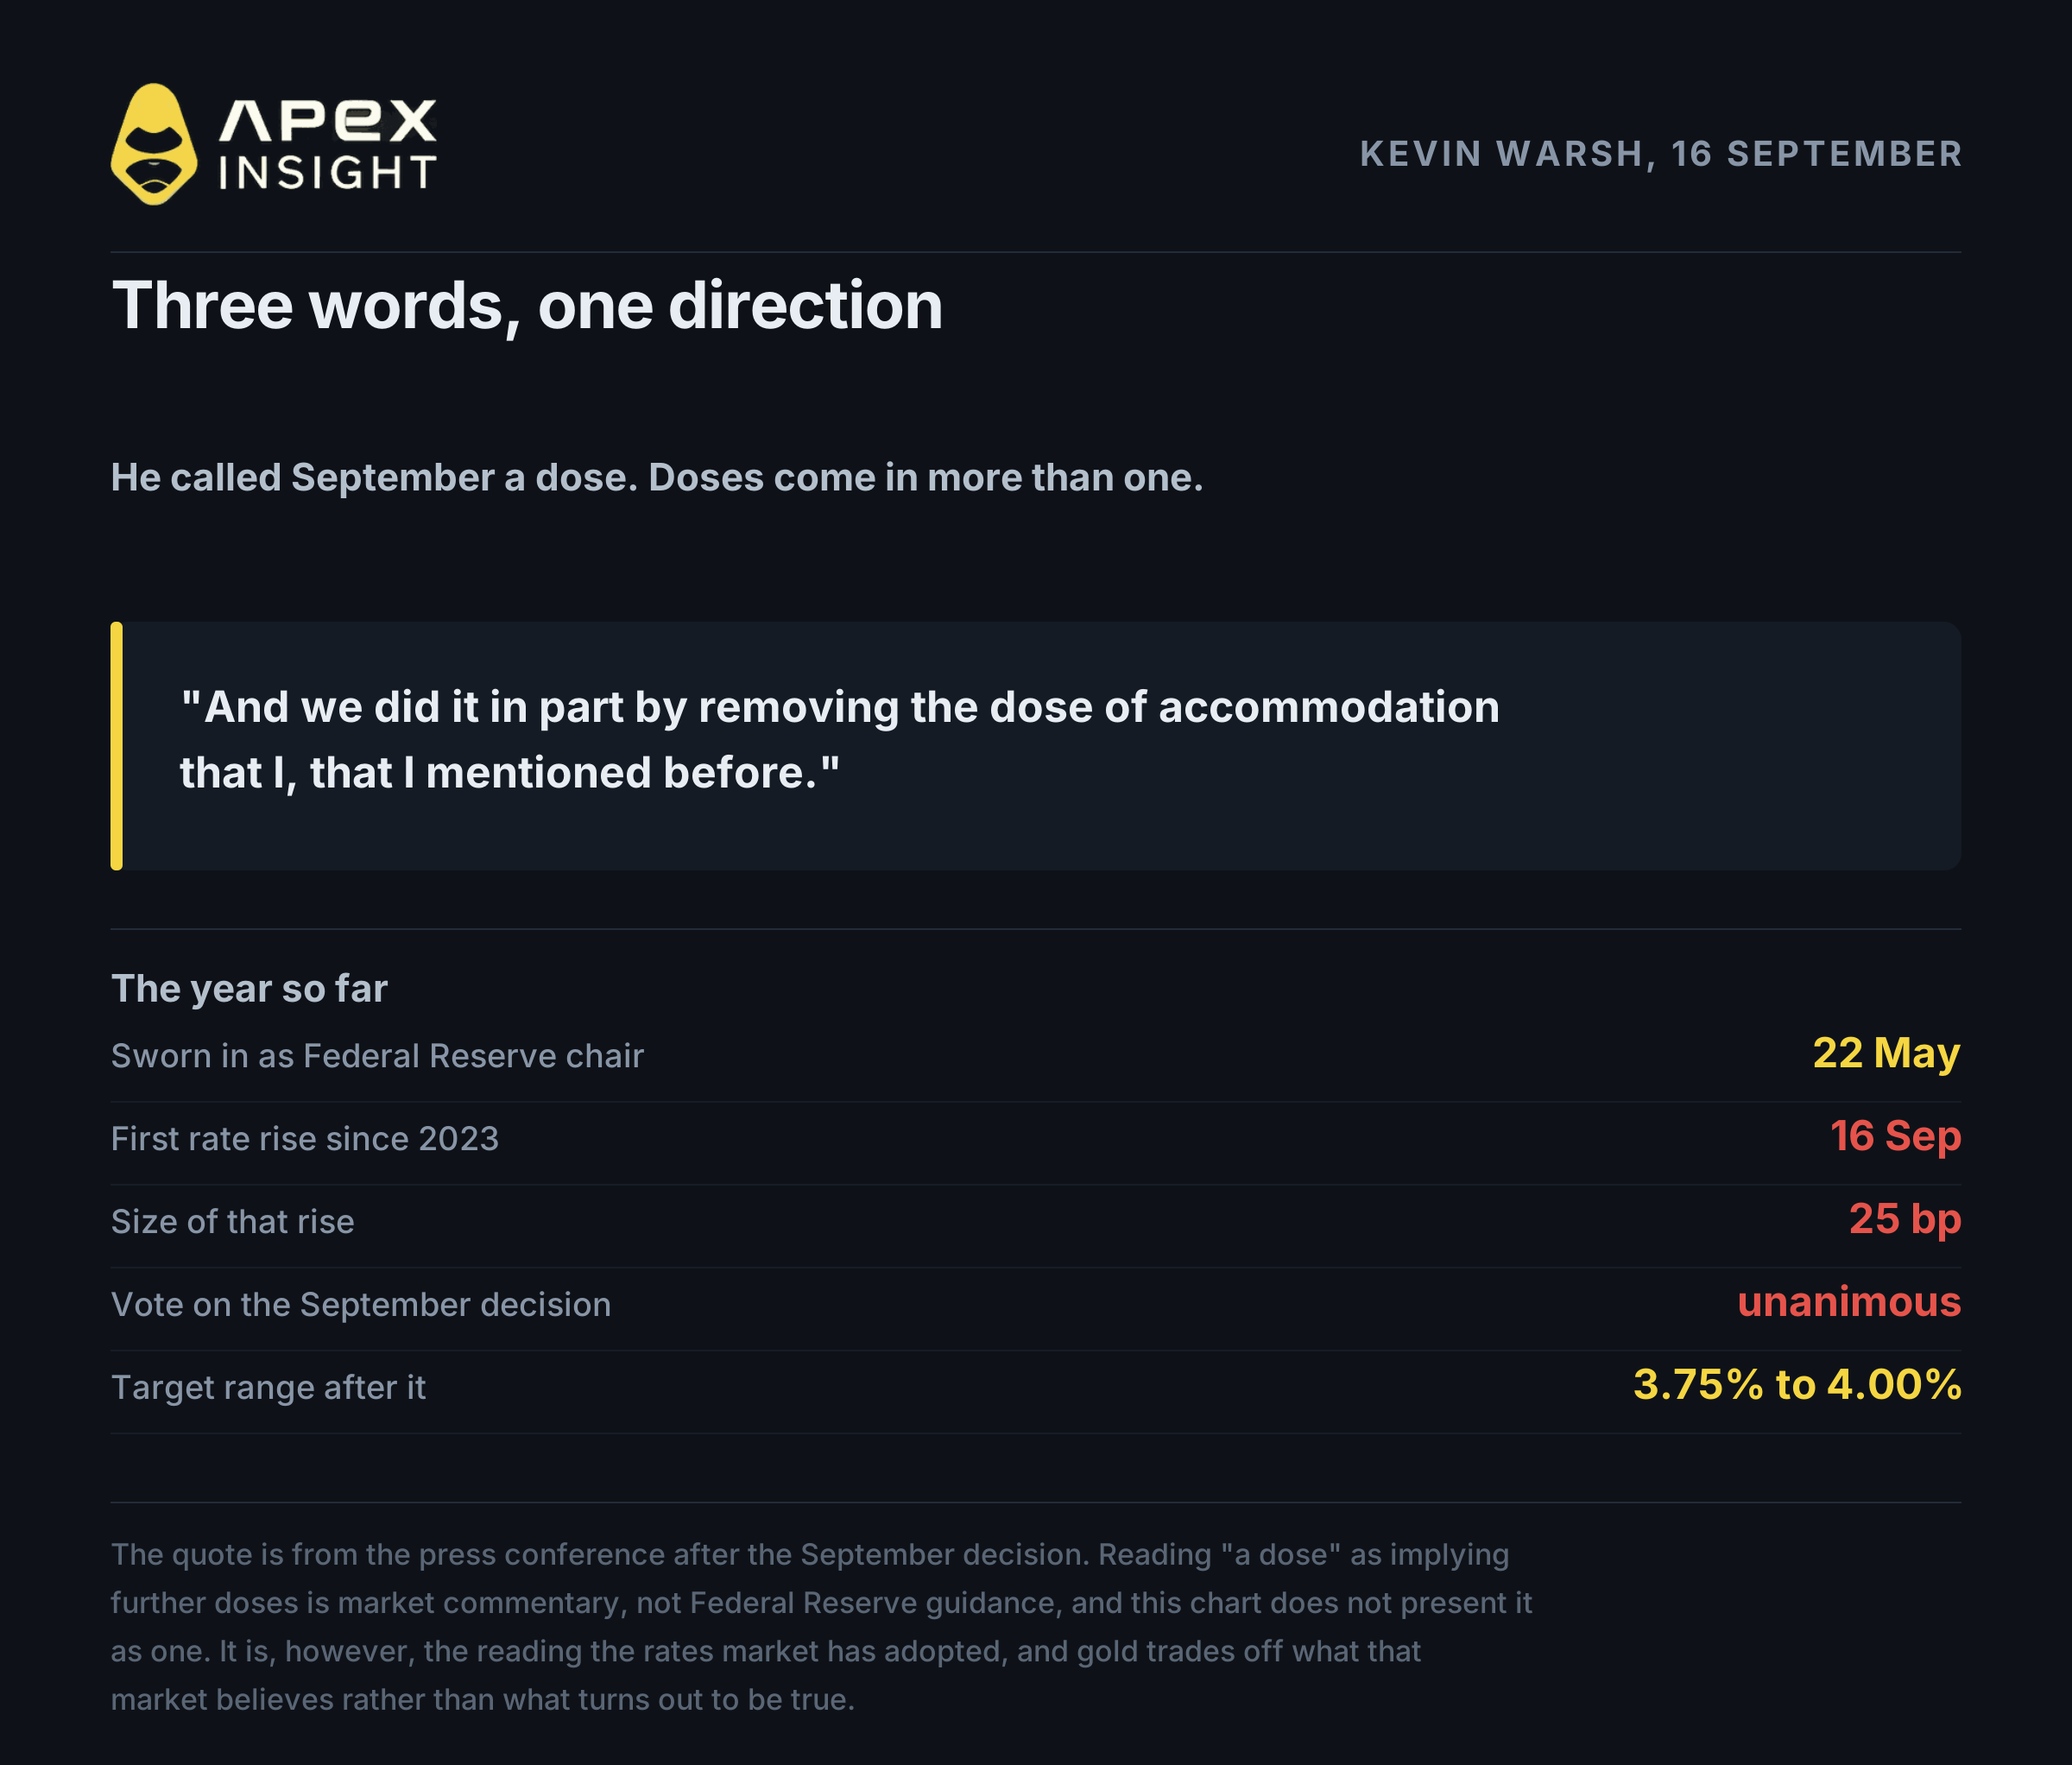
Kevin Warsh เข้ารับตำแหน่งประธานธนาคารกลางสหรัฐเมื่อวันที่ 22 พฤษภาคม โดย เข้ามาแทน Jerome Powell เขามาพร้อมชื่อเสียงว่าเป็นสายเหยี่ยว และไม่ได้พยายามปกปิดชื่อเสียงนั้น
เมื่อวันที่ 16 กันยายน คณะกรรมการของเขาขึ้นดอกเบี้ย 25 จุดฐานเป็น 3.75%-4.00% เป็นการขึ้นครั้งแรกนับตั้งแต่ปี 2023 และมีมติเป็นเอกฉันท์ Warsh กล่าวว่าธนาคารกลางสหรัฐได้ก้าว “ครั้งสำคัญ” สู่เสถียรภาพด้านราคา ก่อนจะกล่าวว่า:
“และเราทำเช่นนั้นส่วนหนึ่งด้วยการถอนปริมาณการผ่อนคลายที่ผม—ที่ผม—เคยกล่าวถึงก่อนหน้านี้”
ปริมาณการผ่อนคลาย นั่นคือสามคำสำคัญ และ Wall Street ยังคงวิเคราะห์คำเหล่านี้ ด้วยเหตุผลที่ชัดเจน คุณจะไม่เรียกการดำเนินการครั้งเดียวว่าปริมาณหนึ่ง หากยังไม่มีปริมาณอื่นตามมา คำนี้บ่งชี้ว่านโยบายยังไม่อยู่ในจุดที่เขาต้องการ และเดือนกันยายนเป็นเพียงหนึ่งขั้น ไม่ใช่บทสรุป
นี่เป็นการตีความ ไม่ใช่ประมาณการของ Fed และควรถืออย่างระมัดระวัง แต่เป็นการตีความที่ตลาดอัตราดอกเบี้ยยอมรับ และทองคำเคลื่อนไหวตามสิ่งที่ตลาดอัตราดอกเบี้ยเชื่อ มากกว่าสิ่งที่จะพิสูจน์ว่าเป็นความจริงในท้ายที่สุด
4. ทำไมทองคำร่วงขณะที่ตะวันออกกลางทวีความรุนแรง
นี่คือส่วนที่ดูผิดปกติ แต่จะไม่ผิดเมื่อทำความเข้าใจลำดับเหตุการณ์
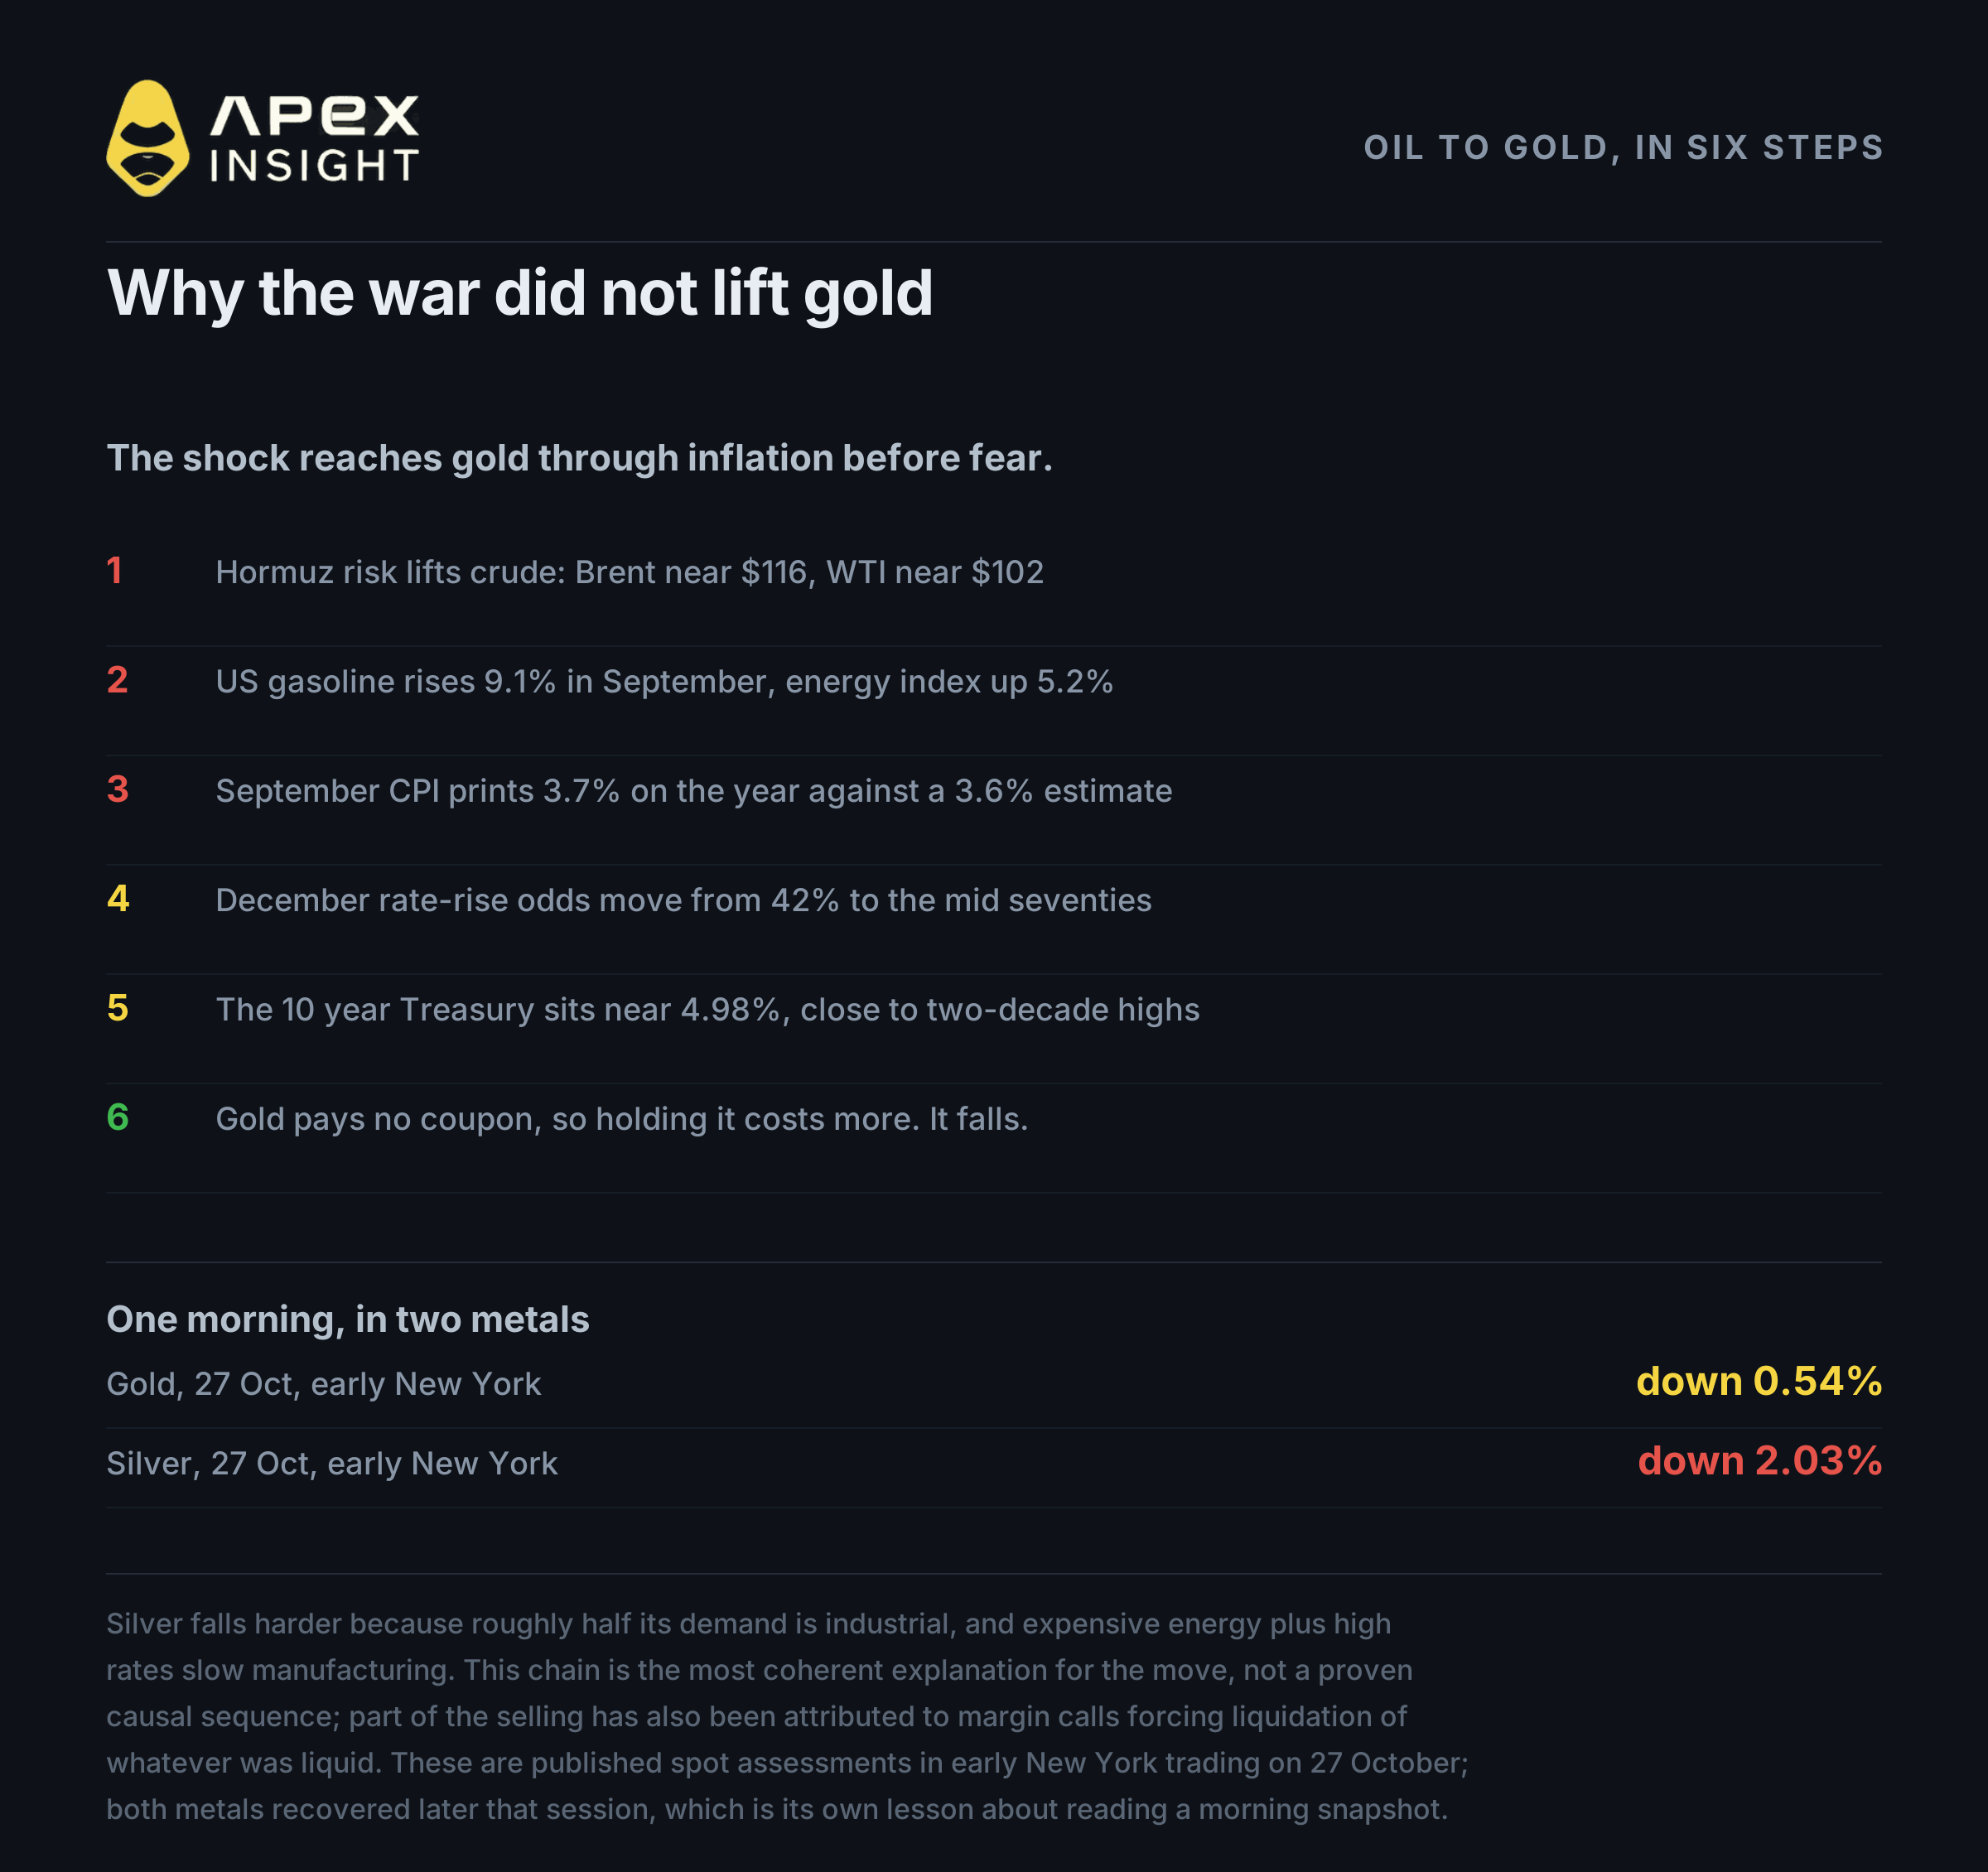
ช่องแคบฮอร์มุซเป็นเส้นทางเดินเรือที่ได้รับการจับตามองมากที่สุดในโลกมาหลายเดือน และสองสัปดาห์ที่ผ่านมาเป็นช่วงเวลาที่ตึงเครียดที่สุดช่วงหนึ่ง การโจมตีเป้าหมายในซาอุดีอาระเบียของกลุ่มฮูตีดำเนินต่อไป การขนส่งทางเรือถูกคุกคาม และ Brent ซื้อขายใกล้ 116.24 ดอลลาร์ ขณะที่ WTI อยู่ใกล้ 102.07 ดอลลาร์ เมื่อวันที่ 27 ตุลาคม เจ้าหน้าที่ซาอุดีอาระเบีย ตุรกี และปากีสถานพบกับตัวแทนอิหร่านที่กรุงเตหะรานเมื่อวันที่ 26 ตุลาคม แต่ยังไม่มีการประกาศข้อตกลง
นี่คือสภาพแวดล้อมตามตำราที่ทองคำควรปรับตัวขึ้น แต่ทองคำกลับร่วงลง
ห่วงโซ่ที่อธิบายเรื่องนี้เริ่มจากราคาน้ำมัน:
น้ำมันปรับตัวขึ้น ความเสี่ยงในฮอร์มุซดันราคาน้ำมันดิบ
เงินเฟ้อทั่วไปตามมา ราคาน้ำมันเบนซินในสหรัฐฯ เพิ่มขึ้น 9.1% ในเดือนกันยายน และดัชนีพลังงานเพิ่มขึ้น 5.2% หลังจากเพิ่มขึ้น 2.1% ในเดือนสิงหาคม
ตัวเลขเงินเฟ้อออกมาสูง CPI เดือนกันยายน ประกาศเมื่อวันที่ 14 ตุลาคม เพิ่มขึ้น 0.6% เมื่อเทียบรายเดือนและ 3.7% เมื่อเทียบรายปี สูงกว่าประมาณการ 3.6% เงินเฟ้อพื้นฐานเพิ่มจาก 2.4% เป็น 2.6% ราคาผู้ผลิตเพิ่มขึ้น 1.3% เมื่อเทียบรายเดือนและ 6.3% เมื่อเทียบรายปี
คาดการณ์ดอกเบี้ยเข้มงวดขึ้น โอกาสขึ้นดอกเบี้ยเดือนธันวาคมเพิ่มจาก 42% ไปอยู่ช่วงกลางของ 70% ภายในหนึ่งเดือน
อัตราผลตอบแทนเพิ่มขึ้น Treasury อายุ 10 ปี อยู่ใกล้ 4.98% เมื่อวันที่ 27 ตุลาคม โดยผลตอบแทนอยู่ใกล้ระดับสูงสุดในรอบประมาณสองทศวรรษ
ทองคำไม่ให้ผลตอบแทน ทุกครั้งที่ผลตอบแทนเพิ่มขึ้น ต้นทุนการถือครองสินทรัพย์ที่ไม่มีคูปองก็เพิ่มขึ้น และช่วยหนุนดอลลาร์ที่ใช้กำหนดราคาทองคำ
ดังนั้นแรงกระแทกทางภูมิรัฐศาสตร์ที่ครั้งหนึ่งเคยเป็นผลดีต่อทองคำอย่างชัดเจน กลับมาพร้อมยาต้านของตัวเองในตอนนี้ พรีเมียมจากสงครามมีอยู่จริง แต่ส่งผลต่อทองคำเป็นลำดับที่สอง หลังจากช่องทางเงินเฟ้อและอัตราดอกเบี้ยกระทบราคาไปแล้ว
เงินเผชิญสัปดาห์เดียวกันในเวอร์ชันที่แย่กว่า เพราะเป็นโลหะอุตสาหกรรมครึ่งหนึ่ง ในช่วงเปิดตลาดนิวยอร์กวันที่ 27 ตุลาคม ขณะที่ฮอร์มุซอยู่ในข่าว เงินลดลงประมาณ 2.0% เทียบกับทองคำที่ลดลง 0.54% จากความกังวลว่าพลังงานราคาแพงและดอกเบี้ยสูงจะชะลอความต้องการภาคการผลิต โลหะทั้งสองฟื้นตัวในช่วงต่อมาของวัน ซึ่งเป็นบทเรียนอีกครั้งว่าการมองภาพช่วงเช้าเป็นคำตัดสินอาจทำให้เข้าใจผิด
ข้อสังเกตเชิงกลไกอีกประการหนึ่ง เพราะแม้ไม่น่าตื่นเต้นแต่บ่อยครั้งเป็นคำตอบที่แท้จริง: การขายโลหะบางส่วนถูก ระบุว่าเกิดจากการชำระบัญชีแบบบังคับ นักลงทุนที่เผชิญการเรียกหลักประกันจากสถานะหุ้นจะขายสิ่งที่ขายได้ และสถานะทองคำกับเงินที่มีสภาพคล่องคือสิ่งที่ขายได้ ไม่ใช่ทุกการเคลื่อนไหวจะมีคำอธิบายเชิงมหภาค